Homeopathy Market

顺势疗法市场研究报告信息按类型(片剂、软膏、生物化学、酊剂、稀释剂)、按应用(皮肤病学、胃肠病学、免疫学、神经病学、呼吸病学、镇痛药和解热药)、按来源(矿物质、动物、植物)和地区(北美、欧洲、亚太地区和世界其他地区)-2032 年之前的市场预测

Forecast Period
2025 - 2035
CAGR
9.82%
2024 Market Size
$ 12.4 Billion
2035 Market Size
$ 34.75 Billion
Pharmaceutical ● Updated September 11, 2026 Report ID: MRFR/Pharma/3535-CR | Pages: 188 | Author: Vikita Thakur, Rahul Gotadki

Homeopathy Market 摘要

2024年全球顺势疗法市场规模为124亿美元,预计该市场将从2025年的136.2亿美元增长到2035年的347.5亿美元,2025-2035年预测期间复合年增长率为9.82%。 2024 年,北美地区以超过 70.16% 的份额引领市场,产生约 87 亿美元的收入。
 
消费者对自然和整体医疗保健的日益增长的偏好是顺势疗法市场的主要驱动力。人们对传统药物副作用的日益关注,加上人们对补充疗法和预防性健康的认识不断提高,继续鼓励全球范围内更广泛地采用顺势疗法产品。
 
根据世界卫生组织全球卫生观察站的数据,非传染性疾病每年造成约 4300 万人死亡,占全球死亡人数的近 74%。日益增加的长期疾病负担增强了对补充健康方法的需求,鼓励消费者对顺势疗法作为整体健康管理的一部分产生更大的兴趣。

主要市场趋势和亮点

顺势疗法市场正在经历向自然和综合医疗保健解决方案的动态转变。

  • 北美以 70.16% 的份额引领顺势疗法市场,2024 年产值约为 87 亿美元。
  • 2024 年,欧洲创造了 37.2 亿美元,约占全球市场的 30%。
  • 到 2024 年,植物占来源部分的 69%,代表全球的主导来源类别。
  • 世卫组织的调查涵盖 106 个会员国,其中 67% 的国家报告 40-99% 的人口使用 TCIM,支持广泛的补充卫生参与。
  • Hahnemann Laboratories 提供超过 52,000 种疗法,展示了顺势疗法中广泛的产品可用性和配方多样性。

市场规模与预测

2024 年市场规模 12.4 (USD Billion)
2035年市场规模 34.75 (USD Billion)
CAGR (2025 - 2035) 9.82%
2024 年最大的区域市场份额 北美

主要参与者

Boiron(法国)、Schwabe(德国)、Hahnemann 等公司 实验室(美国)、Ainsworths(英国)、Heel(德国)、Natural Health Supply(美国)、Hyland's(美国)、SBL(印度)、Dr. Reckeweg & Co.(德国)是全球市场的一些主要参与者。
Our Impact
Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals
Partnering with 2000+ Global Organizations Each Year
30K+ Citations by Top-Tier Firms in the Industry

Homeopathy Market Drivers

监管支持和标准化

顺势疗法行业受益于不断增加的监管支持和标准化工作。各个卫生当局开始认识到顺势疗法的重要性,从而制定了确保质量和安全的指南。
 
例如,一些国家已实施法规,要求顺势疗法产品满足特定的制造标准。这一监管框架不仅增强了消费者的信任,还鼓励制造商投资于研发。因此,市场上可能会看到符合这些标准的创新顺势疗法产品的增加,从而进一步巩固该行业在医疗保健领域的地位。 
  • 欧洲监管框架为顺势疗法药品提供了结构化途径,指令 2001/83/EC 第 14 条为合格产品建立了简化的注册程序。该标准化框架支持欧洲市场的质量要求、监管一致性和合规市场准入。

对预防性医疗保健的兴趣日益浓厚

顺势疗法行业有望受益于人们对预防性医疗保健日益增长的兴趣。随着越来越多的人优先考虑健康和疾病预防,顺势疗法提供了一种符合这些价值观的引人注目的替代方案。顺势疗法通常被认为对于维持健康和预防疾病是安全有效的,这引起了注重健康的人群的共鸣。
 
市场数据表明,预防性医疗保健领域预计将显着增长,顺势疗法在这一扩张中发挥着至关重要的作用。这一趋势表明顺势疗法解决方案的市场渗透率和消费者采用率有增加的潜力。
 
  • 世卫组织最新的全球传统、补充和综合医学调查收到了 106 个会员国的答复,其中 67% 的受访者表示,其人口中有 40-99% 使用 TCIM。这种广泛的利用表明消费者对补充医疗保健方法的大量参与,并支持预防性和健康导向型服务的机会。

对替代疗法的需求不断增加

顺势疗法行业对替代疗法的需求正在显着增加。这一趋势主要是由越来越多的人寻求整体和自然治疗方案推动的。随着人们越来越意识到传统药物的潜在副作用,他们开始转向顺势疗法。
 
最近的调查表明,大约 30% 的消费者现在正在考虑将替代疗法作为主要的治疗形式。消费者行为的这种转变可能会推动市场向前发展,因为越来越多的从业者将这些疗法融入他们的实践中,从而扩大顺势疗法的影响范围和接受度。

增加研发活动

顺势疗法行业正在经历旨在验证顺势疗法疗效的研发活动激增。随着对替代医学的科学研究不断增长,越来越多的研究正在探索顺势疗法的机制和益处。对研究的日益关注可能会产生有价值的见解,从而提高顺势疗法的可信度。
 
此外,研究人员和从业者之间的合作可能会导致新配方和治疗方案的开发。随着循证研究的不断出现,它可能会显着影响消费者对顺势疗法的看法和接受程度,从而推动市场增长。

不断崛起的电子商务和数字健康平台

由于电子商务和数字健康平台的兴起,顺势疗法行业正在经历一场变革。随着网上购物的普及,消费者越来越多地转向数字渠道来获取顺势疗法产品。电子商务提供的便利性和可及性促进了这种转变,使消费者能够在舒适的家中探索各种顺势疗法。
 
此外,数字健康平台正在成为教育和咨询的宝贵资源,进一步激发了人们对顺势疗法的兴趣。随着这些平台的不断发展,它们可能会增强消费者的参与度并扩大顺势疗法产品的市场范围。

市场细分洞察

按类型:片剂(最大)与软膏(增长最快)

顺势疗法市场多种多样,其中平板电脑因其在消费者中的受欢迎程度和易用性而占据最大份额,达 67%。软膏虽然没有得到广泛使用,但正在成为一个强大的细分市场,吸引了寻求局部顺势疗法解决方案的利基市场。这些部分共同说明了具有健康意识的消费者在顺势疗法领域寻求替代疗法的可选择范围。

Ainsworths 通过按照 GMP 标准生产的传统配方,继续扩大其基于片剂的顺势疗法产品组合。该公司长期的制药专业知识和广泛的产品可用性支持国际市场上消费者对片剂剂型的持续偏好。

按应用分类:皮肤科(最大)与胃肠科(增长最快)

在顺势疗法市场中,皮肤科占据最大份额,占 46%,这归因于皮肤病患病率的增加以及对替代疗法的日益偏好。针对湿疹、牛皮癣和痤疮等疾病的顺势疗法在寻求非侵入性解决方案的消费者中获得了巨大的关注。反过来,胃肠病学虽然规模较小,但由于人们对消化健康的认识不断提高以及顺势疗法对肠易激综合症和胃炎等疾病的有效性,它正在迅速成为一个关键领域。这些细分市场的增长趋势受到各种驱动因素的影响。对于皮肤科来说,向整体健康解决方案的转变和自我药疗的兴起正在推动需求。与此同时,饮食习惯的改变和胃肠道疾病发病率的增加刺激了胃肠病学的发展,进一步鼓励了顺势疗法的采用。随着越来越多的消费者寻求有效的替代品,这些细分市场已为未来几年的持续发展做好了准备。

Heel 继续投资以皮肤病学为重点的天然配方,同时扩大医疗保健提供商的产品可及性。该公司有证据支持的皮肤健康产品组合增强了消费者对慢性皮肤病的非侵入性顺势疗法选择不断增长的需求。

按来源:植物(最大)与矿物(生长最快)

在全球顺势疗法市场中,来源部分分为植物、矿物质和动物,其中植物占据主导地位,占据69%的份额。该类别因其广泛使用植物成分而受到广泛认可,因其天然的治疗特性而吸引了消费者。矿物质虽然市场份额不那么重要,但却是增长最快的类别,反映出人们对其独特的治疗功效和在整体健康实践中的重要作用越来越感兴趣。

Dr. Reckeweg & Co. 通过按照严格的药品质量标准生产的植物源配方,继续强化其植物药产品组合。该公司对草药原材料的重视与全球消费者对天然保健产品日益增长的偏好相一致。

获取关于Homeopathy Market的更多详细见解 申请免费样本

区域洞察

北美:注重健康的消费者群

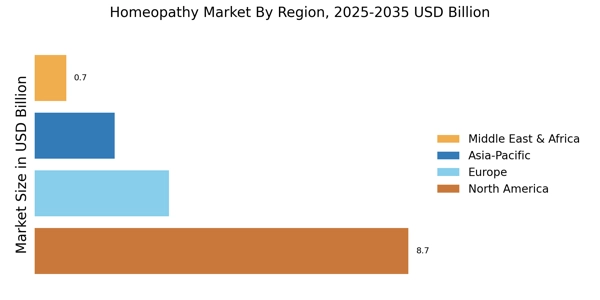
北美在全球市场规模中所占份额最大,到 2024 年将达到 87 亿美元。 FDA 等认可顺势疗法产品的机构的监管支持进一步推动了市场增长。

  • 根据疾病预防控制中心的数据,大约十分之六的美国成年人患有至少一种慢性病,而十分之四的人患有两种或两种以上慢性病。日益增加的慢性疾病负担继续鼓励消费者探索补充性医疗保健方法,支持整个北美地区对顺势疗法产品的长期需求。

自然疗法和预防性医疗保健的趋势也是需求的重要驱动力。领先市场的是美国和加拿大,其中 Hahnemann Laboratories 和 Hyland's 等主要参与者占据主导地位。

  • Hyland's 通过在美国广泛的零售分销,继续扩大其顺势疗法产品组合,涵盖睡眠、止痛、过敏、出牙和儿科保健类别。其强大的消费者影响力和持续的产品开发加强了北美家庭对顺势疗法药物的日益采用。

竞争环境的特点是老牌公司和新兴品牌混合在一起,争夺市场份额。主要参与者的存在确保了产品的多样化,满足不同消费者的需求和偏好,从而增强市场活力。

欧洲:监管支持和增长

在消费者意识增强和有利的监管框架的推动下,欧洲市场正在强劲增长。德国是最大的市场,约占40%的份额,其次是法国,约占25%。

  • 欧洲药品管理局 (EMA) 继续加强欧洲成员国的药品质量、安全和监管。统一的监管框架可提高消费者信心,支持顺势疗法制造商的创新,并促进合规医疗保健产品在整个欧洲更广泛的商业化。

竞争格局的特点是传统和创新公司的混合,确保了广泛的顺势疗法。知名品牌与新进入者的共同存在促进了良性竞争,增强了该地区的产品可用性和消费者选择。

亚太地区:新兴市场潜力

在医疗保健成本增加和对自然疗法日益偏好的推动下,亚太地区正在成为市场的重要参与者。印度市场是该地区最大的市场,约占该地区份额的60%,其次是澳大利亚,约占20%。慢性病的增加和对替代治疗方案的需求是推动市场增长的关键因素。 

监管机构也开始认可和支持顺势疗法,进一步增强市场潜力。印度凭借 SBL 和 Dr. Reckeweg & Co 等本土企业的强大影响力引领市场。竞争格局的特点是传统顺势疗法从业者和现代制药公司的混合。这种多样性促进了创新和产品开发,满足了该地区寻求整体健康解决方案的消费者不断变化的需求。

中东和非洲:尚未开发的市场机会

在替代医学意识不断增强和医疗保健成本上升的推动下,中东和非洲地区呈现出尚未开发的市场机遇。南非是最大的市场,约占地区份额的 30%,其次是阿联酋,约占 20%。

预防保健和自然疗法的增长趋势正在逐渐影响消费者的偏好,尽管与其他地区相比,该市场仍然相对新生。南非和阿联酋处于领先地位,本地和国际参与者纷纷进入市场。竞争格局正在不断变化,像 Natural Health Supply 这样的公司在产品可用性方面取得了长足的进步。然而,监管障碍和消费者意识有限等挑战仍然存在,这可能会阻碍该地区的更快增长。

Homeopathy Market Regional Image

主要参与者和竞争洞察

顺势疗法市场目前的特点是充满活力的竞争格局,这是由消费者意识的提高和对自然疗法日益增长的偏好推动的。 Boiron(法国)、Schwabe(德国)和 Heel(德国)等主要参与者处于领先地位,每个参与者都采取独特的策略来增强其市场影响力。 Boiron (FR) 专注于产品开发创新,特别是扩大顺势疗法药物范围,以满足多样化的健康需求。
 
另一方面,Schwabe (DE) 强调区域扩张,特别是新兴市场,从而扩大其消费者基础。 Heel (DE) 正在积极追求数字化转型,增强其在线影响力以覆盖更广泛的受众。总的来说,这些策略有助于营造一个日益受到创新和消费者参与影响的竞争环境。
 
就市场内的商业策略而言,企业正在本地化制造以降低成本并提高供应链效率。该市场似乎较为分散,多家参与者争夺市场份额。这种碎片化使得产品和服务多种多样,但也加剧了主要参与者之间的竞争。这些公司的集体影响力是巨大的,因为它们不断适应市场需求和消费者偏好。
 
2025 年 8 月,布瓦龙(法国)宣布推出专为儿童设计的新顺势疗法系列,这体现了其对创新和开拓利基市场的承诺。这一战略举措可能会提高为孩子寻求安全有效治疗选择的父母对 Boiron 的品牌忠诚度,从而巩固其市场地位。此外,这一举措可能会吸引新客户,他们优先考虑为家人提供自然健康解决方案。 
 
2025 年 9 月,Schwabe (DE) 与印度当地经销商建立战略合作伙伴关系,旨在扩大其在快速增长的亚洲市场的足迹。此次合作预计将有助于更好地获取 Schwabe 的产品,利用当地的专业知识来应对监管挑战和消费者偏好。这种伙伴关系对于提高新兴经济体的市场渗透率和建立强大的分销网络至关重要。 2025 年 7 月,Heel (DE) 推出了一个创新的数字平台,允许消费者在线咨询顺势疗法从业者。
 
这一举措不仅提高了客户参与度,而且使 Heel 成为将技术与传统顺势疗法相结合的领导者。通过提供便捷的咨询,Heel 可能会吸引精通技术、重视便利和个性化健康解决方案的人群。截至 2025 年 10 月,市场正在见证数字化、可持续发展以及人工智能在产品开发和消费者参与中的集成等趋势。
 
战略联盟日益塑造竞争格局,使公司能够充分利用彼此的优势。展望未来,竞争差异化预计将不断发展,从基于价格的竞争转向关注创新、技术和供应链可靠性。能够有效利用这些趋势的公司可能会在市场上获得竞争优势。

Homeopathy Market市场的主要公司包括

行业发展

布瓦龙集团 - 2024 年 7 月:布瓦龙集团推出了一系列新的顺势疗法产品,旨在改善皮肤健康。这些产品含有先进的植物提取物,以其抗炎和舒缓皮肤的特性而闻名。新配方旨在更有效地治疗湿疹、牛皮癣和痤疮等疾病。布瓦龙还在包装上集成了二维码技术,使消费者能够获取有关成分、用法和支持其产品功效的研究的详细信息。

韦莱达 - 2024 年 6 月:Weleda 宣布推出一系列专注于胃肠病学和免疫学的创新顺势疗法。这个新系列包括益生菌和益生元混合物,与传统的顺势疗法成分相结合,以支持消化健康并增强免疫功能。 Weleda 的产品现在采用环保工艺制造,包装完全可回收,体现了公司对可持续发展的承诺。

鞋跟 - 2024 年 5 月:Heel 开发了一种针对神经和呼吸系统疾病的新型顺势疗法。这种疗法采用顺势疗法物质的独特组合,旨在缓解偏头痛、焦虑以及哮喘和慢性支气管炎等呼吸系统问题。 Heel 的新产品线还利用微剂量技术来增强顺势疗法成分的生物利用度和有效性,确保为患者提供更快、更一致的结果。

报告范围

市场亮点

FAQs

What is the current valuation of the Homeopathy Market as of 2024?
The global Homeopathy Market was valued at 12.4 USD Billion in 2024.
What is the projected market valuation for the Homeopathy Market in 2035?
The Homeopathy Market is projected to reach 34.75 USD Billion by 2035.
What is the expected CAGR for the Homeopathy Market during the forecast period 2025 - 2035?

The expected CAGR for the Homeopathy Market during 2025 - 2035 is 9.82%.

Which segments are included in the Homeopathy Market by type?

The market segments by type include Tablets, Ointments, Biochemicals, Tinctures, and Dilutions.

What are the projected valuations for the Tablets segment by 2035?

The Tablets segment is projected to grow from 2.48 USD Billion in 2024 to 6.85 USD Billion by 2035.

How does the Dermatology application segment perform in the Homeopathy Market?

The Dermatology application segment is expected to increase from 1.5 USD Billion in 2024 to 4.25 USD Billion by 2035.

What are the key sources of homeopathic products in the market?
The key sources include Minerals, Animals, and Plants, with Plants projected to grow significantly.
Which companies are considered key players in the Homeopathy Market?
Key players include Boiron, Schwabe, Hahnemann Laboratories, Ainsworths, and Heel.
What is the projected growth for the Immunology application segment by 2035?
The Immunology application segment is anticipated to grow from 1.2 USD Billion in 2024 to 3.5 USD Billion by 2035.
How does the Homeopathy Market's growth compare across different sources?
The Plants source is projected to grow from 6.8 USD Billion in 2024 to 19.25 USD Billion by 2035, indicating substantial growth.
作者
Author
Author Profile
Vikita Thakur LinkedIn Senior Research Analyst
She holds an experience of about 5+ years in market research and business consulting projects for sectors such as life sciences, medical devices, and healthcare IT. She possesses a robust background in data analysis, market estimation, competitive intelligence, pipeline analysis market trend identification, and consumer behavior insights. Her expertise lies in technical Sales support, client interaction and project management, designing and implementing market research studies, conducting competitive analysis, and synthesizing complex data into actionable recommendations that drive business growth.
Co-Author
Co-Author Profile
Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory pharmacopoeias, traditional medicine databases, peer-reviewed complementary medicine journals, and authoritative integrative health organizations. Key sources included the US Food & Drug Administration (FDA) Office of Legislative Affairs for Homeopathic Products, European Medicines Agency (EMA) Homeopathic Working Party, World Health Organization (WHO) Traditional Medicine Global Centre, National Center for Complementary and Integrative Health (NCCIH/NIH), Central Council for Research in Homeopathy (CCRH) under India's Ministry of AYUSH, Homeopathic Pharmacopoeia Convention of the United States (HPCUS), German Federal Institute for Drugs and Medical Devices (BfArM) Homeopathy Division, French National Agency for Food Safety (ANSES) Alternative Medicine Unit, EU Traditional Herbal Medicines Database (TRIS), PubMed/MEDLINE for homeopathic clinical trials, and national pharmacopoeias from key markets including British Homeopathic Pharmacopoeia and German Homeopathic Pharmacopoeia. These sources were used to collect regulatory framework data, materia medica standards, manufacturing compliance statistics, traditional medicine adoption trends, reimbursement policies, and market landscape analysis for plant-based, mineral-based, and animal-based homeopathic remedies across tablet, ointment, dilution, and tincture formulations.


Primary Research

Qualitative and quantitative insights specific to alternative medicine ecosystems were obtained through interviews with supply-side and demand-side stakeholders during the primary research process. In addition to raw material suppliers (homeopathic trituration providers) and homeopathic pharmacopoeia consultants, supply-side sources included managing directors, regulatory compliance heads, and product development leaders from homeopathic pharmaceutical manufacturers (Boiron, Schwabe, SBL, Dr. Reckeweg). The demand-side sources included licensed homeopathic physicians, integrative medicine practitioners, naturopaths, pharmacy procurement managers from homeopathic specialty chains, and wellness center directors. Market segmentation was validated across dermatological and gastrointestinal applications, new remedy pipeline timelines were confirmed, and insights on practitioner prescription patterns, reimbursement dynamics, and consumer preference shifts toward biochemic tissue salts versus single remedies were gathered through primary research.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Global market valuation was derived through revenue triangulation across dilution potencies and dosage form analysis. The methodology included:

Identification of 50+ key manufacturers across North America (Hahnemann Labs, Hyland's), Europe (Boiron, Heel, Ainsworths), Asia-Pacific (SBL, Dr. Reckeweg India, Schwabe India), and Latin America.

Product mapping across plant-derived (Arnica, Nux Vomica), mineral-derived (Calcarea Carbonica, Natrum Muriaticum), and animal-derived (Apis Mellifica, Lachesis) source categories, segmented by tablets/pellets, liquid dilutions, ointments/gels, and mother tinctures.

Analysis of reported and modeled annual revenues specific to homeopathic therapeutic portfolios (analgesic, immunology, respiratory applications).

Coverage of manufacturers representing 72-77% of global market share in 2024.

Extrapolation using bottom-up (practitioner consultation volume × average prescription value by country) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations for dermatology and gastroenterology verticals.

Cross-validation against AYUSH ministry statistics (India), FDA import data (US), and European Homeopathic Council trade volumes.

下载免费样本

请填写以下表格以获取本报告的免费样本

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.