北美:技术驱动的市场增长
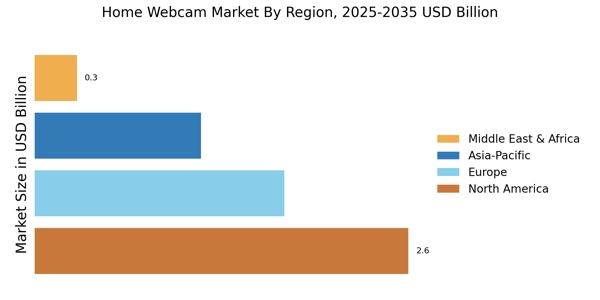
北美是家庭网络摄像头最大的市场,占全球市场份额的约45%。增长主要受到远程工作趋势、在线教育和内容创作激增的推动。对数字基础设施和网络安全的监管支持在市场扩展中也发挥了关键作用。对高质量网络摄像头的需求进一步受到视频会议平台和社交媒体参与度上升的推动。
美国在这一市场中占主导地位,主要参与者如罗技、微软和雷蛇引领竞争格局。加拿大紧随其后,成为第二大市场,贡献约10%的整体份额。主要科技公司的存在和强大的消费电子行业增强了竞争,推动了家庭网络摄像头领域的创新和产品开发。
欧洲:新兴数字连接中心
欧洲在家庭网络摄像头市场中见证了显著增长,占全球市场份额的约30%。远程工作实践和在线学习的日益采用,加上数字沟通的增加,是这一趋势的主要驱动力。旨在增强数字基础设施和网络安全的监管举措也在推动市场增长,特别是在西欧,这是该市场中最大的子区域。
德国和英国是这一市场的领先国家,主要参与者如罗技和微软在此有强大的存在。竞争格局的特点是成熟品牌和新兴初创企业的结合,专注于创新和用户体验。对高清晰度网络摄像头的需求正在上升,消费者对视频沟通中的质量和性能的偏好推动了这一趋势。
亚太地区:快速扩展的市场潜力
亚太地区正在迅速崛起为家庭网络摄像头市场的重要参与者,占全球市场份额的约20%。该地区的增长主要受到互联网普及、蓬勃发展的电子商务行业和远程工作者数量增加的推动。中国和印度等国在这一趋势中处于领先地位,政府倡导的数字连接和技术采用的举措对市场扩展至关重要。
中国是该地区最大的市场,拥有联想和宏碁等本地制造商的强大存在。印度紧随其后,随着在线教育和远程工作的推动,对网络摄像头的需求不断增长。竞争格局变得越来越动态,国际和本地参与者争相争夺市场份额,专注于经济实惠和创新功能以吸引消费者。
中东和非洲:新兴技术采用地区
中东和非洲的家庭网络摄像头市场正在逐渐增长,占全球市场份额的约5%。增长主要受到互联网可及性提高和数字沟通工具采用增加的推动。海湾合作委员会(GCC)国家在这一趋势中处于领先地位,政府倡导的旨在增强数字基础设施和促进消费者技术采用的举措支持了这一趋势。
阿联酋和南非是该地区的领先市场,国际品牌如惠普和戴尔的存在不断增长。竞争格局的特点是成熟参与者和新兴本地品牌的结合,专注于经济实惠和质量。随着远程工作和在线教育的普及,对网络摄像头的需求预计将上升,进一步推动该地区的市场动态。



 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA



