Heart Failure Drugs Market

心力衰竭药物市场研究报告:按药物类别(血管紧张素转化酶抑制剂、β-受体拮抗剂、利尿剂、血管紧张素II受体拮抗剂、矿物皮质激素受体拮抗剂)、按给药途径(口服、静脉注射、皮下)、按患者类型(急性心力衰竭、慢性心力衰竭、射血分数保留的心力衰竭)、按分销渠道(医院药房、零售药房、在线药房)以及按地区(北美、欧洲、南美、亚太、中东和非洲) - 增长前景与行业预测2025至2035

Forecast Period
2025 - 2035
CAGR
2.37%
2024 Market Size
$ 29.23 Billion
2035 Market Size
$ 37.82 Billion
Healthcare ● Updated August 24, 2026 Report ID: MRFR/HC/7288-CR | Pages: 104 | Author: Satyendra Maurya, Rahul Gotadki

Heart Failure Drugs Market 摘要

2024 年全球心力衰竭药物市场规模为 292.3 亿美元,预计该市场将从 2025 年的 299.2 亿美元增长到 2035 年的 378.2 亿美元,2025-2035 年预测期间复合年增长率为 2.37%。北美地区以 2024 年最大收入份额 45.16% 占据市场主导地位。
 
心血管疾病患病率的上升、人口老龄化、高血压、糖尿病和诊断的改进正在增加对心力衰竭药物的需求。基于 SGLT2 的疗法和 ARNI 治疗的进步正在改善结果,而更广泛的指南采用和患者意识支持了市场的持续增长。
 
世界卫生组织报告称,心血管疾病每年导致全球约 1790 万人死亡,而血压、血糖、血脂升高、超重和肥胖会增加心力衰竭的风险,从而增加了对有效心血管治疗的需求。

主要市场趋势和亮点

心力衰竭药物市场正在经历向个性化医疗和数字健康整合的变革性转变。

  • 北美引领心力衰竭药物市场,2024年占全球收入的45.16%。
  • 2024年欧洲心力衰竭药物市场价值87.69亿美元,占30%份额。
  • 心力衰竭药物市场在心血管疾病负担和治疗创新的支持下,到 2024 年将达到 292.3 亿美元。
  • 预计到 2035 年,市场规模将达到 378.2 亿美元,2025-2035 年复合年增长率为 2.37%。
  • 2024 年,β 受体阻滞剂占据 23.95% 的份额,是最大的药物类别,估值为 70 亿美元。
  • 按150亿美元的市场估值计算,2024年慢性心力衰竭将占51.32%。
  • 全球心力衰竭患病率估计为 6400 万人,增加了对长期药物治疗的巨大需求。

市场规模与预测

2024 年市场规模 29.23 (USD Billion)
2035年市场规模 37.82 (USD Billion)
CAGR (2025 - 2035) 2.37%
2024 年最大的区域市场份额 北美

主要参与者

公司如 诺华公司(中国)、百时美施贵宝(美国)、默克公司(美国)、安进(美国)、拜耳(德国)、辉瑞(美国)、吉利德科学(美国)、阿斯利康(英国)、罗氏(瑞士)是市场的主要参与者。
Our Impact
Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals
Partnering with 2000+ Global Organizations Each Year
30K+ Citations by Top-Tier Firms in the Industry

Heart Failure Drugs Market Drivers

人口老龄化

人口老龄化是推动全球市场的重要因素。随着预期寿命的增加,老年人在人口中的比例上升,导致心力衰竭的发病率更高。老年人更容易患心血管疾病,这通常是心力衰竭的先兆。
 
这种人口结构的变化预计将导致心力衰竭药物的需求大幅增加。到 2030 年,预计 65 岁及以上的人口数量将达到 15 亿,这进一步加剧了对有效治疗方案的需求。制药公司可能会专注于开发适合年龄的配方和疗法,以满足该人群的独特需求,从而增强市场增长前景。
  • 世界银行数据追踪到2025年各国65岁及以上人口,为监测人口老龄化提供了广泛的人口证据。不断扩大的老年人口与心力衰竭需求尤其相关,因为心血管风险和治疗需求通常随着年龄的增长而增加。

心血管疾病上升

据美国心脏协会称,心血管疾病是全球最主要的死亡原因,每年导致超过 1790 万人死亡,预计到 2030 年这一数字将增至超过 2360 万人。此外,根据美国心脏协会的数据,心血管疾病导致美国近 836,546 人死亡,约占美国每 3 人死亡中就有 1 人死于心血管疾病。此外,美国心脏协会表示,约 9210 万美国成年人患有某种形式的心血管疾病或中风后遗症。
世界卫生组织将心血管疾病确定为世界头号死因,每年导致 1790 万人死亡。巨大的心血管负担(包括增加心力衰竭风险的疾病)支持了对预防性治疗、疾病管理和先进心力衰竭药物的持续需求。

药物开发的进展

药物开发的创新正在对全球市场产生重大影响。药物治疗的最新进展,包括引入 SGLT2 抑制剂和 ARNI(血管紧张素受体脑啡肽酶抑制剂)等新型药物,已经改变了治疗模式。这些药物不仅可以提高心力衰竭患者的生存率,还可以提高其生活质量。
 
在这些进步的推动下,心力衰竭药物市场预计到 2026 年将达到 300 亿美元。此外,正在进行的临床试验和研究可能会产生新的疗法,可以解决未满足的医疗需求,从而扩大市场。治疗方案的不断发展预计将吸引投资并促进制药公司之间的竞争,进一步刺激市场增长。
  • 一项涵盖五项随机试验的 21,947 名参与者的 PubMed 荟萃分析发现,SGLT2 抑制剂可将心血管死亡或心力衰竭住院的综合风险降低 23%,支持持续创新和采用先进的心力衰竭药物疗法。

提高认识和教育

对心力衰竭的认识和教育不断提高是全球市场的关键驱动力。旨在对患者和医疗保健专业人员进行心力衰竭症状和治疗教育的医疗保健活动促进了早期诊断和治疗。
 
这种意识的提高可能会增加患者的参与度和对处方治疗的依从性。随着患者更加了解自己的病情,对有效心力衰竭药物的需求预计会增加。
 
IHME 的《2021 年全球疾病负担》估计显示,心血管疾病在 2021 年在全球造成了 4.28 亿个伤残调整生命年 (DALY),强调了巨大的健康负担,而增强的认识、早期的认识和改进的疾病管理教育可以使这一负担受益。

心力衰竭患病率上升

心力衰竭发病率的增加是全球市场的主要驱动力。随着人口老龄化,高血压和糖尿病等慢性病的患病率上升,导致心力衰竭病例数量增加。根据最近的估计,全球约有 2600 万人患有心力衰竭,而且这一数字预计还会增长。
 
患者数量的激增需要开发和提供有效的心力衰竭药物,从而推动市场增长。制药公司正在大力投资研发,以创造能够更有效地治疗心力衰竭的创新疗法。
 
PubMed 索引的一项同行评审的全球评论估计,心力衰竭影响着全球约 6400 万人。患病率不断上升,部分与人口老龄化和心肌梗塞后生存率的提高有关,导致大量患者需要长期药物管理。

监管支持和报销政策

支持性监管框架和有利的报销政策是全球市场的重要驱动力。各国政府和卫生当局越来越认识到心力衰竭给医疗保健系统带来的负担,并正在实施政策以促进获得创新疗法。
 
这包括加快新药​​审批流程和优惠的心力衰竭治疗报销率。这些措施可能会鼓励制药公司投资于研发,因为他们知道他们的产品将有一条进入市场的途径。
 
欧洲药品管理局推荐114种药品在2024年获得上市许可,其中46种药品含有新活性物质。 EMA 还对三种药物进行了加速评估,展示了旨在促进更快获得满足重要医疗需求的创新疗法的监管机制。

市场细分洞察

按药物类别:β 受体阻滞剂(最大)与血管紧张素 II 受体阻滞剂(增长最快)

心力衰竭药物市场展示了多种药物类别,其中β受体阻滞剂因其在治疗心力衰竭方面的长期疗效和安全性而占据最大市场份额,达23.95%。紧随其后的是血管紧张素转换酶抑制剂和利尿剂,它们也对治疗前景做出了重大贡献。血管紧张素 II 受体阻滞剂和盐皮质激素受体拮抗剂占据较小但值得注意的份额,揭示了每个类别在患者护理中发挥的独特作用。随着心力衰竭治疗的发展,这些药物类别之间的动态根据临床结果和患者人口统计数据不断变化。在最近的趋势中,血管紧张素 II 受体阻滞剂已成为增长最快的部分,这得益于其在降低心力衰竭患者发病率和提高生存率方面的有效性。这些药物的崛起可归因于越来越多的临床证据和指南支持其使用,以及患者意识和教育的提高。此外,利尿剂作为辅助治疗仍然至关重要,特别是在控制液体超负荷方面,而盐皮质激素受体拮抗剂随着更多数据证明其对特定患者群体的益处而受到关注。总体而言,随着新的临床发展和患者需求的发展,该细分市场有望实现动态增长。

2024 年,诺华从 Entresto 获得了 78.22 亿美元的收入,按固定汇率计算销售额增长了 31%,这表明了对循证心力衰竭药物治疗和心血管治疗持续创新的强劲商业需求。

按给药途径:口服(最大)与静脉注射(增长最快)

在心力衰竭药物市场中,给药途径呈现出不同的份额分布。由于其易用性和患者对非侵入性解决方案的偏好,口服给药已成为最大的细分市场,占据 70.00% 的市场份额。这种方法占处方总数的很大一部分,反映了医生的认可和患者的依从性。相比之下,静脉注射虽然规模较小,但却越来越受到市场关注,因为它可以提供快速的治疗效果,特别是在急性情况下,满足关键患者的需求。行政路线部分的增长趋势表明向创新交付机制的转变。心力衰竭病例的患病率不断增加,需要有效的治疗策略,从而推动对更有效的给药途径的需求。由于配方技术的进步和医疗保健提供者对个性化医疗的重视,静脉注射途径正在获得动力,从而可以改善患者的治疗效果。患者对心力衰竭管理的认识和教育的提高进一步支持了这一趋势,促进了临床实践中口服和静脉注射途径的更广泛采用。

百时美施贵宝的心血管产品组合包括 CAMZYOS,其 2024 年临床计划通过上市后 REMS 评估监测了 1,524 名患者,支持持续开发针对心血管患者的实用药物治疗策略。

按患者类型:慢性心力衰竭(最大)与急性心力衰竭(增长最快)

心力衰竭药物市场以慢性心力衰竭为主要特征,在患者类型中占有最大的市场份额,达到51.32%。慢性心力衰竭代表了重要的患者群体,在药物消费和治疗方案方面贡献了大部分市场。急性心力衰竭正在成为一个值得注意的领域,尽管市场份额较小,但由于住院人数的增加和及时干预的迫切需要,它正在迅速获得关注。心力衰竭药物领域的增长趋势在很大程度上受到针对急性心力衰竭的药物治疗的进步以及患有慢性心力衰竭的老年人口的持续增加的推动。旨在提高生活质量和降低再入院率的创新药物开发进一步推动了这一领域的发展。此外,提高认识和改进诊断方法对于发现以前未确诊的患者至关重要,从而扩大慢性和急性心力衰竭治疗的市场范围。

慢性心力衰竭(显性)与急性心力衰竭(新发)

慢性心力衰竭仍然是市场份额中的主要患者类型,这主要是由于高血压、冠状动脉疾病和糖尿病等疾病的高患病率,这些疾病会导致长期心力衰竭。治疗的重点是通过各种药物控制症状和改善患者的生活质量,包括 β 受体阻滞剂和ACE抑制剂。相比之下,急性心力衰竭虽然仍是一个新兴领域,但其特点是需要快速干预和立即缓解症状。正在开发新兴疗法和先进的治疗方案来满足紧急的医疗保健需求,强调这些细分市场在整个市场格局中独特但互补的性质。

按分销渠道:医院药房(最大)与在线药房(增长最快)

在心力衰竭药物市场中,渠道细分显示出对医院药房的强烈偏好,医院药房因其综合医疗保健服务和对需要立即护理的患者的可及性而占销售的大部分,市场份额为55.00%。零售药房也发挥着重要作用,可以轻松获得心力衰竭药物,但就整体市场份额而言,它们落后于医院药房。该领域的增长得益于患者数量的增加和心血管疾病专科医院数量的增加。

医院药房(主导)与在线药房(新兴)

医院药房凭借其全面的服务(包括直接患者护理、药物管理和协作医疗保健方法)在心力衰竭药物市场中占据主导地位。这些药房确保患者及时获得必要的心力衰竭药物,特别是在住院期间。另外,在线药店正在成为一个重要的分销渠道,吸引了精通技术的人群和行动不便的患者。在远程医疗增长的支持下,随着越来越多的人寻求在线购买药物的便利,这一细分市场正在受到关注。向数字医疗平台的转变预计将进一步加速在线服务的增长,为传统药店提供便捷的替代方案。

获取关于Heart Failure Drugs Market的更多详细见解 申请免费样本

区域洞察

北美:创新的领先市场

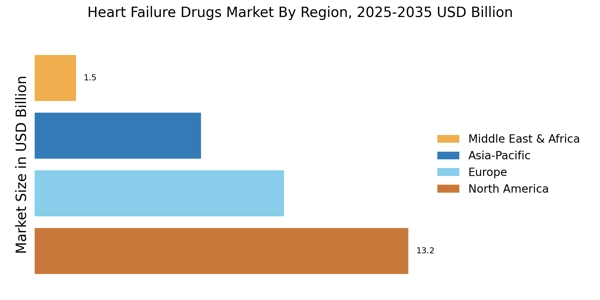
北美在心力衰竭药物市场规模方面处于领先地位,到 2024 年将占全球收入的 45.16% 以上。该地区的增长是由人口老龄化、心脏病患病率增加以及对医疗基础设施的大量投资推动的。 FDA 等机构的监管支持加速了创新疗法的批准,增强了市场活力。

  • CDC 报告称,近 670 万 20 岁及以上的美国成年人患有心力衰竭。 2023 年,452,573 份死亡证明中提到了心力衰竭,这突显了北美地区有大量接受治疗的人群以及对心力衰竭药物的持续需求。

美国是主要贡献者,诺华、百时美施贵宝和默克等主要参与者在竞争格局中处于领先地位。先进医疗设施的存在以及对研发的高度重视进一步提振了市场。加拿大也发挥着重要作用,通过不断扩大的医疗保健举措为整体增长做出了贡献。

  • GE医疗保健公布的2024年收入为197亿美元,反映了支持北美先进心血管诊断、监测和治疗基础设施的医疗保健技术生态系统的规模。

欧洲:具有增长潜力的新兴市场

2024年欧洲心力衰竭药物市场价值87.69亿美元,成为第二大区域市场,占有30%的份额。该地区受益于强大的医疗保健系统和不断提高的心力衰竭管理意识。欧洲药品管理局 (EMA) 等监管机构正在积极推广创新疗法,预计这将在未来几年推动市场增长。 

  • 欧洲药品管理局推荐114种药品在2024年获得上市许可,其中46种含有新活性物质。三种药物经过加速评估后获得了推荐,这表明欧洲拥有支持性监管环境,可以更有效地为患者提供创新疗法。

德国、法国和英国等领先国家处于该市场的前沿,拜耳和阿斯利康等大型制药公司做出了巨大贡献。竞争格局的特点是老牌企业和新兴生物技术公司混合存在,促进创新并扩大患者的治疗选择。

亚太地区:快速增长的市场

亚太地区心力衰竭药物市场增长迅速,约占全球份额的20%。医疗保健支出增加、心血管疾病患病率增加以及人口老龄化加剧等因素正在推动需求。在政府改善医疗保健可及性和负担能力的举措的支持下,中国和印度等国家正在引领这一增长。

中国是该地区最大的市场,拥有本地和国际制药公司的大量投资。竞争格局正在不断变化,吉利德科学和罗氏等主要参与者不断扩大其影响力。该地区多样化的医疗保健需求为针对当地人群量身定制创新疗法提供了机会,从而提高了治疗效果。

中东和非洲:尚未开发的市场潜力

中东和非洲地区在心力衰竭药物市场中所占份额较小,估计约为 5%。然而,由于人们对心脏病的认识不断提高和医疗基础设施的改善,它具有巨大的未开发潜力。随着政府重点加强医疗保健服务和药物获取,对有效心力衰竭治疗的需求预计将会上升。

南非和阿联酋等国家正在引领市场,国际制药公司的数量不断增加。竞争格局的特点是本地和全球参与者的混合,创造了合作和创新的机会。解决监管障碍和市场准入等挑战对于该地区未来的增长至关重要。

Heart Failure Drugs Market Regional Image

主要参与者和竞争洞察

心力衰竭药物市场目前的特点是动态竞争格局,其驱动因素是全球心力衰竭患病率不断上升以及对创新治疗方案的日益重视。诺华(瑞士)、百时美施贵宝(美国)和默克公司(美国)等主要参与者都在战略上利用其广泛的研发能力。
 
这些公司致力于通过创新和战略合作伙伴关系增强其产品组合,共同塑造一个越来越依赖先进治疗解决方案和以患者为中心的方法的竞争环境。在商业策略方面,企业越来越多地进行本地化制造和优化供应链,以提高效率和对市场需求的响应能力。
 
全球行业的竞争结构显得适度分散,几个关键参与者发挥着重大影响力。这种碎片化允许多种治疗选择,但这些大公司的集体战略可能会在不久的将来推动整合和合作。 2025 年 8 月,诺华 (Novartis) (CH) 宣布与一家领先的数字健康公司建立战略合作伙伴关系,将人工智能驱动的分析集成到其心力衰竭管理计划中。
 
此举预计将加强患者监测和对治疗方案的遵守,从而改善临床结果。数字健康解决方案的整合意味着向更加个性化医疗的转变,这可能会重新定义患者对心力衰竭管理的参与。 2025年9月,百时美施贵宝(美国)启动了一项新的临床试验,旨在评估一种新型心力衰竭药物与现有疗法相结合的疗效。这一举措强调了该公司对创新的承诺以及扩大心力衰竭患者治疗选择的战略重点。
 
该试验的结果可能会导致治疗策略的重大进步,使百时美施贵宝成为市场的领导者。 2025 年 7 月,默克公司(美国)与一家欧洲生物技术公司签订许可协议,共同开发一种新型心力衰竭药物,扩大了其全球影响力。这一战略行动不仅增强了默克的产品线,也反映了行业内更广泛的合作趋势。这种伙伴关系可能会加速新疗法的开发,从而解决心力衰竭治疗中未满足的医疗需求。
 
截至 2025 年 10 月,当前全球行业的竞争趋势越来越多地由数字化、可持续性和人工智能集成来定义。主要参与者之间的战略联盟正在塑造格局、促进创新并提高治疗的可及性。展望未来,差异化竞争预计将从传统的基于价格的竞争演变为注重技术进步、创新疗法和可靠的供应链,最终使患者和医疗保健系统受益。

Heart Failure Drugs Market市场的主要公司包括

行业发展

在最近的发展中,全球行业取得了显着进步,公司积极参与研发。默克公司推出了一种新的心力衰竭治疗方法,该方法在临床试验中显示出有希望的结果,而辉瑞公司则报告称,在其创新疗法的推动下,市场份额有所增加。并购方面,百时美施贵宝于2023年9月宣布收购一家专注于心力衰竭解决方案的小型生物技术公司,增强其在该领域的产品组合。

此外,罗氏于2023年10月推出了一种新的心力衰竭药物,预计将对治疗标准产生积极影响。吉利德科学公司和诺华公司等公司正在探索合作伙伴关系以扩大其治疗产品。这些主要参与者近期引领的市场估值增长突显了他们致力于满足全球对有效心力衰竭治疗不断增长的需求,而心血管疾病患病率的不断上升加剧了这种需求。此外,2022年,全球行业的投资显着增加,进一步增强了该行业的格局。

这种积极主动的态度反映了对这个重要的医疗保健市场对创新解决方案的迫切需求的回应。

未来展望

Heart Failure Drugs Market 未来展望

心力衰竭药物市场预计将在2025年至2035年间以2.37%的年均复合增长率增长,受益于发病率增加、创新疗法和改善的患者管理策略。

到2035年,心力衰竭药物市场预计将实现显著增长,反映出治疗模式的演变。

市场细分

心力衰竭药物市场药物类别展望

  • 血管紧张素转化酶抑制剂
  • β-adrenergic 受体拮抗剂
  • 利尿剂
  • 血管紧张素 II 受体拮抗剂
  • 矿物皮质激素受体拮抗剂

心力衰竭药物市场患者类型展望

  • 急性心力衰竭
  • 慢性心力衰竭
  • 射血分数保留的心力衰竭

心力衰竭药物市场给药途径展望

  • 口服
  • 静脉注射
  • 皮下

心力衰竭药物市场分销渠道展望

  • 医院药房
  • 零售药房
  • 在线药房

报告范围

市场亮点

FAQs

What is the projected market valuation of the Heart Failure Drugs Market by 2035?

The Heart Failure Drugs Market is projected to reach a valuation of 37.82 USD Billion by 2035.

What was the market valuation of the Heart Failure Drugs Market in 2024?
In 2024, the market was valued at 29.23 USD Billion.
What is the expected CAGR for the Heart Failure Drugs Market during the forecast period 2025 - 2035?
The expected CAGR for the market during the forecast period 2025 - 2035 is 2.37%.
Which drug class had the highest valuation in 2024 within the Heart Failure Drugs Market?

In 2024, Beta Blockers had the highest valuation at 7.0 USD Billion.

What are the projected valuations for Diuretics in 2035?

The projected valuation for Diuretics in 2035 is 7.5 USD Billion.

Which administration route is expected to generate the highest revenue by 2035?

By 2035, the Subcutaneous administration route is expected to generate the highest revenue at 14.82 USD Billion.

What is the market valuation for Chronic Heart Failure drugs in 2024?

In 2024, the market valuation for Chronic Heart Failure drugs was 15.0 USD Billion.

Which distribution channel is anticipated to have the highest growth by 2035?

The Online Pharmacy distribution channel is anticipated to have the highest growth, reaching 14.32 USD Billion by 2035.

Who are the key players in the Heart Failure Drugs Market?
Key players in the market include Novartis, Bristol-Myers Squibb, Merck & Co, and others.
What is the projected valuation for Angiotensin II Receptor Blockers in 2035?

The projected valuation for Angiotensin II Receptor Blockers in 2035 is 5.0 USD Billion.

作者
Author
Author Profile
Satyendra Maurya LinkedIn Research Analyst
An accomplished research analyst with high proficiency in market forecasting, data visualization, competitive benchmarking, and others. He holds a pronounced track record in research and consulting projects for sectors such as life sciences, medical devices, and healthcare IT. His capabilities in qualitative and quantitative analysis have resulted in positive client outcomes. Working on niche market trends, opportunities, sales, and forecasted value is part of his skill set.
Co-Author
Co-Author Profile
Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed medical journals, clinical publications, and authoritative health organizations. Key sources included:

Regulatory & Government Authorities:

US Food & Drug Administration (FDA) – Drug approvals, safety alerts, and cardiovascular drug labeling databases

European Medicines Agency (EMA) – Centralized marketing authorizations and pharmacovigilance data

Pharmaceuticals and Medical Devices Agency (PMDA, Japan) – Regulatory pathways for heart failure therapies

Health Canada – Cardiovascular drug monographs and post-market surveillance

Therapeutic Goods Administration (TGA, Australia) – Heart failure medication registrations

Clinical & Medical Organizations:

American Heart Association (AHA) – Heart failure clinical guidelines and treatment protocols

European Society of Cardiology (ESC) – Heart Failure Association (HFA) clinical practice guidelines

American College of Cardiology (ACC) – Heart failure performance measures and quality indicators

Heart Failure Society of America (HFSA) – Expert consensus statements and drug therapy recommendations

World Heart Federation (WHF) – Global cardiovascular disease burden statistics

Academic & Research Databases:

National Institutes of Health (NIH) – National Heart, Lung, and Blood Institute (NHLBI) clinical trials

National Center for Biotechnology Information (NCBI/PubMed) – Peer-reviewed cardiovascular pharmacology research

ClinicalTrials.gov – Active and completed heart failure drug trials

Cochrane Library – Systematic reviews on heart failure pharmacotherapy

European Society of Cardiology Congress (ESC Congress) abstracts and presentations

Health Statistics & Epidemiology:

Centers for Disease Control and Prevention (CDC) – National Center for Health Statistics (heart failure hospitalizations, mortality)

World Health Organization (WHO) – Global Health Observatory (cardiovascular disease prevalence)

European Centre for Disease Prevention and Control (ECDC) – Heart failure epidemiological trends

National Health Service (NHS, UK) – Hospital Episode Statistics for heart failure admissions

National Bureau of Statistics (China) – Chronic disease surveillance data

Market & Industry Intelligence:

IQVIA Institute for Human Data Science – Pharmaceutical market analytics

Evaluate Pharma – Cardiovascular drug pipeline and revenue forecasts

Bloomberg Intelligence – Pharma sector equity research

Company Annual Reports & SEC Filings (10-K, 10-Q) – Revenue disclosures for heart failure portfolios

These sources were used to collect drug class adoption rates (ACE inhibitors, Beta Blockers, Diuretics, ARBs, MRAs), regulatory approval timelines, clinical safety and efficacy data from landmark trials (PARADIGM-HF, DAPA-HF, EMPEROR-Reduced), patient epidemiology across acute and chronic heart failure segments, administration route preferences (oral vs. intravenous vs. subcutaneous), and distribution channel dynamics (hospital pharmacy, retail pharmacy, online pharmacy).


Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, VPs of Cardiovascular Business Units, Heads of Regulatory Affairs, Chief Medical Officers, and Commercial Directors from pharmaceutical companies creating heart failure treatments (such as SGLT2 inhibitors, ARNI formulations, and novel biologics) were examples of supply-side sources. Board-certified cardiologists, heart failure specialists, clinical pharmacists, hospital pharmacy directors, procurement leaders from community hospitals and academic medical centers, and payers from managed care organizations were examples of demand-side sources. Primary research collected information on clinical adoption patterns for guideline-directed medical therapy (GDMT), pricing strategies for hospital-administered vs. outpatient oral therapies, and reimbursement dynamics for intravenous inotropes and subcutaneous formulations. It also validated market segmentation across drug classes and confirmed new molecular entity pipeline timelines, especially for emerging therapies targeting heart failure with preserved ejection fraction.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (32%), Others (40%)

By Region: North America (40%), Europe (25%), Asia-Pacific (25%), Rest of World (10%)

By Stakeholder Type: Pharmaceutical Manufacturers (45%), Healthcare Providers (30%), Payers & PBMs (15%), Others (10%)


Market Size Estimation

Global market valuation was derived through revenue mapping and prescription volume analysis. The methodology included:

Identification of 50+ key pharmaceutical manufacturers across North America, Europe, Asia-Pacific, and Latin America with active heart failure drug portfolios

Product mapping across ACE inhibitors, Beta Blockers, Diuretics, Angiotensin II Receptor Blockers (ARBs), Mineralocorticoid Receptor Antagonists (MRAs), SGLT2 inhibitors, and ARNI (Angiotensin Receptor-Neprilysin Inhibitors) categories

Analysis of reported and modeled annual revenues specific to heart failure therapeutic portfolios, including both branded and generic formulations

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (prescription volume × ASP by country/region, adjusted for channel mix) and top-down (manufacturer revenue validation, cross-referenced with IQVIA MIDAS data) approaches to derive segment-specific valuations by drug class, administration route (oral, intravenous, subcutaneous), patient type (acute heart failure, chronic heart failure, HFpEF), and distribution channel (hospital pharmacy, retail pharmacy, online pharmacy)

Data Triangulation & Validation

Market estimates were validated through:

Cross-verification of manufacturer-reported cardiovascular revenues against prescription data from national health databases

Alignment of clinical trial outcomes (hospitalization reduction, mortality benefit) with real-world evidence from claims databases

Correlation of epidemiological projections (aging population, rising diabetes/hypertension prevalence) with drug demand forecasts

Expert panel review to reconcile discrepancies between supply-side production capacity and demand-side patient volume projections

下载免费样本

请填写以下表格以获取本报告的免费样本

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.