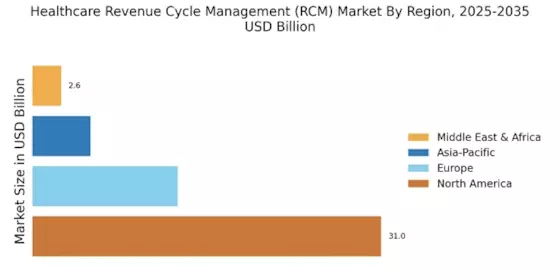
2024 年全球医疗保健收入周期管理市场规模预计为 516 亿美元,预计该市场将从 2025 年的 565.1 亿美元增长到 2035 年的 1403.1 亿美元,2025-2035 年预测期间复合年增长率为 9.50%。北美地区以超过 60.08% 的份额引领市场,创造了约 310 亿美元的收入。
不断增长的医疗保健支出和患者财务责任正在加速对医疗保健收入周期管理解决方案的需求。提供商需要自动计费、付款跟踪、索赔管理和财务分析来改善收款、减少管理效率低下、增强透明度并支持可持续的医疗保健运营。
世界卫生组织报告称,到 2022 年,最贫困人口中四分之三的人因医疗费用而面临经济困难,这更加需要高效的计费、支付管理和财务透明的医疗保健系统。
主要市场趋势和亮点
在技术进步和不断发展的支付模式的推动下,医疗保健收入周期管理市场正在经历强劲的增长,不断增长的收入周期管理(RCM)是医疗保健组织的流程。
- 2024 年,北美地区以 60.08% 的份额领先。
- 2024年欧洲达到129亿美元,占25%的份额。
- 2024 年,医疗保健收入周期管理市场达到 516 亿美元,预计到 2035 年将达到 1403.1 亿美元。
- Optum 确定每个客户每年平均有 110 万美元的未开票收入,这证明了自动化 RCM 优化的巨大机会。
- 2024 年,美国医疗保健支出将达到 5.3 万亿美元,占 GDP 的 18.0%,这增强了对高效 RCM 的需求。
- AI 支持的文档将文档时间缩短了 28.3%,预计每个提供商的每月收入为 2,629 美元,支持技术主导的 RCM 转型。
- EMA 建议 2024 年批准 114 种药物,其中包括 46 种含有新活性物质的药物,以支持欧洲不断发展的医疗保健生态系统。
市场规模与预测
| 2024 年市场规模 | 51.6 (USD Billion) |
| 2035年市场规模 | 140.31 (USD Billion) |
| CAGR (2025 - 2035) | 9.52% |
| 2024 年最大的区域市场份额 | 北美 |
主要参与者
公司如奥普图姆(美国)、Cerner(美国)、麦克森(美国)、Allscripts(美国)、雅典娜健康(美国)、R1 RCM(美国)、Cognizant(美国)、eCatalyst 医疗保健解决方案(美国)是全球市场的一些主要参与者。