Healthcare Consulting Services Market (2026 - 2035)

医疗咨询服务市场研究报告按服务类型(IT咨询、数字咨询、财务咨询、运营咨询、战略咨询)、按应用(运营管理、财务、人口健康、临床)、按最终用户(医院和诊所、生命科学公司、政府组织)和按地区(北美、欧洲、南美、亚太、中东和非洲) - 行业预测到2035年。

Forecast Period
2026-2035
CAGR
9.5%
2025 Market Size
USD 36.94 Billion
2035 Market Size
USD 91.54 Billion
Healthcare ● Updated September 7, 2026 Report ID: MRFR/HC/6388-CR | Pages: 164 | Author: Vikita Thakur, Rahul Gotadki

Healthcare Consulting Services Market Summary

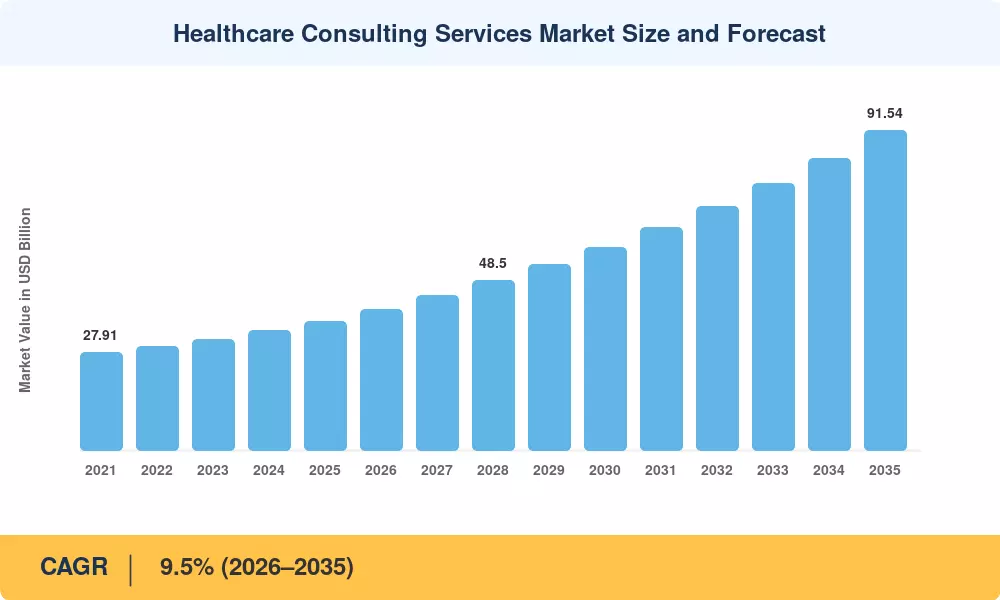
医疗咨询服务市场在2025年达到369.4亿美元,预计在2026年从404.5亿美元增长到2035年的915.4亿美元,预测期内(2026–2035年)年均增长率为9.5%。推动需求的两个因素是:美国医疗保险和医疗补助服务中心扩大价格透明度的要求,迫使医院披露谈判价格,以及针对医疗网络的网络攻击全球激增,根据2024年IBM数据泄露成本报告,网络攻击同比增长74% [1]。这些压力共同推动提供者组织寻求外部咨询专业知识,而这些专业知识在内部无法快速建立。

该行业正处于一个转折点,传统的按服务收费的报销模式正在向与结果挂钩的支付结构转变。基于云的电子健康记录(EHR)迁移项目现在在经合组织国家每年消耗约180亿美元的IT支出 [2],大约90%的C级医疗领导者预计在未来三年内对数字工具的依赖将加深 [3]。能够将网络安全评估与互操作性路线图捆绑在一起的咨询公司正在获得新业务的超大份额。

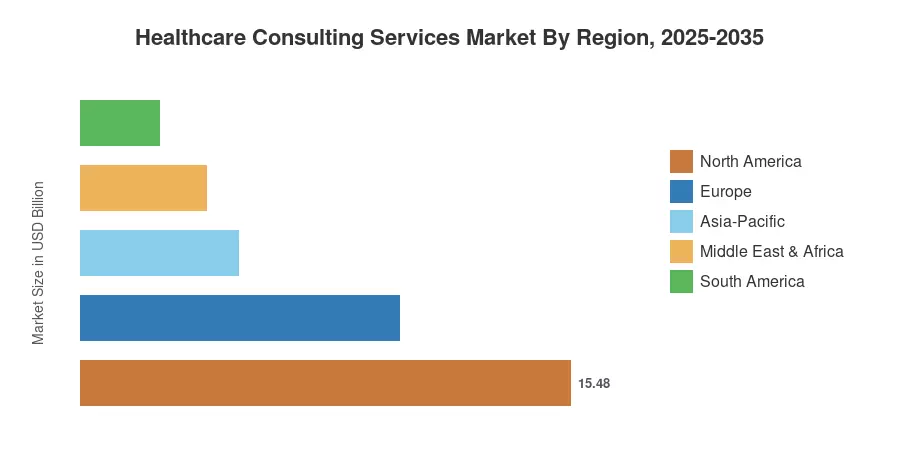
北美占据医疗咨询服务市场的41.9%,其基础是复杂的支付者-提供者关系和成熟的监管框架。亚太地区以13.5%的年均增长率注册了最快的增长,受到日本和中国的人口老龄化以及印度和东南亚私人健康支出上升的推动。欧洲以27.3%的市场份额位居第二,欧洲健康数据空间下的跨境数据法规创造了新的咨询需求。未来十年将奖励那些将深厚的临床领域知识与可扩展的数字交付能力相结合的公司。


关键报告要点

• 按服务类型

  • IT咨询在2025年占据医疗咨询服务市场的34.5%,受到云迁移和EHR优化要求的推动。
  • 数字转型咨询预计将在2035年前以11.0%的年均增长率扩展,是服务类别中增长最快的。
  • 战略咨询在2025年的收入为81.2亿美元,反映出对并购整合咨询的强劲需求。

• 按最终用户

  • 医疗提供者在2025年占据医疗咨询服务市场的50.1%。
  • 预计政府机构将在2035年前以11.8%的年均增长率增长,随着公共卫生数字化的加速。

• 按交付模型

  • 现场咨询在2025年占据医疗咨询服务市场的44.9%份额。
  • 远程/虚拟咨询以12.7%的年均增长率推进,是增长最快的交付模型细分市场。

• 按地区

  • 北美在2025年以41.9%的市场份额领先医疗咨询服务市场。
  • 亚太地区在2035年前以13.5%的年均增长率发展,成为增长最快的地区。


医疗咨询服务市场规模和预测(2021–2035)

市场研究未来的估计基于一种三角测量方法,结合了来自公开报告的咨询公司财务的自上而下的收入分析、42个国家级健康系统的自下而上的需求建模,以及与280多位医疗首席信息官和首席财务官在2024-2025年进行的专有初步访谈的交叉验证。

医疗咨询服务市场规模和预测
Our Impact
Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals
Partnering with 2000+ Global Organizations Each Year
30K+ Citations by Top-Tier Firms in the Industry

驱动因素影响分析

驱动因素 对CAGR的影响 ~% 地理相关性 影响时间线 参考
基于价值的支付模型迁移 ~18% 北美,欧洲 中期 (2–4年) [3]
医疗保健网络安全威胁升级 ~16% 全球 短期 (≤2年) [1]
价格透明度与监管合规 ~15% 北美 短期 (≤2年) [6]
云电子健康记录迁移与互操作性要求 ~14% 全球 中期 (2–4年) [2]
临床工作流程中的AI/ML集成 ~13% 北美,欧洲,亚太 长期 (≥4年) [8]
人口老龄化与慢性疾病负担 ~13% 亚太,欧洲 长期 (≥4年) [11]
远程/混合咨询交付采用 ~11% 全球 中期 (2–4年) [12]


基于价值的支付模型迁移

医疗咨询服务市场的最大结构性驱动因素是从按服务收费转向基于价值的护理安排。医疗保险和医疗补助服务中心(CMS)的负责任护理组织实现公平、可及性和社区健康(ACO REACH)计划现在为超过220万名医疗保险受益人提供服务,并要求参与系统重新设计护理交付工作流程和财务风险分析 [3]。内部精算和人口健康能力有限的提供商企业越来越多地寻求咨询公司在临床、运营和IT领域进行多年的转型计划。


医疗保健网络安全威胁升级

从2022年到2024年,对医院的勒索软件攻击增加了74% [1]。医疗保健行业的平均数据泄露成本最高,达到1093万美元,连续第14年保持这一水平 [1]。这种威胁环境产生了对安全架构评估、事件响应计划和HIPAA风险分析的需求。拥有特定健康IT安全实践的咨询公司在这一子领域经历了两位数的收入增长。


云电子健康记录迁移与互操作性要求

美国国家健康IT协调办公室(ONC)发布了HTI-1规则,要求认证的电子健康记录供应商在2025年12月之前提供基于FHIR的API [14]。合规性导致咨询需求的激增:健康系统需要供应商选择建议、数据迁移规划和工作流程重新设计支持。全球范围内,经济合作与发展组织(OECD)国家预计每年将在电子健康记录现代化计划上花费180亿美元,并预计到2030年每年将以12%的速度增长 [2]


AI和机器学习集成

预计到2030年,全球医疗保健AI支出将超过450亿美元 [8]。使用AI进行临床决策支持、收入周期自动化和预测性人员配置的医院需要在算法验证、变更管理和监管策略等领域获得咨询服务。FDA针对基于AI/ML的软件作为医疗设备的新兴框架为合规性创造了一个五年前不存在的专业咨询细分市场。


约束影响分析

约束 ~% 对CAGR的负面影响 地理相关性 影响时间线 参考
专业健康IT咨询的人才短缺 ~–22% 全球 中期(2–4年) [15]
安全网医院的预算限制 ~–20% 北美,南美 短期(≤2年) [16]
数据隐私监管碎片化 ~–18% 欧洲,亚太地区 长期(≥4年) [9]
临床工作人员对变革的抵制 ~–15% 全球 中期(2–4年) [17]
基本咨询服务的商品化 ~–14% 北美,欧洲 长期(≥4年) [18]

专业健康IT咨询的人才短缺

医疗领域专业知识、网络安全资质和云架构技能的交集定义了一个严重供不应求的劳动力市场。这一约束限制了公司扩大业务的能力,并推高了收费标准,从而缩小了可服务的客户基础——尤其是在中型社区医院中。

安全网医院的预算限制

根据美国医院协会2024年的财务基准报告 [16],安全网和农村医院服务于依赖医疗补助的人群,面临平均-7%的薄利经营。这些机构最需要咨询支持——用于收入周期优化、医疗补助重新确定导航和护理模式重新设计——但却最难以承担。由赠款资助的咨询项目部分弥补了这一差距,但资金周期造成了需求的不稳定和不可预测。

数据隐私监管碎片化

美国的HIPAA、欧洲的GDPR以及亚太地区的新数据保护规则并存,造成了合规复杂性,增加了跨境咨询服务的成本。公司被要求采用特定于管辖区的数据处理方法,这限制了远程参与模式的可扩展性 [9]。即将出台的欧洲健康数据空间法案还将引入额外的二次使用要求,咨询公司必须在为客户提供建议之前了解这些要求。

Healthcare Consulting Services Market Opportunities

人工智能治理和算法验证咨询

随着医院大规模部署临床人工智能工具,对独立算法验证、偏见审计和监管提交咨询的需求将加速增长。到2024年,FDA已批准超过950种人工智能医疗设备 [8],每次部署都会引发关于监控、再培训协议和责任框架的下游咨询需求。

新兴市场公共卫生数字化

印度的Ayushman Bharat数字使命旨在为9.3亿公民提供普遍的健康身份证覆盖,产生了对系统架构设计、变更管理和能力建设的巨大咨询需求 [11]。包括印度尼西亚和越南在内的东南亚国家正在追求类似的国家数字健康平台,为拥有可扩展交付模型的公司开辟了全新市场。

网络安全作为保留服务模型

传统的基于项目的网络安全评估正在让位于管理咨询保留服务,咨询公司提供持续的威胁监控、合规审计和事件响应准备。这种经常性收入模型改善了客户保留率,并平滑了咨询公司的现金流。床位少于500张的医疗系统是管理安全咨询中增长最快的买方细分市场。

数据货币化和真实世界证据咨询

制药公司和医疗技术公司愿意为去标识化的临床数据块支付溢价,以推动真实世界证据药物研究。虽然全球真实世界证据解决方案的市场规模到2030年将达到108.3亿美元,但指导提供者进行法律框架对接和资产评估的咨询团队能够获取高利润的收入份额。

远程交付平台经济学

向远程和混合咨询交付的转变使公司能够在不成比例增加员工人数的情况下为地理分散的客户提供服务。结合视频协作、安全数据室和人工智能辅助分析的平台将每次交付的成本降低了估计的25-35% [12],为早期采用者创造了利润扩展的机会。


Healthcare Consulting Services Market Future Outlook

生成性人工智能作为咨询加速器

生成性人工智能将重塑医疗咨询服务市场中咨询项目的范围、交付和定价方式。使用大型语言模型进行监管文件分析、临床路径基准测试和自动报告生成的公司可以将项目时间缩短30-40% [8]。竞争优势将从劳动套利转向专有人工智能工具开发,倾向于那些投资于特定领域模型微调的公司。

基于平台的交付和咨询市场

将健康系统买家与专家顾问按需匹配的数字平台正在获得关注,类似于重塑相邻行业管理咨询的“人才市场”模式。到2030年,预计15-20%的医疗咨询项目可能通过平台中介获得 [12],这将压缩传统公司的利润空间,同时扩大小众专家的市场准入。

环境、社会及治理(ESG)报告与健康公平咨询

医疗组织面临着越来越大的压力,要求展示在临床公平和可持续性方面的进展。尽管联邦证券交易委员会的气候规则面临撤销,但严格的医疗保险与医疗补助服务中心(CMS)健康公平结构措施以及州级气候法规(如加利福尼亚州的SB 253/261)为平衡区域ESG数据架构的健康系统创造了复杂的合规咨询需求。

精准医疗工作流程整合

向精准医疗的转变——由基因组测序成本下降和伴随诊断批准扩展驱动——要求健康系统重新设计临床工作流程、实验室信息系统和患者同意流程。预计这一细分市场的咨询需求将以大约两倍于整体市场的速度增长,因为学术医疗中心和综合交付网络寻求外部专业知识以实现基因组医学项目的运营 [13]


Healthcare Consulting Services Market Segmentation

按服务类型

细分 关键指标 主要需求驱动因素
IT咨询 34.5% 市场份额(2025) 云迁移、网络安全、电子健康记录互操作性
战略咨询 81.2亿美元(2025) 并购整合、市场进入咨询、增长规划
运营咨询 9.8% 年均增长率(2026–2035) 收入周期优化、供应链重组
数字化转型咨询 11.0% 年均增长率(2026–2035) 人工智能部署、远程医疗扩展、数据平台构建
财务顾问 41.5亿美元(2025) 报销改革导航、成本结构分析
人力资源与劳动力咨询 10.2% 年均增长率(2026–2035) 临床医生倦怠缓解、人员配置模型重组


IT咨询仍然是医疗咨询服务市场中最大的细分领域,受到网络安全需求、云迁移时间表和互操作性要求的推动。医疗系统将其外部咨询预算中最大的份额分配给与IT相关的项目,因为技术决策会带来多年的运营和财务后果。拥有认证云架构和HITRUST评估能力的公司在这一细分市场中收取高额费用。

数字化转型咨询是增长最快的服务类型,反映了人工智能采用、远程医疗平台扩展和企业数据湖计划在提供者组织中的加速。此类别的项目通常比传统IT项目持续时间更长,平均合同价值更高,因为它们需要跨职能的变更管理,涉及临床、运营和财务领域。

按最终用户

细分 关键指标 主要需求驱动因素
医疗提供者 50.1% 市场份额(2025) 护理模型转型、合规性
医疗支付方 95.4亿美元(2025) 索赔自动化、网络适宜性咨询
政府机构 11.8% 年均增长率(2026–2035) 公共卫生数字化、疫情准备规划
生命科学与制药 10.4% 年均增长率(2026–2035) 真实世界证据、市场准入策略


医疗提供者——医院、健康系统和门诊网络——在医疗咨询服务市场中占据最终用户需求的主导地位,因为他们同时面临最广泛的运营、合规和技术压力。大型综合交付网络通常与两到三家咨询公司保持长期合作关系,而较小的社区医院则根据特定的合规或IT迁移需求按项目聘请顾问。

政府机构是增长最快的最终用户细分市场,因为国家和地方卫生当局在数字基础设施、人口健康监测和疫情准备框架上进行投资。世界银行在2024年仅承诺超过50亿美元用于加强卫生系统的项目,咨询服务组件嵌入大多数项目范围中 [11]

按交付模型

细分 关键指标 主要需求驱动因素
现场咨询 44.9% 市场份额(2025) 需要现场存在的复杂实施
远程/虚拟咨询 12.7% 年均增长率(2026–2035) 成本效率、获取稀缺专业知识
混合模型 72.8亿美元(2025) 灵活的参与结构、分阶段交付


现场咨询保持最大的市场份额,因为高风险的项目——电子健康记录上线、并购整合和合规整改项目——需要顾问与客户团队在现场合作。尽管如此,远程交付正在迅速缩小差距。在COVID-19大流行期间采用虚拟咨询的医疗系统发现,某些工作流,包括数据分析、政策制定和培训,可以有效地在不旅行的情况下交付。根据当前的趋势,医疗咨询服务市场预计在2030年代初,远程和混合模型将共同超过现场交付。


区域市场份额分析

地区 关键指标 主要投资主题
北美 41.9% 市场份额 (2025) 合规性、基于价值的护理转型、网络安全
欧洲 27.3% 市场份额 (2025) EHDS 合规性、跨境互操作性、劳动力数字化
亚太地区 13.5% 年均增长率 (2026–2035) 国家数字健康平台、医院现代化、私营部门扩展
南美 25.1 亿美元 (2025) 全民健康覆盖改革、电子健康记录采用、公共医院咨询
中东和非洲 10.8% 年均增长率 (2026–2035) 健康城市大型项目、保险改革、远程医疗基础设施
总计 369.4 亿美元 (2025)

医疗咨询服务市场表现出显著的区域差异,受医疗系统成熟度、监管强度和数字基础设施准备情况的驱动。


北美

国家 关键指标 关键驱动因素
美国 82.4% 的区域份额 CMS 基于价值的支付要求和 HIPAA 执行
加拿大 11.7% 的区域份额 省级卫生系统现代化项目
墨西哥 9.1 亿美元 (2025) IMSS 数字化转型和私立医院扩展


美国在北美医疗咨询服务市场中占主导地位,依托于世界上最复杂的支付者-提供者生态系统和持续产生咨询需求的监管环境。加拿大的省级卫生当局正在投资于人工智能驱动的分诊和等待时间优化,创造新的咨询垂直领域。墨西哥的墨西哥社会保障研究所于2024年推出了13亿美元的数字化路线图,为具备西班牙语服务能力的公司开辟了咨询机会 [10]

欧洲

国家 关键指标 关键驱动因素
德国 9.4% 年均增长率 (2026–2035) 医院改革法 (KHVVG) 实施咨询
英国 27.8 亿美元 (2025) NHS 数字化转型和择期护理恢复
法国 16.2% 的区域份额 Ségur du Numérique 健康IT投资计划
意大利 10.1% 年均增长率 (2026–2035) PNRR资助的远程医疗和区域护理改革
西班牙 9.4 亿美元 (2025) 区域卫生系统整合咨询
北欧国家 8.7% 年均增长率 (2026–2035) 跨境健康数据共享倡议
俄罗斯 5.2 亿美元 (2025) 联邦电子健康平台扩展
欧洲其他地区 11.8% 的区域份额 EU4Health资助的能力建设项目


欧洲的医疗咨询服务市场受到欧洲健康数据空间法规的影响,该法规要求到2028年实现跨境患者数据访问和二次使用治理 [9]。德国的医院改革法迫使基于DRG的报销进行结构性变革,而法国的20亿欧元Ségur du Numérique计划为30000家医疗机构的互操作性升级提供资金。英国的NHS长期劳动力计划为劳动力规划和数字技能咨询创造了持续的需求。

亚太地区

国家 关键指标 关键驱动因素
中国 28.5% 的区域份额 健康中国2030倡议和医院集团整合
印度 14.8% 年均增长率 (2026–2035) Ayushman Bharat数字使命的推出
日本 18.4 亿美元 (2025) 超级老龄化社会护理模式重设计
韩国 12.2% 年均增长率 (2026–2035) 数字健康法规现代化
东盟 13.9% 年均增长率 (2026–2035) 全民健康覆盖扩展和医院公私合营咨询
亚太其他地区 6.7 亿美元 (2025) 开发银行资助的卫生系统强化


亚太地区是医疗咨询服务市场中增长最快的区域,受人口老龄化、中产阶级健康期望上升和雄心勃勃的国家数字化计划的推动。印度单独针对14亿公民的健康ID注册,而中国的健康中国2030蓝图正在重构12000多家公立医院的治理和报销模式 [11]

南美

国家 关键指标 关键驱动因素
巴西 58.6% 的区域份额 SUS现代化和私立医院连锁扩展
阿根廷 4.1 亿美元 (2025) 健康保险改革咨询
南美其他地区 11.4% 年均增长率 (2026–2035) IDB资助的数字健康能力建设


巴西的统一健康系统(SUS)服务超过1.9亿公民,面临持续的运营挑战,这为医疗咨询服务市场创造了稳定的需求。美洲开发银行在2024年承诺为南美的卫生系统强化项目提供8.2亿美元的资金,咨询服务组件嵌入大多数项目设计中 [16]

中东和非洲

国家 关键指标 关键驱动因素
沙特阿拉伯 34.7% 的区域份额 2030愿景健康城市大型项目
阿联酋 11.6% 年均增长率 (2026–2035) 医疗旅游和智能医院建设
南非 3.8 亿美元 (2025) NHI实施咨询
埃及 12.4% 年均增长率 (2026–2035) 全民健康保险法实施
中东和非洲其他地区 22.1% 的区域份额 WHO/世界银行卫生系统强化项目


沙特阿拉伯的2030愿景包括650亿美元的医疗基础设施投资,NEOM的健康和保健区在设施规划、临床路径设计和劳动力战略方面产生了新咨询需求 [19]。南非提议的国家健康保险计划如果完全实施,将需要系统范围内的咨询支持,以进行提供者认证和报销模型设计。该地区的医疗咨询服务市场受益于发展金融机构的资金支持,这为咨询服务采购提供了保障。


医疗咨询服务市场按地区划分,2025-2035

竞争基准测试

医疗咨询服务市场表现出高度集中,前五家公司占据估计38–44%的合并收入份额。赫芬达尔-赫希曼指数处于中等集中范围(~1,200–1,500),反映了全球管理咨询巨头与专业健康IT咨询公司的共存。对于细分市场,进入壁垒适中,但对于同时需要临床、监管和技术能力的全方位服务产品,壁垒较高。

公司 估计收入份额范围 主要服务 战略定位
  ~8–11% 健康系统战略、绩效转型、支付者分析 与高管关系密切的高端战略咨询
  ~7–10% 健康IT实施、合规性、并购咨询 提供端到端咨询与集成技术交付
埃森哲 ~6–9% 数字健康平台、云迁移、人工智能/机器学习部署 以技术为主导的转型,拥有全球交付中心
  ~5–8% 财务咨询、风险与合规、劳动力咨询 强大的监管和审计相关咨询定位
  ~4–7% 医疗运营、成本降低、数据治理 专注于运营效率,具备审计公司信誉
  ~4–6% 基于价值的护理设计、支付者战略、数字健康风险投资 以战略为先的方式,拥有数字风险投资部门
休伦咨询集团 ~3–5% 收入周期、绩效改善、技术咨询 中型市场医院专家,专注于运营
  ~3–5% 公共部门健康、医疗补助、国防健康咨询 政府和公共卫生咨询领导者
Optum咨询服务 ~3–5% 人口健康分析、护理管理、临床整合 拥有专有数据资产的支付者拥有的咨询
-帕尔西农 ~2–4% 交易咨询、商业尽职调查、健康系统并购 专注于交易的咨询,健康领域实践不断增长


最新新闻与发展


  • 埃森哲(2024年3月):与领先的企业技术供应商形成全球战略联盟,加速生成性人工智能在提供者系统中的实施,部署安全数据管道以简化临床记录和运营分析。
  • 医疗保险与医疗补助服务中心(2025年1月):正式推出负责任护理组织初级护理灵活模型(ACO PC Flex Model),引入前瞻性支付选项,以增强收入可预测性并扩展在服务不足的医疗网络中的基于价值的护理基础设施。


  • 休伦咨询集团(2024年1月):通过整合先进的数字健康咨询框架,扩大其医疗运营能力,帮助医疗系统通过将机器人流程自动化直接嵌入收入周期工作流程来缓解劳动力短缺。
  • 欧洲委员会(2025年2月):正式通过欧洲健康数据空间(EHDS)法规,建立统一的跨境电子健康记录框架,并要求健康信息系统遵循严格的自我认证指南。


Healthcare Consulting Services Market Report Scope

参数 详情
市场范围 全球医疗咨询服务市场,包括IT、战略、运营、数字化转型、财务和人力资源/劳动力咨询
研究周期 2021–2035
CAGR 9.5% (2026–2035)
市场规模 (2025) 369.4亿美元
市场规模 (2035) 915.4亿美元
增长最快的细分市场 数字化转型咨询(按服务类型);政府机构(按最终用户);远程/虚拟咨询(按交付模式)
公司简介 埃森哲、休伦咨询集团、Optum咨询服务、帕尔西农
估值货币 美元十亿

常见问题

医疗咨询公司通常如何结构参与定价?
大多数公司使用混合日费模型,范围从每位顾问每天 2,500 美元到 8,000 美元,固定费用安排在明确范围的项目中越来越受到欢迎。与结果挂钩的定价仍然很少见,但在基于价值的护理参与中正在增长 [17]
买家在选择医疗顾问时应该寻找什么认证或认可?
买家应优先考虑拥有 HITRUST 认证评估师、FHIR 互操作性专家以及持有 CPHIMS 或 PMP 证书的员工的公司。这些认证表明了技术深度和对法规的熟悉 [15]
医疗咨询服务市场与一般管理咨询有何不同?
医疗咨询需要对报销系统、临床工作流程和健康数据法规的特定领域知识,而一般实践公司则缺乏这种知识。这种专业化造成了更高的进入壁垒和溢价定价 [7]
医疗咨询服务市场在医院系统的并购后整合中扮演什么角色?
顾问在交易结束后管理广泛的临床整合、电子健康记录系统统一和文化对齐循环。整合费用与目标资产规模、多地点基础设施和监管备案要求直接相关,而不是适应静态成本窗口。
尽管预算有限,中型医院如何获得咨询服务?
合作采购协议、州医院协会团体合同计划和资助的咨询参与使较小的设施能够以降低的费用获得专业知识 [16]
在受监管与不受监管的健康系统中,医疗咨询服务市场有什么区别?
受监管的单一支付系统产生的需求集中在政策实施和劳动力规划周围,而多支付市场则推动更广泛的咨询需求,涵盖报销、合规和竞争战略 [5]
政治周期和行政变更如何影响医疗咨询服务市场?
监管议程的变化会导致咨询需求激增,因为健康系统必须迅速评估新规则对运营和报销的影响。咨询公司保持两党政策团队,以服务于跨行政部门的客户 [3]
作者
作者
Author Profile
Vikita Thakur LinkedIn Senior Research Analyst
She holds an experience of about 5+ years in market research and business consulting projects for sectors such as life sciences, medical devices, and healthcare IT. She possesses a robust background in data analysis, market estimation, competitive intelligence, pipeline analysis market trend identification, and consumer behavior insights. Her expertise lies in technical Sales support, client interaction and project management, designing and implementing market research studies, conducting competitive analysis, and synthesizing complex data into actionable recommendations that drive business growth.
共同作者
Co-Author Profile
Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.

Research Approach

Research Methodology on Healthcare Consulting Services Market

1. Introduction

Healthcare is critically important to the overall economy of any country and the proper functioning of societies. The field of healthcare consulting services is a rapidly growing and developing industry. Healthcare consulting services are a set of specialized services which are offered by firms with expertise in the field of healthcare. These services aid healthcare providers in making the best decisions concerning innovating, development, and operations wherein an entity is solely dedicated to managing healthcare operations; healthcare consulting services can provide experience and tailored solutions for a wide variety of critical needs.

Healthcare consulting services focus exclusively on the healthcare sector and guide strategy and operations, as well as clinical and financial benchmarking, organizational structure and process improvement.

The global healthcare consulting services market is expected to reach an all-time high revenue over the forecast period from 2023 to 2030. Market Research Future (MRFR) conducted a report on the global healthcare consulting services market to provide detailed information on the trends and market settings.

2. Research Methodology

For the current study, the Market Research Future report is used as the basis for the research. The research methodology used in the study is based on both qualitative and quantitative approaches. To understand the market dynamics, market drivers and restraints, a SWOT analysis is conducted. Additionally, Porter's five forces analysis was used to further understand the forces driving the market.

The primary sources of data collected for the research include technology associations, healthcare associations and industry reports. Secondary sources included company websites, case studies, company reports and financial year reports. The research team also conducted interviews with some of the key market players in the industry and talked to them about their strategies and operations.

The market sizing and forecasting are done using market drivers, restraints and opportunities. These drivers, restraints, and opportunities were identified by doing an extensive review of both secondary and primary sources including industry reports and interviews. The forecast was based on extensive research, including market dynamics and dynamics expected to shape the market in the future.

3. Conclusion

The Healthcare Consulting Services market is growing rapidly as healthcare providers are realizing the financial benefits and operational efficiencies this sector can offer. Providers are turning to healthcare consulting services to make the best decisions concerning innovation, development, and operations.

 The research methodology used in the current report is based on both qualitative and quantitative approaches. Porter's five forces analysis and a SWOT analysis were used to gain market insights and to further understand the forces driving and restraining the market. The report provides detailed information on market size and pricing structure, market segmentation, industry trends and drivers, and competitive landscape.

下载免费样本

请填写以下表格以获取本报告的免费样本

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.