HDPE Pipes Market

HDPE管道市场研究报告,按类型(PE 63、PE 80和PE 100)、应用(石油和天然气、灌溉以及水和废水)和地区(北美、欧洲、亚太地区及其他地区) – 市场预测至2035年。
ID: MRFR/PCM/6104-HCR
108 Pages
Pradeep Nandi
Last Updated: August 24, 2026
HDPE Pipes Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)5.37%
2024 Market Size$ 20.29 Billion
2025 Market Size$ 21.38 Billion
2035 Market Size$ 36.08 Billion
Key Players
JM Eagle
Chevron Phillips Chemical Company
WL Plastics
Aliaxis
SABIC
National Pipe and Plastics
Opportunities
  • Growth in Agricultural Applications
  • Infrastructure Development Initiatives
  • Rising Demand for Water Supply Systems

HDPE Pipes Market 摘要

根据市场研究未来的分析,HDPE管道市场规模在2024年预计为202.9亿美元。HDPE管道行业预计将从2025年的213.8亿美元增长到2035年的360.8亿美元,在2025年至2035年的预测期内,复合年增长率(CAGR)为5.37%。

主要市场趋势和亮点

HDPE管道市场正经历强劲增长,受可持续性和技术进步的推动。

  • 市场越来越注重可持续性,关注环保材料和实践。
  • 制造工艺的技术进步正在提升HDPE管道的性能和耐用性。
  • 北美仍然是最大的市场,而亚太地区则成为HDPE管道增长最快的地区。
  • 对供水系统和基础设施发展计划的需求上升是推动市场扩张的关键因素。

市场规模与预测

2024市场规模 202.9(十亿美元)
2035市场规模 360.8(十亿美元)
年均增长率(2025 - 2035) 5.37%

主要参与者

JM Eagle(美国),Chevron Phillips化工公司(美国),WL Plastics(美国),Aliaxis(比利时),SABIC(沙特阿拉伯),National Pipe and Plastics(美国),Dura-Line(美国),Panjin Zhongrun(中国),KWH Pipe(芬兰)
HDPE Pipes Market Drivers

农业应用的增长

农业部门对高效灌溉系统的依赖是HDPE 管道市场的一个显著驱动因素。随着对可持续农业实践需求的增加,HDPE管道被用于滴灌和喷灌系统。这些管道提供了水管理的经济有效解决方案,确保最佳水利用并减少浪费。最近的统计数据显示,农业部门正在大量投资现代灌溉技术,其中相当一部分资金分配给HDPE管道系统。随着农民寻求提高作物产量同时节约水资源,这一趋势可能会持续。此外,HDPE管道的轻便特性便于安装和维护,进一步鼓励其在农业应用中的采用。因此,农业应用的增长有望对HDPE管道市场产生显著影响。

基础设施发展倡议

基础设施发展倡议是HDPE管道市场的一个关键驱动因素。各国政府和私营部门越来越多地投资于基础设施项目,包括交通、公共设施和住房。新道路、桥梁和住宅区的建设需要使用可靠的管道系统来处理水、污水和排水。由于其灵活性、强度和对环境压力的抵抗,HDPE管道特别适合这些应用。最近的报告表明,基础设施支出预计将上升,重点关注可持续材料和技术。这一转变可能会增强对HDPE管道的需求,因为它们与现代基础设施项目的目标相一致。因此,持续的基础设施发展倡议预计将推动HDPE管道市场的增长。

对供水系统需求的上升

对高效供水系统日益增长的需求是HDPE管道市场的主要驱动因素。随着城市人口的增长,对可靠和耐用管道解决方案的需求变得至关重要。HDPE管道因其耐腐蚀性和长寿命而越来越受到水分配网络的青睐。根据最近的数据,供水部门预计将显著扩张,基础设施投资达到前所未有的水平。这一趋势可能会促进HDPE管道市场的发展,因为市政当局和私营实体寻求升级老化的系统并实施新项目。此外,减少水损失的重点推动了HDPE管道的采用,因为它们相比传统材料提供了更优越的密封能力。因此,对供水系统需求的上升预计将推动HDPE管道市场向前发展。

环境法规和标准

严格的环境法规和标准的实施正日益影响HDPE管道市场。全球各国政府正在制定旨在减少环境影响的政策,特别是在建筑和公共设施部门。HDPE管道因可回收且对环境的危害较小而越来越受到青睐,成为首选。遵守这些法规对参与建筑和基础设施发展的公司变得至关重要。最近的数据表明,环保材料的市场正在扩大,HDPE管道因其可持续性特征而处于有利位置。这一监管环境可能会鼓励更多行业采用HDPE管道解决方案,从而推动HDPE管道市场的增长。HDPE管道与环境标准的一致性预计将成为其市场扩展的重要因素。

管道制造技术创新

管道制造中的技术创新在塑造HDPE管道市场中发挥着关键作用。生产技术的进步,如挤出和成型,导致高性能HDPE管道的开发,满足多样化的应用需求。这些创新增强了HDPE管道的耐用性、灵活性和整体性能,使其适用于从市政供水系统到工业应用的广泛用途。最近的趋势表明,制造商越来越多地投资于研发,以提高产品质量并降低生产成本。这种对创新的关注可能会推动HDPE管道市场的竞争,因为公司努力提供更优质的产品。因此,管道制造中的持续技术进步预计将显著影响HDPE管道市场的增长轨迹。

市场细分洞察

按类型:PE 100(最大)与 PE 80(增长最快)

在HDPE管道市场中,PE 100因其卓越的性能特征、耐用性和对环境压力的抵抗力而占据最大的市场份额。该细分市场适用于高压应用,广泛用于供水和基础设施项目。紧随其后的是PE 80,以其性能与成本效益的平衡而受到认可,吸引了住宅和工业应用。尽管PE 63仍然可用,但由于新技术的进步和对更高效材料的偏好,它占据的市场份额较小。

PE 100:主导与 PE 80:新兴

PE 100以其卓越的机械强度和长期性能为特征,使其成为气体和水运输等关键应用的首选。其高等级配方导致较低的维护成本和更长的使用寿命。相反,PE 80作为对较少要求应用的受欢迎替代品,提供了经济实惠和在各个行业中足够性能的吸引组合。随着行业标准的演变,PE 100和PE 80都准备满足对可靠和可持续管道解决方案日益增长的需求,PE 80在新项目中迅速获得关注。

按应用:水和废水(最大)与石油和天然气(增长最快)

在HDPE管道市场中,应用细分多样,但水和废水作为最大细分市场,占据了市场份额的显著部分。这一主导地位是由于基础设施投资的增加,旨在增强供水和处理设施。与此同时,石油和天然气细分市场虽然较小,但由于对安全和高效运输碳氢化合物的需求上升,正在迅速增长,这得益于管道建设和维护技术的进步。 增长趋势表明,石油和天然气细分市场呈现强劲的上升轨迹,受到扩展开采活动和现代化管道系统需求的推动。此外,全球对水管理可持续解决方案的推动正在促进对用于石油和天然气应用的HDPE管道的投资,强调其对腐蚀的优越抵抗力和较长的生命周期,相较于传统材料。这种对水管理和能源运输的双重关注为这些应用细分市场的强劲未来展望做出了贡献。

水和废水(主导)与石油和天然气(新兴)

HDPE管道市场的水和废水细分市场以其在市政和工业应用中的广泛使用为特征。该细分市场不仅代表了主导力量,还享有来自政府旨在增强水基础设施的倡议的相当支持。该领域的HDPE管道因其抗漏性、灵活性和易于安装而受到重视,非常适合运输饮用水和非饮用水。相比之下,石油和天然气行业虽然仍在新兴阶段,但正在迅速追赶。其对耐用性和抵抗环境压力的独特要求导致对HDPE管道的偏好日益增长,因其能够承受恶劣条件而被越来越多地采用。随着两个细分市场的发展,它们将影响管道技术和应用方法的重大进步。

获取关于HDPE Pipes Market的更多详细见解

区域洞察

北美:创新与基础设施增长

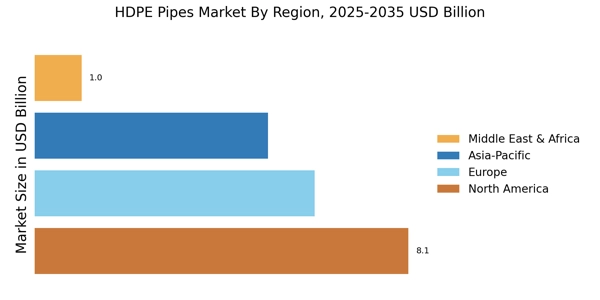
北美的HDPE管道市场正在经历强劲增长,受到基础设施和水管理系统投资增加的推动。该地区的市场份额约为40%,美国是主要贡献者。对可持续材料和水资源保护倡议的监管支持进一步推动了需求,使其成为全球市场的关键参与者。竞争格局由JM Eagle、Chevron Phillips化工公司和WL Plastics等主要参与者主导。这些公司专注于创新并扩展其产品线以满足日益增长的需求。先进的制造设施和强大的分销网络增强了他们的市场地位,确保向建筑和农业等多个领域稳定供应HDPE管道。

欧洲:可持续性与监管合规

欧洲正在成为HDPE管道的重要市场,受到旨在促进可持续实践的严格法规的推动。该地区的市场份额约为30%。德国和法国等国家正在引领潮流,实施鼓励在建筑和基础设施项目中使用环保材料的政策。欧盟减少塑料废物的承诺是市场增长的关键监管催化剂。该地区的主要国家包括德国、法国和英国,主要参与者如Aliaxis和SABIC积极参与。竞争格局的特点是专注于创新和遵守环境标准。公司正在投资于研发,以开发符合监管要求的先进HDPE解决方案,确保其产品既高效又可持续。

亚太地区:快速城市化与增长

亚太地区正在迅速成为HDPE管道市场的关键参与者,受到城市化和基础设施发展的推动。预计该地区将显著增长,中国和印度等国引领需求。该地区的市场份额估计约为25%,得益于政府改善水供应和卫生系统的倡议。监管框架越来越倾向于采用HDPE管道,因为其耐用性和环境效益。中国是该地区最大的市场,Panjin Zhongrun和KWH Pipe等公司做出了重大贡献,而印度的HDPE管道市场由于基础设施现代化和农村水管理项目而持续扩张。竞争格局正在演变,本地制造商正在扩大其能力以满足日益增长的需求。关键参与者的存在和对可持续实践的日益关注正在塑造亚太地区HDPE管道市场的未来,使其成为一个充满活力和竞争的环境。

中东和非洲:资源管理与发展

中东和非洲地区对HDPE管道的需求正在增长,主要受到高效水管理和基础设施发展的需求推动。该地区的市场份额约为5%,沙特阿拉伯和南非等国处于领先地位。旨在改善水供应和卫生的政府倡议是主要的增长驱动因素,同时建筑和工业项目的投资也在增加。在该地区,竞争格局包括SABIC等关键参与者和专注于扩展产品供应的本地制造商。成熟公司的存在和对可持续解决方案的日益重视正在塑造市场动态。随着该地区的持续发展,对HDPE管道的需求预计将上升,受到公共和私营部门投资的推动。

HDPE Pipes Market Regional Image

主要参与者和竞争洞察

HDPE管道市场目前的特点是动态竞争格局,受到对耐用和耐腐蚀管道解决方案需求增加的推动,涵盖水供应、灌溉和建筑等多个领域。关键参与者如JM Eagle(美国)、Chevron Phillips化工公司(美国)和Aliaxis(比利时)正在通过创新和区域扩展进行战略定位。JM Eagle(美国)专注于通过先进的HDPE解决方案增强其产品组合,而Chevron Phillips化工公司(美国)则强调其制造过程中的可持续实践。Aliaxis(比利时)积极寻求合作伙伴关系以增强其市场存在,表明向增强竞争优势的协作战略的集体转变。在商业策略方面,公司越来越多地本地化制造,以减少交货时间并优化供应链。HDPE管道市场似乎适度分散,多个参与者争夺市场份额。这种分散允许多样化的策略,因为公司利用其独特的优势来捕捉市场的特定细分。关键参与者的集体影响塑造了一个竞争环境,在这里,创新和运营效率至关重要。
在8月,JM Eagle(美国)宣布推出一条新的环保HDPE管道系列,旨在减少环境影响。这一战略举措不仅与全球可持续发展趋势相一致,还使公司在环保制造方面处于领先地位。通过投资于可持续产品开发,JM Eagle(美国)可能会吸引环保意识强的客户并增强其市场份额。
在9月,Chevron Phillips化工公司(美国)公布了一项重大投资,旨在扩大其在北美的HDPE管道生产能力。这一扩展预计将满足该地区日益增长的需求,特别是在建筑和基础设施领域。通过增加生产能力,Chevron Phillips化工公司(美国)旨在巩固其作为市场关键供应商的地位,可能导致规模经济的改善和成本的降低。
在7月,Aliaxis(比利时)与一家领先的技术公司达成战略合作,以将数字解决方案集成到其制造过程中。这一合作预计将通过先进的数据分析和自动化提高运营效率和产品质量。通过拥抱数字化转型,Aliaxis(比利时)可能会提高其竞争优势,更有效地响应市场需求。
截至10月,HDPE管道市场正在见证数字化、可持续性和人工智能在制造过程中的整合等趋势。战略联盟越来越多地塑造竞争格局,使公司能够利用互补优势。展望未来,竞争差异化预计将从传统的基于价格的竞争转向关注创新、技术进步和供应链可靠性,反映出市场动态的更广泛转变。

HDPE Pipes Market市场的主要公司包括

行业发展

2021年11月,美国法案允许为水和废水处理基础设施发展提供550亿美元的资金,以更多地投资于HDPE管道。这是因为宾顿港(Benton Harbor)的人口为9600人,由于金属管道腐蚀导致水中铅含量过高,不得不使用瓶装水饮用和烹饪

2021年3月3日,Prinsco, Inc.宣布与致力于保护和改善水资源的工程公司Momentum Environmental进行新的合作。他们的产品“Preserver”作为一种新颖且具有成本效益的重力分离器解决方案被引入到Prinsco产品线中,用于雨水处理2023年10月,Uponor,一家领先的管道和基础设施解决方案提供商,推出其新一代PEX(交联聚乙烯)管道,为HDPE管道应用提供增强的性能和可持续性特征。

未来展望

HDPE Pipes Market 未来展望

预计HDPE管道市场将在2025年至2035年间以5.37%的年均增长率增长,受建筑、农业和水管理部门需求增加的推动。

到2035年,HDPE管道市场预计将实现强劲增长,巩固其全球地位。

市场细分

HDPE管道市场类型展望

  • PE 63
  • PE 80
  • PE 100

HDPE管道市场应用展望

  • 石油和天然气
  • 灌溉
  • 水和废水

报告范围

FAQs

What is the projected market valuation of the HDPE Pipes Market by 2035?

The HDPE Pipes Market is projected to reach a valuation of 36.08 USD Billion by 2035.

What was the market valuation of HDPE Pipes in 2024?

The overall market valuation of HDPE Pipes was 20.29 USD Billion in 2024.

What is the expected CAGR for the HDPE Pipes Market during the forecast period 2025 - 2035?

The expected CAGR for the HDPE Pipes Market during the forecast period 2025 - 2035 is 5.37%.

Which application segment had the highest valuation in 2024 for HDPE Pipes?

In 2024, the Water & Wastewater application segment had the highest valuation at 9.21 USD Billion.

What are the projected valuations for the PE 100 segment by 2035?

The PE 100 segment is projected to reach a valuation of 18.08 USD Billion by 2035.

Who are the key players in the HDPE Pipes Market?

Key players in the HDPE Pipes Market include JM Eagle, Chevron Phillips Chemical Company, and SABIC.

What is the projected valuation for the Oil & Gas application segment by 2035?

The Oil & Gas application segment is projected to reach a valuation of 10.8 USD Billion by 2035.

How does the valuation of the PE 80 segment compare between 2024 and 2035?
The valuation of the PE 80 segment is expected to increase from 6.09 USD Billion in 2024 to 10.8 USD Billion by 2035.
What is the projected valuation for the Irrigation application segment by 2035?
The Irrigation application segment is projected to reach a valuation of 9.0 USD Billion by 2035.
What does the market data suggest about the growth potential of HDPE Pipes?
The market data suggests a robust growth potential for HDPE Pipes, with a projected increase in valuation from 20.29 USD Billion in 2024 to 36.08 USD Billion by 2035.
作者
Author
Author Profile
Pradeep Nandi LinkedIn Senior Research Analyst
I have a bachelor's degree in mechanical engineering and an MBA. I have more than two years of expertise in the retail, food, and beverage, chemical, and material industries, and hence have developed a sound cross-domain expertise. A firm believer in lifelong learning and sharing of knowledge. Having a proclivity for hatching ideas and trying to absorb as much information as possible in a short amount of time. Introducing corporates to the data and insight, which enables them to move from probability to possibility, has been my key areas of interest. 

Research Approach

Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, industry standards repositories, peer-reviewed engineering journals, and authoritative infrastructure & plastics industry organizations. Key sources included the Plastics Pipe Institute (PPI), American Chemistry Council (ACC), European Plastic Pipes and Fittings Association (TEPPFA), China Plastics Processing Industry Association (CPPIA), Indian Plastics Institute (IPI), ASTM International, International Organization for Standardization (ISO), American Water Works Association (AWWA), US Environmental Protection Agency (EPA), US Bureau of Transportation Statistics, European Environment Agency (EEA), Eurostat Construction Database, UN-Habitat Global Urban Observatory, World Bank Infrastructure Data, National Standards Bodies (ANSI, DIN, BSI, JIS), and ministry of water resources & public works departments from key markets. These sources were used to collect pipeline infrastructure statistics, regulatory compliance data, material standards certifications, grade-wise production capacities, and municipal spending patterns for PE 63, PE 80, PE 100 grades across water supply, sewage, agricultural irrigation, and oil & gas applications.

Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. The supply-side sources consisted of CEOs, VPs of Manufacturing, plant leaders, raw material procurement directors, and R&D heads from HDPE resin producers, pipe extrusion manufacturers, and compounding facilities. The demand-side sources included project managers from civil engineering contractors, infrastructure developers, and EPC (Engineering, Procurement, Construction) firms, as well as municipal water utility directors, public works engineers, agricultural irrigation coordinators, and oil and gas pipeline procurement managers. The market segmentation was validated by grade and diameter, capacity expansion timelines were confirmed, and insights on fusion welding adoption, trenchless installation trends, specification standards (ISO 4427, ASTM F714), and tender pricing dynamics were gathered through primary research.

Primary Respondent Breakdown:

• By Designation: C-level Primaries (32%), Director Level (35%), Others (33%)

• By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)

Market Size Estimation

Global market valuation was derived through production volume analysis and revenue mapping across the value chain. The methodology included:

• Identification of over 50 significant manufacturers in North America, Europe, Asia-Pacific, Latin America, and the Middle East and Africa

• Product mapping across PE 63, PE 80, PE 100, and other specialty grades (PE 100-RC, PE 4710)

• Diameter segmentation analysis covering <110mm, 110-500mm, and >500mm categories

• Analysis of reported and modeled annual revenues specific to HDPE pipe portfolios, including extrusion line capacities and utilization rates

• Coverage of manufacturers representing 72-78% of global market share in 2024

• Extrapolation using bottom-up (grade-wise production volume × ASP by country/region) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations for water supply, sewage systems, agricultural irrigation, and industrial applications

下载免费样本

请填写以下表格以获取本报告的免费样本

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.