Geospatial Market

地理空间市场规模、份额和趋势分析报告 按类型(表面分析、网络分析、地理可视化、其他)、按技术(遥感、GPS、GIS、其他)、按最终用户(房地产与建筑、汽车、公共事业与通信、政府、国防与情报、自然资源、其他)以及按地区(北美、欧洲、亚太、中东与非洲和南美) – 预测市场到2035年。
ID: MRFR/ICT/1808-CR 128 Pages Kiran Jinkalwad Last Updated: September 26, 2026
Geospatial Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)9.12%
2024 Market Size$ 105.06 Billion
2025 Market Size$ 114.64 Billion
2035 Market Size$ 274.41 Billion
Key Players
Esri
Hexagon
Trimble
Autodesk
HERE Technologies
Maxar Technologies
Opportunities
  • Advancements in Satellite Technology
  • Growing Demand for Location-Based Services
  • Increased Investment in Geospatial Startups

Geospatial Market 摘要

主要市场趋势和亮点

市场规模与预测

CAGR (2025 - 2035) 9.12%

主要参与者

Esri (US), Hexagon (SE), Trimble (US), Autodesk (US), HERE Technologies (NL), Maxar Technologies (US), Planet Labs (US), Carto (ES), Geosys (FR)

Geospatial Market Drivers

卫星技术的进步

由于卫星技术的进步,地理空间市场正在经历显著的转型。增强的卫星能力,包括更高分辨率的图像和改进的数据收集方法,正在推动对地理空间解决方案的需求。小型卫星的普及,通常被称为立方卫星,使得以更低的成本收集高质量的地理空间数据变得更加可行。这一趋势在卫星发射数量的增加中得到了体现,2023年单年发射数量超过100次。随着组织寻求利用这些数据进行从城市规划到灾害管理的应用,地理空间市场有望实现 substantial 增长。卫星数据与其他地理空间技术的集成进一步增强了其效用,暗示该行业的未来将是强劲的。

对基于位置的服务的需求增长

地理空间市场正在见证对基于位置的服务(LBS)需求的激增,这一趋势是由于对移动设备和互联网的日益依赖。各个行业的企业,包括零售、运输和物流,正在利用地理空间数据来增强客户体验和优化运营。根据最近的估计,LBS市场预计到2026年将达到1000亿美元,这为地理空间服务提供商提供了重要机会。通过地理空间洞察分析消费者行为的能力使公司能够做出明智的决策,从而提高效率和盈利能力。这一趋势强调了地理空间技术在塑造现代商业战略中的关键作用,并突显了地理空间市场持续扩展的潜力。

对地理空间初创公司的投资增加

地理空间市场正在经历对专注于创新地理空间解决方案的初创公司的投资浪潮。对地理空间技术公司的风险投资激增,2023年的投资超过50亿美元。这一资本的涌入正在促进创新,并使得实时制图和高级分析等尖端应用的开发成为可能。投资者正在认识到地理空间技术在解决农业、运输和环境监测等各个行业复杂挑战中的潜力。随着这些初创公司的不断涌现和发展,它们可能会推动地理空间市场的进一步进步,创造新的增长和合作机会。

对地理空间倡议的监管支持

地理空间市场正在受益于各个地区对地理空间倡议的监管支持增加。各国政府正在认识到地理空间数据在决策过程中的重要性,从而制定促进数据共享和合作的政策。例如,旨在增强公众使用地理空间数据的倡议正在获得关注,这可能会导致更有信息的公民和改善的治理。国家地理空间框架的建立也表明了这一趋势,因为各国寻求标准化数据的收集和使用。这种监管环境可能会促进地理空间市场的创新和增长,因为利益相关者被鼓励开发与这些支持政策相一致的解决方案。

地理空间数据在智慧城市中的整合

地理空间市场与智慧城市的发展日益交织,地理空间数据在城市规划和管理中发挥着关键作用。随着城市努力变得更加高效和可持续,地理空间技术的整合对于优化资源分配和改善基础设施至关重要。预计到2025年,地理空间市场将超过2万亿美元,地理空间数据将在这一转型中作为基础元素。通过利用地理空间分析,城市规划者可以更好地理解交通模式、环境影响和人口动态。这种整合不仅提升了城市生活的质量,也使地理空间市场成为未来城市发展的关键参与者。

市场细分洞察

按类型:表面分析(最大)与网络分析(增长最快)

在地理空间市场中,表面分析因其在各个行业的广泛应用而占据了显著的市场份额。该细分市场包含多种方法,促进表面数据的分析,使组织能够做出明智的决策。相比之下,网络分析虽然目前市场份额较小,但随着公司寻求先进的解决方案来分析复杂的网络结构和依赖关系,正在迅速获得关注。网络分析的增长受到对数据驱动决策工具需求增加的推动,特别是在城市规划和交通管理方面。技术的进步,如人工智能和机器学习的整合,正在增强网络分析的能力,使其被视为地理空间市场中的关键组成部分。这两个细分市场都是必不可少的,但在互联世界中对连接性和分析的日益需求正在推动网络分析向更快的增长迈进。

表面分析(主导)与地理可视化(新兴)

表面分析在地理空间市场中占据主导地位,具有处理和解释大量表面数据的能力。该细分市场对环境监测、农业和城市发展等行业至关重要,其中精确的表面信息至关重要。另一方面,地理可视化作为一个新兴细分市场,专注于地理空间数据的可视化表示。虽然它目前的市场地位较小,但随着可视化工具和技术在数据呈现和叙事中的重要性日益增强,其相关性正在增长。用户友好的地理可视化工具的兴起使复杂数据变得更加易于访问,增加了其在各个行业的采用。总之,这些细分市场在增强地理空间分析和决策中发挥着关键作用。

按技术:遥感(最大)与GPS(增长最快)

在地理空间市场中,遥感占据了技术细分市场的最大份额,利用其从远处捕获数据的能力,为空间现象提供全面的洞察。紧随其后,GPS技术由于对基于位置的服务需求增加而迅速被采用,其在各个行业的应用推动了其市场份额的增长。这些技术在许多地理空间应用中变得不可或缺,从环境监测到城市规划。

技术:遥感(主导)与GPS(新兴)

遥感技术被认为是地理空间市场中的主导力量。它利用卫星和空中传感器收集有关地球表面的数据,推动农业、林业和天气预报等应用的进步。另一方面,GPS作为一个关键参与者迅速获得关注,得益于移动设备的普及和对导航解决方案的依赖增加。这项技术提供准确定位信息的能力对现代应用至关重要,使其成为物流、交通和智慧城市发展的基本工具。

按最终用户:房地产与建筑(最大)与汽车(增长最快)

在地理空间市场中,房地产和建筑行业主导了最终用户细分市场,利用地理空间技术进行土地测量、选址和项目管理。该细分市场受益于精确的位置数据和制图能力,这在城市发展和基础设施项目中至关重要。凭借显著的市场份额,这些行业推动对先进地理空间解决方案的需求,以提高效率和决策过程。相反,汽车行业由于智能车辆和自动驾驶技术的兴起,正在成为增长最快的细分市场。地理空间分析的进步,如实时导航和基于位置的服务,正在改变汽车应用。随着消费者偏好向连接性和数据驱动的洞察转变,汽车行业正在大量投资于地理空间技术,推动未来几年的显著增长。

房地产与建筑(主导)与汽车(新兴)

房地产和建筑行业在地理空间市场中代表了一个主导力量,广泛依赖空间数据用于城市规划、场地分析和资产管理等各种应用。这些行业利用地理空间技术实现精确和高效,降低成本并优化项目结果。相比之下,汽车行业作为一个新兴参与者,正在通过将地理空间数据整合到导航系统和车与基础设施通信中迅速发展。随着汽车技术的进步,特别是在电气化和自动化方面,地理空间解决方案变得不可或缺,促进创新并创造一个高度动态的环境。预计这一新兴细分市场将见证加速采用,进一步改变交通运输。

获取关于Geospatial Market的更多详细见解

区域洞察

北美:创新与领导中心

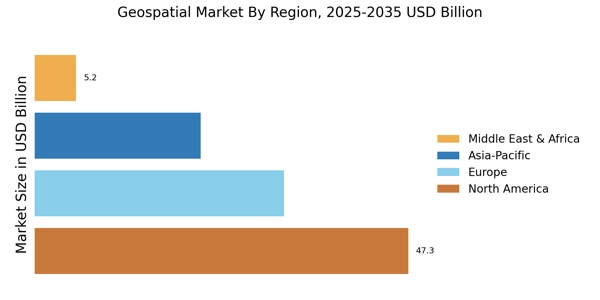
北美是地理空间技术最大的市场,约占全球市场份额的45%。该地区的增长受到技术进步、对基于位置的服务需求增加和政府法规支持的推动。美国政府一直积极投资于地理空间基础设施,增强各个行业(包括城市规划和灾害管理)中的数据可访问性和使用。竞争格局强劲,Esri、Trimble和Autodesk等主要参与者引领潮流。美国仍然是主导力量,加拿大紧随其后,成为第二大市场,约占整体份额的10%。创新初创公司和成熟公司的存在促进了一个动态环境,推动了农业、交通和环境监测等行业中地理空间应用的边界。

欧洲:新兴的地理空间市场强国

欧洲在地理空间市场中正在经历显著增长,约占全球份额的30%。该地区的扩展受到严格法规的推动,促进数据透明度和环境可持续性。欧洲空间局的哥白尼计划等倡议在增强卫星数据可访问性方面发挥了关键作用,推动了农业和城市发展等各个行业对地理空间解决方案的需求。德国、法国和英国等领先国家在这一增长中处于前沿,竞争格局中有HERE Technologies和Geosys等主要参与者。欧洲市场的特点是对创新和合作的强烈重视,公私部门之间的众多合作伙伴关系至关重要,以开发满足该地区独特挑战和机遇的先进地理空间技术。

亚太地区:快速增长的市场

亚太地区正在迅速崛起为地理空间市场的重要参与者,约占全球份额的20%。该地区的增长受到城市化加速、政府对智慧城市倡议的投资以及各个行业对地理空间技术日益采用的推动。中国和印度等国在这一增长中处于领先地位,正在对基础设施和技术进行大量投资,以增强数据收集和分析能力。中国是该地区最大的市场,其次是印度,后者对地理空间解决方案的需求正在激增。竞争格局正在演变,既有成熟公司也有初创公司正在创新,以满足交通、农业和环境管理等行业日益增长的需求。Hexagon和Planet Labs等主要参与者的存在进一步增强了该地区的市场动态。

中东和非洲:资源丰富的前沿

中东和非洲地区在地理空间市场中逐渐崭露头角,目前约占全球份额的5%。增长主要受到基础设施开发投资增加和高效资源管理需求的推动。阿联酋和南非等国的政府正在认识到地理空间技术在城市规划和环境监测中的重要性,导致对创新解决方案的需求激增。竞争格局仍在发展,地方和国际参与者混合进入市场。主要参与者专注于量身定制的解决方案,以应对区域挑战,如水资源管理和城市化。Carto和Maxar Technologies等公司的存在表明了对利用地理空间数据进行战略决策的日益关注,涉及农业和房地产等各个行业。

Geospatial Market Regional Image

主要参与者和竞争洞察

地理空间市场目前的特点是动态竞争格局,受到技术进步和对基于位置的服务需求增加的推动。Esri(美国)、Hexagon(瑞典)和Trimble(美国)等主要参与者在战略上定位,以利用其创新能力和广泛的产品组合。Esri(美国)专注于增强其地理信息系统(GIS)解决方案,而Hexagon(瑞典)则通过其传感器和软件集成强调智能数字现实。Trimble(美国)积极追求数字化转型举措,特别是在农业和建筑领域,这些共同塑造了一个越来越依赖数据驱动决策和实时分析的竞争环境。这些公司的商业策略反映了优化运营和增强市场存在的共同努力。地理空间市场似乎适度分散,既有成熟的参与者,也有新兴的初创公司。地方化制造和优化供应链是普遍策略,使公司能够迅速响应区域需求。这些主要参与者的集体影响促进了一个鼓励创新和合作的竞争结构,最终通过改善服务提供使最终用户受益。2025年8月,Esri(美国)宣布与联合国建立合作伙伴关系,通过先进的GIS技术增强灾害响应能力。这一合作在战略上具有重要意义,因为它将Esri置于人道主义努力的前沿,展示了其利用地理空间数据为社会公益服务的承诺。这类举措不仅提升了Esri的品牌声誉,还扩大了其在公共部门的市场覆盖面,那里对地理空间解决方案的需求正在上升。2025年9月,Hexagon(瑞典)推出了一套新的AI驱动分析工具,旨在优化城市规划和基础设施管理。这一战略举措强调了Hexagon将人工智能整合到其产品中的重点,可能会彻底改变城市如何管理资源和规划未来增长。通过利用人工智能,Hexagon(瑞典)可能会增强其竞争优势,吸引寻求创新解决方案以应对复杂城市挑战的市政当局。2025年7月,Trimble(美国)推出了一个新平台,旨在通过增强的地理空间数据集成来简化建筑项目管理。这一举措反映了Trimble在建筑行业内数字化转型的承诺,解决了该行业对效率和准确性日益增长的需求。通过提供一个将地理空间数据与项目管理工具集成的综合解决方案,Trimble有望在建筑市场中占据更大份额,在该市场中,精确性和及时决策至关重要。截至2025年10月,地理空间市场正在经历向数字化、可持续性和人工智能整合的明显转变。主要参与者之间的战略联盟越来越多地塑造竞争格局,促进创新和协作解决方案。竞争差异化的演变似乎正在从传统的基于价格的竞争转向关注技术创新、供应链的可靠性以及提供量身定制解决方案的能力。这一趋势表明,优先考虑创新和战略合作伙伴关系的公司可能会在地理空间市场中脱颖而出。

Geospatial Market市场的主要公司包括

Recent Industry Developments

  • Q3 2026: Esri (US)announced an initiative providing accessible GIS tools and resources to help small businesses and municipalities integrate location intelligence into their core operations.
  • Q3 2026: Trimble (US) launched Trimble Financials, a job-costing and financial software connected with Trimble Connect to streamline field-to-office geospatial and project data workflows.

  • Q3 2026: Autodesk (US) announced agentic AI advancements across its industry clouds, integrating spatial intelligence and automation tools into Autodesk Forma for AEC and urban design.

  • Q3 2026: HERE Technologies (NL)expanded its European partnership with NIO to deliver updated live maps and high-precision lane guidance for Navigation on Autopilot systems.

  • Q4 2024: EarthDaily Analytics Announces Acquisition of Descartes Labs EarthDaily Analytics acquired Descartes Labs to strengthen its geospatial AI capabilities and expand into multiple high-value industry verticals, enhancing its platform for future geospatial acquisition opportunities.
  • Q3 2024: KKR Completes Acquisition of Geospatial Market Software Business IQGeo KKR, a global investment firm, completed its acquisition of IQGeo, a geospatial software business, furthering its investment in the geospatial technology sector.
  • Q3 2024: Bentley Systems Acquires 3D Geospatial Market Company Cesium Bentley Systems acquired Cesium, a leading 3D geospatial company, to combine Cesium’s open platform and 3D Tiles standard with Bentley’s iTwin Platform, enabling advanced digital twin solutions for infrastructure engineering.
  • Q2 2025: Bentley Systems, Incorporated announced a collaboration with Google to enhance infrastructure management using advanced asset analytics. Bentley Systems partnered with Google to integrate Google's Imagery Insights and AI technologies into infrastructure management, enabling rapid detection and assessment of roadway conditions for transportation departments.
  • Q1 2025: Esri introduced the Content Store for ArcGIS, a web application designed to simplify the acquisition and integration of commercial satellite imagery. Esri launched the Content Store for ArcGIS, developed with SkyWatch, to streamline access to high-resolution commercial satellite imagery from providers like Maxar, improving efficiency for organizations acquiring geospatial data.

未来展望

Geospatial Market 未来展望

预计地理空间市场将在2025年至2035年间以9.12%的年均增长率增长,推动因素包括技术进步、对基于位置的服务的需求增加以及数据分析能力的增强。

到2035年,地理空间市场预计将成为全球技术基础设施的重要组成部分。

市场细分

地理空间市场类型展望

  • 表面分析
  • 网络分析
  • 地理可视化
  • 其他

地理空间市场最终用户展望

  • 房地产与建筑
  • 汽车
  • 公用事业与通信
  • 政府
  • 国防与情报
  • 自然资源
  • 其他

地理空间市场技术展望

  • 遥感
  • 全球定位系统
  • 地理信息系统
  • 其他

报告范围

MARKET SIZE 2024 105.06(USD Billion)
MARKET SIZE 2025 114.64(USD Billion)
MARKET SIZE 2035 274.41(USD Billion)
COMPOUND ANNUAL GROWTH RATE (CAGR) 9.12% (2025 - 2035)
REPORT COVERAGE Revenue Forecast, Competitive Landscape, Growth Factors, and Trends
BASE YEAR 2024
Market Forecast Period 2025 - 2035
Historical Data 2019 - 2024
Market Forecast Units USD Billion
Key Companies Profiled Esri (US), Hexagon (SE), Trimble (US), Autodesk (US), HERE Technologies (NL), Maxar Technologies (US), Planet Labs (US), Carto (ES), Geosys (FR)
Segments Covered Type, Technology, End-User, Region
Key Market Opportunities Integration of artificial intelligence in geospatial analytics enhances decision-making across various sectors.
Key Market Dynamics Technological advancements drive competitive forces, enhancing data accuracy and accessibility in the Geospatial Market.
Countries Covered North America, Europe, APAC, South America, MEA

Frequently Asked Questions

到2035年,地理空间市场的预计市场估值是多少?

地理空间市场预计到2035年将达到274.41亿美元的估值。

2024年地理空间市场的整体市场估值是多少?

2024年,地理空间市场的整体市场估值为105.06亿美元。

在2025年至2035年的预测期内,地理空间市场的预期年复合增长率(CAGR)是多少?

在2025年至2035年的预测期内,地理空间市场的预期年复合增长率为9.12%。

哪些公司被视为地理空间市场的关键参与者?

地理空间市场的关键参与者包括Esri、Hexagon、Trimble、Autodesk、HERE Technologies、Maxar Technologies、Planet Labs、Carto和Geosys。

按类型划分,地理空间市场的主要细分领域有哪些?
按类型划分,主要细分领域包括表面分析、网络分析、地理可视化和其他,估值范围从200亿到800亿美金。
地理空间市场在GIS技术细分领域的表现如何?
GIS技术细分领域预计将显著增长,估值预计在400亿到1000亿美金之间。
地理空间市场中遥感细分领域的估值范围是多少?
地理空间市场中的遥感细分领域估值范围为200亿到500亿美金。
哪些最终用户行业推动了地理空间市场的增长?
推动增长的最终用户行业包括政府、国防与情报、房地产与建筑,以及公用事业与通信,估值范围从100亿到500亿美金。
到2035年,网络分析细分领域的预计增长是多少?
网络分析细分领域预计将增长,估值预计在250亿到650亿美金之间,到2035年。
2025年地理空间市场的表现与2024年相比如何?
预计2025年地理空间市场的表现将比2024年的105.06亿美元估值有所增长。
作者
Author Author Profile Kiran Jinkalwad LinkedIn Research Associate Level - II
Kiran Jinkalwad brings over four years of experience in market research, specializing in the ICT and Semiconductor sectors. She has worked on 50+ projects, including custom studies for companies like Microsoft and Huawei, addressing complex business challenges. With a background in Electronics and Telecommunication, Kiran excels in market estimation, forecasting, and strategic analysis. His sharp analytical skills and industry knowledge consistently deliver actionable insights for diverse clients.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of geospatial intelligence databases, peer-reviewed remote sensing journals, cartographic publications, and authoritative earth observation organizations. Key sources included the United States Geological Survey (USGS) Earth Explorer, National Aeronautics and Space Administration (NASA) Earth Observatory, National Geospatial-Intelligence Agency (NGA), National Oceanic and Atmospheric Administration (NOAA) National Centers for Environmental Information, European Space Agency (ESA) Copernicus Programme, Group on Earth Observations (GEO) Secretariat, Open Geospatial Consortium (OGC) Standards Repository, American Society for Photogrammetry and Remote Sensing (ASPRS), International Society for Photogrammetry and Remote Sensing (ISPRS), Urban and Regional Information Systems Association (URISA), IEEE Geoscience and Remote Sensing Society, International Journal of Geographical Information Science, Remote Sensing of Environment journal, ISPRS Journal of Photogrammetry and Remote Sensing, World Bank Open Data Portal (geospatial indicators), and national mapping agency reports from key markets including Ordnance Survey (UK), Bundesamt für Kartographie (Germany), and National Administration of Surveying, Mapping and Geoinformation (China).

These sources were employed to compile satellite deployment statistics, geospatial data licensing metrics, regulatory compliance frameworks, technology adoption trends, and market landscape analysis for GIS platforms, remote sensing technologies, GPS/GNSS solutions, and geospatial analytics services.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. The supply-side sources identified included CEOs, CTOs of Geospatial Intelligence, Heads of Satellite Operations, Chief Geospatial Officers, VPs of Product Development for GIS platforms, and Commercial Directors for location-based services from geospatial technology manufacturers, satellite operators, and OEMs. Demand-side sources included Chief Data Officers in real estate development, Geospatial Information Officers in defense and intelligence agencies, Directors of Fleet Management in automotive sectors, Utility Infrastructure Managers, Urban Planning Directors, and Procurement Leads from government mapping agencies, construction firms, and environmental consulting organizations. The market segmentation was validated across surface analytics and network analytics platforms, the satellite launch and data pipeline timelines were confirmed, and insights on technology integration patterns, licensing models, and procurement dynamics for geospatial solutions were garnered through primary research.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)

By Region: North America (32%), Europe (29%), Asia-Pacific (31%), Rest of World (8%)


Market Size Estimation

Revenue mapping and geospatial data consumption analysis were employed to determine global market valuation. The methodology comprised the following:

The identification of over 50 essential manufacturers in North America, Europe, Asia-Pacific, Latin America, and the Middle East and Africa, including GIS software providers, satellite imagery operators, GPS/GNSS device manufacturers, and photogrammetry solution vendors.

The mapping of products across remote sensing platforms, GIS software, GPS technologies, revisualization, network analytics, and surface analytics

Analysis of annual revenues that are specific to geospatial intelligence portfolios, such as commercial satellite data licensing, SaaS-based GIS subscriptions, and professional services, as reported and modeled.

Manufacturers that account for 75-80% of the global market share in 2024 are included in the coverage.

Extrapolation is employed to derive technology-specific and application-specific valuations by utilizing bottom-up (data licensing volume × ASP by deployment type and end-user vertical) and top-down (manufacturer revenue validation across geospatial software, hardware, and services segments) approaches.

下载免费样本

请填写以下表格以获取本报告的免费样本

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.