齿轮需求市场

齿轮需求市场研究报告按齿轮类型(直齿轮、斜齿轮、锥齿轮、蜗轮、行星齿轮)、按材料(钢、不锈钢、铝、黄铜、塑料)、按行业(汽车、航空航天、工业机械、医疗设备、能源)、按应用(动力传输、减速、定位、运动控制、线性运动)、按认证(ISO 9001、AS9100、MIL-STD-45662、DIN 3990、JIS B 1702)和按地区(北美、欧洲、南美、亚太、中东和非洲)- 预测到2035年
ID: MRFR/AT/29641-HCR 100 Pages Shubham Munde, Swapnil Palwe Last Updated: September 17, 2026
Gear Demand Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)6.55%
2024 Market Size$ 51.21 Billion
2025 Market Size$ 54.56 Billion
2035 Market Size$ 102.92 Billion
Key Players
Siemens
General Electric
Bosch
Honeywell
Rockwell Automation
Schneider Electric
Opportunities
  • Growing Automotive Sector
  • Technological Advancements
  • Increased Industrialization

齿轮需求市场 摘要

根据市场研究未来的分析,齿轮需求市场规模预计在2024年为512.1亿美元。预计齿轮行业将从2025年的545.6亿美元增长到2035年的1029.2亿美元,在2025年至2035年的预测期内,复合年增长率(CAGR)为6.55%。

主要市场趋势和亮点

齿轮需求市场目前正经历由技术进步和可持续发展倡议驱动的动态转变。

  • 技术集成正在重塑齿轮制造过程,提高效率和精度。
  • 对可持续性的关注促使制造商采用环保材料和实践。
  • 直齿轮仍然是最大的细分市场,而斜齿轮由于其在各种应用中的效率,正经历最快的增长。
  • 主要市场驱动因素包括技术进步和可再生能源需求的上升,特别是在北美和亚太地区。

市场规模与预测

2024市场规模 512.1(亿美元)
2035市场规模 1029.2(亿美元)
年均增长率(2025 - 2035) 6.55%

主要参与者

西门子(德国),通用电气(美国),博世(德国),霍尼韦尔(美国),罗克韦尔自动化(美国),施耐德电气(法国),三菱电机(日本),艾默生电气(美国),ABB(瑞士)

齿轮需求市场 Drivers

汽车行业的增长

齿轮需求市场与汽车行业的增长密切相关,该行业随着技术和消费者偏好的进步而不断发展。向电动车(EV)和混合动力车型的转变为齿轮制造商创造了新的机会。这些车辆需要专门的齿轮系统来优化性能和效率。最近的数据表明,汽车行业预计将以稳定的速度增长,预计未来几年电动车销售将显著增加。这一增长可能会推动对创新齿轮解决方案的需求,使齿轮需求市场成为汽车转型的关键参与者。

技术进步

由于快速的技术进步,齿轮需求市场正在经历显著的增长。材料和制造工艺的创新导致了更轻、更强和更耐用的齿轮的生产。例如,计算机辅助设计(CAD)和3D打印技术的整合简化了生产,缩短了交货时间并降低了成本。随着各行业越来越多地采用自动化和机器人技术,对精密齿轮的需求可能会增加。根据最近的数据,齿轮制造行业预计在未来五年内将以约5.2%的复合年增长率增长。这一增长表明齿轮需求市场对技术变化的响应能力,提升了各类应用的效率和性能。

工业化加速

齿轮需求市场受到各个行业工业化加速趋势的显著影响。随着各国不断发展其制造能力,对可靠和高效的齿轮系统的需求变得至关重要。汽车、航空航天和机械等行业正在扩展,推动对高质量齿轮的需求。最近的统计数据显示,制造业对GDP的贡献正在上升,这表明支持齿轮生产的强劲经济环境。这一工业增长可能会推动齿轮需求市场向前发展,因为公司寻求通过先进的齿轮解决方案来提高生产力和运营效率。

可再生能源需求上升

随着可再生能源行业的扩展,齿轮需求市场正在经历转变。风能和太阳能系统需要专门的齿轮以实现最佳性能和效率。对可再生能源基础设施的投资不断增加,推动了对能够在恶劣环境条件下保持可靠性的齿轮的需求。最近的报告表明,可再生能源市场预计将显著增长,仅风能预计就将占新安装的相当大份额。这一趋势表明,齿轮需求市场将受益于对可持续能源解决方案日益重视,制造商将调整其产品以满足该行业的特定需求。

关注定制和灵活性

齿轮需求市场越来越以关注齿轮生产中的定制和灵活性为特征。随着各行业寻求量身定制的解决方案以满足特定的运营要求,制造商正在调整其流程以提供定制的齿轮系统。这一趋势在航空航天和机器人等行业尤为明显,在这些行业中,精确性和适应性至关重要。最近的调查显示,许多公司优先考虑定制的齿轮解决方案以增强其竞争优势。这一向个性化的转变表明,齿轮需求市场内的动态格局,客户需求的响应能力正成为增长的关键驱动力。

市场细分洞察

按类型:直齿轮(最大)与斜齿轮(增长最快)

在齿轮需求市场中,直齿轮因其简单的设计和成本效益而占据最大的市场份额,使其成为许多机械应用的首选。它们简单的制造过程和坚固性使其在汽车和机械等行业中广受欢迎,巩固了它们在该细分市场的主导地位。另一方面,斜齿轮正在迅速获得关注,被认为是增长最快的细分市场。它们比直齿轮运行更平稳、更安静,加上高效的负载处理能力,推动了它们在各类应用中的日益采用,特别是在动力传输系统中。

直齿轮(主导)与斜齿轮(新兴)

直齿轮的特点是其齿与齿轮轴平行,适合在平行轴之间传递运动和动力。它们广泛应用于需要高可靠性和性能的场合,使其成为齿轮市场的基石。相比之下,斜齿轮的齿与齿轮轴成角度设置,允许更平滑的啮合和在操作过程中减少噪音。这种设计使其相比直齿轮具有更高的负载能力和效率,将斜齿轮定位为在精密驱动行业中的新兴替代品,在这些行业中,性能和噪音减少至关重要。

按材料:钢(最大)与铝(增长最快)

齿轮需求市场受到材料成分的显著影响,钢因其强度和在各种应用中的多功能性而占据最大的市场份额。不锈钢紧随其后,因其在苛刻环境条件下的耐腐蚀性而受到赞赏。铝也有显著的市场份额,受到轻量化应用需求增加的推动,而黄铜和塑料则作为特定齿轮需求的专业选择,占据市场的较小部分。

钢(主导)与铝(新兴)

钢长期以来被认为是齿轮需求市场中的主导材料,因其在各种工业应用中的坚固性和耐用性而受到重视。它在汽车、机械和工具制造中的广泛使用使其不可或缺。另一方面,铝因趋势倾向于轻量材料而迅速崛起,这些材料在不妥协性能的情况下提高了能源效率。这一转变使铝在特别关注可持续性和创新的行业中占据了重要位置。随着行业的发展,这些材料的需求可能会继续增长,反映出齿轮需求市场的不同偏好和要求。

按行业:汽车(最大)与航空航天(增长最快)

齿轮需求市场主要受到汽车和航空航天行业的影响,汽车行业因对高性能齿轮在车辆中的持续需求而成为最大的细分市场。该行业的份额受到电动和混合动力汽车生产率上升和技术进步的推动。另一方面,航空航天行业正经历最快的增长,这归因于航空旅行的增加、对飞机升级的投资以及通过先进材料的减重关注。

汽车:传统(主导)与航空航天:先进材料(新兴)

汽车细分市场通过利用传统齿轮材料和制造工艺来保持主导地位,以满足大量车辆的需求。重点在于耐用性和成本效益,确保日常使用中的可靠性。相反,航空航天细分市场正在通过在齿轮生产中采用复合材料和钛合金等先进材料而崛起。这些创新推动了性能、效率和减重的显著进步,使航空航天齿轮在满足严格行业标准和提升整体飞机性能方面至关重要。

按应用:动力传输(最大)与运动控制(增长最快)

在齿轮需求市场中,应用细分市场的关键组成部分分布各异。动力传输仍然是最大的细分市场,因其在各行业中的广泛使用,促进了高效的能量转移。紧随其后的是减速和定位应用,它们也占据了显著的市场份额,因为它们对优化机械性能和准确性至关重要。新兴细分市场如运动控制正受到越来越多的关注,反映了自动化技术和机器人技术的进步,这些技术正在重塑齿轮应用的格局。

动力传输(主导)与运动控制(新兴)

动力传输在齿轮需求市场中至关重要,为从汽车到制造业的各个行业提供其在机械组件之间转移能量的基本功能。其可靠性和效率巩固了其主导地位,企业正在投资于先进材料和设计以提升性能。相反,运动控制正迅速崛起,成为一个关键参与者,受到对精密自动化和机器人技术需求的推动。随着行业寻求提高运营效率,对运动控制技术的重视程度正在增加,导致允许机械更高精度和响应性的创新。这一细分市场的增长受到智能技术整合的推动,使其成为未来发展的焦点。

按认证:ISO 9001(最大)与AS9100(增长最快)

在齿轮需求市场中,认证细分市场的特点是多种标准,确保质量和性能。在这些标准中,ISO 9001占据最大的市场份额,作为一种全球认可的认证,提升了运营效率和消费者信任。紧随其后的是AS9100,由于航空航天行业对高质量性能的需求增加而迅速增长,在行业标准的格局中脱颖而出。

ISO 9001(主导)与AS9100(新兴)

ISO 9001通过促进各个行业的标准化和持续改进,已确立自己在齿轮需求市场中的主导地位。其广泛的接受度使公司能够简化流程并提高客户满意度,导致广泛采用。与此同时,AS9100专门针对航空航天行业,因其对安全和可靠性的严格要求而正在崛起。随着航空航天发展的创新加速,对AS9100认证的需求正在上升,展示了其在确保准备应对严格航空航天标准和提升竞争地位方面的重大价值。

获取关于齿轮需求市场的更多详细见解

区域洞察

北美:创新和技术中心

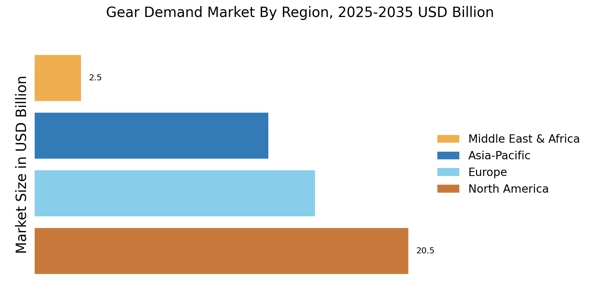
北美的齿轮需求市场正在经历强劲增长,受到自动化和制造技术进步的推动。该地区的市场份额约为40%,美国是主要贡献者。对工业创新和可持续性倡议的监管支持进一步推动了这一增长,为投资和发展创造了有利环境。竞争格局由通用电气、霍尼韦尔和罗克韦尔自动化等主要参与者主导,他们利用尖端技术提升产品供应。成熟公司的存在促进了一个动态市场,鼓励创新和合作。此外,美国政府对基础设施发展的关注预计将进一步推动各个行业对齿轮的需求。

欧洲:制造业强国

欧洲正在成为齿轮需求市场的重要参与者,市场份额约为30%。该地区的增长受到旨在提高能源效率和减少碳排放的严格法规的推动。德国和法国等国处于前沿,通过其先进的制造能力和对可持续性倡议的承诺推动需求。德国作为最大的市场,拥有西门子和博世等主要参与者,这些公司正在创新以满足行业不断变化的需求。竞争格局以对研发的强烈重视为特征,公司在智能制造技术上进行了大量投资。欧盟的监管框架支持这一增长,确保市场保持竞争力和可持续性。

亚太地区:新兴市场动态

亚太地区正在迅速成为齿轮需求市场的关键参与者,市场份额约为25%。该地区的增长受到工业化、城市化和对制造过程自动化需求上升的推动。中国和日本等国在这一趋势中处于领先地位,得到了政府旨在提高工业生产力和技术进步的支持。中国作为该地区最大的市场,正在基础设施和制造能力方面进行重大投资。竞争格局中有三菱电机和ABB等主要参与者,他们专注于创新以获取市场份额。该地区动态的经济环境和有利的政府政策预计将在未来几年内维持这一增长轨迹。

中东和非洲:资源丰富的前沿

中东和非洲地区的齿轮需求正在逐渐增加,市场份额约为5%。这一增长主要受到石油和天然气行业扩张的推动,以及基础设施开发投资的增加。南非和阿联酋等国在此方面处于领先地位,得到了政府旨在多样化经济和增强工业能力的支持。竞争格局仍在发展中,市场上有本地和国际参与者的混合。公司专注于提供量身定制的解决方案,以满足各行业的特定需求。该地区的增长潜力巨大,基础设施和工业项目的持续投资预计将推动未来对齿轮解决方案的需求。

齿轮需求市场 Regional Image

主要参与者和竞争洞察

齿轮需求行业的主要参与者不断创新和开发新产品,以满足客户不断变化的需求。领先的齿轮需求市场参与者专注于扩大其全球影响力和增加市场份额。预计齿轮需求市场在未来几年将见证显著增长,原因是汽车、航空航天和制造等多个行业对齿轮的需求不断增加。齿轮需求市场的竞争格局以众多全球和区域参与者的存在为特征。齿轮需求行业的一个知名参与者是住友重机械工业株式会社,提供各种应用的广泛齿轮和齿轮箱。该公司在全球范围内具有强大的影响力,以其高质量的产品和可靠的服务而闻名。市场的另一个关键参与者是格里森公司,专注于生产齿轮切割机、齿轮检测设备和齿轮计量系统。该公司拥有悠久的创新历史,是齿轮制造解决方案的领先提供商。此外,Renishaw plc是齿轮需求市场的一个重要参与者,提供全面的齿轮测量和校准解决方案。该公司的产品广泛应用于航空航天、汽车和制造等多个行业。Renishaw plc以其高精度测量系统和对质量的承诺而闻名。这些公司不断投资于研发,以改善其产品和服务,同时也专注于通过战略合作和收购扩大其全球影响力。

齿轮需求市场市场的主要公司包括

Recent Industry Developments

齿轮需求行业预计到2034年将达到965.9亿美元,在预测期(2025-2034年)内的复合年增长率为6.55%。市场增长归因于各行业对齿轮需求的增加,包括汽车、航空航天和制造业。汽车行业仍然是齿轮的最大终端用户,受到全球汽车生产增加的推动。技术进步,如传感器的整合和智能齿轮的发展,预计将进一步推动市场增长。

最近的新闻动态包括主要参与者推出轻量化和高性能齿轮,以及电动车辆中齿轮箱的日益普及。随着全球各国政府专注于促进可持续交通,未来几年电动车辆对齿轮的需求可能会显著增加。

未来展望

齿轮需求市场 未来展望

齿轮需求市场预计在2025年至2035年期间以6.55%的年均增长率增长,推动因素包括技术进步、自动化增加和各行业需求上升。

新机遇在于:

  • 开发集成物联网技术的智能装备系统。

到2035年,齿轮需求市场预计将实现强劲增长,成为创新和可持续发展的领导者。

市场细分

齿轮需求市场类型展望

  • 直齿轮
  • 斜齿轮
  • 锥齿轮
  • 蜗轮
  • 行星齿轮

齿轮需求市场行业展望

  • 汽车
  • 航空航天
  • 工业机械
  • 医疗设备
  • 能源

齿轮需求市场材料展望

  • 钢
  • 不锈钢
  • 铝
  • 黄铜
  • 塑料

齿轮需求市场应用展望

  • 动力传输
  • 减速
  • 定位
  • 运动控制
  • 线性运动

齿轮需求市场认证展望

  • ISO 9001
  • AS9100
  • MIL-STD-45662
  • DIN 3990
  • JIS B 1702

报告范围

2024年市场规模 51.21(亿美元)
2025年市场规模 54.56(亿美元)
2035年市场规模 102.92(亿美元)
复合年增长率(CAGR) 6.55%(2025 - 2035)
报告覆盖范围 收入预测、竞争格局、增长因素和趋势
基年 2024
市场预测期 2025 - 2035
历史数据 2019 - 2024
市场预测单位 亿美元
关键公司简介 西门子(德国),通用电气(美国),博世(德国),霍尼韦尔(美国),罗克韦尔自动化(美国),施耐德电气(法国),三菱电机(日本),艾默生电气(美国),ABB(瑞士)
覆盖的细分市场 齿轮类型、材料、行业、应用、认证、区域
关键市场机会 智能技术在齿轮系统中的整合提高了效率,满足了不断变化的消费者需求。
关键市场动态 对齿轮制造中先进材料的需求上升推动了行业参与者之间的创新和竞争。
覆盖的国家 北美、欧洲、亚太、南美、中东和非洲

Frequently Asked Questions

2025年齿轮需求市场的当前估值是多少?

齿轮需求市场在2024年的估值为512.1亿美元。

到2035年,齿轮需求市场的预计市场规模是多少?

预计到2035年,市场估值将达到1029.2亿美元。

在2025年至2035年的预测期内,齿轮需求市场的预期年均增长率(CAGR)是多少?

齿轮需求市场的预期年均增长率为6.55%。

哪些公司被视为齿轮需求市场的关键参与者?

关键参与者包括西门子、通用电气、博世、霍尼韦尔、罗克韦尔自动化、施耐德电气、三菱电气、艾默生电气和ABB。

齿轮需求市场的主要细分领域是什么?

市场细分包括类型、材料、行业、应用和认证。

直齿轮在市场估值方面表现如何?

直齿轮在2024年的市场估值为100亿美元,预计将达到200亿美元。

在齿轮需求市场中,钢材作为材料的市场估值是多少?

钢材在2024年的估值为200亿美元,预计将增加到400亿美元。

哪个行业细分领域对齿轮的需求最高?

汽车行业细分在2024年的估值为150亿美元,预计将增长到300亿美元。

电力传输应用的预计市场规模是多少?

电力传输应用在2024年的估值为200亿美元,预计将增长到400亿美元。

在齿轮需求市场中,哪些认证是相关的?

相关认证包括ISO 9001、AS9100、MIL-STD-45662、DIN 3990和JIS B 1702,市场估值各不相同。

作者
Author Author Profile Shubham Munde LinkedIn Team Lead - Research
Shubham brings over 7 years of expertise in Market Intelligence and Strategic Consulting, with a strong focus on the Automotive, Aerospace, and Defense sectors. Backed by a solid foundation in semiconductors, electronics, and software, he has successfully delivered high-impact syndicated and custom research on a global scale. His core strengths include market sizing, forecasting, competitive intelligence, consumer insights, and supply chain mapping. Widely recognized for developing scalable growth strategies, Shubham empowers clients to navigate complex markets and achieve a lasting competitive edge. Trusted by start-ups and Fortune 500 companies alike, he consistently converts challenges into strategic opportunities that drive sustainable growth.
Co-Author Co-Author Profile Swapnil Palwe LinkedIn Team Lead - Research
With a technical background as Bachelor's in Mechanical Engineering, with MBA in Operations Management , Swapnil has 6+ years of experience in market research, consulting and analytics with the tasks of data mining, analysis, and project execution. He is the POC for our clients, for their consulting projects running under the Automotive/A&D domain. Swapnil has worked on major projects in verticals such as Aerospace & Defense, Automotive and many other domain projects. He has worked on projects for fortune 500 companies' syndicate and consulting projects along with several government projects.

Research Approach

Secondary Research

The secondary research process involved comprehensive analysis of industrial manufacturing databases, engineering publications, trade association reports, and authoritative regulatory bodies. Key sources included the US Department of Commerce - Bureau of Industry and Security (BIS), European Committee for Standardization (CEN), International Organization for Standardization (ISO), American Gear Manufacturers Association (AGMA), VDMA (German Mechanical Engineering Industry Association), Japan Gear Manufacturers Association (JGMA), US Bureau of Transportation Statistics (BTS), Federal Aviation Administration (FAA), European Aviation Safety Agency (EASA), US Department of Energy (DOE) - Office of Energy Efficiency & Renewable Energy, International Energy Agency (IEA), US National Institute of Standards and Technology (NIST), EU Eurostat Industrial Production Database, China Machinery Industry Federation (CMIF), India's Ministry of Heavy Industries, and national manufacturing statistics bureaus from key markets.

For spur gears, helical gears, bevel gears, worm gears, and planetary gear systems across steel, stainless steel, aluminum, brass, and plastic material categories, these sources were utilized to gather production capacity data, standardization frameworks, industrial output statistics, material consumption trends, and certification requirements.

Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, VPs of Manufacturing Operations, heads of quality assurance, and supply chain directors from gearbox manufacturers, precision gear makers, and material suppliers were examples of supply-side sources. Chief engineers from automakers, aerospace procurement managers, heads of industrial machinery plants, medical device engineering leaders, and maintenance directors from wind turbine operators and power plants were examples of demand-side sources. Primary research verified product development schedules, validated market segmentation across gear kinds and materials, and obtained information on the adoption patterns of precision manufacturing, the volatility of raw material prices, and the dynamics of industry certification compliance.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (35%), Others (37%)

By Region: North America (32%), Europe (30%), Asia-Pacific (33%), Rest of World (5%)

Market Size Estimation

Global market valuation was derived through production volume analysis and revenue mapping across industrial sectors. The methodology included:

Identification of 50+ key gear manufacturers across North America, Europe, Asia-Pacific, and Latin America

Product mapping across spur gears, helical gears, bevel gears, worm gears, and planetary gear categories

Material-specific analysis across steel, stainless steel, aluminum, brass, and plastic gear compositions

Industry vertical assessment covering automotive, aerospace, industrial machinery, medical devices, and energy sectors

Analysis of reported and modeled annual revenues specific to precision gear manufacturing portfolios

Coverage of manufacturers representing 72-78% of global market share in 2024

Extrapolation using bottom-up (production volume × ASP by gear type and material) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations across power transmission, speed reduction, positioning, motion control, and linear motion applications

Key Adaptations Made:

Government Sources: Replaced medical/aesthetic regulatory bodies with industrial manufacturing authorities (NIST, BIS, DOE, FAA, EASA) and gear-specific trade associations (AGMA, VDMA, JGMA)
Primary Research

Shifted from dermatologists/plastic surgeons to automotive engineers, aerospace procurement managers, and industrial plant heads

Modified Percentages:

Designation: Increased Director Level (35% vs 28%), reduced C-level (28% vs 35%)

Region: Balanced distribution with Asia-Pacific leading (33%), reduced North America (32% vs 35%) and Rest of World (5% vs 8%)

下载免费样本

请填写以下表格以获取本报告的免费样本

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.