Functional Safety Market Summary
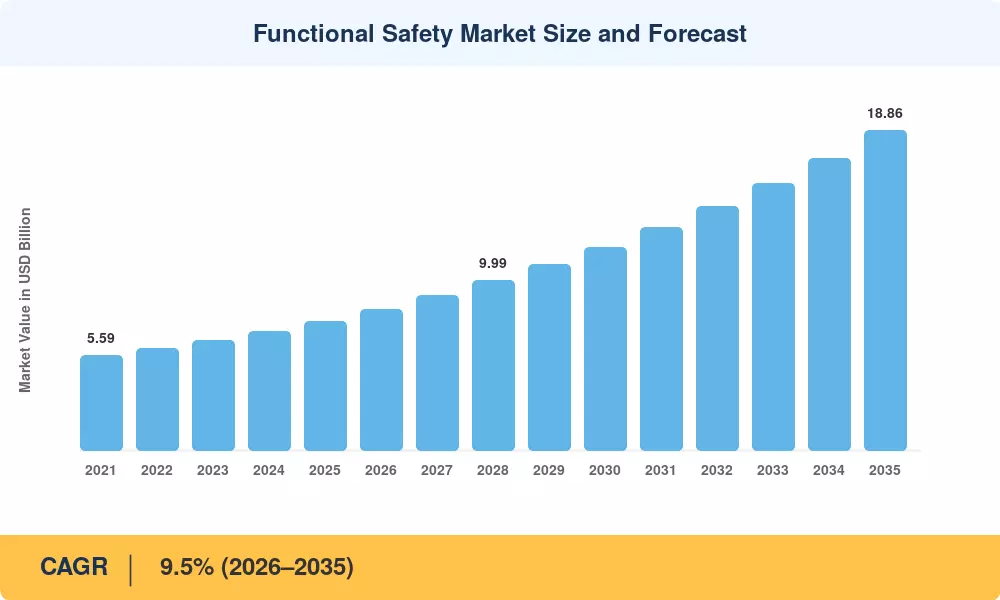
2025 年功能安全市场估值为 76.1 亿美元,预计将从 2026 年的 83.3 亿美元增长到 2035 年的 188.6 亿美元,预测期内复合年增长率为 9.5%。化学和石化设施必须遵守 IEC 61508 和 Seveso III 指令等国际标准,这对安全仪表系统产生了非随意的需求,而 ISO 26262 义务则与 ADAS 和 ADAS 相关。电动车架构正在将汽车原始设备制造商拉入多年认证周期[1].
随着以硬件为中心的安全控制器让位于能够进行无线参数更新和云托管的验证测试文档的软件定义平台,技术转变正在进行中。工业 4.0 部署将 SIL 级逻辑解算器直接嵌入分布式控制架构中,将过去独立的安全层分解为集成的自动化堆栈。 2024 年,全球智能制造基础设施支出超过 4100 亿美元,其中很大一部分资金将流向功能安全升级[3].
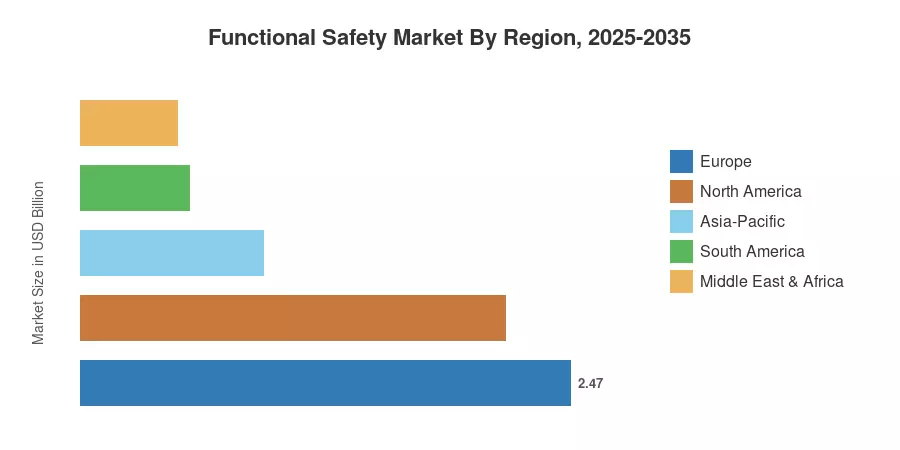
在严格的欧盟机械和过程安全指令的支撑下,欧洲在 2025 年仍将占据功能安全市场的最大份额,约为 32.4%。受中国、印度和东南亚炼油厂和汽车工厂扩张的推动,亚太地区是增长最快的地区,复合年增长率预计为 12.1%。在 OSHA 工艺安全指令和页岩行业现代化计划的支持下,北美地区收入约占全球收入的 28.1%。随着自主系统和人工智能驱动的关闭逻辑的成熟,功能安全市场有望在未来十年持续两位数扩张[5][6].
报告要点
• 按设备类型
- 到 2025 年,安全传感器将占据功能安全市场约 31.4% 的份额,反映出跨流程和离散制造环境的广泛部署。
- 在软件定义控制器采用的推动下,预计到 2035 年,可编程安全系统将以 10.8% 的复合年增长率扩展。
• 通过安全系统
- 在石油和天然气监管要求的推动下,紧急关闭系统在 2025 年约占总收入的 30.4%。
- 高完整性压力保护系统预计将以 10.9% 的复合年增长率增长,是安全系统类别中最快的。
• 按最终用户行业
- 到 2025 年,石油和天然气预计将占功能安全市场的 31.7%,使其成为最大的单一垂直市场。
- 随着批处理验证标准的收紧,预计到 2035 年,药品复合年增长率将达到 10.8%。
• 按地区
- 欧洲在功能安全市场占据主导地位,到 2025 年将占据 32.4% 的份额。
- 亚太地区预计复合年增长率为 12.1%,超过所有其他地区。
市场规模和预测(2021-2035)
Market Research Future 采用三角方法,结合了设备和服务项目的自下而上的收入估算、针对工业自动化支出基准的自上而下的验证以及安全工程咨询和认证机构的定性输入。历史数据是根据领先供应商经审计的财务披露进行校准的,而预测则采用根据最终用户行业的资本支出周期得出的回归调整后的复合年增长率。





 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA



