Fishmeal Market

鱼粉市场规模、份额、行业趋势与分析研究报告信息,按来源(鲑鱼和鳟鱼、海洋鱼类、甲壳类、罗非鱼及其他)、按牲畜(反刍动物、家禽、猪、淡水动物及其他)、按应用(肥料、动物饲料及其他)以及按地区(北美、欧洲、亚太地区及世界其他地区) – 预测至2035年

Forecast Period
2025 - 2035
CAGR
6.28%
2024 Market Size
$ 10,320.91 Billion
2035 Market Size
$ 20,173.26 Billion
Agriculture ● Updated August 24, 2026 Report ID: MRFR/Agri/4085-HCR | Pages: 110 | Author: Snehal Singh

Fishmeal Market 摘要

根据MRFR的分析,鱼粉市场规模预计在2024年达到10320.91亿美元。鱼粉行业预计将从2025年的10969.27亿美元增长到2035年的20173.26亿美元,预测期内(2025 - 2035年)的年均增长率(CAGR)为6.28%。亚太地区占全球鱼粉市场的最大份额,约为41%,这得益于其蓬勃发展的水产养殖业、高海鲜消费和该地区国家的大规模鱼粉生产和使用。中国是亚太地区的领先国家,约占全球鱼粉市场份额的18%,作为世界上最大的鱼粉进口国,其需求受到其庞大的水产养殖业务和不断增长的猪肉及家禽产业的推动。动物饲料在鱼粉市场中占据主导地位,作为最大的应用细分市场,估计占全球市场份额的83%,这得益于鱼粉的高蛋白含量和必需氨基酸特性,使其在水产养殖和牲畜饲料配方中不可或缺。

主要市场趋势和亮点

鱼粉市场正在经历强劲增长,受到可持续性和技术进步的推动。

  • 北美仍然是鱼粉最大的市场,主要由于其成熟的水产养殖行业。
  • 亚太地区是增长最快的地区,反映出对水产养殖和动物饲料的投资不断增加。
  • 水产养殖细分市场主导市场,而动物饲料细分市场正在快速增长。
  • 对水产养殖饲料的需求上升和鱼粉的健康益处是推动市场扩张的关键因素。

市场规模与预测

2024市场规模 10320.91(美元十亿)
2035市场规模 20173.26(美元十亿)
年均增长率(2025 - 2035) 6.28%

主要参与者

Nutreco(荷兰),Cargill(美国),Austevoll Seafood(挪威),Omega Protein(美国),Pesquera Diamante(秘鲁),Sambavanam(印度),Copesul(巴西),Fishmeal Co.(智利),Marubeni Corporation(日本)
Our Impact
Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals
Partnering with 2000+ Global Organizations Each Year
30K+ Citations by Top-Tier Firms in the Industry

Fishmeal Market Drivers

水产饲料需求上升

全球鱼粉行业经历了水产饲料需求的显著增长,这一增长是由于全球人口的增加以及对富含蛋白质的食品来源的相应需求。随着水产养殖的持续扩展,鱼粉作为鱼饲料中的关键成分,为最佳生长提供了必要的营养。在2024年,市场预计将达到103亿美元,反映出该行业对不断增长的水产养殖部门的响应能力。预计这一趋势将持续,预计到2035年市场价值将达到202亿美元,表明从2025年到2035年的复合年增长率为6.28%。

市场细分洞察

按应用:水产养殖(最大)与动物饲料(增长最快)

鱼粉市场的应用领域主要由水产养殖代表,其市场份额最大,原因在于全球对鱼类作为主要蛋白质来源的需求不断增加。紧随其后的是动物饲料,这是一个重要组成部分,受到牲畜生产增加和向更可持续饲养实践转变的推动。宠物食品应用也发挥着显著作用,迎合了日益增长的宠物拥有趋势和对高质量营养的需求,而营养保健品仍然是一个较小但重要的领域,专注于健康导向的鱼类衍生产品。

水产养殖(主导)与动物饲料(新兴)

水产养殖在鱼粉市场中占据主导应用领域,其在满足全球对鱼蛋白需求方面发挥着重要作用。随着鱼场数量的增加和水产养殖技术的进步,该领域受益于对可持续性和资源高效利用的高度关注。另一方面,动物饲料正在迅速崛起,受到对牲畜和家禽养殖中高蛋白饲料替代品需求的推动。这种向鱼粉的转变提升了动物饮食的营养成分,同时解决了关于传统饲料来源的环境问题。这两个领域对鱼粉市场的整体增长和演变至关重要,各自满足不同消费者的需求和可持续发展目标。

按类型:鱼粉(最大)与鱼油(增长最快)

鱼粉市场主要由鱼粉本身主导,其在不同类型中占据最大份额。鱼粉因其高蛋白含量和必需营养素而受到青睐,成为水产养殖和动物饲料的主食。鱼油作为该领域的重要参与者,因其富含omega-3脂肪酸而受到关注。尽管鱼粉仍然占据主导地位,但鱼油的关注度正在上升,尤其是在消费者对健康益处的认识不断提高的情况下,从而改变了市场动态。

鱼粉(主导)与水解鱼蛋白(新兴)

鱼粉因其强大的营养成分而被认可,成为动物饲料行业的主导成分。富含蛋白质和脂肪酸,广泛用于水产养殖,支持各种鱼类的生长。相反,水解鱼蛋白因其更高的消化率和生物利用度而作为一种多功能替代品正在崛起。该领域特别吸引宠物食品行业,因对高质量、富含蛋白质成分的需求不断上升。随着消费者趋势向健康饮食演变,鱼粉和水解鱼蛋白都可能经历不同程度的需求变化。

按来源:野生捕捞鱼(最大)与养殖鱼(增长最快)

鱼粉市场受到原材料来源的显著影响。在不同的细分市场中,野生捕捞鱼仍然是最大的贡献者,利用其自然丰富性和高营养质量。相反,养殖鱼作为一个强有力的竞争者迅速崛起,反映出由于控制繁殖和可持续实践而日益增长的偏好。副捕和加工废料也发挥着重要作用,尽管它们的市场份额无法与这两种主要来源相匹敌。

野生捕捞鱼(主导)与养殖鱼(新兴)

野生捕捞鱼以其来自海洋和海洋的自然来源为特征,因其优越的营养成分和消费者对野生来源产品的偏好而成为鱼粉市场的主导参与者。该领域依赖于传统捕鱼实践和对高质量鱼粉的全球需求。另一方面,养殖鱼代表了一个新兴市场,在这里,控制环境和创新的水产养殖实践提高了生产效率。随着可持续性变得至关重要,养殖鱼因其较低的环境影响和满足日益增长的需求而越来越受到青睐,而不会耗尽野生鱼类资源。

按形式:颗粒(最大)与粉末(增长最快)

在鱼粉市场中,形式细分主要由三种不同类别构成:颗粒、粉末和液体。颗粒因其多功能性和在水产养殖及牲畜饲料中的易用性而主导市场份额。粉状鱼粉也很重要,但相对于颗粒而言占比较小。液体虽然在小众应用中有价值,但在整体细分市场分布中占比很小。总体而言,颗粒的主要偏好表明它们在多个行业的各种饲养应用中的重要性。

鱼粉:颗粒(主导)与粉末(新兴)

颗粒被认为是鱼粉的主导形式,因其稳定性和消化率而受到重视,适合用于水产养殖、宠物食品和牲畜饲料。其生产过程确保了最佳的营养保留,吸引了寻求优质饲料解决方案的制造商和最终消费者。相反,粉状鱼粉作为一种竞争选项正在崛起,提供增强的营养吸收和对各种配方的灵活性。这种形式在特定应用中尤为受欢迎,因为细小的颗粒尺寸至关重要。对可持续饲料选项的日益关注正在推动对粉状鱼粉的兴趣,使其成为多样化饲料策略中的重要组成部分。

按营养成分:高蛋白(最大)与omega-3脂肪酸(增长最快)

鱼粉市场主要以其高蛋白含量为特征,在营养价值方面占据最大份额。该领域吸引了包括水产养殖、牲畜饲料和宠物食品在内的多个行业,因其必需氨基酸的组成。尽管omega-3脂肪酸的市场份额相对较小,但由于对其健康益处和在膳食补充剂中关键作用的认识不断提高,正在迅速获得关注。随着消费者变得更加关注健康,这两种营养价值在市场定位中占据核心地位。

高蛋白(主导)与omega-3脂肪酸(新兴)

高蛋白鱼粉是市场的基石,强烈吸引水产养殖和动物饲料等领域,增长受到对富含蛋白质、可持续来源的需求推动。其优越的氨基酸含量使其成为寻求有效营养解决方案的首选。相反,omega-3脂肪酸作为一个重要参与者正在崛起,受到对心血管疾病健康问题的关注和补充产品日益流行的推动。该领域正在迅速发展,特别是随着制造商在提取过程中进行创新,并旨在提高鱼粉中omega-3的生物利用度。

获取关于Fishmeal Market的更多详细见解 申请免费样本

区域洞察

北美:鱼粉需求增长

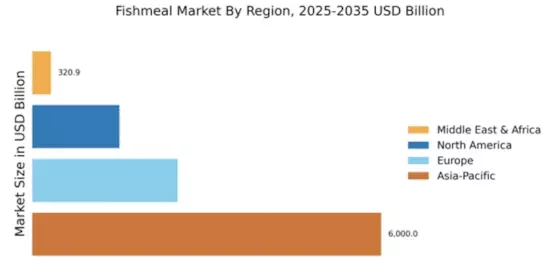
北美鱼粉市场预计到2025年将达到15亿美元,推动因素是对可持续水产养殖和牲畜饲料的需求增加。对可持续捕鱼实践和环境保护的监管支持正在促进市场增长。该地区对高质量鱼粉产品的关注也是一个重要的增长驱动因素,因为消费者变得更加关注健康和环保。该地区的主要国家包括美国和加拿大,主要参与者如Cargill和Omega Protein主导市场。竞争格局的特点是成熟公司和新兴参与者的混合,所有公司都在努力创新以满足对鱼粉日益增长的需求。主要参与者的存在确保了强大的供应链,有助于整体市场的稳定和增长。

欧洲:创新与可持续性关注

预计到2025年,欧洲的鱼粉市场将达到25亿美元,推动因素是对可持续性和创新的强烈重视。该地区的监管框架促进负责任的捕鱼实践,这对于维持鱼类资源和确保市场的长期可行性至关重要。此外,水产养殖和宠物食品行业对鱼粉的需求不断增长,推动市场增长,因为消费者越来越寻求可持续的蛋白质来源。挪威、丹麦和英国等领先国家在鱼粉行业处于前沿,Nutreco和Austevoll Seafood等主要参与者引领潮流。竞争格局以对研发的强烈关注为特征,公司正在投资新技术以提高生产效率和产品质量。这种以创新为驱动的方法使欧洲成为鱼粉行业的领导者。

亚太地区:主导全球市场份额

亚太地区是最大的鱼粉市场,预计到2025年将达到60亿美元,推动因素是蓬勃发展的水产养殖业。中国和印度等国在鱼粉需求方面处于领先地位,因为它们扩大水产养殖业务以满足其人口日益增长的蛋白质需求。对可持续水产养殖实践的监管支持也是一个重要驱动因素,确保该地区鱼粉生产的长期可行性。中国在鱼粉市场中脱颖而出,众多本地和国际公司争夺市场份额。Copesul和Marubeni Corporation等主要参与者积极参与该地区,促进了一个促进创新和效率的竞争环境。这些大型公司的存在确保了高质量鱼粉的稳定供应,满足国内和国际市场的需求。

中东和非洲:新兴市场潜力

预计到2025年,中东和非洲的鱼粉市场将达到3.2091亿美元,推动因素是对水产养殖和牲畜饲料的本地需求增加。该地区人口的增长和收入水平的提高正在推动鱼产品消费的增加,从而提升了对鱼粉的需求。旨在促进可持续捕鱼实践的监管举措也在市场发展中发挥着关键作用。南非和埃及等国在该地区的市场中处于领先地位,本地参与者和国际公司正在建立存在,以满足日益增长的需求。竞争格局正在演变,既有成熟公司,也有新进入者专注于质量和可持续性。这一动态环境为鱼粉行业的增长和创新提供了机会。

Fishmeal Market Regional Image

主要参与者和竞争洞察

鱼粉市场目前的特点是一个动态且多面的竞争格局。主要增长驱动因素包括对水产养殖饲料的需求增加、对鱼粉营养益处的认识提升以及对可持续捕鱼实践的日益重视。Nutreco(荷兰)、Cargill(美国)和Austevoll Seafood(挪威)等主要参与者在战略上定位以利用这些趋势。Nutreco(荷兰)专注于饲料解决方案的创新,而Cargill(美国)强调其广泛的供应链能力。Austevoll Seafood(挪威)积极追求区域扩张,特别是在新兴市场,这共同塑造了一个越来越关注可持续性和技术进步的竞争环境。在商业策略方面,公司正在本地化制造,以降低运输成本并提高供应链效率。市场结构似乎适度分散,既有大型跨国公司,也有较小的区域参与者。这种分散性允许多样化的策略,但像Omega Protein(美国)和Pesquera Diamante(秘鲁)等主要参与者的集体影响力是显著的,因为他们推动创新并设定行业标准。
在11月,Omega Protein(美国)宣布与一家领先的水产养殖技术公司建立合作关系,以开发可持续的鱼粉替代品。这一战略举措可能会增强Omega的产品供应,并与日益增长的环保解决方案需求保持一致。该合作关系强调了在一个越来越关注可持续性的市场中,创新在保持竞争优势方面的重要性。
在10月,Pesquera Diamante(秘鲁)通过收购一家新的加工设施将其生产能力扩大了20%。这一扩张预计将增强其市场份额并提高运营效率,使公司能够满足国内和国际市场对鱼粉日益增长的需求。这种产能提升对于在快速发展的市场中保持竞争力至关重要。
在9月,Cargill(美国)推出了一个数字平台,旨在优化鱼粉分销的供应链管理。这一举措反映了行业内向数字化的更广泛趋势,使Cargill能够提高其运营的透明度和效率。将技术整合到供应链流程中,对于寻求在竞争市场中脱颖而出的公司变得越来越重要。
截至12月,目前的竞争趋势表明,数字化、可持续性和人工智能技术的整合正在发生强烈转变。战略联盟在塑造市场格局方面发挥着关键作用,因为公司合作以增强其能力和市场覆盖。展望未来,竞争差异化可能会从传统的基于价格的竞争转向关注创新、技术进步和供应链可靠性。这一转变表明,优先考虑这些领域的公司将在鱼粉市场中更具竞争力。

Fishmeal Market市场的主要公司包括

行业发展

2021年4月:国际鱼油和鱼粉制造商Biomega AS将通过资助丹麦的一家生物精炼厂来扩展其业务。该公司希望通过促进该设施扩建来加强其在鱼粉市场的地位,开发来自鲑鱼的产品。

2021年9月:秘鲁正在重新夺回其在全球其他竞争国家中作为领先鱼粉生产国的地位。这是一个重要的步骤,将刺激区域鱼粉需求,过剩的需求将有助于降低鱼粉价格的高位。由于该地区鱼粉生产在之前的预测期内大幅下降,因此这些价格被提高。

未来展望

Fishmeal Market 未来展望

预计鱼粉市场将在2025年至2035年间以6.28%的复合年增长率增长,受到水产养殖需求上升、可持续采购实践和加工技术进步的推动。

鱼粉和鱼油市场的未来展望极为积极,受到全球健康革命和对预防性医疗需求上升的推动。增长受到心脏和认知健康的Omega-3(EPA/DHA)补充剂消费激增、药品级鱼油的扩展以及高纯度海洋蛋白质融入功能性食品和优质宠物营养的推动。

到2035年,鱼粉市场预计将巩固其作为全球水产养殖关键参与者的地位。

市场细分

鱼粉市场形式展望

  • 颗粒
  • 液体
  • 粉末

鱼粉市场来源展望

  • 磷虾
  • 藻类
  • 副产品

鱼粉市场最终用途展望

  • 食品工业
  • 农业
  • 制药
  • 化妆品

鱼粉市场应用展望

  • 水产养殖
  • 动物饲料
  • 宠物食品
  • 营养补充品

鱼粉市场营养成分展望

  • 高蛋白
  • Omega-3脂肪酸
  • 维生素
  • 矿物质

报告范围

市场规模 2024 10320.91(亿美元)
市场规模 2025 10969.27(亿美元)
市场规模 2035 20173.26(亿美元)
复合年增长率(CAGR) 6.28%(2025 - 2035)
报告覆盖范围 收入预测、竞争格局、增长因素和趋势
基准年 2024
市场预测期 2025 - 2035
历史数据 2019 - 2024
市场预测单位 亿美元
主要公司简介 Nutreco(荷兰)、Cargill(美国)、Austevoll Seafood(挪威)、Omega Protein(美国)、Pesquera Diamante(秘鲁)、Sambavanam(印度)、Copesul(巴西)、Fishmeal Co.(智利)、Marubeni Corporation(日本)

涵盖的细分市场 应用、来源、形式、营养成分、最终用途
主要市场机会 对可持续水产养殖实践的需求增长推动了鱼粉市场的创新。
主要市场动态 对可持续水产养殖的需求上升推动了鱼粉市场的创新和竞争。
涵盖的国家 北美、欧洲、亚太、南美、中东和非洲

市场亮点

FAQs

2024年鱼粉市场的当前估值是多少?

2024年鱼粉市场的估值约为10,320.91亿美元。

2035年鱼粉市场的预计市场估值是多少?

预计到2035年,鱼粉市场的估值将达到约20,173.26亿美元。

2025年至2035年预测期内鱼粉市场的预期年均增长率是多少?

鱼粉市场预计在2025年至2035年期间将经历6.28%的年均增长率。

哪些公司被认为是鱼粉市场的关键参与者?

鱼粉市场的关键参与者包括Nutreco、Austevoll Seafood、Omega Protein和Pesquera Diamante等。

鱼粉在市场上的主要应用是什么?

鱼粉的主要应用包括水产养殖、动物饲料、宠物食品和营养保健品,估值范围从13亿到80亿美元不等。

鱼粉市场按类型如何细分?

鱼粉市场按类型细分包括鱼粉、鱼油、水解鱼蛋白和鱼溶液,估值范围从1,320.91亿到60亿美元不等。

哪些来源对鱼粉市场有贡献?
对鱼粉市场有贡献的来源包括野生捕捞鱼、养殖鱼、混捕和加工废料,估值在1,300.91亿到80亿美元之间。
鱼粉在市场上呈现哪些形式?
鱼粉以多种形式提供,包括颗粒、粉末和液体,市场估值范围从3,320.91亿到80亿美元不等。
鱼粉市场强调哪些营养成分?
鱼粉市场强调高蛋白、Omega-3脂肪酸、维生素和矿物质,估值范围从1,320.91亿到60亿美元不等。
鱼粉市场的增长与其他细分市场相比如何?
鱼粉市场的增长看起来强劲,特别是在水产养殖和动物饲料方面,预计到2035年分别将达到7.0亿和8.0亿美元的估值。
作者
Author
Author Profile
Snehal Singh LinkedIn Manager - Research
High acumen in analyzing complex macro & micro markets with more than 6 years of work experience in the field of market research. By implementing her analytical skills in forecasting and estimation into market research reports, she has expertise in Packaging, Construction, and Equipment domains. She handles a team size of 20-25 resources and ensures smooth running of the projects, associated marketing activities, and client servicing.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of fisheries databases, aquaculture industry publications, regulatory frameworks governing marine ingredient production, and authoritative trade statistics. Key sources included the Food and Agriculture Organization (FAO) FishStat Database, National Marine Fisheries Service (NMFS/NOAA), International Fishmeal and Fish Oil Organization (IFFO), Marine Stewardship Council (MSC), Aquaculture Stewardship Council (ASC), European Commission Directorate-General for Maritime Affairs and Fisheries (DG MARE), European Fisheries Control Agency (EFCA), Global Aquaculture Alliance (GAA), Peruvian Ministry of Production (PRODUCE), Chilean Undersecretariat of Fisheries and Aquaculture (SUBPESCA), Norwegian Directorate of Fisheries, USDA Foreign Agricultural Service, World Bank Fisheries and Aquaculture Reports, and national customs databases from major producing nations. These sources were employed to gather global capture fisheries statistics, aquaculture feed demand data, fishmeal production volumes by species (anchovy, sardine, mackerel), trade flow analysis for Peru/Chile/Scandinavian exports, sustainability certification trends, and regulatory frameworks governing fishmeal production in major manufacturing hubs.


Primary Research

In order to acquire qualitative and quantitative insights regarding procurement dynamics, feed formulation trends, and production capacities, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, VPs of Fishing Operations, fleet managers, and plant directors from fishmeal manufacturers, fishing corporations, and marine ingredient processors in Peru, Chile, Norway, and the United States comprised supply-side sources. Aquaculture nutritionists, feed mill procurement heads, animal health specialists from swine and poultry operations, fertilizer product development managers, and sustainability officers from large-scale aquaculture farms (salmon, shrimp, tilapia) and integrated livestock operations comprised demand-side sources. The primary research validated species-specific production data, confirmed fishmeal inclusion rate trends across various livestock categories, evaluated the impact of plant-based protein substitution, and obtained insights on volatile raw material pricing dynamics associated with El Niño cycles and quota fluctuations.

Primary Respondent Breakdown:

By Designation: C-level Primaries (30%), Director Level (35%), Others (35%)

By Region: Asia-Pacific (40%), Europe (25%), North America (20%), Rest of World (15%)


Market Size Estimation

The global market valuation was determined by monitoring production volume and conducting revenue triangulation throughout the value chain, from fisheries to end-users. The methodology comprised the following:

Identification of 35+ significant fishmeal manufacturers and fishery conglomerates in Peru, Chile, Norway, the United States, Thailand, and Vietnam, including dedicated fishmeal producers and diversified seafood groups with rendering operations.

Product mapping for the whole fish-based meal, bycatch-derived meal, and seafood processing waste categories, segmented by protein content specifications (low-protein <60%, standard 60-65%, high-protein >65%). An examination of the reported annual production capacities and fishmeal-specific revenues of companies such as Austevoll Seafood, Omega Protein, Copeinca (Austevoll), TASA, Pesquera Diamante, and Nutreco's marine ingredients division

Manufacturers that account for 75-80% of the global fishmeal production volume in 2024 are included in the coverage.

Derive segment-specific valuations for aquaculture feed, livestock feed, and fertilizer applications through extrapolation using bottom-up (global fish catch data × fishmeal yield rates × ASP by exporting country) and top-down (IFFO global production estimates validated against company-level revenue aggregation) approaches.

下载免费样本

请填写以下表格以获取本报告的免费样本

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.