Feminine Hygiene Market (2026 - 2035)

全球女性卫生用品市场规模、份额、行业趋势与分析研究报告:按产品类型(卫生巾/护垫、卫生棉条、月经杯、经期内裤、其他)、按产品类别(一次性产品、可重复使用产品)、按性质(传统、天然/有机)、按分销渠道(超市/大卖场、药店/药品商店、在线零售、其他)、按地区(北美、欧洲、亚太、南美、中东与非洲) - 预测至2035年
ID: MRFR/CG/6514-HCR 128 Pages Kinjoll Dey Last Updated: October 27, 2026
Feminine Hygiene Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)5.27%
2025 Market SizeUSD 35.19 Billion
2035 Market SizeUSD 55.82 Billion
Key Players
Procter & Gamble (Always
Tampax)
Kimberly-Clark
Unicharm Corporation
Essity
Johnson & Johnson (Stayfree
Opportunities
  • Reusable and Long-Life Product Expansion
  • Organic Certification as a Competitive Moat
  • Emerging-Market Institutional Distribution

Feminine Hygiene Market 市场概要

女性卫生市场在2025年的估值为351.9亿美元,预计在2026年达到365.8亿美元,并在2035年攀升至558.2亿美元,预测期内(2026-2035年)年均增长率为5.27%。政府支持的月经公平立法——包括苏格兰的《月经产品法》和美国14个州的类似法规——已将月经护理产品从可选择的购买转变为机构采购的必需品,加速了整个类别的需求 [2]。电子商务订阅和直销渠道的平行增长正在重塑消费者获取 卫生巾 和卫生棉条的方式,压缩传统零售周期并提升平均订单价值。

从传统的一次性产品向有机棉女性产品和可重复使用的替代品(如月经杯和月经盘)正在发生重大转变。投资于植物基吸收核心、可堆肥包装和医用级硅胶的品牌赢得了消费者的信任,有机月经护理产品的增长速度大约是其传统产品的两倍 。美国农业部的生物优选计划和欧盟一次性塑料指令为可持续产品设计提供了额外的监管支持。

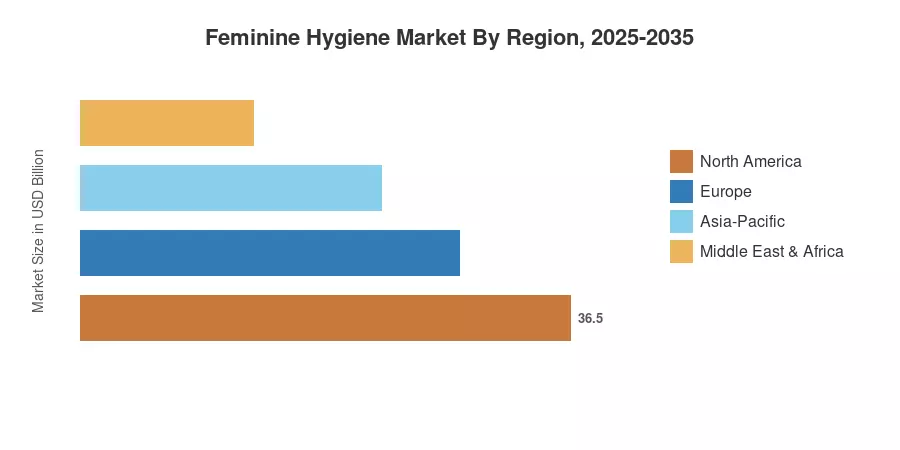
北美在女性卫生市场中占据领先地位,2025年约占33.8%的收入,得益于高人均消费和强大的零售基础设施。亚太地区以预计7.10%的年均增长率实现最快增长,受益于印度、印度尼西亚和菲律宾日益增长的可支配收入和扩展的月经卫生管理意识宣传活动 [4]。欧洲以约27%的份额位居第二,受益于北欧的可持续性法规和法国对月经护理产品的零增值税政策。随着机构采购规模的扩大和数字分销的深化,女性卫生市场预计将在2035年前持续扩大。

报告关键要点

• 按产品类型

  • 卫生巾和卫生棉条共同占女性卫生市场收入的68%以上,卫生巾在2025年占42.7%的份额
  • 预计月经杯和月经盘将在2035年前以7.65%的年均增长率扩展,受环保意识消费者的推动

• 按产品类别

  • 一次性月经护理产品在2025年占女性卫生市场的72.4%,尽管可重复使用的替代品以7.98%的年均增长率缩小了差距

• 按性质

  • 一次性月经护理产品在2025年占女性卫生市场的72.4%,尽管可重复使用的替代品以7.98%的年均增长率缩小了差距
  • 天然和有机棉女性产品以8.2%的年均增长率发展,随着清洁标签偏好的渗透,月经卫生管理正在推进

• 按分销渠道

  • 药店和药品商店在2025年占有35.4%的渠道份额,而在线零售在女性卫生市场中呈现出最高的增长轨迹

• 按地区

  • 北美在2025年贡献了118.9亿美元
  • 亚太地区预计将在2035年前注册7.10%的年均增长率,增加最大的增量量

市场规模和预测(2021-2035)

MRFR的规模方法通过制造商申报、分销商销售数据和基于国家健康统计和零售面板数据集的需求模型进行三角测量。
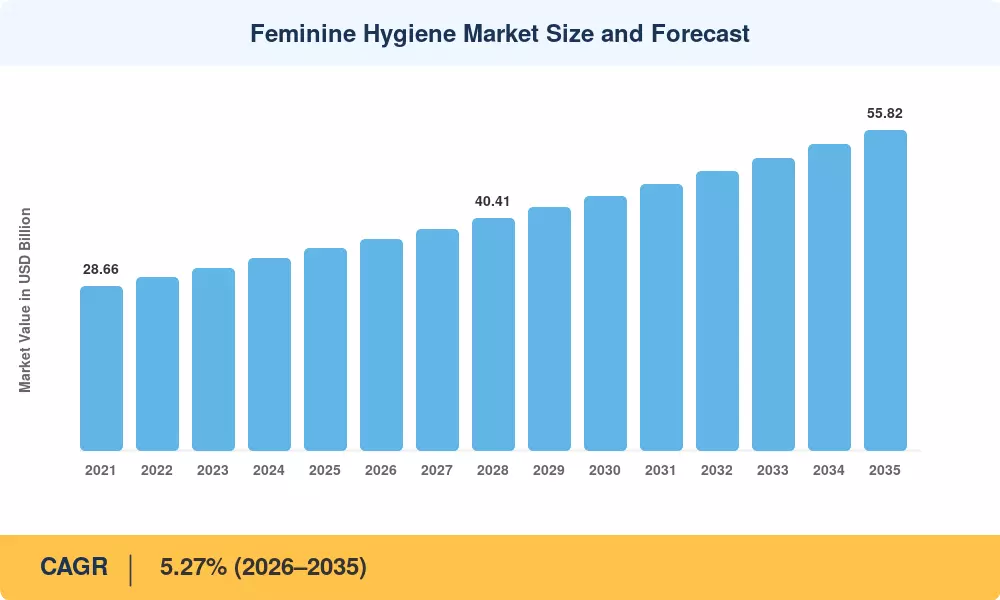
女性卫生市场规模和预测
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

驾驶员影响分析

驱动因素 对CAGR的影响 ~% 地理相关性 影响时间线 参考
月经公平立法与机构采购 ~18% 北美,欧洲 短期(≤2年) [2]
电子商务与订阅模式的兴起 ~16% 全球 短期(≤2年)
有机与可持续产品创新 ~15% 欧洲,北美 中期(2–4年)
在新兴经济体中扩大月经卫生管理意识 ~14% 亚太,非洲 长期(≥4年) [4]
高端化与健康导向品牌 ~12% 北美,欧洲 中期(2–4年)
在发展中市场扩展零售药房连锁 ~10% 亚太,南美 长期(≥4年) [11]
月经科技整合(智能穿戴设备,追踪应用) ~8% 全球 长期(≥4年)

月经公平立法与机构采购

政府的强制措施正在将月经护理产品重新定义为必需品。苏格兰的《月经产品法》(2022)要求在公共建筑中免费提供,而美国14个州已取消卫生巾和棉条的销售税 [2]。印度将卫生巾的GST从12%降至0%,在2018年新增了约4500万消费者。这些政策创造了持续的、预算支持的需求渠道,使女性卫生市场免受消费者可自由支配支出波动的影响。

电子商务与订阅加速

在线零售在女性卫生销售中的份额从2020年的11%增长到2025年的约22%,而订阅补货模式占数字收入的近三分之一。像亚马逊的“订阅与节省”和Cora、Lola等直销品牌按可预测的节奏提供月经护理产品。隐私的门口送货和算法驱动的补货消除了月经卫生管理的摩擦。

在新兴经济体中扩大获取

根据联合国儿童基金会和世界卫生组织的数据,全球有5亿女性没有适当的月经卫生管理设施 [4]。政府的努力——印度的国家青少年健康计划,肯尼亚的免费卫生巾学校分发计划——正在弥补这一差距。女性卫生市场的可接触消费者基础每年在亚太和撒哈拉以南非洲增长约6000万至8000万用户,随着文化污名的减少和本地制造的增加(印度的Saathi,乌干达的AFRIpads)。

约束影响分析

约束影响百分比代表对复合年增长率(CAGR)增长的估计拖累,并且是方向性的,而不是代数上与主标题率相关联。

约束 ~% 对 CAGR 的影响 地理相关性 影响时间线 参考
低收入市场的价格敏感性 ~–20% 亚太地区,非洲 长期(≥4年) [12]
文化禁忌和有限的月经卫生管理教育 ~–18% 南亚,撒哈拉以南非洲 长期(≥4年) [4]
原材料成本波动(棉花,SAP,绒毛浆) ~–15% 全球 中期(2–4年) [13]
产品安全标准的监管碎片化 ~–12% 全球 中期(2–4年) [14]
来自无品牌/假冒产品的竞争 ~–10% 亚太地区,南美洲 短期(≤2年) [11]

文化污名和教育缺失

普遍的社会禁忌、不足的学校卫生设施和持续的教育缺失,导致低收入地区成千上万的青少年女孩在月经期间缺课。在全面的卫生素养和基础设施显著改善之前,地方消费者产品试用率将远远落后于区域供应能力。

原材料成本波动

2022年至2024年间,棉花现货价格上涨了38%,而超吸水聚合物的成本在石化约束下增长了14% [13]。有机棉女性用品的制造商面临着认证原材料额外25-30%的溢价,这给利润带来了压力,并限制了品牌降低卫生巾和棉条货架定价的速度。

Feminine Hygiene Market 机遇

可重复使用和长寿命产品扩展

月经杯和盘在使用六个月后提供60-80%的每周期成本节省,使其成为女性卫生市场中增长最快的子细分市场。将杯子与教育内容和入门套件结合的品牌报告第一年的保留率超过50%。在亚太地区扩大直销分销可能在2032年前解锁20-30亿美元的增量收入。

有机认证作为竞争壁垒

欧盟生态设计法规和美国农业部生物优选标准正在收紧,早期进入有机棉女性用品市场的企业能够建立供应链优势,这些优势不易被后来者复制。沿着有机供应链的垂直整合,从农场级棉花到完成的生理护理产品,可以吸引15-20%的价格溢价并锁定消费者忠诚度。

新兴市场的机构分销

印度、肯尼亚和卢旺达的政府到学校和政府到社区的卫生巾和卫生棉条分销渠道代表着到2030年估计价值12亿美元的采购管道。获得机构招标的公司在这些消费者转向零售购买之前建立了大规模的品牌知名度。

生理科技与健康连接整合

具有蓝牙流量追踪和伴随应用程序的智能月经杯正在创建一个新的数据层,以管理月经卫生。这些设备将女性卫生市场从一个消费品类别转变为健康平台机会,使其能够交叉销售生育追踪、远程医疗和健康订阅服务。

订阅商务与个性化捆绑

将卫生巾和卫生棉条与止痛补充剂、有机棉女性产品和健康产品结合的策划每月盒子正在提升购物篮的大小,超过单一产品订单。这种模式加深了消费者的参与度,并为在女性卫生市场运营的品牌创造了可预测的经常性收入。

Feminine Hygiene Market 未来展望

包容性设计与扩展的人口统计

女性卫生市场正在扩大其目标基础,产品开发超越了传统的人口统计,涵盖跨性别男性、非二元个体和产后消费者。品牌如August和Aunt Flow在包容性品牌和性别中立的经期护理产品包装方面处于前沿,这代表了社会的转变,并开启了新的消费者群体。

供应链本地化与新兴市场制造

制造商正在将生产转移到高增长需求中心附近。越南、孟加拉国和埃塞俄比亚的新卫生巾生产线将到岸成本降低了20-30%,同时提供当地就业机会 [11]。这种本地化趋势确保了女性卫生市场的供应链免受物流中断的影响,并帮助政府实现月经卫生管理的自给自足目标。

区域市场份额分析

地区 关键指标 主要投资主题
北美 33.8% 市场份额 (2025) 月经公平法律;优质有机棉女性产品
欧洲 27.0% 市场份额 (2025) 可持续性法规;对经期护理产品的零增值税政策
亚太地区 7.10% 年均增长率 (2026–2035) 政府接入项目;卫生巾和棉条的农村分销
南美洲 24.6亿美元 (2025) 扩展零售药房网络;品牌认知度提升
中东和非洲 5.85% 年均增长率 (2026–2035) 非政府组织主导的月经卫生管理活动;本地制造
总计 351.9亿美元 (2025) —

女性卫生市场涵盖五个主要地区,每个地区都受到不同的监管、文化和经济动态的影响。北美和欧洲共同占据2025年收入的60%以上,而亚太地区则通过扩展月经卫生管理项目实现了最快的增量增长。

北美

国家 关键指标 关键驱动因素
美国 78.5% 的区域收入 州级月经公平法令 [2]
加拿大 5.42% 年均增长率 (2026–2035) 对经期护理产品的联邦商品及服务税豁免
墨西哥 10.8亿美元 (2025) 在二线城市扩展药房连锁

美国主导了北美的女性卫生市场,占据了区域收入的四分之三以上。十四个州现在对卫生巾和棉条免征销售税,而加州和纽约的校园自动售货机项目则创造了稳定的机构需求 [2]。加拿大消费者越来越青睐有机棉女性产品,天然产品的渗透率在2025年超过18%。墨西哥的增长由Farmacias del Ahorro和Similares连锁店支撑,将女性卫生产品的货架扩展到二级城市。

欧洲

国家 关键指标 关键驱动因素
德国 21.3% 的区域收入 零售商自有品牌的有机投资
英国 5.18% 年均增长率 (2026–2035) 国家卫生服务体系对经期护理产品的免费提供试点
法国 15.2亿美元 (2025) 自2015年以来的零增值税政策
意大利 4.72% 年均增长率 (2026–2035) 卫生巾和棉条的电子商务采用率上升
西班牙 8.4% 的区域收入 对月经杯和月经盘的认知提升
北欧国家 5.55% 年均增长率 (2026–2035) 可持续性优先的消费行为
俄罗斯 8.9亿美元 (2025) 本地制造取代进口
欧洲其他地区 14.2% 的区域收入 东欧市场发展

欧洲的女性卫生市场受益于可持续性方面的监管领导。欧盟的一次性塑料指令促使品牌加速可堆肥包装和可重复使用的经期护理产品 [6]。北欧零售商已经将月经杯和月经盘主流化,家庭渗透率超过12%。德国的折扣零售商(dm、Rossmann)正在扩展自有品牌的有机棉女性产品,推动价格竞争,使消费者在女性卫生市场中受益。

亚太地区

国家 关键指标 关键驱动因素
中国 31.8% 的区域收入 电子商务主导;天猫/京东分销
印度 8.35% 年均增长率 (2026–2035) 政府的月经卫生管理补贴 [4]
日本 17.4亿美元 (2025) 超薄技术创新
韩国 6.92% 年均增长率 (2026–2035) K-Beauty与经期护理产品的交叉
东盟 7.45% 年均增长率 (2026–2035) 机构学校分发项目
亚太其他地区 12.6% 的区域收入 新兴经济体可支配收入上升

亚太地区是女性卫生市场的增长引擎。自2018年以来,印度的国家青少年健康计划已分发超过1.2亿个卫生巾,而中国的直播电商渠道使月经卫生管理产品成为主流社交电商类别 [4]。韩国的经期护理产品与美容相结合,注入了积雪草和绿茶提取物,创造了一个提升平均售价的高端化路径。东盟国家,特别是印度尼西亚和菲律宾,正在通过学校基础的卫生巾和棉条分发迅速缩小接入差距。

南美洲

国家 关键指标 关键驱动因素
巴西 58.3% 的区域收入 东北城市的药房扩展
阿根廷 5.15% 年均增长率 (2026–2035) 推动月经公平的政策倡导
南美洲其他地区 6.2亿美元 (2025) 非政府组织的分发合作伙伴关系

巴西是南美洲女性卫生市场的支柱,药房连锁Raia Drogasil和Panvel继续扩展卫生巾和棉条的货架空间。阿根廷国会在2023年提出了月经公平立法,催化了公共学校对经期护理产品的机构采购。哥伦比亚和智利的文化去污名化活动正在提高对月经杯和月经盘的认知,尽管在农村地区价格障碍仍然显著。

中东和非洲

国家 关键指标 关键驱动因素
沙特阿拉伯 28.4% 的区域收入 现代化零售基础设施
阿联酋 5.90% 年均增长率 (2026–2035) 优质进口的经期护理产品
南非 3.8亿美元 (2025) 政府卫生巾分发项目
埃及 6.25% 年均增长率 (2026–2035) 对卫生巾和棉条的本地制造激励
中东和非洲其他地区 33.1% 的区域收入 非政府组织主导的月经卫生管理外展

中东和非洲地区代表了女性卫生市场的前沿。南非政府在2024年向学校分发了900万个免费卫生巾,而肯尼亚则取消了对本地卫生巾制造原材料的进口关税 [4]。阿联酋消费者青睐从欧洲品牌进口的优质有机棉女性产品,创造了一个高价值的细分市场。埃及新兴的本地制造基础正在减少对进口的依赖,使低收入消费者能够获得负担得起的卫生巾和棉条。

女性卫生市场按地区,2025-2035

Feminine Hygiene Market 市场细分

按产品类型

细分 关键指标 主要需求驱动因素
卫生巾/护垫 42.7% 市场份额 (2025) 普遍采用;机构采购
卫生棉条 68.5亿美元 (2025) 便利性和积极生活方式偏好
月经杯 7.65% 年复合增长率 (2026–2035) 节省成本和环保意识转变
经期内裤 6.92% 年复合增长率 (2026–2035) 以舒适为驱动的创新
其他产品 12.2亿美元 (2025) 小众格式(圆盘、海绵、衬垫)

卫生巾和卫生棉条仍然是女性卫生市场的支柱,共同占据了绝大多数的单位销售。卫生巾受益于几乎普遍的消费者熟悉度,并且仍然是通过政府月经卫生管理项目分发的默认产品。卫生棉条在北美和西欧保持强劲,积极生活方式的定位和紧凑的形态保持了年轻消费者的忠诚度。两个类别中的有机棉女性产品的创新——无氯漂白、植物衍生包装——正在推动高端化而不牺牲大众吸引力。

月经杯和圆盘正在重写类别经济学。一个医疗级硅胶杯的使用寿命可达十年,与一次性卫生巾和卫生棉条相比,终身节省超过1200美元 [9]。经期内裤在女性卫生市场中占据一个快速增长但仍然小众的位置,吸引寻求防漏备份或独立保护的消费者,感觉像普通内裤。随着经期护理产品的多样化,传统的一次性主导的类别结构正在逐渐转向多格式的格局。

按产品类别

细分 关键指标 主要需求驱动因素
一次性产品 72.4% 市场份额 (2025) 便利性;大规模零售可用性
可重复使用产品 7.98% 年复合增长率 (2026–2035) 可持续性和长期成本节省

一次性产品通过便利性和深深植根的消费者习惯主导女性卫生市场。可重复使用的替代品——包括月经杯和圆盘、经期内裤和布垫——随着环境意识的增强而获得市场份额。可重复使用细分市场的7.98%年复合增长率反映了消费者结构性转变,得益于有机棉女性产品的零售货架空间的增加和主要电子商务平台上专门的可重复使用产品区域。

按性质

细分 关键指标 主要需求驱动因素
传统产品 289.8亿美元 (2025) 成熟的供应链;竞争定价
天然/有机产品 8.20% 年复合增长率 (2026–2035) 清洁标签需求;监管激励

传统产品在女性卫生市场中保持着销量领先地位,但有机棉女性产品是明显的增长故事。2024年的一项消费者调查发现,38%的美国和欧盟的Z世代消费者认为成分透明度是经期护理产品的前三大购买标准之一 。获得GOTS(全球有机纺织标准)认证的品牌正在将这种偏好转化为货架空间的增加,特别是在药店和天然特产渠道。

按分销渠道

细分 关键指标 主要需求驱动因素
超市/大卖场 27.8% 市场份额 (2025) 一站式购物便利性
药店/药品商店 124.6亿美元 (2025) 可信赖的健康相关零售环境
在线零售 7.35% 年复合增长率 (2026–2035) 订阅模式;隐私送货
其他渠道 12.5% 市场份额 (2025) 便利店、自动售货机、机构

药店和药品商店仍然是卫生巾和卫生棉条的主要分销渠道,利用其健康认证的定位来影响购买决策。在线零售是女性卫生市场中增长最快的渠道,得益于订阅补货和个性化的经期护理产品组合。超市在产品种类和促销定价上竞争,而机构渠道——学校自动售货机、工作场所卫生间分配器——代表了月经卫生管理产品投放的新兴途径。

竞争基准

女性卫生市场显示出适度的集中度,前五大参与者占全球收入的估计为45–55%。赫芬达尔-赫希曼指数(HHI)处于低到中等范围(~1,200–1,500),反映出跨国快速消费品集团和快速扩张的直销挑战者的混合 [10]。有机棉女性产品和月经杯及盘的创新正在降低小众进入者的门槛,分散竞争边缘。

公司 估计收入份额范围 女性卫生市场的主要产品 战略定位
宝洁公司(Always, Tampax) ~14–18% 卫生巾、卫生棉条、月经内裤 大众市场领导者;全球分销
金佰利(Kotex) ~10–14% 卫生巾、护垫、有机棉女性产品 品牌传承;药房渠道优势
尤妮佳公司 ~8–11% 超薄卫生巾、护垫 亚太地区主导;技术创新
艾思特(Libresse/Bodyform) ~6–9% 卫生巾、月经内裤、月经杯 可持续发展先锋;欧洲领导者
强生(Stayfree, Carefree) ~5–8% 卫生巾、护垫 健康认证定位
恒安国际 ~4–6% 卫生巾和卫生棉条 聚焦中国;成本领先
Edgewell个人护理(Playtex) ~3–5% 卫生棉条、卫生巾 北美零售合作伙伴关系
Diva国际(DivaCup) ~2–4% 月经杯和盘 可重复使用细分市场先锋
Saathi ~1–2% 可生物降解的香蕉纤维卫生巾 新兴市场有机创新
诚实公司 ~1–3% 有机棉女性产品 直销高端;健康品牌

最新新闻与发展

  • Essity(2025年1月):完成了数百万美元的消费者市场整合,显著扩大其在北美的个人护理产品组合,并在2025年底达成收购Edgewell的周期护理品牌的交易。
  • Unicharm(2024年11月):在印度古吉拉特邦开设了一座价值1.2亿美元的卫生巾制造厂,使其在南亚的女性卫生市场生产能力翻倍[11]。
  • 肯尼亚政府(2024年1月):保留了东非共同体共同外部关税表,管理进口纺织品变量和无纺布输入。
  • Diva International(2023年10月):为产后消费者推出了DivaCup Model 3,扩大了月经杯和盘的可寻址市场[9]。

Feminine Hygiene Market 报告范围

参数 详情
市场范围 全球女性卫生市场,包括卫生巾和卫生棉条、月经杯和月经盘、经期内裤及相关经期护理产品
研究周期 2021–2035
年均增长率 5.27% (2026–2035)
基年市场规模 351.9亿美元 (2025)
预测结束年市场规模 558.2亿美元 (2035)
增长最快的细分市场 月经杯(按产品类型);天然/有机(按性质)
公司简介 10家(宝洁、金佰利、尤妮佳、艾司蒂、强生、恒安、Edgewell、Diva International、Saathi、The Honest Company)
估值货币 美元十亿

常见问题

月经杯与卫生棉条在五年的总拥有成本方面如何比较?
医用级硅胶杯的价格为25-40美元,使用寿命可达十年,使得五年的成本低于40美元。一次性卫生棉条的年均费用为70-100美元,在同一时期总计为350-500美元。
机构买家在大宗采购有机生理期护理产品之前应验证哪些监管认证?
买家应确认有机棉的GOTS认证和卫生棉条的FDA 510(k)认证。这些认证验证了原材料的纯度和产品的安全性,以便在学校或工作场所分发。
可生物降解材料如何重塑卫生巾的环境足迹?
香蕉纤维和竹子基材在6-18个月内分解,而传统塑料卫生巾则需要500年以上。像Saathi和NatraCare这样的品牌在这一转变中处于领先地位,提供经过认证的可堆肥系列。
在这一类别中,快速消费品的现有企业与直销挑战者之间的竞争动态有何不同?
现有企业利用药房渠道的主导地位和大规模广告预算,而直销品牌则在成分透明度和社区参与方面竞争。随着现有企业收购直销玩家以实现产品组合多样化,差距逐渐缩小。
作者
作者 Author Profile Kinjoll Dey LinkedIn Senior Research Analyst
He is an extremely curious individual currently working in Healthcare and Medical Devices Domain. Kinjoll is comfortably versed in data centric research backed by healthcare educational background. He leverages extensive data mining and analytics tools such as Primary and Secondary Research, Statistical Analysis, Machine Learning, Data Modelling. His key role also involves Technical Sales Support, Client Interaction and Project management within the Healthcare team. Lastly, he showcases extensive affinity towards learning new skills and remain fascinated in implementing them.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory filings, peer-reviewed public health journals, clinical epidemiological studies, and authoritative international health databases. Key sources included the US Food & Drug Administration (FDA) Center for Devices and Radiological Health, US Environmental Protection Agency (EPA) Safer Choice Standards, European Commission Medical Device Regulation (MDR) and General Product Safety Directive, World Health Organization (WHO) Department of Sexual and Reproductive Health and Research, UNICEF WASH (Water, Sanitation and Hygiene) Programme, UNFPA (United Nations Population Fund) Sexual and Reproductive Health Division, US Centers for Disease Control and Prevention (CDC) Reproductive Health Division, National Institutes of Health (NIH) Eunice Kennedy Shriver National Institute of Child Health and Human Development (NICHD), PubMed Central reproductive health archives, World Bank Health, Nutrition and Population Statistics, UN Statistics Division Gender Data Hub, Eurostat Population and Social Conditions Database, Indian Ministry of Health and Family Welfare (MHFW) National Health Mission, China National Health Commission (NHC) reproductive health statistics, and national hygiene product safety standards from ISO (International Organization for Standardization) Technical Committee 224 (WC Hygiene). These sources were utilized to collect menstrual health prevalence data, regulatory classification frameworks for menstrual cups and tampons as medical devices, environmental impact assessments of disposable vs. reusable products, demographic menstrual cycle statistics, and policy landscape analysis for product accessibility initiatives.


Primary Research

To gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research phase. Chief Executive Officers, Chief Marketing Officers, Heads of Sustainability, and Vice Presidents of Innovation from regional private-label manufacturers, biodegradable material suppliers, and multinational feminine hygiene manufacturers were examples of supply-side sources. Board-certified obstetricians and gynecologists, retail category managers from supermarkets and pharmacy chains, health and personal care directors from e-commerce platforms, procurement leads from hospital and institutional supply chains, program directors from menstrual health non-governmental organizations, and school health coordinators overseeing menstrual hygiene management (MHM) programs were among the demand-side sources. Primary research established sustainability roadmap deadlines, validated product segmentation across disposable and reusable categories, and collected viewpoints on pricing elasticity, the mechanics of channel shifts toward digital commerce, and cultural barriers to product uptake in emerging regions.

Primary Respondent Breakdown:

By Designation: C-level Primaries (40%), Director Level (32%), Others (28%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Global market valuation was derived through revenue mapping and consumption unit analysis. The methodology included:

Identification of 35+ key manufacturers across North America, Europe, Asia-Pacific, Latin America, and Middle East & Africa

Product mapping across sanitary napkins, tampons, menstrual cups, and panty liners, with sub-segmentation by material type (cotton/organic, synthetic/polymer-based, biodegradable/bamboo fiber)

Analysis of reported and modeled annual revenues specific to feminine hygiene portfolios, including private-label and direct-to-consumer subscription brands

Coverage of manufacturers representing 75-80% of global market share in 2024 (including Procter & Gamble, Kimberly-Clark, Unicharm Corporation, Essity, Hengan International, Reckitt Benckiser, Edgewell Personal Care, and emerging sustainable brands)

Extrapolation using bottom-up (unit sales volume × Average Selling Price by country, adjusted for retail markup and distribution channel margins) and top-down (manufacturer revenue validation against retail scanner data and import/export statistics) approaches to derive segment-specific valuations across product categories, distribution channels, and regional markets

下载免费样本

请填写以下表格以获取本报告的免费样本

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.