Event Stream Processing Market Summary
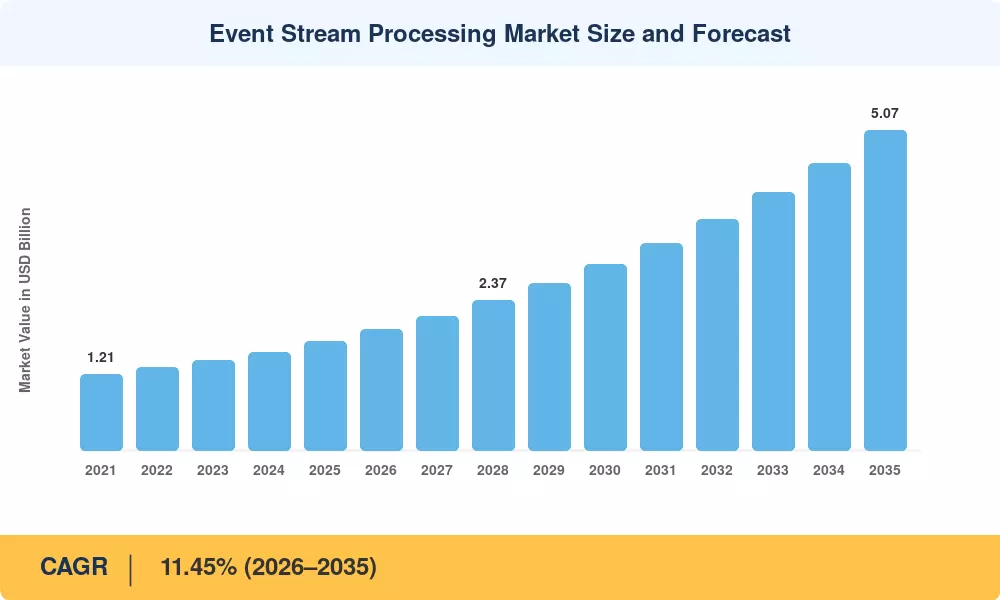
2025 年事件流处理市场价值为 17.2 亿美元,预计将从 2026 年的 19.1 亿美元增长到 2035 年的 50.7 亿美元,预测期内复合年增长率为 11.45%。监管催化剂正在加速大规模采用——MiFID III 自 2025 年 1 月起在整个欧盟实施,要求提供只有专用流媒体平台才能提供的微秒级精确贸易报告[1]。与此同时,美联储的实时支付基础设施 (FedNow) 推动国内银行采用亚秒级欺诈评分引擎,仅在北美金融机构的事件流处理市场就掀起了 3.8 亿美元的采购浪潮[2].
结构性技术转变正在进行中。传统的批处理架构曾经是企业分析的支柱,现在正在让位于基于 Apache Kafka、Apache Flink 和专有技术构建的云原生管道。托管服务。预计到 2027 年,65% 的大型企业将通过流架构处理一半以上的运营数据,高于 2023 年的 28%。 Kubernetes 上的容器编排已经足够成熟,企业可以动态自动扩展流工作负载,将闲置基础设施成本降低 30-40%,并降低中型组织的进入门槛[4].
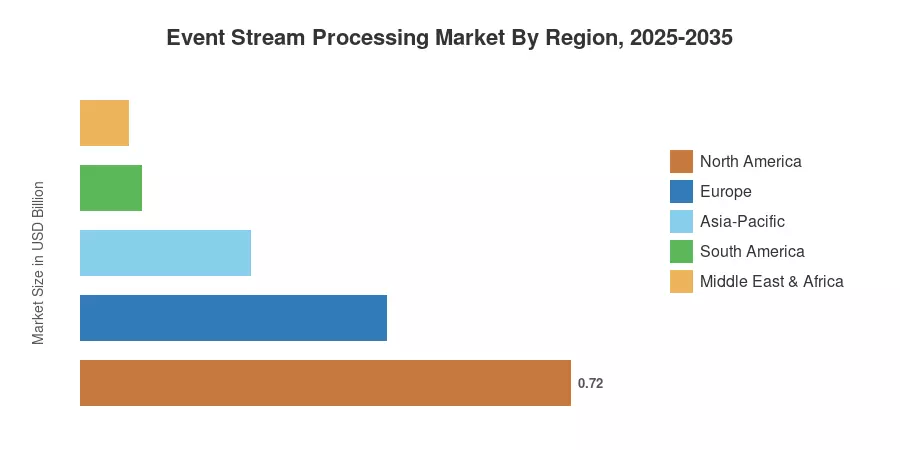
在密集的金融服务和超大规模生态系统的推动下,北美仍然是事件流处理市场的主导区域,到 2025 年,其收入份额约为 42%。亚太地区是增长最快的地区,到 2035 年,在印度、韩国和日本推出 5G 独立核心网的推动下,复合年增长率将达到 14.6%,每小时产生 TB 级的网络遥测数据[5]。欧洲占据第二大份额,约为 26%,这得益于严格的数据主权授权以及欧盟数据法案对可互操作流数据管道的强调[6]。随着边缘计算和人工智能推理与事件流处理市场的融合,未来十年将奖励那些将低延迟摄取与嵌入式机器学习功能相结合的供应商。
报告要点
• 按部署类型
- 2025 年,云部署约占事件流处理市场收入的 61%,反映了企业对弹性扩展和托管 Kafka/Flink 服务的偏好。
- 本地安装占据了剩余份额,但继续为数据驻留要求禁止公共云路由的受监管垂直行业提供服务。
• 按组件
- 到 2025 年,解决方案将占据事件流处理市场 69% 的份额,包括流处理引擎、内存数据库和仪表板层。
- 随着企业外包平台工程和托管运营专业知识,预计到 2035 年,服务将以 11.6% 的复合年增长率增长。
• 按地区
- 北美在 2025 年以 42% 的收入份额引领事件流处理市场。
- 预计到 2035 年,亚太地区将以 14.6% 的复合年增长率增长最快。
- 欧洲约占总收入的 26%,其中德国和英国是主要需求中心。
市场规模和预测(2021-2035)
Market Research Future 的规模评估方法整合了对 120 多家流媒体平台供应商、系统集成商和企业 IT 决策者的主要访谈,以及来自监管文件、供应商年度报告和可靠技术研究出版物的二手数据。所有预测数据均使用自下而上的收入模型,并根据自上而下的宏观经济基准进行验证。




 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA



