Europe Online Gambling Market (2026 – 2035)

欧洲在线赌博市场规模、份额及研究报告按游戏类型(体育博彩、赌场、扑克、彩票及其他)、按设备(移动设备、桌面设备、其他(平板电脑、智能电视))、按年龄组(25岁以下、25-40岁、40岁以上)、按性别(男性、女性)及按地区(英国、西欧、北欧、东欧、欧洲其他地区) - 行业预测到2035年
ID: MRFR/ICT/20015-HCR 200 Pages Apoorva Priyadarshi, Aarti Dhapte Last Updated: September 03, 2026
Europe Online Gambling Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)6.89%
2025 Market SizeUSD 50.18 Billion
2035 Market SizeUSD 96.45 Billion
Key Players
Flutter Entertainment (FanDuel
Paddy Power
Betfair)
Entain (Ladbrokes
Coral
bwin)
Opportunities
  • French Online Casino Liberalization
  • AI-Powered Responsible Gambling as Competitive Moat
  • Emerging Eastern European Markets

Europe Online Gambling Market Summary

预计到2025年,欧洲在线赌博市场将达到约501.8亿美元,并预计从2026年的534.4亿美元增长到2035年的964.5亿美元,在预测期内注册的年均增长率为6.89%。这一扩张基于欧盟内的渐进式监管改革——意大利2024年的《游戏重组》改革和法国预计的在线赌场领域自由化正在创造一个以合规为驱动的投资周期,奖励能够在多个司法管辖区内运营的UKGC和MGA许可的在线赌博平台 [2]。欧洲在线赌博市场受益于消费者支出从零售博彩店向数字优先投注环境的加速转变。

技术变革正在重塑运营商如何在整个大陆与玩家互动。传统的服务器渲染体育博彩界面正在被人工智能驱动的个性化引擎、通过机器学习进行的实时赔率编制以及由拉脱维亚、马耳他和罗马尼亚的低延迟流媒体支持的沉浸式现场发牌在线游戏所取代。仅在2023年至2025年间,Evolution Gaming就投资超过1.2亿欧元用于新的工作室产能,标志着这一转型的资本密集性 [3]。针对欧盟运营商的负责任博彩工具——包括存款限制算法和会话时长提示——已从监管的附带考虑转变为核心产品差异化因素。

英国在欧洲在线赌博市场中占据主导地位,约占总收入的22.8%,这得益于UKGC成熟的许可框架和高智能手机渗透率。预计意大利将在2035年前实现最快增长,受益于其监管重置和不断扩大的移动用户基础。德国在《州际赌博条约》(GlüStV 2021)之后占据第二大份额,该条约正式化了其联邦许可制度 。欧洲在线赌博市场正进入一个阶段,在这一阶段,欧盟跨境在线赌博合规的协调可能会为较小成员国解锁可观的增量收入。

关键报告要点

• 按游戏类型

  • 体育博彩在2025年占据欧洲在线赌博市场所有游戏类型中最大的收入份额,得益于欧洲冠军联赛和英超联赛的投注量
  • 预计赌场游戏将在2035年前以8.49%的年均增长率扩展,受益于欧洲的现场发牌在线游戏和老虎机创新

• 按设备

  • 移动设备在2025年占据欧洲在线赌博市场的63.71%的份额,因为智能手机原生的博彩应用主导了用户获取
  • 桌面使用持续下降,但在高额扑克和交易博彩玩家中仍然保持相关性

• 按年龄组

  • 25-40岁群体在2025年占据欧洲在线赌博市场的最大份额,受益于可支配收入和数字流利度
  • 25岁以下的细分市场以最快的速度增长,欧盟运营商的负责任博彩工具在年轻玩家的合规接受中发挥了关键作用

• 按地区

  • 英国在2025年以最高的收入贡献领导欧洲在线赌博市场,得益于UKGC和MGA许可的在线赌博平台
  • 预计意大利将在2035年前实现最快的国家级年均增长率,受益于其全面的监管重组

MRFR的专有估算框架结合了来自许可运营商的自上而下的收入分析、监管的总博彩收入(GGR)申报以及15个欧洲司法管辖区的自下而上的消费者支出调查。所有数据均以2025年不变的汇率以亿美元表示。
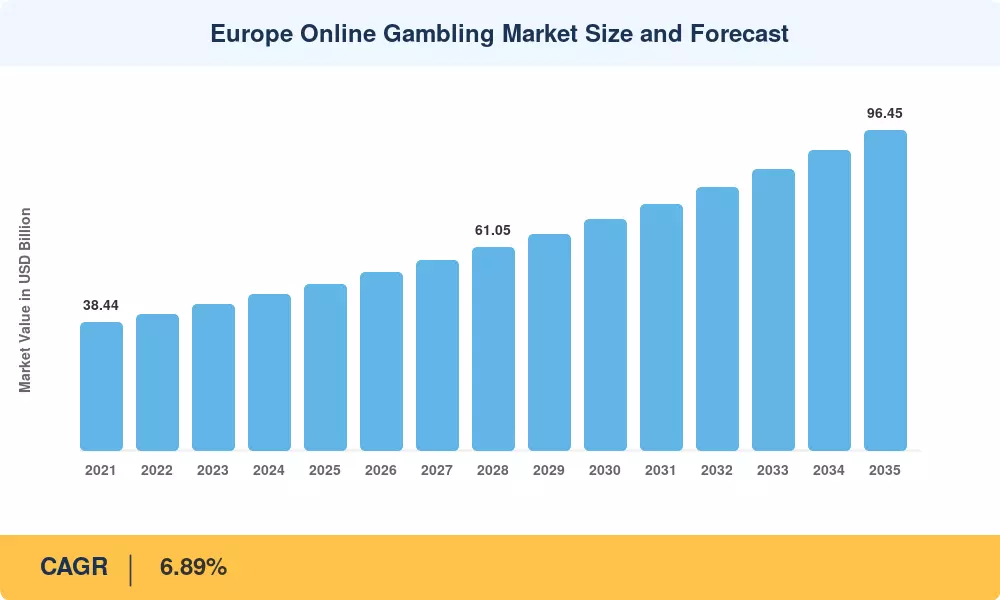
欧洲在线赌博市场规模和预测
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

驱动因素影响分析

驱动因素 对CAGR的影响 ~% 地理相关性 影响时间线 参考
智能手机普及率和应用优先的用户体验 ~1.4% 泛欧洲 短期(≤2年) [10]
监管自由化(法国,荷兰) ~1.1% 西欧 中期(2–4年) [8]
现场发牌工作室扩展 ~0.9% 波罗的海国家,马耳他,罗马尼亚 中期(2–4年) [3]
人工智能驱动的个性化和用户留存 ~0.8% 英国,北欧 长期(≥4年) [11]
主要体育赛事日历密度 ~0.7% 泛欧洲 短期(≤2年) [6]
欧盟跨境许可框架 ~0.6% 欧盟范围 长期(≥4年) [9]
加密货币和替代支付渠道 ~0.4% 东欧,北欧 长期(≥4年)

智能手机普及率和移动优先的投注

移动设备从根本上改变了欧洲人下注的方式。爱立信2024年移动报告估计,西欧的5G订阅量达到2.1亿,使得实时体育博彩的延迟低于50毫秒——这是实时投注参与的关键阈值 [10]。投资于原生应用体验的运营商,包括生物识别登录和一键投注,正在将偶尔的投注者转变为每日活跃用户。欧洲在线博彩市场的移动总游戏收入增长速度几乎是桌面端的两倍,随着应用商店分发取代昂贵的电视广告,客户获取成本也在降低。

关键司法管辖区的监管自由化

法国国家博彩管理局(ANJ)已表示计划到2026年向持牌运营商开放在线赌场游戏,这可能解锁一个自2010年以来仅限于体育和扑克的20亿至30亿欧元的可寻址市场 [8]。荷兰的博彩管理局(KSA)自2021年开放以来,已经向20多家运营商发放了许可证。这些欧洲在线博彩市场的监管变化虽然增加了合规复杂性,但也为拥有多管辖区专业知识的UKGC和MGA持牌在线博彩平台创造了先发优势。

现场发牌工作室扩展

欧洲的现场发牌在线游戏是赌场类别中增长最快的产品垂直领域。自2023年以来,Evolution Gaming、Playtech和Pragmatic Play已共同承诺在里加、布加勒斯特和马耳他投资超过3亿欧元用于新工作室的建设 [3]。这些工作室提供本地化、语言特定的桌面游戏体验,弥合了零售赌场氛围与数字便利之间的差距,增强了欧洲在线博彩市场的玩家留存。

人工智能驱动的个性化和负责任博彩

人工智能正在发挥双重作用:通过量身定制的促销最大化玩家的终身价值,同时为欧盟运营商提供负责任博彩工具。英国博彩委员会的2024年白皮书要求进行算法可负担性检查,推动运营商部署机器学习模型来预测高风险行为 [11]。这种监管与技术的融合正在提高欧洲在线博彩市场的进入壁垒,偏向于具备数据科学能力的大型运营商。

约束影响分析

以下约束影响是反映阻碍欧洲在线赌博市场增长率的方向性估计。它们并未直接从头条CAGR中扣除。

约束 ~% 对CAGR的影响 地理相关性 影响时间线 参考
广告限制与投注限制 –0.7% 英国、西班牙、意大利 短期(≤2年) [13]
对GGR的税收增加 –0.6% 德国、法国、西班牙 中期(2–4年)
碎片化的国家许可制度 –0.5% 泛欧洲 长期(≥4年) [9]
向未授权网站的渠道泄漏 –0.4% 东欧、北欧 短期(≤2年) [15]
数据隐私(GDPR)合规成本 –0.3% 欧盟范围 中期(2–4年) [16]

广告限制与可负担性检查

英国2024年赌博白皮书引入了对每月损失超过125英镑的玩家的强制可负担性检查,而西班牙的皇家法令958/2020禁止在高峰广播时段进行赌博广告 [13]。这些措施保护消费者,但限制了运营商的营销预算,并降低了在欧洲在线赌博市场中获取高价值玩家的效率。意大利的广告禁令(尊严法令)已经压缩了该管辖区内运营商的营销投资回报率。

GGR税收上升

德国对体育博彩征收5.3%的营业税,而不是其他地方普遍采用的基于GGR的模式,这造成了利润压力,导致一些运营商完全退出德国市场 。法国对在线扑克征收36.7%的GGR税,对体育博彩征收55.6%的投注税——是欧洲最高的税率之一。欧洲在线赌博市场日益增加的税收负担激励了运营效率,但却阻碍了新进入者。

渠道化挑战

未授权的离岸运营商继续捕获估计15-20%的欧洲在线赌博总支出,削弱了UKGC和MGA许可的在线赌博平台的收入基础 [15]。欧盟跨境在线赌博合规框架仍不完整,允许灰色市场运营商在执法薄弱的管辖区内为玩家提供服务。解决渠道化泄漏仍然是监管机构和持牌运营商的优先事项。

Europe Online Gambling Market Opportunities

法国在线赌场自由化

法国预计开放在线赌场垂直市场,代表了欧洲在线赌博市场中最大的短期机会。法国拥有6700万人口和成熟的数字支付基础设施,到2030年,法国在线赌场细分市场可能产生25亿至38亿美元的年度总游戏收入 [8]。拥有现有ANJ体育博彩许可证和在线真人游戏能力的运营商在市场进入方面处于加速位置

以人工智能驱动的负责任赌博作为竞争护城河

投资于复杂的负责任赌博工具的运营商——包括实时行为分析、自动干预系统和透明的玩家仪表板——可以在信任上实现差异化。监管机构越来越将许可证续期与可证明的负责任赌博结果挂钩,将合规投资转化为进入欧洲在线赌博市场的保险。

新兴的东欧市场

波兰、罗马尼亚和捷克共和国共同代表到2030年可达42亿美元的市场机会,但在这些司法管辖区,持有UKGC和MGA许可证的在线赌博平台仍然不足。当地语言的产品本地化和与国内支付提供商的合作是打开这些市场的关键。

通过玩家洞察实现数据货币化

运营商的第一方数据——匿名和聚合——对体育联盟、媒体版权持有者和广告网络具有重要价值。欧洲在线赌博市场开始探索B2B数据合作伙伴关系,创造超越玩家投注的新收入来源,特别是在允许匿名数据共享的欧盟跨境在线赌博合规框架下。

基于加密货币和区块链的投注

区块链验证的公平游戏机制和加密货币存款吸引了北欧和东欧市场中注重隐私的玩家 。尽管监管接受程度各异,但构建加密货币支付基础设施的运营商为预计到2032年将占欧洲总存款的8%至12%的细分市场做好了准备。

Europe Online Gambling Market Future Outlook

人工智能与自主投注系统

到2030年,机器学习将从后台分析演变为前端产品体验。人工智能编制的赔率、微事件的自动市场创建以及聊天机器人驱动的投注下单将重新定义玩家与欧洲在线赌博市场的互动 [11]。投资于专有人工智能技术栈的运营商——而不是依赖第三方数据——将在定价准确性和玩家留存方面获得结构性优势。

平台整合与并购

欧洲在线赌博市场的适度集中(前十名运营商占收入不足50%)促使整合。随着英国博彩委员会(UKGC)和马耳他博彩管理局(MGA)许可的在线赌博平台寻求在多个司法管辖区内摊销合规基础设施,跨境并购将加速 [18]。对欧洲赌博资产的私募股权兴趣仍然高涨,企业估值通常在10-14倍EBITDA之间。

沉浸式与社交游戏融合

到2028年,欧洲的现场发牌在线游戏将整合增强现实元素,使玩家能够自定义虚拟赌场环境并通过空间音频与发牌员互动 [3]。社交功能——排行榜、共享投注社区和主播整合——将模糊赌博与娱乐之间的界限,吸引以前未参与欧洲在线赌博市场的人群。

环境、社会与治理(ESG)、可持续性与玩家保护报告

上市运营商面临对负责任赌博指标日益增长的投资者审查。到2030年,针对赌博行业的ESG报告框架——包括玩家伤害KPI、营销伦理评分和多样性基准——将在欧洲在线赌博市场成为标准 [19]。将负责任赌博工具视为战略资产而非合规负担的运营商将获得溢价估值。

区域市场份额分析

地区/集群 关键指标 主要投资主题
英国 22.8% 市场份额 (2025) UKGC改革、可负担性检查、为欧盟运营商提供负责任博彩工具
德国 81.4亿美元 (2025) GlüStV执行、营业税改革
意大利 8.12% 年均增长率 (2026–2035) Riordino del Gioco、欧洲在线直播赌场游戏扩展
法国 58.9亿美元 (2025) 赌场自由化、ANJ许可
北欧(瑞典、丹麦、芬兰) 14.6% 综合份额 (2025) 渠道化、负责任博彩领导
欧洲其他地区 6.51% 年均增长率 (2026–2035) 波兰、罗马尼亚、捷克共和国的正规化
总计 501.8亿美元 (2025) —

欧洲在线博彩市场在这里作为一个区域市场进行分析;下面的子部分按国家集群和单个国家细分表现。

英国

国家 关键指标 关键驱动因素
英格兰 78% 的英国总博彩收入 英超联赛和赛马投注量
苏格兰 5.47% 年均增长率 以移动为主的年轻人群体
威尔士和北爱尔兰 合计11.2亿美元 区域橄榄球和足球赛事

英国仍然是欧洲在线博彩市场的支柱市场,UKGC监管着大约1000个活跃的远程博彩许可证。2024年白皮书的可负担性检查要求重塑了运营商经济,但高达93%的智能手机普及率和深厚的体育博彩文化支撑着强劲的总博彩收入增长 [7]。在英国注册的UKGC和MGA许可的在线博彩平台受益于跨欧洲市场的品牌信任。

西部大陆欧洲

国家 关键指标 关键驱动因素
德国 81.4亿美元 (2025) 州际条约正规化
法国 7.26% 年均增长率 预计的赌场自由化 [8]
西班牙 34.2亿美元 (2025) 西甲驱动的体育博彩
意大利 8.12% 年均增长率 Riordino del Gioco监管改革

意大利的全面监管重组——Riordino del Gioco——正在创造欧洲在线博彩市场中最快的增长轨迹。该改革整合了分散的许可,降低了合规运营商的总博彩收入税率,并要求为欧盟运营商提供先进的负责任博彩工具 。法国的赌场自由化一旦实施,将进一步加速西欧的增长,并吸引欧洲在线直播赌场游戏的投资。

北欧国家

国家 关键指标 关键驱动因素
瑞典 6.38% 的欧洲在线博彩市场份额 Spelinspektionen许可成熟度
丹麦 18.5亿美元 (2025) 高人均数字消费
芬兰 5.92% 年均增长率 预计的Veikkaus垄断改革

北欧国家在负责任博彩框架和渠道化目标方面处于领先地位,使其成为欧洲其他地区的监管基准。瑞典的Spelinspektionen加强了对无牌运营商的执法,预计到2024年渠道化将提高到84% [15]。这些市场奖励那些在欧盟跨境在线博彩合规方面有良好记录的运营商。

东欧

国家 关键指标 关键驱动因素
波兰 7.85% 年均增长率 Totalizator Sportowy现代化
罗马尼亚 17.4亿美元 (2025) ONJN许可扩展
捷克共和国 6.92% 年均增长率 2024年博彩法修正案

东欧市场代表了欧洲在线博彩市场的下一个增长前沿。罗马尼亚国家博彩办公室(ONJN)自2023年以来已发放超过40个在线许可证,而波兰国有的Totalizator Sportowy正在与私人平台合作扩大数字覆盖。

欧洲其他地区

国家/集群 关键指标 关键驱动因素
荷兰 21.8亿美元 (2025) KSA市场成熟
比利时 5.14% 年均增长率 BGC许可改革
葡萄牙、希腊及其他 合计4.7% 市场份额 逐步数字化迁移

荷兰在2024年完成了其第三个完整的受监管在线博彩年,渠道化超过80%,总博彩收入以两位数增长 [9]。像葡萄牙和希腊这样的较小市场正在逐步现代化其许可制度,为欧洲在线博彩市场贡献增量增长。

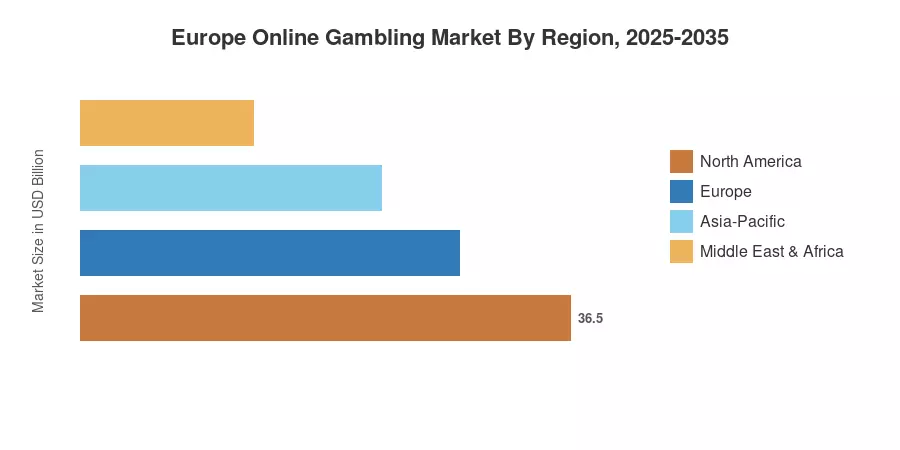
欧洲在线博彩市场按地区划分,2025-2035

Europe Online Gambling Market Segmentation

按游戏类型

细分市场 关键指标 主要需求驱动因素
体育博彩 49.35% 市场份额 (2025) 英超联赛、欧洲足球协会、现场投注
赌场 8.49% 年均增长率 (2026–2035) 欧洲的现场发牌在线游戏、老虎机创新
扑克 38.7亿美元 (2025) 比赛文化、跨境流动性池
彩票及其他 5.24% 年均增长率 数字彩票迁移

体育博彩主导着欧洲在线赌博市场,受益于欧洲无与伦比的职业足球联赛、网球大满贯和一级方程式赛事的密集程度。在英国和德国,现场投注现在占体育博彩处理量的60%以上,得益于实时数据传输和移动应用创新 [6]。欧盟跨境在线赌博合规性针对体育诚信协议(马科林公约)进一步专业化了这一细分市场。

赌场游戏是欧洲在线赌博市场中增长最快的游戏类型,欧洲的现场发牌在线游戏是主要的推动因素。Evolution Gaming的闪电轮盘和疯狂时刻格式吸引了之前避免数字赌场的玩家,证明产品创新可以改变类别份额 [3]。对于欧盟运营商来说,负责任的赌博工具在赌场细分市场中尤为重要,因为该细分市场的游戏时长往往比体育博彩更长。

按设备

细分市场 关键指标 主要需求驱动因素
移动设备 63.71% 市场份额 (2025) 5G、应用优先用户体验、生物识别认证
桌面 5.18% 年均增长率 扑克、交易投注、复杂的多腿累积投注
其他(平板电脑、智能电视) 21.4亿美元 (2025) 新兴屏幕格式

移动设备在欧洲在线赌博市场中稳居主要接入渠道。应用商店分发、推送通知营销和一键存款功能的结合创造了无摩擦的投注体验,推动了更高的会话频率。桌面在扑克玩家和需要多屏数据分析的复杂投注者中保持着小众市场,但其市场份额每年持续下降。

按年龄组

细分市场 关键指标 主要需求驱动因素
25岁以下 8.82% 年均增长率 数字原生偏好、社交媒体获取
25–40岁 43.28% 市场份额 (2025) 高峰收入年、体育迷
40岁以上 126.3亿美元 (2025) 赌场偏好、每次会话支出更高

25–40岁群体在绝对支出方面支撑着欧洲在线赌博市场,结合了可支配收入和高数字流利度。这些玩家倾向于多项体育累积投注和现场投注,对体育博彩的总收入贡献不成比例。25岁以下的细分市场增长最快,因为运营商部署了以社交媒体为基础的获取策略和满足监管机构青年保护要求的负责任赌博工具。

按性别

细分市场 关键指标 主要需求驱动因素
男性 61.17% 市场份额 (2025) 体育博彩偏好、电子竞技交叉
女性 8.68% 年均增长率 移动赌场、宾果、老虎机游戏

男性玩家继续主导欧洲在线赌博市场,特别是在体育博彩领域。女性参与通过移动优化的赌场产品和社区导向的格式(如在线宾果)迅速提升,这些格式的进入障碍较低。投资于包容性产品设计和性别多样化营销的运营商看到女性注册率显著提高。

竞争基准测试

欧洲在线赌博市场表现出适度的集中度,前五大运营商的市场份额估计约为35-40%,赫芬达尔-赫希曼指数(HHI)低于1,000——这表明市场结构从分散到适度整合。这为中型和利基运营商留下了显著的空间,特别是那些专注于单一国家合规或特定游戏垂直领域的运营商。获得UKGC和MGA许可的在线赌博平台主导跨境运营,但当地冠军在瑞典、丹麦和意大利等受监管市场中保持强势地位。

公司 估计收入份额范围 欧洲在线赌博市场的主要产品 战略定位
Flutter Entertainment (FanDuel, Paddy Power, Betfair) ~12-15% 体育博彩、交易所博彩、赌场 多品牌组合,英国和爱尔兰市场领导者
Entain (Ladbrokes, Coral, bwin) ~8-11% 体育博彩、现场赌场、宾果 全渠道零售-数字整合
Bet365 ~7-10% 现场体育博彩、直播、赌场 以技术为主导的单一品牌运营商
Kindred Group (Unibet) ~4-6% 体育、赌场、扑克 北欧强势,优先可持续发展定位
888 Holdings ~3-5% 赌场、扑克、体育 威廉希尔整合,专注于英国市场
Betsson AB ~3-5% 体育博彩、赌场 多品牌,波罗的海和北欧优势
Evolution Gaming ~3-4% 欧洲现场经销商在线游戏、游戏节目 B2B平台支持80%以上的现场桌子
Playtech ~2-4% B2B平台、现场赌场、iPoker网络 在欧洲的软件和内容许可
Tipico ~2-3% 体育博彩 德国市场专家
Lottomatica (IGT遗产) ~2-3% 彩票、体育、赌场 监管改革后的意大利市场冠军

最新新闻与发展

  • Flutter 娱乐 (2025年3月):完成了将Sisal的意大利业务整合到其欧洲平台中,扩大了其在22个受监管市场的UKGC和MGA许可在线赌博平台的足迹 [18]。
  • 英国赌博委员会 (2025年1月):发布了关于强制性财务能力检查的最终指导,要求运营商对每月损失超过125英镑的玩家进行财务风险评估——这是欧盟运营商负责任赌博工具的一个里程碑 [7]。
  • Evolution Gaming (2024年11月):在布加勒斯特开设了一个新的8000平方米的现场经销商工作室,增加了200多个现场桌子的容量,以服务欧洲在线赌博市场 [3]。
  • Entain (2024年9月):在获得KSA许可后,在荷兰推出了BetMGM品牌的体育博彩,标志着其进入荷兰市场,并在欧洲提供现场经销商在线游戏 [9]。
  • 意大利部长会议 (2024年6月):批准了Riordino del Gioco框架,将在线赌博监管整合到一个单一机构下,并引入修订后的GGR税率 。
  • ANJ (法国) (2024年4月):发布了一份关于潜在在线赌场监管的咨询文件,预示着到2026年将采取立法行动——这是欧盟跨境在线赌博合规的一个关键时刻 [8]。
  • Kindred Group (2024年2月):提前实现了“零来自有害赌博的收入”目标,消除了4.3%的收入,这部分收入被认定为来自高风险玩家行为 [19]。
  • Betsson AB (2023年10月):收购了Tipwin的德国零售到数字客户基础,加强了其在欧洲在线赌博市场第二大经济体的存在 [18]。

Europe Online Gambling Market Report Scope

参数 详情
市场范围 欧洲在线赌博市场 — 体育博彩、赌场、扑克、彩票及其他数字博彩
研究周期 2021–2035
历史周期 2021–2024
基准年 2025
预测周期 2026–2035
CAGR (2026–2035) 6.89%
市场规模 (2025) 501.8亿美元
市场规模 (2035) 964.5亿美元
增长最快的游戏类型 赌场 (8.49% CAGR)
增长最快的国家 意大利 (8.12% CAGR)
公司简介 10家 (Flutter, Entain, Bet365, Kindred, 888, Betsson, Evolution, Playtech, Tipico, Lottomatica)
估值货币 美元十亿

常见问题

德国的营业税模型如何影响运营商的盈利能力,与基于GGR的制度相比?
德国的5.3%营业税适用于总投注量,而不是净收入,这对低赔率投注的薄利运营商造成了不成比例的惩罚。在像英国这样的GGR税收管辖区,运营商保留80-85%的净收入,而在德国模型下大约为60-70%。
哪些玩家验证技术在UKGC和MGA许可的在线赌博平台中获得了关注?
生物识别面部识别和基于开放银行的可负担性检查正在取代手动文档上传。这些技术将入职摩擦从48小时减少到不到3分钟,同时满足增强的KYC要求[7]。
电子竞技投注量如何塑造欧洲在线赌博市场?
电子竞技投注在2024年占据了估计3.5%的欧洲体育博彩总额,并以两位数的速度增长。《反恐精英》和《英雄联盟》赛事吸引了传统体育博彩未能满足的年轻人群体[6]。
白标平台提供商在市场进入策略中扮演什么角色?
来自Playtech和SBTech等提供商的白标解决方案使新运营商能够在8-12周内启动,而无需构建专有技术。这加快了市场进入,但也造成了对第三方路线图的依赖[11]。
欧盟跨境在线赌博合规与单一市场许可有何不同?
没有泛欧赌博许可证;运营商必须为每个管辖区获得单独的许可证。欧盟数字服务法对承载赌博内容的中介平台施加了额外义务,但并未统一赌博特定规则[9]。
欧洲在线赌博市场在负责任赌博方面的做法与其他地区有何不同?
欧洲监管机构要求运营商资助治疗项目、实时会话警报和存款限制默认设置——这些义务在北美和亚洲市场中基本缺失。瑞典要求运营商在会话期间显示净损失[15]。
欧洲的现场发牌在线游戏如何超越传统桌面游戏?
像Evolution的《疯狂时光》和《大富翁直播》这样的游戏秀格式现在在多个市场上产生的GGR超过了传统的二十一点桌。这些格式将娱乐与投注结合在一起,吸引了对经典赌场规则不熟悉的休闲玩家[3]。
作者
作者 Author Profile Apoorva Priyadarshi LinkedIn Research Analyst
With 4+ years of experience in Market Intelligence and Strategic Research, Apoorv specializes in ICT, Semiconductor, and BFSI markets. Combining strong analytical capabilities with a deep understanding of technology-driven industries, he focuses on delivering data-driven insights that support strategic decision-making. With a background in technology and business research, Apoorv has contributed to numerous global market studies, competitive landscape analyses, and opportunity assessments across sectors such as semiconductors, digital banking, cybersecurity, and telecommunications.
共同作者 Co-Author Profile Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.
下载免费样本

请填写以下表格以获取本报告的免费样本

Global Diameter Signaling Market
案例研究
Information and Communications Technology
Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.