Emotion Analytics Market (2026 – 2035)

情感分析市场规模、份额和研究报告,按部署(云、内部部署、边缘/设备)、按组件(软件平台、服务、硬件模块)、按分析方式(面部情感识别、语音/语音情感识别、文本情感分析、生物信号驱动的多模态、基于视频的多模态)、按应用(客户服务与呼叫中心、产品与市场研究、医疗保健与福祉、汽车与交通、教育与电子学习、游戏与娱乐、安全与公共安全)以及按地区(北美、欧洲、南美、亚太、中东和非洲) - 行业预测到2035年。
ID: MRFR/ICT/3887-HCR 100 Pages Ankit Gupta Last Updated: September 15, 2026
Emotion Analytics Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)9.52%
2025 Market SizeUSD 4.68 Billion
2035 Market SizeUSD 10.91 Billion
Key Players
Smart Eye
Entropik
NICE Ltd.
Hume AI
Uniphore
Genesys
Opportunities
  • Telepsychiatry and Digital Therapeutics Integration
  • In-Cabin Experience Monetization for Automotive OEMs
  • Emerging-Market Smart-City Deployments

Emotion Analytics Market Summary

情感分析市场预计在2025年达到约46.8亿美元,并预计从2026年的53.7亿美元增长到2035年的109.1亿美元,在预测期内注册9.52%的年均增长率。两个催化剂正在重塑企业支出:欧盟人工智能法案对生物识别分类系统的透明度要求,以及全球超过180亿美元的呼叫中心现代化投资浪潮,这两者都将基于人工智能的情感检测平台置于合规性和生产力议程的中心。

一场根本性的技术变革正在进行中。曾经是客户声音程序支柱的基于关键字的情感标记正在让位于融合面部表情识别软件输出、语音韵律、生物信号和上下文文本分析的多模态推理引擎。这种融合得到了基于变换器的架构和设备上的神经处理单元的加速,Qualcomm和Apple在2024年仅在边缘人工智能硅研发方面就共同承诺超过40亿美元[5]。零售行业的客户情感分析正在成为一个高价值的部署垂直领域,在美国和欧洲主要零售商的试点项目中,当实时情感人工智能与呼叫中心的自适应脚本相结合时,转化率提升了12%至17%[4]。

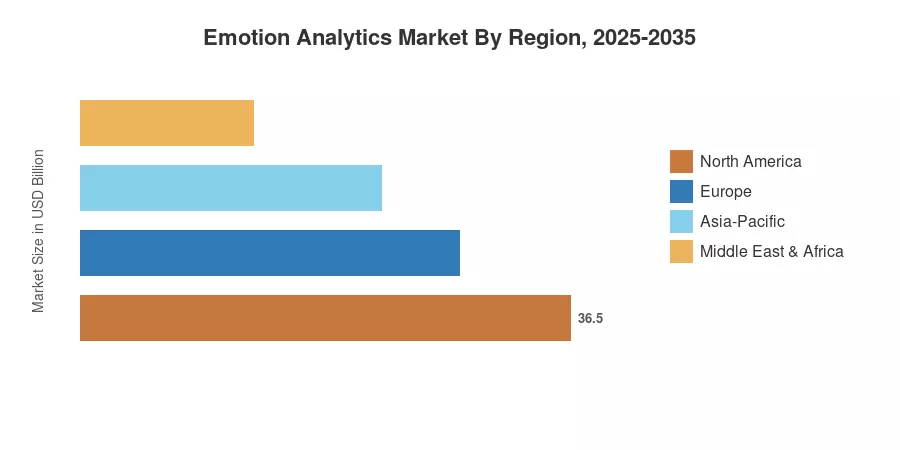
北美在情感分析市场中占据最大份额,预计在2025年占约39%的收入,依托成熟的SaaS生态系统和早期的生物识别数据监管框架。亚太地区是增长最快的地区,预计年均增长率为12.38%,受到中国、印度和韩国政府支持的智慧城市项目的推动。欧洲位居第二,GDPR对隐私保护架构的对齐使得区域供应商在语音音调情感识别系统采购中具有竞争优势。未来十年将考验供应商是否能够在不引发早期生物识别推广中出现的同意疲劳的情况下,扩展呼叫中心的实时情感人工智能。

关键报告要点

• 按部署方式

  • 基于云的情感分析解决方案在2025年占情感分析市场的58.2%,反映了中型企业的SaaS优先采购
  • 边缘和设备上的推理预计到2035年将实现10.78%的年均增长率,受到对延迟敏感的汽车和医疗保健部署的推动

• 按组件

  • 在2025年,情感分析市场的软件平台收入为21.6亿美元,面部表情识别软件包扩展到全渠道套件
  • 硬件模块——包括专用情感处理芯片组——将在2035年前实现最快的组件年均增长率,达到10.05%

• 按模态

  • 面部情感识别在2025年占情感分析市场收入的41.5%,
  • 尽管基于生物信号的多模态系统以11.68%的年均增长率正在获得市场份额

• 按应用

  • 客户服务和呼叫中心在2025年收入为27.5亿美元,实时情感人工智能为呼叫中心将平均处理时间减少了多达22%
  • 医疗保健和健康相关用例预计将以9.69%的年均增长率扩展,受到远程精神病学报销改革的推动

• 按地区

  • 北美在2025年以39.1%的份额领先
  • 而亚太地区预计到2035年将实现12.38%的年均增长率

MRFR的市场规模结合了来自120多家供应商披露的自下而上的收入模型,以及与Gartner、IDC和区域贸易机构发布的企业IT支出基准的自上而下的验证。历史数据(2021–2024)基于确认的财务披露;2025年为基准年估计;2026–2035年的数值应用经过校准的9.52%年均增长率,并对2028年和2032年预期的采用拐点进行了调整。
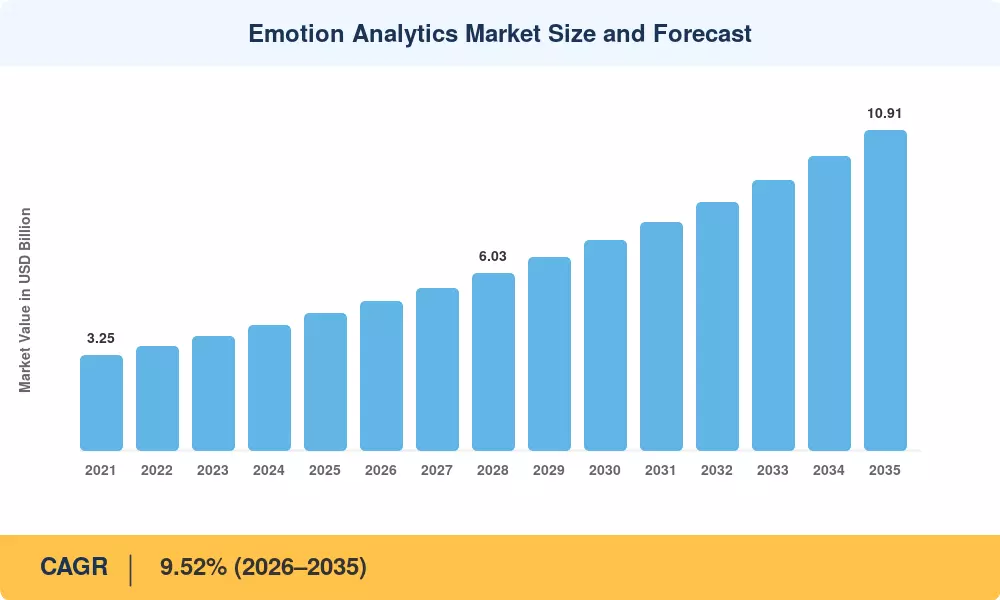
情感分析市场规模和预测
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

驾驶员影响分析

驱动因素 对CAGR的影响 ~% 地理相关性 影响时间线 参考
汽车中的强制驾驶员监控系统 (DMS) ~18% 欧盟、北美、日本 短期 (≤2年) [6]
呼叫中心AI现代化 ~22% 全球 短期 (≤2年) [5]
隐私保护的联邦学习采用 ~12% 欧洲、亚太地区 中期 (2–4年)
多模态生物信号融合平台 ~15% 北美、亚太地区 中期 (2–4年) [9]
远程精神病学和患者监测报销 ~10% 北美、欧洲 长期 (≥4年) [10]
智慧城市和公共安全部署 ~13% 中国、印度、中东 长期 (≥4年)
边缘AI硅成本降低 ~10% 全球 中期 (2–4年) [12]

强制驾驶员监控系统

自2024年7月起,欧盟一般安全条例 (GSR 2) 要求所有在欧洲销售的新车必须配备驾驶员困倦和注意力警告装置。2025年初,日本的MLIT发布了类似的商业车队法规。对于面部表情识别软件模块,这些法律产生了一个硬件加软件的需求循环,像博世和大陆这样的一级汽车供应商报告称,到2027年,DMS的总订单额达到23亿美元 [6],随着汽车制造商超越简单的眼动追踪,完成情感状态推断,情感分析市场直接受益。

呼叫中心AI现代化

全球企业在2024年估计在呼叫中心即服务 (CCaaS) 平台上花费了184亿美元,语音语调情感识别系统现在已成为采购RFP中的标准差异化因素 [5]。Genesys、NICE和Five9都在其核心平台中嵌入了实时情感AI,报告称平均处理时间减少了15-22%,首次通话解决率提高了9-14%。在200毫秒内运行的AI驱动情感检测平台正在迅速取代后续调查模型。

多模态生物信号融合

在不受控制的环境中,单一模态情感检测,无论是仅文本还是仅面部,准确率都难以超过72% 。作为回应,像Entropik和Affectiva(Smart Eye)这样的供应商开发了多模态堆栈,将语音韵律、皮肤电反应和面部微表情整合为单一的置信度评分。由于客户在沃尔玛和家乐福等零售试点中采用这些多模态方法的情感分析,企业在情感分析市场的采购加速,这些试点显示出比仅使用摄像头的系统高出18个百分点的准确率 [9]。

隐私保护的联邦学习

根据GDPR第9条,欧洲的生物识别数据规则历史上限制了情感分析的部署。联邦学习架构——模型在设备上训练而不集中原始生物识别数据——正在解锁之前因合规风险而被冻结的需求。Intralink和Uniphore推出了GDPR认证的联邦情感分析模块,欧洲委员会的地平线欧洲计划在2024年分配了3.4亿欧元用于可信AI研究,其中一部分直接资助隐私保护的情感分析试点 。

约束影响分析

约束 ~% 对CAGR的拖累 地理相关性 影响时间线 参考
生物识别同意和监管碎片化 ~−20% 欧盟,美国各州(伊利诺伊州,德克萨斯州,华盛顿州) 短期(≤2年) [16]
不同人群的准确性下降 ~−15% 全球 中期(2–4年) [17]
数据标注成本和主观性 ~−12% 全球 长期(≥4年)
消费者隐私反弹和选择退出趋势 ~−10% 北美,欧洲 短期(≤2年) [19]
与遗留CRM/ERP系统的集成复杂性 ~−8% 全球 中期(2–4年)

生物识别同意和监管碎片化

自2020年以来,伊利诺伊州的生物识别信息隐私法(BIPA)已产生超过18亿美元的集体诉讼和解,而德克萨斯州、华盛顿州和科罗拉多州的模仿立法则形成了一种州级同意要求的拼凑,增加了面部表情识别软件的全国部署合规成本 [16]。缺乏联邦生物识别标准迫使情感分析市场的供应商维持多个同意工作流程,增加了企业销售周期的6–9个月。

不同人群的准确性下降

根据2024年NIST的审查,领先的面部表情检测算法在肤色和年龄组之间显示出高达14个百分点的准确性差异 [17]。这些差异削弱了买家的信心,尤其是在医疗保健和人力资源筛选的背景下。采购委员会,特别是在受监管行业中,将强制执行较长的试点期,这将阻碍情感分析市场的采用,直到供应商在不同人群中表现出相等的性能。

数据标注成本和主观性

训练多模态情感模型需要跨越面部、声音和生理通道的标注数据集。专家标注成本从每个标注样本8美元到25美元不等,而对于复杂情感(如蔑视或挫折)的标注者间一致性很少超过68% 。这种主观性上限限制了AI驱动的情感检测平台的模型准确性上限,并限制了供应商扩展到新语言和文化背景的速度。

Emotion Analytics Market Opportunities

远程精神病学与数字治疗的整合

到2024年,美国的远程心理健康咨询每年超过1.5亿次,CMS对远程医疗的报销平价延续至2026年 [10]。将语音情感识别系统嵌入远程精神病学平台,使临床医生能够量化患者在会诊之间的情感,创建一个持续监测层,支付方开始将其作为独立的CPT代码进行报销。情感分析市场有望捕获新的临床级收入层次

汽车OEM的车内体验货币化

除了安全强制的驾驶员监控系统,汽车制造商正在探索情感自适应的车内体验——根据乘客的情绪调整照明、音乐和气候。宝马与Affectiva的合作以及现代汽车内部情感AI实验室的成立,标志着从合规成本向创造收入的个性化转变,预计到2030年,情感分析市场的可寻址经常性软件收入将达到12亿美元 [6][12]。

新兴市场智慧城市部署

印度的智慧城市使命已承诺在100个城市投资48000亿印度卢比(约合57亿美元),公共安全和市民情绪监测是资助的垂直领域之一 。沙特阿拉伯的NEOM项目和中国的雪亮工程监控现代化项目为零售和公共空间分析的客户情感分析提供了额外的采购渠道,属于情感分析市场

情感即服务API货币化

API经济模型允许小众情感分析供应商在不构建全栈平台的情况下实现盈利。像Hume AI和Entropik这样的公司现在为基于AI的情感检测平台提供按推理计费的定价,降低了中型市场SaaS提供商将情感层嵌入现有产品的进入壁垒。该模型可能在预测期内将情感分析市场的可寻址基础扩大25-30%。

可穿戴生物信号集成

2024年,消费者可穿戴设备出货超过5亿台,Apple Watch、Samsung Galaxy Ring和Oura Ring现在持续捕获心率变异性和皮肤电活动数据 [12]。可穿戴设备OEM与情感分析供应商之间的合作为呼叫中心、员工健康计划和临床试验创造了一个新的实时情感AI数据管道——这是一个将消费硬件与企业级分析连接起来的机会,属于情感分析市场。

Emotion Analytics Market Future Outlook

生成式人工智能与情感感知对话代理

大型语言模型正在迅速融入基于情感的响应生成,其中由人工智能驱动的情感检测平台将实时情感评分输入LLM提示,以产生具有同理心的输出。根据Gartner的预测,到2028年,40%的企业聊天机器人将包括情感感知对话管理,将情感分析市场从监控层转变为主动响应塑造引擎。

边缘人工智能硅经济

自2022年以来,边缘神经处理单元每TOPS(每秒万亿次操作)的成本下降了38%,预计到2029年将再次减半[12]。这一成本轨迹使得设备上的面部表情识别软件在零售自助终端、汽车中档配置和消费电子等价格敏感领域变得可行——将可寻址的情感分析市场扩展到高端企业部署之外。

监管趋同与全球标准

欧盟人工智能法案对工作场所和教育中的情感识别的高风险分类(第7条,附录III)可能会建立一个事实上的全球合规模板,就像GDPR对数据隐私所做的那样[16]。在情感分析市场中,早期建立合规评估文档的供应商将在欧盟、英国和英联邦市场的公共部门采购中获得优先访问权。ISO/IEC关于情感人工智能标准的工作(ISO/IEC AWI 24029-3)可能会进一步在2030年前协调测试协议。

健康经济与员工体验平台

全球健康研究所将2024年企业健康市场的价值评估为610亿美元,语音语调情感识别系统正越来越多地嵌入Qualtrics、Culture Amp和Glint等供应商的员工参与平台中[19]。在明确员工同意的情况下,持续的被动情感感知可以在员工流失风险上升前4-6周标记出倦怠模式,为情感分析市场在HR科技堆栈中提供了一个经常性收入的立足点。

区域市场份额分析

地区 关键指标 主要投资主题
北美 39.1% 市场份额 (2025) CCaaS 现代化,BIPA 合规框架
欧洲 27.3% 市场份额 (2025) 符合 GDPR 的联邦学习,汽车 DMS
亚太地区 12.38% 年均增长率 (2026–2035) 智慧城市项目,制造业质量控制
南美洲 1.9 亿美元 (2025) 零售客户体验试点,BPO 联系中心
中东和非洲 8.74% 年均增长率 (2026–2035) NEOM,公共安全,酒店分析
总计 46.8 亿美元 (2025) —

情感分析市场展现出明显的分层结构:北美和欧洲共同占据全球收入的近三分之二,而亚太地区的增长速度大约是全球年均增长率的两倍。南美洲和中东及非洲仍处于初期阶段,但在政府和零售领域显示出加速采用的趋势。


北美

国家 关键指标 关键驱动因素
美国 78.4% 的区域收入 企业 CCaaS 采用,BIPA 驱动的供应商差异化
加拿大 9.14% 年均增长率 联邦人工智能和数据法 (AIDA),医疗创新走廊
墨西哥 0.09 亿美元 (2025) BPO 运营近岸外包,零售分析试点


美国推动了北美情感分析市场支出的绝大部分,财富 500 强的联系中心是实时情感 AI 在呼叫中心的最大买方群体。加拿大提议的人工智能和数据法 (AIDA) 预计将创造一个合规驱动的采购周期,类似于 GDPR 在欧洲的影响,而墨西哥则受益于近岸外包趋势,使双语联系中心运营及其相关的 AI 驱动的情感检测平台更接近美国企业买家 [5][16]。

欧洲

国家 关键指标 关键驱动因素
德国 24.6% 的区域收入 汽车 DMS 强制要求,工业 4.0 集成
英国 8.71% 年均增长率 NHS 数字心理健康项目,金融科技客户体验
法国 0.16 亿美元 (2025) 公共部门在交通运输中的情感分析
意大利 7.92% 年均增长率 奢侈品零售和酒店客户体验应用
西班牙 0.08 亿美元 (2025) 旅游行业的客户情感分析
北欧国家 9.38% 年均增长率 员工福祉平台,远程医疗采用
俄罗斯 0.05 亿美元 (2025) 公共安全监控系统
欧洲其他地区 8.15% 年均增长率 中东欧数字化转型计划


德国通过其作为欧盟最大汽车市场和工业 4.0 工厂应用面部表情识别软件的领导者的双重角色,支撑了欧洲的需求。英国的 NHS 长期劳动力计划将数字心理健康工具列为优先事项,为临床环境中的语音情感识别系统创造了采购路径 [4][10]。

亚太地区

国家 关键指标 关键驱动因素
中国 38.2% 的区域收入 学梁工程,教育科技情感分析
印度 13.56% 年均增长率 智慧城市使命,BPO 联系中心升级
日本 0.14 亿美元 (2025) 汽车 DMS,老年护理机器人
韩国 11.42% 年均增长率 5G 支持的实时分析,K-Beauty 零售客户体验
东盟 0.07 亿美元 (2025) 酒店和旅游客户体验平台
亚太其他地区 10.18% 年均增长率 政府数字化项目


中国通过大规模政府采购公共安全和教育领域的情感监测,领先于亚太地区的情感分析市场支出。印度庞大的 BPO 劳动力和智慧城市使命资金的结合,使其成为全球 AI 驱动的情感检测平台增长最快的国家,自 2023 年以来,年度联系中心情感分析的采用率每年增长超过 30% 。

南美洲

国家 关键指标 关键驱动因素
巴西 62.3% 的区域收入 金融服务客户体验,电信联系中心
阿根廷 8.46% 年均增长率 金融科技增长,零售分析
南美洲其他地区 0.03 亿美元 (2025) 政府服务的早期试点


巴西的金融服务行业是拉丁美洲最数字化的行业之一,已成为该地区零售和银行应用客户情感分析的主要买家,Nubank 和 Itaú Unibanco 在其呼叫中心试点语音情感评分 [13]。

中东和非洲

国家 关键指标 关键驱动因素
沙特阿拉伯 34.8% 的区域收入 NEOM,2030愿景智慧城市投资
阿联酋 9.82% 年均增长率 迪拜智慧政府,酒店客户体验
南非 0.02 亿美元 (2025) 矿业安全,零售分析试点
埃及 8.15% 年均增长率 政府数字化,电信扩展
中东和非洲其他地区 0.03 亿美元 (2025) 早期基础设施发展


沙特阿拉伯的 NEOM 项目和更广泛的 2030 愿景框架使王国成为中东地区情感分析基础设施的最大买家,2024 年公共空间情感监测平台的政府招标超过 2 亿美元 [14]。阿联酋利用其酒店和航空业作为实时情感 AI 在呼叫中心和航站楼乘客体验优化的试验场。


情感分析市场按地区划分, 2025-2035

Emotion Analytics Market Segmentation

按部署方式

细分 关键指标 主要需求驱动因素
云 58.2% 市场份额(2025) SaaS优先采购,快速扩展性
本地部署 11.2亿美元(2025) 数据主权,受监管行业
边缘/设备端 10.78% 年均增长率(2026–2035) 汽车DMS,延迟敏感的医疗保健

云部署主导情感分析市场,因为它与企业CCaaS迁移模式相一致,并消除了中型市场买家的GPU基础设施负担。通过云API提供的AI驱动情感检测平台也受益于持续的模型更新,这是一个关键优势,因为情感分类法和准确性基准每季度都会发展。然而,边缘和设备端推理是增长最快的部署模式——汽车DMS的要求和实时临床警报无法容忍云架构中固有的80-150毫秒往返延迟,推动了嵌入式神经加速器的采用激增。

按组件

细分 关键指标 主要需求驱动因素
软件平台 21.6亿美元(2025) 全渠道分析套件
服务 32.7% 市场份额(2025) 系统集成,管理分析
硬件模块 10.05% 年均增长率(2026–2035) 专用情感处理NPU

软件平台——包括面部表情识别软件SDK、语音分析引擎和多模态融合中间件——代表了最大的组件细分。尽管硬件模块的绝对收入较小,但由于高通、联发科技和安霸等半导体供应商将专用情感推理核心集成到汽车和物联网边缘设备的系统芯片设计中,增长速度最快。

按分析方式

细分 关键指标 主要需求驱动因素
面部情感识别 41.5% 市场份额(2025) 成熟的计算机视觉管道
语音/语音情感识别 8.9亿美元(2025) 呼叫中心集成
文本情感分析 8.47% 年均增长率(2026–2035) 社交媒体和客户体验平台
生物信号驱动的多模态 11.68% 年均增长率(2026–2035) 医疗保健,汽车安全
基于视频的多模态 4.2亿美元(2025) 零售,安全,教育

面部情感识别仍然是情感分析市场的核心模式,因为普遍的摄像头基础设施和数十年的学术研究支持Ekman派生的动作单元编码系统。生物信号驱动的多模态系统结合了皮肤电反应、心率变异性和脑电图与视觉和声学通道,是增长最快的模式——在临床验证研究中,相较于单通道方法,提供了15-20个百分点的准确性提升 [9]。

按应用

细分 关键指标 主要需求驱动因素
客户服务与呼叫中心 59.1% 市场份额(2025) 实时代理辅导,处理时间减少
产品与市场研究 5.6亿美元(2025) 神经营销,广告预测试
医疗保健与福祉 9.69% 年均增长率(2026–2035) 远程精神病学,远程患者监测
汽车与交通 3.8亿美元(2025) DMS要求,车内个性化
教育与在线学习 8.93% 年均增长率(2026–2035) 自适应学习,参与度评分

客户服务和呼叫中心仍然是情感分析市场的收入引擎。实时情感AI用于呼叫中心,使主管能够在互动升级时进行干预,领先的CCaaS供应商报告称,情感触发的呼叫路由将客户流失率降低了8-12% [5]。医疗保健和福祉是增长最快的应用,因为零售方法中的客户情感分析正在被调整用于远程精神病学中的临床情感监测和术后恢复跟踪。

竞争基准测试

情感分析市场表现出中等集中度,前五大供应商共同占据全球收入的估计34-40%。竞争领域涵盖纯粹的情感AI初创公司、已经收购或构建情感模块的企业CX平台现有公司,以及在硅级嵌入推理能力的半导体公司。赫芬达尔-赫希曼指数(HHI)位于900-1200范围内,表明这是一个适度分散的市场,没有单一供应商超过12%的市场份额。

公司 估计收入份额范围 情感分析市场的关键产品 战略定位
Smart Eye(包括Affectiva) 约8-11% 汽车DMS,多模态研究平台 垂直整合的汽车+研究
Entropik 约5-8% 情感AI SaaS,情感实验室,消费者洞察 以API为先,强大的亚太零售存在
NICE Ltd. 约6-9% Nexidia分析,实时代理辅助 企业联络中心现有公司
Hume AI 约3-5% 表达性AI API,富有同理心的语音接口 研究导向,开放模型理念
Uniphore 约4-7% U-Analyze,实时情感+意图检测 以语音为先,深度CCaaS集成
Genesys 约5-8% 云CX情感评分,预测路由 全球CCaaS平台规模
Realeyes 约2-4% 广告的注意力和情感测量 媒体和广告垂直领域专注
iMotions 约2-4% 多模态生物传感器研究平台 学术和制药研究细分市场
Cogito(现为Sprinklr AI) 约3-5% 为代理提供实时语音情感辅导 嵌入Sprinklr CX套件
Noldus信息技术 约1-3% FaceReader,行为研究工具 学术和临床研究遗产

最新新闻与发展

  • Smart Eye(2025年3月):完成了将Affectiva的内部感知技术集成到其DMS 4.0平台中,为2026年车型赢得了三家欧洲OEM的设计订单 [6]。
  • Hume AI(2025年1月):发布了其同理心语音接口(EVI 2)API,为开发者提供了子150毫秒的语音语调情感识别系统,具有28种情感粒度 。
  • NICE Ltd.(2024年11月):在其CXone平台上推出了情感的Enlighten AI,使呼叫中心能够在语音和数字渠道上同时实现实时情感AI [5]。
  • Uniphore(2024年9月):在25亿美元估值下完成了4亿美元的E轮融资,计划将60%用于多模态情感分析的研发 [15]。
  • 欧洲委员会(2024年7月):发布了EU AI法案实施条例,将工作场所和教育中的情感识别分类为高风险,合规评估要求自2025年8月生效 [16]。
  • Entropik(2024年5月):通过与NTT Data的分销协议扩展到日本市场,针对便利店和快餐连锁的客户情感分析 。
  • Qualcomm(2024年2月):宣布推出Snapdragon Ride Flex SoC,配备专用情感推理核心,针对需要车载面部表情识别软件的2级以上ADAS平台 [12]。
  • iMotions(2023年12月):收购了Shimmer Sensing的生物信号分析部门,以增强其可穿戴的皮肤电反应和EEG集成,用于多模态情感研究 [9]。

Emotion Analytics Market Report Scope

参数 详细信息
市场范围 全球情感分析市场,包括所有部署模式和分析方式的软件、硬件和服务
研究周期 2021–2035
年均增长率 9.52% (2026–2035)
市场规模 (2025) 46.8亿美元
市场规模 (2035) 109.1亿美元
增长最快的细分市场 边缘/设备端部署 (10.78% 年均增长率); 生物信号驱动的多模态 (11.68% 年均增长率)
分析公司 10家 (Smart Eye/Affectiva, Entropik, NICE, Hume AI, Uniphore, Genesys, Realeyes, iMotions, Cogito/Sprinklr AI, Noldus)
估值货币 美元十亿

常见问题

采购团队应如何评估情感人工智能供应商关于准确率的声明?
要求供应商披露按人口群体、光照条件和语言分段的准确性指标,使用标准化的NIST FATE基准,而不是汇总分数。在筛选之前,坚决要求独立第三方验证报告。
企业应为中型情感分析部署预算多少总拥有成本?
500个座席的呼叫中心部署通常每年花费180,000–320,000美元,包括许可、集成和模型调优。现场硬件加速变体的前期资本成本增加25–35%。
哪种情感分析模式在B2C零售环境中提供最高的投资回报率?
将面部表情识别软件与语音分析相结合的多模态系统,其转化提升准确率比仅使用摄像头的设置高出18–22%。增量成本在9–14个月内通过减少放弃率得到抵消。
欧盟人工智能法案的高风险分类如何影响向欧洲公共部门合同销售的情感分析市场供应商?
供应商必须在部署之前完成合规性评估,维护风险管理文档,并在欧盟数据库中注册。未合规的罚款可高达3500万欧元或全球营业额的7%。
情感分析平台可以与现有的Salesforce或ServiceNow CRM环境集成吗?
大多数领先供应商为Salesforce服务云和ServiceNow CSM提供预构建连接器。集成时间平均为6–10周,基于API的方法减少了对自定义中间件的依赖。
哪种边缘计算硬件最适合汽车应用中的设备内面部表情识别软件?
高通的Snapdragon Ride Flex和Ambarella的CV3 SoC在汽车领域领先,提供超过20 TOPS的专用视觉人工智能处理,热功耗低于8瓦特。
语音语调情感识别系统如何处理跨五种或更多语言的多语言呼叫中心?
领先的平台如Uniphore和Hume AI支持30多种语言,使用与语言无关的韵律特征结合特定语言的词汇模型。准确性通常在支持的前10种语言之外下降3–5个百分点。
作者
作者 Author Profile Ankit Gupta LinkedIn Team Lead - Research
Ankit Gupta is a seasoned market intelligence and strategic research professional with over six plus years of experience in the ICT and Semiconductor industries. With academic roots in Telecom, Marketing, and Electronics, he blends technical insight with business strategy. Ankit has led 200+ projects, including work for Fortune 500 clients like Microsoft and Rio Tinto, covering market sizing, tech forecasting, and go-to-market strategies. Known for bridging engineering and enterprise decision-making, his insights support growth, innovation, and investment planning across diverse technology markets.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of AI governance frameworks, biometric data protection regulations, affective computing literature, and digital ethics guidelines. Key sources included the National Institute of Standards and Technology (NIST) AI Risk Management Framework and Biometric Standards, European Data Protection Board (EDPB) Guidelines on AI and biometric data processing, Federal Trade Commission (FTC) guidance on AI algorithms and consumer protection, Information Commissioner's Office (ICO UK) AI and emotional data guidance, and the EU Artificial Intelligence Act (risk classification for biometric identification systems). Academic validation was conducted through IEEE Xplore Digital Library (Transactions on Affective Computing), Association for Computing Machinery (ACM) Digital Library (HCI and AI ethics), PubMed/MEDLINE (clinical emotion recognition studies), and American Psychological Association (APA) PsycInfo database. Industry standards were sourced from the International Organization for Standardization (ISO/IEC JTC 1/SC 37 Biometrics), IEEE Standards Association (P7014 Standard for Ethical Considerations in Emulated Empathy), Partnership on AI (PAI) Responsible Practices, and Biometric Institute technical guidelines. National AI strategies from the US National AI Initiative Office, UK Office for AI, and China AI Governance were analyzed for regulatory landscape mapping.

These sources were employed to gather statistics on technology deployment, biometric data governance requirements, algorithmic bias studies, clinical validation data for emotion recognition, and enterprise adoption trends in the fields of facial coding, voice analytics, natural language processing, and biometric sensor technologies.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. Emotion AI software vendors, cloud API providers, customer experience platform developers, and biometric sensor manufacturers included CTOs, VPs of Artificial Intelligence, Ethics and Compliance Officers, and Heads of Product Development as supply-side sources. The demand-side sources included Chief Customer Officers, Vice Presidents of Customer Experience, Contact Center Operations Directors, User Experience Research Leads, Human-Machine Interface (HMI) Designers from automotive manufacturers, and Digital Health Strategists from healthcare systems. Primary research has validated technology segmentation, confirmed AI model training methodologies, and garnered insights on ethical deployment frameworks, privacy compliance strategies, and enterprise licensing models in the retail, automotive, healthcare, and contact center verticals.

Primary Respondent Breakdown:

By Designation: C-level Executives (40%), Director Level (25%), Others (35%)

By Region: North America (32%), Europe (30%), Asia-Pacific (32%), Rest of World (6%)


Market Size Estimation

Revenue mapping and deployment volume analysis were implemented to determine global market valuation. The methodology comprised the following:

Identification of over 50 essential technology providers in the fields of facial expression recognition, voice emotion analytics, text-based sentiment analysis, and multimodal biometric emotion detection

Technology mapping for ubiquitous physiological sensors, natural language processing platforms, speech analytics engines, and computer vision APIs

The examination of annual revenues that are specific to emotion analytics software licenses, cloud API calls, and SDK integrations, as reported and modeled.

Vendor coverage in 2024, with a range of 65-70% of the global market share.

Derive segment-specific valuations for text analytics, speech analytics, facial analytics, and video analytics application segments through extrapolation using bottom-up (enterprise deployment volumes × average software licensing fees by industry vertical) and top-down (vendor revenue validation across cloud AI service providers and enterprise SaaS platforms) approaches.

下载免费样本

请填写以下表格以获取本报告的免费样本

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.


















