电热水壶市场 (2026 - 2035)

电水壶市场规模、份额、行业趋势与分析研究报告按产品类型(标准电水壶、变温水壶、智能/联网水壶等)、按材料(不锈钢、塑料、玻璃等)、按容量(小于 1.0 升、1.0–1.5 升、大于 1.5 升)、按最终用户(住宅、商业/HoReCa)、按分销渠道(超市和大卖场、专卖店、在线商店、其他)- 2035 年预测
ID: MRFR/CG/31321-HCR 128 Pages Pradeep Nandi Last Updated: September 17, 2026
Electric Kettle Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)4.96%
2025 Market SizeUSD 2.02 Billion
2035 Market SizeUSD 3.31 Billion
Key Players
Philips
Groupe SEB (Tefal
Moulinex)
De'Longhi Group
Breville Group
Spectrum Brands
Opportunities
  • Premiumization through Sustainable Materials
  • Subscription-Based Maintenance and Descaling Services
  • Emerging Market Electrification

Electric Kettle Market Summary

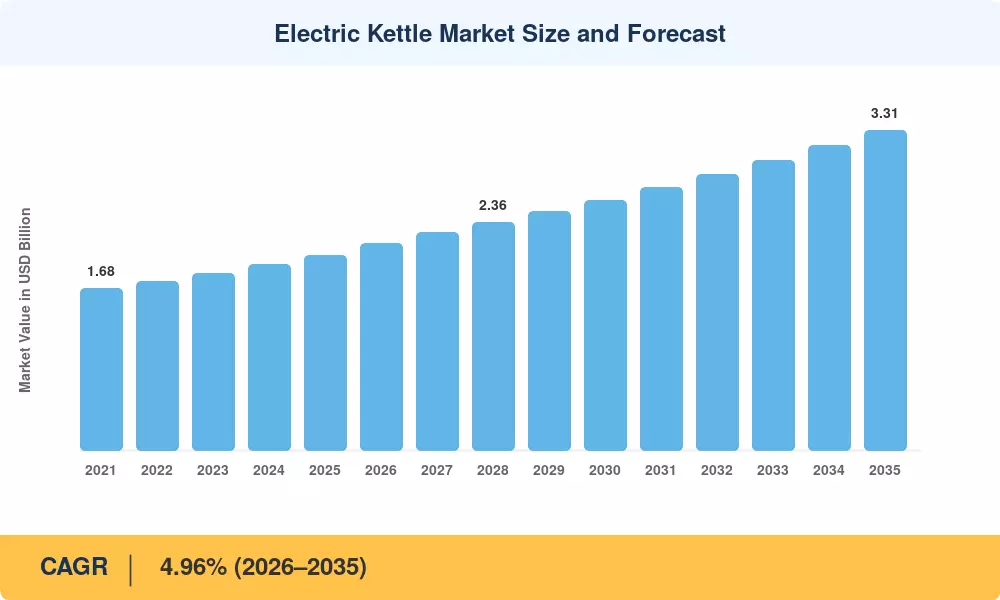
电热水壶市场在2025年的估值达到20.2亿美元,预计将从2026年的21.4亿美元增长到2035年的33.1亿美元,在预测期内注册4.96%的年均增长率。推动这一趋势的有两个催化剂:欧盟的0.5瓦待机功率指令于2025年5月生效,迫使整个大陆的电器进行重新设计 [1],以及亚太和北美单人城市家庭对智能厨房电器的加速转变。这些力量共同推动电热水壶市场超越商品领域,进入以设计为主导、数字化驱动的增长阶段。

加热元件技术是这一转型的核心。暴露线圈设计——曾经是预算型型号的标准——正在被隐蔽的平板和厚膜元件所取代,这些新设计将沸腾时间缩短了多达30%,同时减少了水垢的积聚 。2024年,全球在智能家居集成方面的投资超过1700亿美元,配备Wi-Fi温度预设的电热水壶现在代表了电热水壶市场中增长最快的产品子类别 。

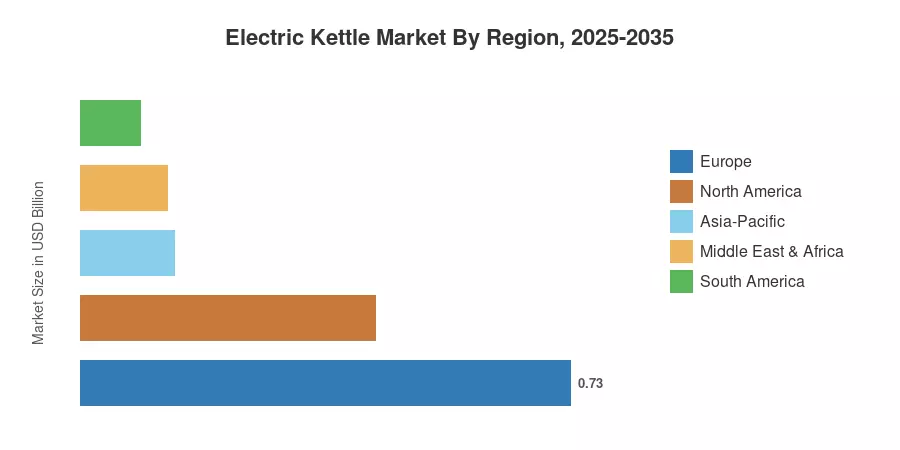
欧洲占据主导地位,约占全球收入的36.2%,这得益于严格的生态设计法规和根深蒂固的饮茶文化。亚太地区是增长最快的地区,受益于中国、印度和东盟国家可支配收入的上升,而北美凭借特色 咖啡和手冲咖啡趋势占据第二大市场份额。在未来十年,电热水壶市场有望受益于平台驱动的零售、可持续材料创新以及日常厨房电器的高端化。


关键报告要点

• 按产品类型

  • 标准电热水壶在2025年占电热水壶市场收入的44.3%,受发展中国家价格敏感性的影响。
  • 智能和联网的电热水壶变体在2035年前以10.6%的年均增长率扩展,受到物联网厨房生态系统的推动。


• 按材料


  • 不锈钢材料在2025年占电热水壶市场份额的53.9%。

• 按容量

  • 1.0–1.5升容量段在2025年产生了59.5%的电热水壶市场规模。


• 按最终用户


  • 商业和HoReCa最终用户以6.0%的年均增长率增长,超过了住宅部门的增长速度,受益于酒店翻新周期。

• 按地区

  • 欧洲在电热水壶市场中占据最大的区域份额,得益于欧盟的生态设计法规。
  • 亚太地区以最高的区域年均增长率扩展,主要由中国和印度的城市化推动。
  • 在线分销渠道以12.0%的年均增长率增长,超过整体渠道平均水平的两倍。


电热水壶市场规模及预测(2021–2035)

市场研究未来的规模方法论结合了与电器OEM的主要访谈、分销商销售审核和来自32个国家的贸易海关数据。历史数据(2021–2024)反映了实际出货量,而预测期(2026–2035)则应用了基于宏观消费指标和监管时间表的自下而上的收入模型。
电热水壶市场规模及预测
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

驱动因素影响分析

驱动因素 对CAGR的影响 ~% 地理相关性 影响时间线 参考
欧盟生态设计与待机功率法规 +0.9% 欧洲,全球 短期(≤2年) [1]
智能家居与物联网厨房集成 +0.8% 北美,欧洲,亚太地区 中期(2–4年)
城市化与单人家庭 +0.7% 亚太地区,南美 长期(≥4年) [7]
厨房电器的高端化 +0.5% 北美,欧洲 中期(2–4年)
电子商务渠道扩展 +0.6% 全球 短期(≤2年)
可持续性与可回收材料的采用 +0.4% 欧洲,北美 长期(≥4年) [10]
特色咖啡与手冲咖啡文化 +0.3% 北美,亚太地区 中期(2–4年)


欧盟生态设计与待机功率法规

欧洲委员会的生态设计实施法规将小型厨房电器的待机功耗限制在0.5瓦,自2025年5月起生效,迫使制造商重新设计电源管理固件和绝缘材料小型厨房电器。中型OEM的合规成本平均为每条产品线120万欧元,但重新设计的型号每次煮水循环的能耗减少了多达22%——这一卖点使西欧的平均售价提高了8-11%[12]。这一监管推动已成为电热水壶市场近期最大的加速因素。

智能家居与物联网厨房生态系统

全球智能家居设备的出货量在2024年超过了11亿台。具有应用程序温度预设、语音助手兼容性和使用跟踪仪表板的电热水壶现在占据了电热水壶市场中增长最快的产品子细分市场。亚马逊Alexa和谷歌Home的集成将每台设备的连接成本降低到2.50美元以下,使得即使在中等价位区间,Wi-Fi功能也变得可行[13]。

城市化与单人家庭

联合国预计到2050年,全球68%的人口将生活在城市地区,较2024年的56%有所上升[7]。紧凑型1.0升以下的电热水壶是直接受益者:它们占用更少的台面空间,煮水时间不到90秒,与标准1.7升型号相比,每次使用的能耗减少约35%。这一结构性人口变化为亚太地区和拉丁美洲的电热水壶市场提供了持久的顺风。

电子商务渠道扩展

在2022年至2025年间,小型厨房电器的在线销售增长速度几乎是实体店渠道的两倍。直销品牌可以绕过传统零售的40-55%的利润空间,进行激进定价,同时投资于与年轻人群体产生共鸣的影响者主导的内容营销。


约束影响分析

约束 对CAGR的影响 ~% 地理相关性 影响时间线 参考
原材料价格波动(不锈钢、铜) −0.4% 全球 短期(≤2年)
低转换成本与商品认知 −0.3% 亚太地区、中东和非洲 长期(≥4年)  
新兴市场的监管碎片化 −0.2% 南美、中东和非洲 中期(2–4年) [16]
来自多功能电器的竞争 −0.3% 北美、欧洲 中期(2–4年) [17]
消费者对炉灶替代品的偏好 −0.2% 北美 长期(≥4年) [18]


原材料价格波动

304级不锈钢的主要合金元素镍,从2023年第一季度到2024年第四季度价格波动了47%,使电热水壶市场的OEM毛利率压缩了200–350个基点。没有长期对冲合同的生产商被迫吸收成本,或者面临渠道退市的风险,特别是在零售价格低于30美元的价格弹性类别中。


低转换成本与商品认知

在标准电热水壶零售价格低于15美元的市场中,品牌忠诚度较低,购买决策几乎完全依赖于价格。大型零售商的自有品牌产品在亚太地区占据了约18–22%的单位销量,压缩了品牌制造商的定价权和广告投资回报率。

来自多功能电器的竞争

组合电器——带有集成过滤的热水分配器、即热水龙头和具有煮沸模式的多功能锅——正在侵蚀高端西方家庭电热水壶市场的单一用途价值主张[17]。2024年,北美的台面即热水分配器销售同比增长了14%,分流了独立电热水壶的购买份额。


Electric Kettle Market Opportunities

通过可持续材料实现高端化

消费者愿意为使用回收不锈钢或无 BPA 生物塑料制造的厨房产品支付 15%–20% 的溢价,这为利润扩展创造了机会 [10]。那些能够可信地认证材料来源和碳足迹减少的品牌,有望在电热水壶市场的中高价位区间中占据份额。

基于订阅的维护和除垢服务

家电即服务模型虽然仍处于起步阶段,但正在增长。将一款节能电热水壶与季度除垢 cartridge 订阅捆绑在一起,提供了经常性收入并增强了品牌锁定——这是从水过滤公司借鉴的商业模式,该公司在 2024 年全球创造了超过 45 亿美元的收入。

新兴市场电气化

根据世界银行的数据显示,预计在 2020 年至 2024 年间,撒哈拉以南非洲和南亚农村地区将新增 1.3 亿个电网连接,这得益于这些地区家庭电气化的快速发展 [20]。每个连接都是电热水壶市场的新消费者,尤其是在零售价格低于 12 美元的市场。


特色饮品和咖啡师文化

第三波咖啡运动提升了对带鹅颈喷嘴和一度温控的精准倒水壶的需求。在 2021 年至 2024 年间,北美和东亚的特色咖啡消费年均增长 11%,推动了高端水壶的平均销售价格超过 80 美元 。

通过联网家电实现数据货币化

智能电热水壶记录使用模式——煮水频率、偏好温度、峰值消费时间——生成的行为数据集可以通过与能源公用事业的合作和针对性的交叉销售活动进行货币化。这一数据层将低利润的硬件销售转变为平台经济机会。


Electric Kettle Market Future Outlook

人工智能驱动的个性化和预测性冲泡

到2028年,领先的家电OEM预计将嵌入设备上的机器学习芯片,以学习用户偏好——水温、容量、时间——并相应地预热。国际能源署估计,到2032年,人工智能驱动的家电优化可以使OECD国家的住宅厨房能耗减少12% [25]。这一智能层将使电热水壶市场的竞争差异化从硬件规格转向软件体验。

循环经济和扩展生产者责任

欧洲委员会提议的可持续产品生态设计法规将要求家电制造商提供可修复性评分,并在销售后至少七年内销售备用加热元件 [10]。电热水壶市场将倾向于那些积极使用模块化壶设计的品牌,从而获得监管优势和消费者信任。


平台经济和生态系统锁定

连接的电热水壶正成为更广泛厨房平台的切入点。根据2024年一项欧洲消费电子研究,购买带有品牌应用的快速煮沸电热水壶的消费者,购买同一品牌的烤面包机或咖啡机的可能性是3.4倍 。这种交叉销售动态使电热水壶市场的早期参与者获得了超出预期的客户终身价值。

新兴市场的高端化

在东南亚(根据世界银行的估计,直到2035年年均人均GDP增长4.8% [20]),入门级价格以上的可寻址需求将逐渐扩大。到2032年,东盟电热水壶市场的平均售价可能会从当前的15美元以下上升到25-35美元的中档甜蜜点。


区域市场份额分析

地区 关键指标 主要投资主题
欧洲 36.2% 市场份额 (2025) 生态设计合规,高端电水壶
亚太地区 7.1% 年均增长率 (2026–2035) 城市化,具有成本竞争力的制造
北美 4.4亿美元 (2025) 特色咖啡,智能家居集成
南美 4.3% 年均增长率 (2026–2035) 电气化,零售扩张
中东和非洲 1.3亿美元 (2025) 酒店行业,首次购房者
总计 20.2亿美元 (2025) —

电水壶市场呈现出明显的区域分层:欧洲成熟的茶和咖啡文化维持着最大的收入基础,而快速的城市化和日益增长的可支配收入推动亚太地区走向最高的增长轨迹。北美的特色饮品文化推动了高端化,南美和中东及非洲则呈现出与家庭电气化相关的早期阶段的量化机会。


北美

国家 关键指标 关键驱动因素
美国 72.4% 的区域份额 手冲咖啡文化,直销品牌
加拿大 5.8% 年均增长率 可持续家电激励措施
墨西哥 0.3亿美元 中产阶级需求增长


美国占据了北美电水壶市场的绝大部分,推动因素是特色咖啡家庭冲泡的激增。亚马逊的小型厨房电器类别在2024年同比增长了18%,电水壶在单位销量中排名前五 。加拿大的联邦能源效率退税计划为每个符合条件的低功率家电提供高达50加元的补贴,促进了高端型号的采用 [21]。

欧洲

国家 关键指标 关键驱动因素
德国 19.8% 的区域份额 工程主导设计,BSH的存在
英国 0.14亿美元 深厚的饮茶文化
法国 5.3% 年均增长率 厨房电器高端化
意大利 0.06亿美元 浓缩咖啡配件细分市场
西班牙 4.8% 年均增长率 旅游驱动的餐饮需求
北欧国家 0.05亿美元 可持续性优先的消费者
俄罗斯 4.1% 年均增长率 进口替代动态
欧洲其他地区 0.10亿美元 广泛的更换周期


欧洲在电水壶市场的主导地位建立在文化消费习惯和监管雄心的结合上。欧盟的待机功率指令促使了区域范围内的产品更新周期,而英国——仍然是世界上人均茶消费最高的国家之一——对不锈钢高端产品的贡献不成比例 [1][12]。

亚太地区

国家 关键指标 关键驱动因素
中国 38.5% 的区域份额 出口制造中心
印度 8.4% 年均增长率 日益增长的城市中产阶级
日本 0.07亿美元 精准冲泡文化
韩国 6.2% 年均增长率 智能家居生态系统的采用
东盟 0.05亿美元 酒店和旅游扩张
亚太其他地区 5.9% 年均增长率 首次家庭电气化


亚太地区是电水壶市场增长最快的区域,中国同时担任世界上最大的制造基地和主要消费市场。预计2024年印度电水壶的出货量增长了13%,这得益于电子商务平台提供的低于1000印度卢比的入门级型号和免费送货上门服务 [22]。

南美

国家 关键指标 关键驱动因素
巴西 58.2% 的区域份额 城市化,零售现代化
阿根廷 4.6% 年均增长率 中产阶级家电升级
南美其他地区 0.03亿美元 与电气化相关的首次购买


巴西的电水壶市场受益于不断扩大的超市网络和消费者对电冲泡设备的日益熟悉。政府补贴的电价在二线城市降低了历史上有利于燃气灶的运营成本门槛 。

中东和非洲

国家 关键指标 关键驱动因素
沙特阿拉伯 28.6% 的区域份额 酒店大型项目
阿联酋 5.5% 年均增长率 旅游和奢华酒店扩张
南非 0.02亿美元 家庭电气化
埃及 5.1% 年均增长率 人口增长,城市化
中东和非洲其他地区 0.04亿美元 机构采购


中东和非洲的电水壶市场由海湾合作委员会国家的酒店采购支撑。沙特阿拉伯的2030愿景旅游目标——到2030年每年150百万次访问——正在转化为包括电水壶作为标准客房设施的大规模酒店房间配备合同 。


电水壶市场按地区划分,2025-2035

Electric Kettle Market Segmentation

按产品类型

细分 关键指标 主要需求驱动因素
标准电热水壶 44.3% 市场份额 (2025) 可负担性和广泛可用性
可调温电热水壶 6.6亿美元 (2025) 特色饮品的准备
智能/联网电热水壶 10.6% 年均增长率 (2026–2035) 物联网家庭生态系统的采用
其他(旅行、鹅颈等) 2.2亿美元 (2025) 小众酿造和便携需求


标准电热水壶在电热水壶市场中继续占据主导地位,特别是在亚太、南美和非洲等对价格敏感的地区。它们的单温沸腾功能、最少的电子元件以及低于20美元的零售价格使其成为首次购买者的默认选择。可调温型号在需要精确温度设置以冲泡绿茶、白茶和乌龙茶的茶爱好者中获得了关注。

智能和联网电热水壶代表了电热水壶市场中最具活力的细分市场。这些设备集成了Wi-Fi或蓝牙模块、配套移动应用程序和语音助手兼容性,使用户能够远程安排沸腾、跟踪能耗并接收除垢提醒。该细分市场的两位数年均增长率反映了消费者对便利性的需求和连接组件成本的下降 。

按材料

细分 关键指标 主要需求驱动因素
不锈钢 53.9% 市场份额 (2025) 耐用性、味道中性
塑料 4.2% 年均增长率 (2026–2035) 低成本、轻便设计
玻璃 2.1亿美元 (2025) 美观吸引力、无BPA定位
其他(陶瓷、铜) 3.8% 年均增长率 (2026–2035) 手工艺和设计驱动的需求


不锈钢在电热水壶市场中保持领先地位,因为它提供了优越的热量保持能力、抗气味吸收能力和被认为的高端感。玻璃电热水壶正在获得市场份额,因为健康意识强的消费者寻求无BPA的替代品,并希望能清晰看到沸腾过程。

按容量

细分 关键指标 主要需求驱动因素
小于1.0升 8.3% 年均增长率 (2026–2035) 单人城市家庭
1.0–1.5升 59.5% 市场份额 (2025) 主流家庭使用
大于1.5升 3.7亿美元 (2025) 办公室和餐饮应用


1.0–1.5升范围仍然是电热水壶市场的主力容量,平衡了家庭实用性和可管理的能耗。小于1.0升的紧凑型型号在东京、首尔、上海和伦敦等人口密集的城市中心迅速增长,这些地方的台面空间具有隐含的溢价。

按最终用户

细分 关键指标 主要需求驱动因素
住宅 63.9% 市场份额 (2025) 日常家庭饮品准备
商业 / 餐饮 6.0% 年均增长率 (2026–2035) 酒店翻新和咖啡馆扩张


住宅买家主导电热水壶市场,尽管商业采购正在加速,因为酒店连锁和共享办公空间在三到五年的更换周期内更新房间和储藏室的设施。

按分销渠道

细分 关键指标 主要需求驱动因素
超市和大卖场 40.0% 市场份额 (2025) 店内可见性和冲动购买
专业商店 3.1亿美元 (2025) 专家建议、高端选择
在线 12.0% 年均增长率 (2026–2035) 便利性、价格透明、直销品牌
其他 3.9% 年均增长率 (2026–2035) 百货商店、机构采购


在线分销是电热水壶市场中增长最快的渠道,受到比价购物平台、基于订阅的除垢配件补充和社交媒体上影响者驱动的产品发现的推动。


竞争基准测试

电水壶市场表现出适度的集中度,估计的赫芬达尔-赫希曼指数(HHI)低于1,000。前五大制造商共同占据全球收入的30-40%,为区域专业品牌、私人标签品牌和数字原生挑战者留出了充足的空间。差异化越来越依赖于物联网集成、可回收包装、沸腾速度性能和售后服务网络。

公司 估计收入份额范围 主要产品 战略定位
飞利浦(Versuni) 约8-11% 高端不锈钢和智能电水壶 全球品牌价值,生态设计合规
SEB集团(Tefal, Moulinex) 约7-10% 多材料产品组合,快速沸腾系统 欧洲市场领导地位,研发规模
德龙集团 约5-8% 设计前卫的可调温度型号 意大利设计遗产,高端定价
Breville集团 约4-7% 精准倒水和智能冲泡电水壶 特色咖啡跨界,DTC增长
Spectrum Brands(Russell Hobbs) 约4-6% 价值型无绳电水壶 量产策略,超市合作
BSH家电(博世,西门子) 约3-5% 节能一体化厨房系列 工程主导,欧洲合规
汉密尔顿海滩品牌 约3-5% 实惠的美国市场标准电水壶 大众零售分销,品牌认知
Conair公司(Cuisinart) 约2-4% 中档不锈钢和玻璃电水壶 北美厨房品牌生态系统
象印公司 约2-4% 真空保温热水机 日本精密,保温技术
摩菲·理查兹 约2-3% 以英国为中心的电水壶,设计师合作 传统品牌,英国市场深度
Smeg 约1-3% 复古风格高端电水壶 生活方式品牌,设计导向差异化
Fellow Products 约1-2% 鹅颈特色电水壶 第三波咖啡社区忠诚度


最新新闻与发展


  • SEB集团(2025年1月):宣布投资4500万欧元于一个回收不锈钢供应链合作伙伴关系,目标是在2027年前为特福芬电水壶提供60%的回收材料 [10]。
  • Breville集团(2024年10月):扩展其智能电水壶系列,推出一款蓝牙功能的鹅颈电水壶,专为手冲咖啡设计,北美零售价格为149美元 。
  • 德龙(2024年7月):收购一家英国物联网固件初创公司的70%股份,以加速其电水壶和咖啡机部门的智能家电开发 [13]。
  • 欧洲委员会(2025年5月):针对小型厨房电器的0.5瓦待机功率法规生效,要求合规标签和强制性能源性能声明 [1]。


  • 亚马逊自有品牌(2024年11月):将其亚马逊基础电水壶系列扩展至六个SKU,加剧北美30美元以下价格区间的自有品牌竞争 。


电热水壶市场 Market Report Scope

参数 详情
市场范围 全球电热水壶市场
研究周期 2021–2035
复合年增长率 (预测) 4.96% (2026–2035)
基年市场规模 20.2亿美元 (2025)
预测年市场规模 33.1亿美元 (2035)
增长最快的细分市场 智能/联网水壶(按产品类型);容量小于1.0升(按容量)
分析公司数量 12
估值货币 美元十亿

常见问题

买家在购买商业电水壶之前应该验证哪些安全认证?
寻找符合IEC 60335-2-15标准的产品,以及CE(欧洲)、UL(北美)和CCC(中国)等地区标志。机构买家还应确认食品服务卫生的NSF/ANSI 2认证[12]。
硬水如何影响电水壶的使用寿命和总拥有成本?
硬水造成的水垢积聚可能在12个月内将加热效率降低多达25%。每4-6周用柠檬酸除垢可以延长加热元件的使用寿命并保持沸腾速度。
智能电水壶相对于标准型号的典型回报期是多少?
每次煮沸节省15-20%的能源通常可以在每日使用18到24个月内抵消30到50美元的价格溢价[25]。
采购团队如何为酒店电水壶的批量采购谈判价格?
酒店买家通过承诺多年的服务合同,捆绑除垢 cartridges 和保修延长,确保对超过500台的订单获得20-35%的折扣。
哪种加热元件技术在高频使用中提供最佳耐用性?
厚膜印刷元件在循环寿命测试中优于裸露线圈和隐蔽板,通常在可测量的效率损失之前超过15,000次沸腾循环。
玻璃水壶在高海拔地区煮水安全吗?
耐热冲击150°C的硼硅酸盐玻璃水壶在海拔高达4500米的地方安全使用,因为水在较低温度下沸腾[18]。
电水壶的功率在家庭电路负载规划中起什么作用?
标准1500 W型号(北美,120 V)大约消耗12.5安培,接近15 A厨房电路的极限,因此建议为同时使用的电器提供专用插座[17]。
作者
作者 Author Profile Pradeep Nandi LinkedIn Senior Research Analyst
I have a bachelor's degree in mechanical engineering and an MBA. I have more than two years of expertise in the retail, food, and beverage, chemical, and material industries, and hence have developed a sound cross-domain expertise. A firm believer in lifelong learning and sharing of knowledge. Having a proclivity for hatching ideas and trying to absorb as much information as possible in a short amount of time. Introducing corporates to the data and insight, which enables them to move from probability to possibility, has been my key areas of interest. 

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, industry publications, consumer appliance standards, and authoritative manufacturing organizations. Key sources included the US Department of Energy (DOE) Appliance Standards Program, European Committee for Electrotechnical Standardization (CENELEC), International Electrotechnical Commission (IEC), US Consumer Product Safety Commission (CPSC), EU European Commission Energy Efficiency Directives, National Electrical Manufacturers Association (NEMA), Association of Home Appliance Manufacturers (AHAM), China National Institute of Standardization (CNIS), Japan Electrical Manufacturers' Association (JEMA), Korea Testing Laboratory (KTL), Bureau of Indian Standards (BIS), International Trade Administration (ITA), UN Comtrade Database, Eurostat Manufacturing Statistics, National Bureau of Statistics of China, US Census Bureau Manufacturing Data, and industry association reports from key markets. These sources were used to collect production statistics, energy efficiency standards, safety certification data, import/export volumes, and market landscape analysis for cordless electric kettles, corded electric kettles, multi-functional electric kettles, and temperature control electric kettles across stainless steel, glass, plastic, and ceramic material segments.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. The supply-side sources consist of CEOs, VPs of Product Development, leaders of sustainability and compliance, and commercial directors from electric kettle manufacturers, OEMs, and component suppliers. The demand-side sources consisted of procurement managers from retail chains, e-commerce category managers, hospitality procurement leads from hotels and cafes, and facilities managers from institutional purchasers. Market segmentation was validated, product innovation pipelines were confirmed, and consumer purchasing patterns, pricing strategies, distribution channel dynamics, and sustainability conformance requirements were gathered through primary research.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (35%), Others (37%)

By Region: North America (32%), Europe (30%), Asia-Pacific (33%), Rest of World (5%)


Market Size Estimation

Global market valuation was derived through revenue mapping and unit shipment analysis. The methodology included:

Identification of 50+ key manufacturers across North America, Europe, Asia-Pacific, Latin America, and Middle East & Africa

Product mapping across cordless, corded, multi-functional, and temperature control kettle categories

Material segmentation analysis covering stainless steel, glass, plastic, and ceramic variants

Capacity segmentation tracking from less than 1 liter to more than 2 liters

End-use analysis spanning residential, commercial, and institutional sectors

Analysis of reported and modeled annual revenues specific to electric kettle portfolios

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (unit shipments × ASP by country/region) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations

Cross-validation with retail audit data and e-commerce platform analytics for volume verification

下载免费样本

请填写以下表格以获取本报告的免费样本

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.


















