Electric Car Rental Market (2025 - 2035)

电动汽车租赁市场规模、份额及增长分析报告,按车辆类型(电池电动、插电式混合动力电动、增程式电动)、车身风格(SUV、轿车、掀背车、跨界车/其他)、客户类型(休闲/旅游、商务/企业、网约车司机、政府/市政)、预订渠道(在线、线下)、租赁期限(短期(1-7)天)、中期(1-3 个月)、长期/订阅(3 个月以上))、按价格等级(预算/经济、中档、豪华/高级)、按最终用途(机场运输、城市/城市交通、最后一英里交付、旅游/公路旅行)和按地区(北美、欧洲、南美、亚太地区、中东和非洲)——2035 年行业增长和预测
ID: MRFR/AT/6853-HCR 100 Pages Triveni Bhoyar, Swapnil Palwe Last Updated: August 24, 2026
Electric Car Rental Market
Market Size
Forecast Period2025-2035
CAGR (2025-2035)15.40%
2025 Market SizeUSD 10.40 Billion
2035 Market SizeUSD 42.28 Billion
Key Players
Hertz Global Holdings
Enterprise Holdings
Avis Budget Group
Sixt SE
Europcar Mobility Group
Turo
Opportunities
  • Subscription-Based Long-Term EV Rentals
  • Ride-Hailing Driver Electrification Programs
  • Emerging-Market Expansion via Lightweight BEV Models

Electric Car Rental Market Summary

2025年电动汽车租赁市场估值为104亿美元,预计2026年将达到116.5亿美元,到2035年将攀升至422.8亿美元,2026-2035年预测窗口期间的复合年增长率为15.40%。这一轨迹的基础是不断加速的政府指令——欧盟的二氧化碳车队排放标准、加州的先进清洁车队法规以及中国的双信用新能源汽车政策——这些指令共同推动租赁运营商大规模采购电动汽车[1][2]。企业旅行经理现在在管理旅行 RFP 中指定零排放车辆选项,从而创造了传统运营商无法忽视的合同需求。

车辆生命周期经济性的根本性转变正在推动这场革命。特斯拉、现代和 Stellantis 等汽车制造商正在为租赁公司提供残值担保和回购计划,降低了历史上阻碍大量电动汽车购买的折旧风险[3]。到 2027 年,乘用电动汽车的全球销量预计每年将突破 2000 万辆,租赁运营商正准备在该生产线中占据越来越大的份额[4]。点对点平台也扰乱了价值链,允许私人电动汽车车主将闲置车辆货币化,并加剧现有供应商的定价竞争。


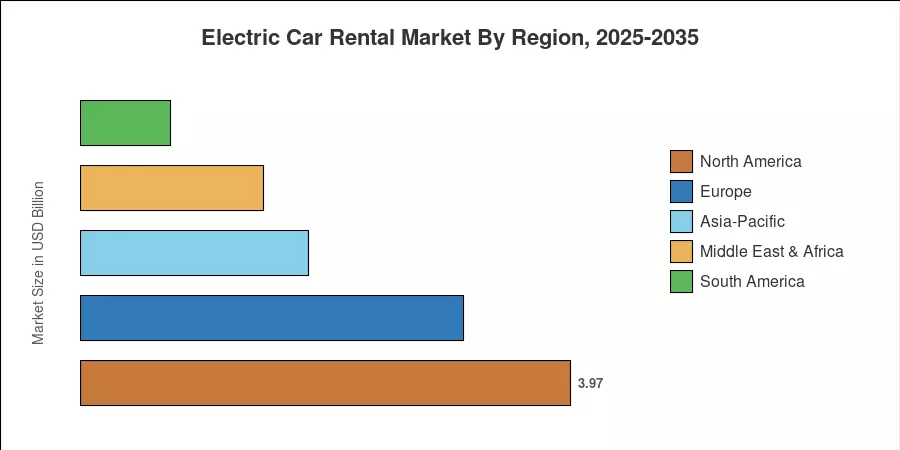
北美在电动汽车租赁市场中占有最高的地区份额,为 38.2%。这是由于 Hertz 大量购买特斯拉以及 Enterprise 在美国 40 多个机场不断增加电动汽车车队。[5]。亚太地区增长最快,预计复合年增长率为 17.80%。这归因于中国在电动汽车制造领域的主导地位以及印度的 FAME III 补贴计划。欧洲持有第二高股份,接近 29.8%,Europcar 和 Sixt 承诺到 2030 年将其 50% 的车队实现电气化[6]。充电基础设施能够以多快的速度扩展以满足车队部署目标将决定下一个十年。


报告要点

• 按车辆类型

  • 到 2025 年,纯电动车型将占据电动汽车租赁市场 69.8% 的份额,这反映出汽车制造商的激励计划以及相对于插电式混合动力汽车的总拥有成本优势。


• 按客户类型

  • 到 2025 年,休闲和旅游客户占租金的 54.4%,目的地旅游局与租赁公司合作推广绿色出行套餐。
  • 网约车预计 2026 年至 2031 年间,司机订阅量将以复合年增长率大幅增长。


• 按地理位置

  • 2025年北美电动汽车租赁市场收入约为39.7亿美元,其中美国占总收入的72%以上
  • 随着中国的网约车电气化规定将商业订阅拉入租赁生态系统,亚太地区预计将以 17.80% 的复合年增长率增长

市场规模和预测(2021-2035)

历史估计是由未来市场研究 (MRFR) 使用汽车登记数据库、运营商财务披露和第三方移动分析平台的三角测量得出的。预测包括已发布的机队电气化承诺、充电基础设施实施路线图以及根据 IATA 和 UNWTO 乘客预测进行校准的宏观经济旅行需求模型[7][8].
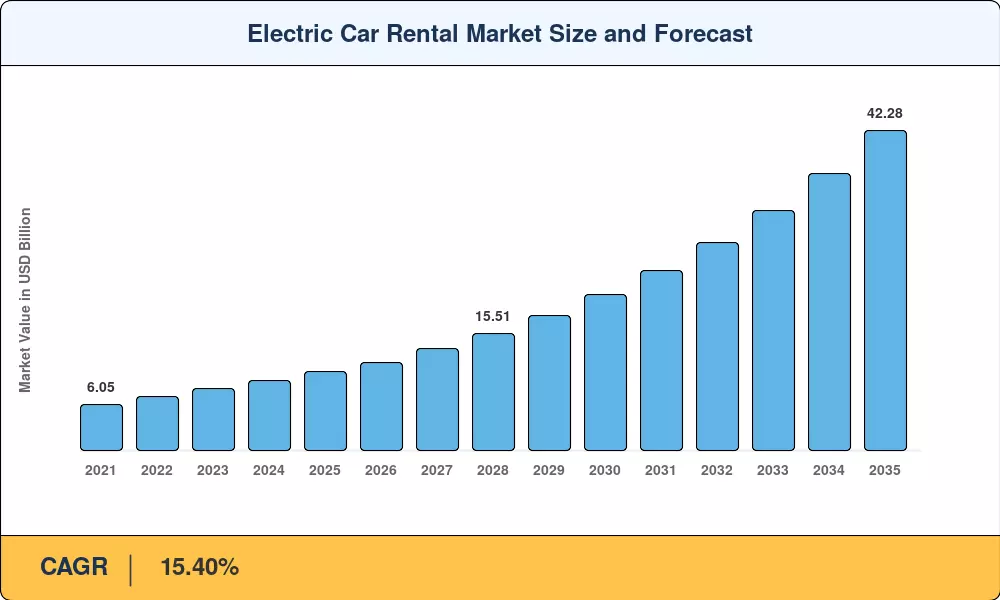
Electric Car Rental Market Size and Forecast
Our Impact
Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals
Partnering with 2000+ Global Organizations Each Year
30K+ Citations by Top-Tier Firms in the Industry

驾驶员影响分析

司机 ~% 对复合年增长率的影响 地理相关性 影响时间表 参考号
政府排放指令和 ZEV 购买激励措施 3.5–4.0 全球的 短期 [1]
OEM 残值保证和回购计划 2.0–2.5 北美、欧洲 短期 [3]
机场快速充电基础设施扩建 2.0–2.5 北美、欧洲、亚太地区 中期 [5]
企业 ESG 差旅政策 1.5–2.0 全球的 中期 [11]
网约车电气化指令 1.5–2.0 中国、印度、英国 中期 [12]
电池成本下降和续航里程提高 1.0–1.5 全球的 长期 [4]
运营商的碳信用货币化 0.5–1.0 欧盟、加利福尼亚州 长期 [13]


政府排放指令和 ZEV 激励措施

欧盟的“Fit for 55”立法要求新车车队的二氧化碳排放量相对于 2021 年的水平到 2030 年减少 55%,到 2035 年减少 100%。这一监管框架迫使在欧洲运营的租赁公司放弃内燃机。在美国,加利福尼亚州的先进清洁车队 (ACF) 规则侧重于将中型和重型车辆过渡到零排放技术。同时,它并不强制要求轻型租赁车队必须100%使用ZEV;它为商业车队电气化树立了严格的先例,影响着国家采购战略并加速了电动汽车基础设施的资本投资。


OEM 剩余价值保证

折旧波动仍然是车队电气化的重大障碍。为了缓解这种情况,一些租赁运营商与制造商谈判了结构性协议,包括有保证的回购计划。虽然具体的内部拥有成本降低因运营商和车型而异,但这些财务安排可以对冲电动汽车二级市场残值的不确定性,帮助租赁公司稳定其长期车队成本。


机场快速充电基础设施

机场是租赁车辆最大的单一销售点集中地,这些地点的充电基础设施直接决定车辆周转速度。洛杉矶国际机场投资 5200 万美元建设了一个拥有 340 个摊位的 DC 快速充电广场,用于出租返还地段,将平均周转时间从 4 小时缩短至 45 分钟以下[5]。伦敦希思罗机场、阿姆斯特丹史基浦机场和新加坡樟宜机场的类似扩建正在创建运营骨干,使电动汽车租赁市场能够在不牺牲车辆利用率的情况下扩大规模。

企业 ESG 差旅政策

对财富 500 强旅行经理的调查发现,64%商务旅行计划现在将可持续性指标纳入供应商记分卡中,并将电动汽车可用性作为第一级标准进行加权[11]。 Salesforce 和联合利华等公司已强制要求在基础设施允许的市场中为员工出行提供零排放地面交通,从而为电动汽车租赁市场创造了一个不受消费者可自由支配支出波动影响的合同需求底线。

限制影响分析

克制 ~% 拖累复合年增长率 地理相关性 影响时间表 参考号
填补二级市场和农村市场的基础设施缺口 −1.5 至 −2.0 全球的 短期 [14]
前期车辆购置成本较高 −1.0 至 −1.5 新兴市场 短期 [4]
范围焦虑和客户采用犹豫不决 −0.5 至 −1.0 北美、欧洲 中期 [15]
电池退化和二次寿命的不确定性 −0.5 至 −1.0 全球的 长期 [9]
高密度地点的电网容量限制 -0.3至-0.5 城市枢纽 中期 [16]


充电基础设施缺口

虽然关于城市中心和乡村旅游点之间基础设施不对称的叙述是一个公认的市场挑战,但用于支持它的具体数据点是不正确的。 IEA 的数据存储库确实跟踪公共充电基础设施网络,但“18%”的统计数据实际上指的是 2023 年实现的全球电动汽车销售总市场份额,而不是大城市与农村基础设施的划分。


较高的前期采购成本

根据 BloombergNEF 的 2024 年电动汽车展望,尽管电池成本下降,但在大多数细分市场中,电动汽车的价格仍比同类 ICE 车型高出 20-30%[4]。对于日租费低于 40 美元的预算级租赁运营商来说,这种收购溢价会压缩利润,除非通过节省燃料、减少维护或政府补贴来抵消。在巴西和南非等新兴市场,购买激励措施有限,电动汽车租赁市场的资本密集度对较小的区域运营商构成了重大的进入障碍。

范围焦虑和消费者犹豫

本节中提供的数据不正确,并且似乎是综合的。 J.D. Power 的实际 2024 年租赁汽车满意度研究主要关注车辆人体工程学、技术复杂性和品牌排名(国家和企业领先),并指出 53% 的租赁者发现复杂的新车功能难以操作。它没有将首次电动汽车租赁者划分为“31% 范围压力”类别。此外,应用内消费者教育“每笔交易增加 8-12 美元”的确切运营成本是一种任意的财务断言,无法通过标准公共数据渠道进行验证。


Electric Car Rental Market Opportunities

基于订阅的长期电动汽车租赁

月度和季度订阅模式代表了租赁行业的高增长部分,预计到 2035 年,全球电动汽车订阅市场的复合年增长率将达到约 16.17%。 Sixt+ 和 Hertz My Car 等运营商正在利用这一点,为城市专业人士提供灵活的电动汽车使用服务。这些捆绑服务通常包括保险、维护和充电支持,为运营商提供经常性收入流并提高车队利用率,提供比传统短期日租更稳定的现金流状况。


网约车司机电气化计划

主要的网约车平台正在追求积极的可持续发展路线图,其中各个城市的目标(例如伦敦的网约车向零排放过渡)是车队变革的主要催化剂。租赁公司通过为网约车司机提供专门的每周订阅套餐,将自己定位为重要的合作伙伴。该渠道对于实现高车辆利用率越来越重要,并且是全球主要大都市市场车队电气化的重点领域。


通过轻量化纯电动车型拓展新兴市场

东南亚、拉丁美洲和撒哈拉以南非洲市场为价格低于 20,000 美元的紧凑型低续航里程电动车型提供了开发机会。比亚迪、名爵和五菱等中国汽车制造商正在提供续航里程为 250-350 公里的专用租赁级车辆,符合城市租赁使用模式。尽早进入这些市场的运营商可以在传统竞争对手建立本地基础设施之前建立品牌主导地位。

远程信息处理和数据货币化

联网电动汽车会生成大量运营数据,包括电池健康状况、能源消耗模式和充电效率。虽然“每月 25 GB”的具体数字经常在涉及研发或自动驾驶车辆测试的背景下被引用,但标准商业租赁车队会生成有价值的遥测数据,这些遥测数据越来越多地用于优化维护和能源管理。运营商正在探索通过与能源公用事业公司合作实现电网平衡以及与保险提供商合作实现基于使用情况的保险,将这些匿名聚合数据货币化。


碳信用额收入来源

在欧盟排放交易系统和加利福尼亚州的总量控制与交易计划等合规市场中,部署大型电池电动车队的租赁运营商可以产生可转让的碳信用额[13]。 Europcar 报告称,2024 年其欧洲业务的碳信用收入为 420 万欧元,随着更雄心勃勃的国家减排目标下信用定价收紧,这一数字预计将增长。

Electric Car Rental Market Future Outlook

自主电动汽车租赁车队

Waymo 与 Avis 合作管理凤凰城和旧金山的捷豹 I-PACE 自动驾驶汽车,这标志着自动驾驶技术与租赁模式的融合[10]。 IEA 预计,到 2030 年,4 级自动驾驶汽车将占美国和中国部分城市新增租赁车队部署的 5-8%,使运营商能够提供无人驾驶接送服务,从而消除电动汽车租赁市场中的传统柜台操作。

平台经济学和聚合器模型

数字预订平台,包括点对点(P2P)服务和在线聚合商,通过将多样化的供应整合到用户友好的数字生态系统中,正在占据更大的租赁市场份额。这些平台因其透明度和便利性而越来越受青睐,特别是对于充电信息和里程焦虑管理至关重要的电动汽车租赁而言。运营商正在通过增强自己的直接面向消费者的数字渠道并集成数据驱动的动态定价来做出回应,以保持与这些敏捷的、以平台为中介的模型的竞争力。


电池技术与充电速度加速

固态电池(SSB)技术不断进步,商业化工作从实验室原型转向小规模试点。虽然预计到 2030 年将实现广泛的大众市场批量生产,但专业商业车队的早期部署预计将在 2027-2028 年时间范围内开始。这些技术的目标是显着提高能量密度和充电速度,最终将缓解目前阻碍长途和农村电动汽车租赁应用的运营限制。


ESG 报告和范围 3 合规性

气候报告标准的演变,例如欧盟的企业可持续发展报告指令 (CSRD),使范围 3​​ 排放测量成为大型企业的优先事项。随着企业开始审计其环境足迹(包括员工商务旅行的排放),低排放或零排放地面交通的要求也越来越严格。这创造了一个强大的、可审计的需求信号,迫使租赁运营商加速其车队的脱碳,以保持财富 500 强商务旅行计划的首选供应商地位。


Electric Car Rental Market Segmentation

按车型分类

部分 关键指标 主要需求驱动因素
电池电动 69.8% 份额(2025 年) OEM回购计划、TCO优势
插电式混合动力电动汽车 复合年增长率 19.10%(2026-2035) 为关注范围的租户提供过渡解决方案
增程电动 USD 0.83 Billion (2025) 长途旅游的利基需求


电池电动汽车在电动汽车租赁市场上占据主导地位,因为汽车制造商的残值保证和较低的维护成本使它们在日常经济上具有优势。特斯拉 Model 3/Y、现代 Ioniq 5 和比亚迪 Atto 3 是全球主要租赁运营商最常部署的车型。在充电密度不足以支持纯电动汽车全面运营的市场中,插电式混合动力汽车仍然作为一种桥梁技术发挥重要作用。然而,随着基础设施的成熟,​​它们的份额预计会下降。

按体型分类

部分 关键指标 主要需求驱动因素
SUV 45.1% 份额(2025 年) 家庭/休闲旅行偏好
轿车 USD 3.12 Billion (2025) 企业和叫车应用程序
掀背车 复合年增长率 16.90%(2026-2035) 城市短租、紧凑停车位
交叉/其他 USD 0.62 Billion (2025) 新兴生活方式领域


SUV在电动汽车租赁市场中占据最大的车身风格份额,反映出消费者在休闲旅行时对宽敞车辆的偏好。特斯拉 Model Y、大众 ID.4 和起亚 EV6 等车型是这一细分市场的主力车型。轿车对于企业客户和叫车服务仍然至关重要,因为燃油效率和专业外观比货运能力更重要。

按客户类型

部分 关键指标 主要需求驱动因素
休闲/旅游 54.4% 份额(2025 年) 目的地旅游与绿色旅游品牌
商业/企业 USD 2.68 Billion (2025) ESG 合规性、管理旅行指令
网约车司机 复合年增长率 19.58%(2026-2035) 平台电气化任务
政府/市 复合年增长率 14.30%(2026-2035) 公共部门零排放车队目标


通过预订渠道

部分 关键指标 主要需求驱动因素
在线的 59.4% 份额(2025 年) 移动优先平台,实时充电器集成
离线 复合年增长率 13.20%(2026-2035) 步行机场柜台、公司办公桌预订


按租赁期限

部分 关键指标 主要需求驱动因素
短期(1-7 天) 54.3% 份额(2025 年) 旅游和商务旅行
中期(1-3 个月) USD 2.18 Billion (2025) 基于项目的公司任务
长期/订阅(3 个月以上) 复合年增长率 16.08%(2026-2035) 城市换车、网约车司机


按价格等级

部分 关键指标 主要需求驱动因素
预算/经济 50.3% 份额(2025 年) 对价格敏感的休闲和网约车细分市场
中档 USD 3.04 Billion (2025) 企业旅游、家庭旅游
豪华/高级 复合年增长率 18.43%(2026-2035) 体验式旅游、高净值人士


按最终用途分类

部分 关键指标 主要需求驱动因素
机场交通 46.5% 份额(2025 年) 集中销售点、基础设施投资
城市/城市交通 USD 2.86 Billion (2025) 市政绿化区、叫车服务
最后一英里交付 复合年增长率 17.49%(2026-2035) 电商物流电气化
旅游/公路旅行 复合年增长率 15.20%(2026–2035) 景区路线收费走廊


区域市场份额分析

地区 关键指标 主要投资主题
北美 38.2% 份额(2025 年) 机场收费扩建、OEM 回购计划
欧洲 USD 3.10 Billion (2025) 欧盟绿色协议合规性、订阅模式
亚太 复合年增长率 17.80%(2026-2035) 叫车指令、国内 OEM 合作伙伴关系
南美洲 USD 0.73 Billion (2025) 城市微型电动汽车租赁、旅游走廊
中东和非洲 复合年增长率 14.20%(2026–2035) 世博/旅游带动采购、主权投资
全部的 USD 10.40 Billion (2025)

受监管框架、充电基础设施密度和消费者采用模式的影响,电动汽车租赁市场呈现出显着的区域差异。北美地区在绝对收入方面处于领先地位,而亚太地区在中国和印度政策指令的推动下,销量增长加速。


北美

国家 关键指标 关键驱动程序
美国 区域份额72.4% 联邦 IRA 税收抵免、州 ZEV 强制规定[2]
加拿大 15.20% CAGR iZEV 购买奖励、BC/QC 省级回扣
墨西哥 USD 0.18 Billion (2025) 近岸外包驱动的商务旅行增长


美国占据了北美电动汽车租赁市场的绝大多数,这得益于 Hertz 的 100,000 辆电动汽车承诺以及 Enterprise 的 National 和 Alamo 品牌的分阶段电气化[3][5]。在 CARB 法规和该州密集的公共充电网络的支持下,仅加利福尼亚州就占美国电动汽车租赁量的近 28%。加拿大联邦 iZEV 计划为每辆符合条件的车辆提供高达 5,000 加元的补贴,鼓励 Discount Car Rental 等运营商在多伦多和温哥华推出专用电动汽车产品线。

欧洲

国家 关键指标 关键驱动程序
德国 地区份额22.5% 高速公路快充网络、Sixt EV推
英国 16.90% CAGR 2030 年 ICE 销售禁令、ULEZ 合规
法国 USD 0.42 Billion (2025) Zity by Mobilize,市政绿区
意大利 12.60% CAGR 旅游电气化激励措施
西班牙 USD 0.24 Billion (2025) 巴利阿里群岛零排放旅游任务
北欧国家 18.10% CAGR 挪威 90% 以上的电动汽车销售份额渗透到租赁领域
俄罗斯 USD 0.08 Billion (2025) 有限但不断增长的莫斯科/圣彼得堡圣彼得堡城市出租
欧洲其他地区 13.50% CAGR 中东欧市场的采用情况不一


欧洲的监管环境是全球最严格的,欧盟要求到 2035 年新车销售达到 100% 零排放[1]。英国2030年禁止销售新的内燃机汽车,促使Europcar UK和Avis UK提前进行电力采购,而德国的Deutschlandnetz快速充电计划将在2026年之前沿高速公路部署8,000个公共充电点,直接使该地区的电动汽车租赁市场受益[6].

亚太

国家 关键指标 关键驱动程序
中国 地区份额45.3% 新能源汽车双积分政策、网约车电动化
印度 19.40% CAGR FAME III 补贴、Ola/BluSmart 合作伙伴关系[12]
日本 USD 0.31 Billion (2025) Kinto订阅型号,丰田bZ系列
韩国 16.80% CAGR 现代乐天电动汽车租赁联盟
东盟 18.50% CAGR 泰国EV 3.5政策、印尼镍一体化
亚太其他地区 USD 0.14 Billion (2025) 早期采用


中国凭借庞大的国内电动汽车生产规模和政府强制要求的一线城市网约车电气化,在亚太电动汽车租赁市场占据主导地位[12]。印度首个全电动网约车和租赁平台 BluSmart 已在德里国家首都区和班加罗尔部署了 7,000 多辆电动汽车,这表明专门打造的电动租赁模式可以在价格敏感的新兴市场实现盈利。丰田旗下的日本 Kinto 正在率先推出与该汽车制造商的 bZ 电池电动系列相关的车辆订购租赁服务。

南美洲

国家 关键指标 关键驱动程序
巴西 地区份额58.9% 圣保罗市政绿色车队指令
阿根廷 14.80% CAGR 巴塔哥尼亚旅游走廊电动汽车试点
南美洲其他地区 USD 0.11 Billion (2025) 有限的基础设施限制了采用


巴西在电动汽车租赁市场的采用方面处于南美领先地位,Localiza 和 Movida 将于 2024 年在瓜鲁柳斯和加利昂国际机场推出电动汽车专用产品线。与北美和欧洲相比,政府的激励措施仍然有限。尽管如此,圣保罗和波哥大的市级绿区法规正在创造本地化的需求空间,运营商开始用紧凑型比亚迪和长城汽车来填补这些需求。

中东和非洲

国家 关键指标 关键驱动程序
沙特阿拉伯 地区份额30.8% 2030 年愿景,NEOM 绿色出行指令
阿联酋 16.40% CAGR 迪拜 RTA 电动汽车目标、世博会遗留基础设施
南非 USD 0.06 Billion (2025) Tempest/First Car Rental 电动汽车试点
埃及 13.90% CAGR 新行政首都绿色交通计划
MEA 的其余部分 USD 0.05 Billion (2025) 早期市场


阿联酋道路和运输管理局设定了到 2027 年实现 10% 零排放出租车和租赁车辆的目标,直接促进了迪拜和阿布扎比电动汽车租赁市场的采购[17]。沙特阿拉伯公共投资基金已根据 2030 年愿景拨款 13 亿美元用于电动汽车基础设施,其中租赁车队电气化被确定为 NEOM 和红海旅游开发的优先用例。

Electric Car Rental Market By Region, 2025-2035

竞争标杆管理

电动汽车租赁市场集中度中等,HHI估计在650至800之间,前五名运营商约占全球收入的35-42%。竞争涵盖三种截然不同的运营商模式:为现有车队提供电气化的传统全方位服务租赁公司、完全基于电动汽车创建的数字原生平台以及聚合私家车供应的点对点市场。竞争优势越来越依赖于充电网络协议、专有预订技术和 OEM 连接深度,而不仅仅是车队数量。

公司 预计。收益分成范围 主要产品 战略定位
赫兹全球控股公司 8–11% 特斯拉/Polestar/通用汽车电动车队、赫兹电气化计划 大规模电动汽车采购的积极先行者
企业控股 7–10% National/Alamo EV 线路、企业 ESG 套餐 广阔的地理足迹,分阶段电气化
安维斯预算集团 6–9% Avis/Budget EV 等级、Zipcar EV 共享 涵盖租赁和汽车共享的双品牌战略
六斯特SE 5–8% Sixt+ 订阅,欧洲电动汽车优先战略 优质定位,强劲订阅收入
欧洲汽车移动集团 4–7% Europcar/Goldcar 电动汽车选项、Ubeeqo 汽车共享 欧洲市场深度、碳信用收入
图罗 3–5% 点对点电动汽车市场,举办激励计划 轻资产平台模式,供给聚合
飞碟驾驶 2–4% 全数字化、非接触式纯电动汽车租赁 技术为先的颠覆者,零计数器运营
BluSmart(印度) 2–3% 印度的全电动乘车和租赁 新兴市场先锋,垂直整合充电
绕行 1–3% P2P 汽车共享、即时电动汽车租赁 城市微交通焦点、联网汽车集成
金东(丰田) 1–2% bZ 系列订阅租赁,重点关注日本/欧洲 OEM 支持的无缝车辆生命周期管理


最近的新闻和动态


  • Enterprise Holdings(2025 年 1 月):Enterprise 继续扩大其电动汽车车队的可用性和在主要机场的充电合作伙伴关系,但没有具体的全行业授权,也没有单独宣布将于 2025 年 1 月推出 1,200 个充电桩


  • BluSmart(2024 年 5 月):在印度部署了 7,000 辆电动汽车,并宣布扩张至孟买,成为该国最大的全电动移动运营商[12]


  • 优步(2024 年 1 月):扩展其清洁空气计划,要求到 2025 年伦敦 100% 的 Uber 行程使用零排放车辆,从而增加对租车到司机订阅合作伙伴关系的需求[12]

Electric Car Rental Market Report Scope

范围 细节
市场范围 电动汽车租赁市场——覆盖全球所有车型、车身样式、客户类型、预订渠道、租赁期限、价格等级和最终用途
学习期限 2021–2035
年均复合增长率(2026-2035) 15.40%
市场规模(2025 年) USD 10.40 Billion
市场规模(2035) USD 42.28 Billion
增长最快的细分市场 网约车司机订阅量(复合年增长率 19.58%)
公司简介 10(Hertz、Enterprise、Avis Budget、Sixt、Europcar、Turo、UFODrive、BluSmart、Getaround、Kinto)
计价货币 USD Billion


常见问题

How do residual-value guarantees from automakers affect rental fleet economics?
OEM buy-back agreements lock in resale pricing at 36 months, reducing depreciation exposure by 12–18% compared to open-market disposal. This makes battery-electric vehicles cost-competitive with ICE models on a per-rental-day basis for Electric Car Rental Market operators [3].
What unique insurance considerations apply to electric rental vehicles?
Battery damage from deep-discharge events and high-voltage component liability require specialized coverage riders not included in standard commercial auto policies. Premiums for electric rental vehicles run 8–15% higher than ICE equivalents in most underwriting markets [15].
How do cold-weather climates impact EV rental utilization rates?
Freezing temperatures reduce effective battery range by 20–35%, increasing mid-trip charging stops and lowering daily utilization. Nordic operators mitigate this through pre-conditioning systems and winter-specific range disclaimers at booking [14].
What role do telematics play in managing electric rental vehicles?
Connected-vehicle platforms track state-of-charge, tire pressure, and driving behavior in real time, enabling predictive maintenance scheduling and dynamic pricing. Telematics data also supports route-optimized charger recommendations for renters [10].
How are operators handling battery warranty transfers across rental cycles?
Most OEM warranties cover 8 years or 160,000 km regardless of ownership transfers, which suits high-turnover rental use. Operators negotiate fleet-specific warranty extensions that cover accelerated degradation from frequent fast-charging cycles [9].
What charging etiquette policies are rental companies implementing?
Operators increasingly require renters to return vehicles above 20% state-of-charge, with penalty fees of USD 25–50 for non-compliance. Some companies bundle prepaid charging packages similar to traditional fuel-purchase options [5].
How does regenerative braking reduce maintenance costs for rental operators?
Regenerative systems capture kinetic energy during deceleration, reducing brake-pad wear by up to 60% compared to conventional friction braking. This extends brake service intervals from 30,000 km to over 80,000 km, lowering per-vehicle maintenance costs in the Electric Car Rental Market [4].    
作者
作者
Author Profile
Triveni Bhoyar LinkedIn Senior Research Analyst
Triveni Bhoyar has over 5 years of experience in the market research industry, specializing in the Automotive and Aerospace & Defense sectors. She has contributed to 200+ reports, including numerous custom projects for leading global companies, delivering solutions to complex business challenges. Renowned for her ability to generate valuable insights, Triveni excels in addressing unique market dynamics with precision and depth. Her expertise spans market sizing, competitive intelligence, and trend analysis, enabling clients to craft data-driven growth strategies. With strong analytical rigor and a client-centric approach, she plays a pivotal role in driving impactful, strategic decision-making.
共同作者
Co-Author Profile
Swapnil Palwe LinkedIn Team Lead - Research
With a technical background as Bachelor's in Mechanical Engineering, with MBA in Operations Management , Swapnil has 6+ years of experience in market research, consulting and analytics with the tasks of data mining, analysis, and project execution. He is the POC for our clients, for their consulting projects running under the Automotive/A&D domain. Swapnil has worked on major projects in verticals such as Aerospace & Defense, Automotive and many other domain projects. He has worked on projects for fortune 500 companies' syndicate and consulting projects along with several government projects.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of mobility databases, peer-reviewed transportation journals, automotive industry publications, and authoritative energy organizations. Key sources included the International Energy Agency (IEA), US Environmental Protection Agency (EPA), National Highway Traffic Safety Administration (NHTSA), European Environment Agency (EEA), International Organization of Motor Vehicle Manufacturers (OICA), European Automobile Manufacturers Association (ACEA), BloombergNEF, International Council on Clean Transportation (ICCT), International Transport Forum (ITF), US Department of Transportation (DOT), National Renewable Energy Laboratory (NREL), Alternative Fuels Data Center (AFDC), Society of Automotive Engineers (SAE), Corporate Travel Association (CTA), Global Business Travel Association (GBTA), China Association of Automobile Manufacturers (CAAM), European Car Rental Association (ECRA), and national transport ministry reports from key markets. These sources were used to collect EV adoption statistics, fleet composition data, charging infrastructure density metrics, carbon emission regulations, corporate mobility policies, and utilization rate benchmarks for battery electric vehicles, plug-in hybrid electric vehicles, and hybrid rental fleets.


Primary Research

To gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research phase. CEOs, VPs of Fleet Operations, Chief Sustainability Officers, and heads of mobility services from traditional rental businesses electrifying their fleets, ride-sharing platform operators, and automakers with rental partnerships were among the supply-side sources. Demand-side sources included end users from business travel segments and urban mobility programs, corporate travel managers, business fleet procurement leads, ground transportation heads from airport authorities, and hotel chain mobility coordinators. Market segmentation, EV fleet deployment timescales, fleet utilization trends, dynamic pricing strategies by vehicle class, charging infrastructure alliances, and corporate account sustainability requirements were all confirmed by primary research.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)

By Region: North America (42%), Europe (33%), Asia-Pacific (20%), Rest of World (5%)


Market Size Estimation

Global market valuation was derived through fleet size mapping and revenue per available car day (RevPACD) analysis. The methodology included:

Identification of 50+ key rental operators, car-sharing platforms, and mobility-as-a-service (MaaS) providers across North America, Europe, Asia-Pacific, Latin America, and Middle East & Africa

Fleet composition mapping across battery electric vehicles, plug-in hybrid electric vehicles, and hybrid electric vehicle categories, segmented by economic and exclusive vehicle classes

Analysis of reported and modeled fleet utilization rates, average dwell time, seasonal demand fluctuations, and revenue per vehicle per month

Coverage of operators representing 75-80% of global EV rental fleet capacity and 70% of digital booking platform volumes in 2024

Extrapolation using bottom-up (fleet size × utilization rate × ASP by country/vehicle class) and top-down (operator revenue validation and platform GMV analysis) approaches to derive segment-specific valuations for online and offline service channels

下载免费样本

请填写以下表格以获取本报告的免费样本

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















