汽车市场中的边缘计算 (2026 - 2035)

汽车边缘计算市场研究报告按应用(自动驾驶汽车、联网汽车、远程信息处理系统、车对一切通信)、按车辆类型(乘用车、商用车、重型卡车、电动车)、按硬件组件(边缘设备、传感器、通信模块、处理器)、按云集成(混合云、多云、私有云)以及按地区(北美、欧洲、南美、亚太、中东和非洲)- 预测到2035年
ID: MRFR/ICT/33835-HCR 100 Pages Aarti Dhapte Last Updated: November 12, 2026
Edge Computing in Automotive Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)18.2%
2025 Market SizeUSD 12.05 Billion
2035 Market SizeUSD 63.86 Billion
Key Players
NVIDIA Corporation
Qualcomm Technologies
Intel Corporation
NXP Semiconductors
Robert Bosch GmbH
Infineon Technologies
Opportunities
  • Emerging-Market Localization
  • Data Monetization and Edge-Native Business Models
  • Roadside Infrastructure-as-a-Service

汽车市场中的边缘计算 市场概要

汽车市场的边缘计算在2025年的估值为120.5亿美元,预计在2026年达到142亿美元,到2035年扩展至638.6亿美元,2026年至2035年的年均增长率为18.2%。两个监管催化剂支撑着这一轨迹。美国FMVSS第127号规则要求所有新轻型车辆在2029年9月之前配备自动紧急制动系统,包括行人检测[1],而欧盟通用安全法规则要求自2024年7月以来注册的每辆新车都必须配备智能速度辅助和驾驶员疲劳警告[2]。这两项规定将感知工作负载推向车辆内部的处理器。

车辆电子设备正在从头开始重建。数十个单功能ECU正在被集中式高性能计算机和区域控制器所取代,这些设备在共享硅片上运行感知、驾驶舱和连接软件。资本正在跟随架构的转变:美国《芯片与科学法案》承诺向国内半导体制造和研究投入527亿美元,其中汽车级逻辑是受益者之一[9]。

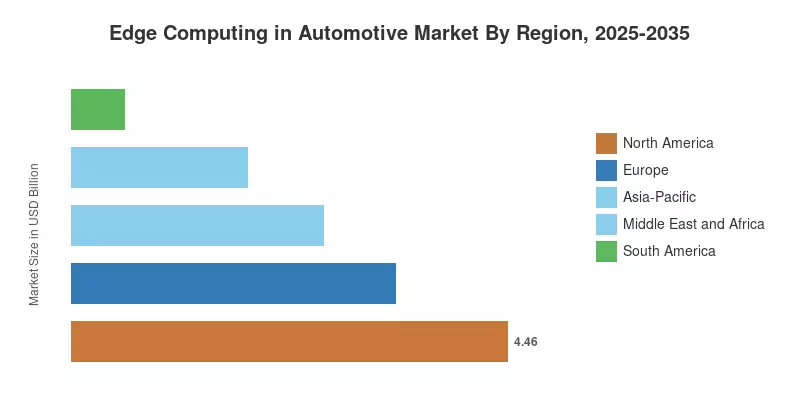
从区域来看,北美以37.0%的市场份额领先,得益于早期的机器人出租车和无人驾驶卡车的部署。亚太地区以21.4%的年均增长率成为增长最快的地区,受到中国车辆-道路-云试点和印度电子激励的推动。欧洲以27.5%的市场份额排名第二,受到网络安全和软件更新法规的影响。在未来十年,竞争优势将转向能够在车辆、网络和路边计算中认证AI软件的供应商。

报告关键要点

• 按组件划分

  • 硬件在2025年占据汽车市场边缘计算40.4%的份额,主要由AI加速器、领域控制器和汽车级内存主导
  • 软件在2025年产生了42.4亿美元,因为中间件、虚拟机监控程序和感知堆栈成为单独许可的产品
  • 服务是增长最快的组件,年均增长率为23.1%,反映了对生命周期OTA管理的需求

• 按部署模型划分

  • 车载边缘计算占2025年收入的49.4%,因为安全功能不能依赖于网络可用性
  • 基础设施边缘(路边和智慧城市)预计将在市政和高速公路V2X预算下以20.1%的年均增长率增长

• 按车辆类型划分

  • 乘用车在2025年占据54.2%的收入,得益于生产量的强劲
  • 重型商用车将以20.6%的年均增长率扩展,因为货运运营商在高年里程上摊销计算能力

• 按应用划分

  • 联网汽车(信息娱乐和OTA)在2025年占据28.5%的市场份额
  • ADAS和自动驾驶是汽车市场边缘计算中增长最快的应用,年均增长率为23.9%

• 按地区划分

  • 北美在2025年以37.0%的市场份额领先
  • 欧洲排名第二,市场份额为27.5%
  • 亚太地区预计将以21.4%的年均增长率增长,是所有地区中增长最快的

市场规模和预测(2021–2035)

市场研究未来通过对每辆车的计算内容进行自下而上的构建,结合生产量、供应商收入披露、路边基础设施招标和电信MEC投资数据,确定了汽车市场的边缘计算规模。历史数据反映了报告的出货量和定价;预测值则结合了监管时间表、自动部署计划和半导体产能展望。
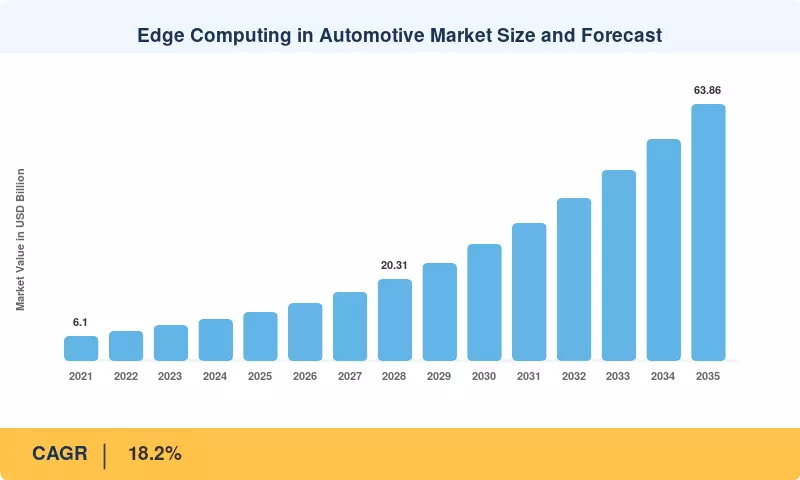
汽车市场边缘计算规模和预测
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

驱动因素影响分析

驱动因素 ~% 对 CAGR 的影响 地理相关性 影响时间线 参考
ADAS 和 AEB 监管要求 +3.8% 北美,欧洲 中期 (2–4 年) [1][2]
软件定义的车辆和 OTA 架构 +3.2% 全球 短期 (≤2 年) [4]
商业无人驾驶卡车和机器人出租车部署 +2.9% 北美,中国 长期 (≥4 年) [19][20]
C-V2X 频谱和路边基础设施项目 +2.4% 北美,中国,欧洲 中期 (2–4 年) [6][7][12]
半导体产能激励 +1.7% 北美,欧洲,亚太 长期 (≥4 年) [9][10]
数据驻留和网络安全法规 +1.5% 欧洲,全球 短期 (≤2 年) [3][5]
车载生成 AI 助手 +1.3% 全球 中期 (2–4 年) [21]

ADAS 和 AEB 监管要求

可选功能通过安全法规转化为基础计算需求。AEB 必须能够在夜间为行人停车,并在高达 62 英里每小时的速度下避免碰撞,以符合 FMVSS 第 127 号标准,预计将在 2029 年 9 月实施 [1]。摄像头和雷达融合必须在几十毫秒内本地操作以满足这些条件。由于欧盟一般安全法规增加了车道保持和驾驶员监控要求,入门级汽车现在配备了五年前仅在高端车型中可用的处理器 [2]。

软件定义的车辆和 OTA 架构

为了在交付后销售和更新功能,汽车制造商正在将软件与硬件分离。根据超过 50 个 UNECE 合同方的类型批准,联合国第 156 号法规要求有一个经过认证的软件更新管理系统 [4]。合规性更倾向于具有备用容量和安全分区的集中处理器。通过在发布时增加每辆车的计算内容,未来功能的预留空间立即增加了可寻址硬件和中间件的池。

商业无人驾驶卡车和机器人出租车部署

无人驾驶服务已从试点转向营收运营。Aurora 于 2025 年 5 月在达拉斯和休斯顿之间开始商业无人驾驶卡车服务 [19],Waymo 报告称 2025 年每周超过 250,000 次付费机器人出租车行程 [20]。每辆四级车辆都配备冗余计算能力,能够同时处理摄像头、雷达和激光雷达数据流。车队运营商接受更高的计算成本,因为驾驶员工资节省在高利用率下可以弥补这一成本。

C-V2X 频谱和路边基础设施项目

政策解锁了协作驾驶。FCC 的 2024 年命令授权在 5.895–5.925 GHz 频段内进行 C-V2X 操作 [7],美国国家 V2X 部署计划为高速公路和信号交叉口设定了分阶段的覆盖目标,并获得了初始 6000 万美元的拨款 [6]。中国在 2024 年选择了 20 个车路云试点城市 [12],资助处理传感器数据的路边单元,在路缘处理数据后将警报转发给车辆。

半导体产能激励

公共资金正在降低汽车级处理器的供应风险。除了 527 亿美元的美国计划 [9],欧洲芯片法案旨在动员超过 430 亿欧元的公共和私人投资,以到 2030 年将欧洲的全球生产份额翻倍至 20% [10]。新的成熟节点和先进封装能力提高了微控制器和 AI 加速器的可用性,缩短了 OEM 采购周期,并稳定了边缘平台的定价。

数据驻留和网络安全法规

关于网络安全和数据访问的规则鼓励在车辆内部处理数据。自 2024 年 7 月以来,联合国第 155 号法规要求所有在欧盟注册的新车辆必须具备经过认证的网络安全管理系统 [3]。适用于 2025 年 9 月的欧盟数据法案赋予用户对连接产品数据的权利 [5]。在本地过滤和匿名化数据减少了合规风险和蜂窝回程成本,促进了强大的车载处理器的使用。

车载生成 AI 助手

语言模型正在从云端转移到驾驶舱。Cerence 推出了 CaLLM Edge,这是一个设计用于完全在车辆硬件上运行对话助手的紧凑模型 [21]。嵌入式部署使得在隧道和乡村地区保持语音交互成为可能,并避免了按查询收费的云费用。运行数十亿参数的模型需要专用的神经处理单元和更大的内存,从而提高了驾驶舱域控制器的材料成本。

约束影响分析

约束 ~% 对CAGR的影响 地理相关性 影响时间线 参考
高计算成本和热量/电力预算 −2.1% 全球 中期 (2–4年) [15]
半导体供应和贸易限制 −1.8% 全球,中国,美国 短期 (≤2年) [8][24]
功能安全和SOTIF认证负担 −1.6% 全球 长期 (≥4年) [22]
扩大的网络攻击面 −1.3% 全球 短期 (≤2年) [3]
标准和频谱碎片化 −1.0% 欧洲,新兴市场 中期 (2–4年) [7][23]

高计算成本和热量/电力预算

与额定为数百到超过一千TOPS的集中式平台相关的显著热量散发和高价格[15]。每使用一瓦特都会减少电动车的续航里程,而更大的电源和液体冷却会增加重量和费用。因此,主流市场的OEM限制计算规格,这减缓了在低于中型车的价格中增强自主性的采用。

半导体供应和贸易限制

采购现在受到地缘政治的影响。与中国和俄罗斯相关的软件和硬件受到美国连接车辆规则的限制[8],需要重新资格认证供应商。由于荷兰政府对Nexperia的干预及随之而来的出口限制,基本汽车芯片的供应在2025年底受到干扰[24],这表明组件短缺如何迅速阻碍汽车项目。

功能安全和SOTIF认证负担

控制或制动的边缘软件必须符合ISO 26262,最高完整性级别ASIL D要求大量验证证据[22]。机器学习模型使这一过程复杂化,因为它们的行为难以完全指定。认证可能会使项目延迟一年或更长时间,从而推迟新平台的收入确认。

扩大的网络攻击面

每个连接的计算节点都是潜在的入口点。联合国第155号法规要求制造商在整个车辆生命周期内监控和应对威胁[3]。保护异构芯片、虚拟机监控程序和路边链接提高了工程成本,并产生了责任问题,使一些OEM不愿意将安全功能暴露于外部网络。

标准和频谱碎片化

不同的V2X方法依然存在。美国将其5.9 GHz分配转移到C-V2X[7],而欧洲部分地区保留ITS-G5部署。行业团体倡导分布式计算框架[23],但没有通用接口。供应商必须维护多个变体,稀释规模经济,特别是在新兴市场。

汽车市场中的边缘计算 机遇

新兴市场本地化

印度和印度尼西亚提供了汽车市场中最大的未开发潜力。印度的汽车及零部件生产挂钩激励计划的预算为25938亿印度卢比,并奖励先进的汽车技术内容[14]。为当地价格点设计成本优化ADAS控制器的供应商可以在安全评级收紧时抢占先机。

数据货币化和边缘原生商业模式

在车辆中处理数据将原始信号转化为可销售的洞察。欧盟数据法案允许车主将车辆数据直接提供给第三方,如保险公司和维修网络[5]。在边缘提取道路状况、停车和驾驶行为信号的平台可以在不传输原始视频的情况下许可合规数据集,从而创造超出硬件销售的经常性收入。

路边基础设施即服务

市政当局希望获得V2X覆盖,而不需要拥有技术。中国的20个车路云试点城市[12]和美国的交叉口部署目标[6]为在服务合同下融资、安装和维护路边计算的运营商创造了需求。电信运营商可以将MEC容量与这些合同捆绑在一起。

非公路和车队自主驾驶

矿山、港口和农场在受控环境中运营,自主驾驶的回报迅速且连接性较弱。无需云支持的感知和路径规划的车载计算适合这些场所。设备制造商和集成商可以按订阅销售自主驾驶套件,这一模式在运输卡车中已经得到验证。

可许可的人工智能软件堆栈

中型OEM缺乏规模来内部构建感知和驾驶舱AI。与硬件无关的汽车边缘AI堆栈可以跨硅供应商移植,按车辆许可,从而将软件利润与芯片周期解耦。

汽车市场中的边缘计算 未来展望

中央计算和区域架构

到2030年代初,大多数成熟市场的新车将运行在少数几个连接到区域控制器的中央计算机上。这种整合将重塑汽车市场的边缘计算,将价值从许多低成本的ECU转移到更少的高价值处理器和分区的虚拟机上。能够在一块芯片上托管安全和信息娱乐工作负载的供应商将设定平台标准。

边缘的生成式和多模态AI

驾驶舱助手将从语音命令演变为能够解释语音、手势和车舱视频的多模态代理。将这些模型本地运行[21]推动车载计算朝着更大内存和专用神经引擎发展。感知也将采用端到端的变换器模型,提高云与车辆之间的训练与推理协调。

电气化超级周期

2024年,全球电动汽车销量超过1700万辆,占新车销量的20%以上[13]。电动汽车平台建立在新的电气架构上,使集中计算更易于采用。电池管理、热控制和充电优化增加了边缘工作负载,车辆与电网的参与将需要本地决策。

合作出行与智慧城市整合

路边单元、边缘计算节点和车辆将越来越多地共享感知数据。国家V2X计划[6]和中国的试点城市[12]指向一种混合模型,其中交叉口能够检测到车载传感器无法察觉的危险。收入将在OEM、运营商和市政当局之间分配,创造新的采购模型。

区域市场份额分析

地区 关键指标(2025) 主要投资主题
北美 37.0% 市场份额 机器人出租车、无人货运、AEB 合规性
欧洲 27.5% 市场份额 网络安全、OTA 合规性、三级豪华车
亚太地区 21.4% CAGR(2026–2035) 车路云试点、国内 SoC
南美洲 5.4 亿美元 车队远程信息处理、本地组装激励
中东和非洲 14.9% CAGR(2026–2035) 智慧城市出行、自动化交通
总计 120.5 亿美元 —

北美在汽车市场的边缘计算中处于领先地位,而亚太地区在基础设施主导的项目和日益增长的国内生产方面实现了最快的扩张。

北美

国家 关键指标(2025) 关键驱动因素
美国 82.0% 区域份额 FMVSS 127、机器人出租车和无人卡车运营
加拿大 17.6% CAGR(2026–2035) 省级 AV 试点项目、连接走廊
墨西哥 2.7 亿美元 近岸电子产品和车辆组装

美国通过监管推动和商业自主性在该地区的边缘计算汽车市场中占据主导地位。AEB 规定 [1] 提升了基础计算能力,而德克萨斯州的无人货运 [19] 和多个城市的机器人出租车运营 [20] 需要四级平台。连接车辆规则 [8] 正在将采购重定向到北美及其盟友供应商。加拿大受益于跨境 OEM 项目,墨西哥则因一级供应商将控制器组装迁至美国工厂而受益。

欧洲

国家 关键指标(2025) 关键驱动因素
德国 31.0% 区域份额 四级法律框架、高端 OEM 计算平台
英国 5.6 亿美元 自动驾驶汽车立法、人工智能软件生态系统
法国 16.8% CAGR(2026–2035) 连接道路试点、OEM 软件子公司
意大利 9.5% 区域份额 商用车和组件制造
西班牙 17.4% CAGR(2026–2035) 电动车组装增长、智慧城市项目
俄罗斯 1.3 亿美元 国内平台替代

德国在2021年通过的法律允许在特定区域内进行无人驾驶操作,为其 OEM 提供了早期的四级测试基础。整个地区,UNECE R155 和 R156 [3][4] 要求每辆新车都支持安全更新,这有利于集中计算。欧盟数据法案 [5] 增加了本地处理数据的激励。欧洲芯片法案 [10] 支持区域供应,尽管南方市场的成本敏感性抑制了高端市场以外的采用。

亚太地区

国家 关键指标(2025) 关键驱动因素
中国 46.0% 区域份额 L3/L4 试点、车路云集成
日本 6.5 亿美元 四级法律框架、OEM-芯片制造商联盟
印度 26.3% CAGR(2026–2035) PLI 激励、ADAS 装配增加
韩国 11.0% 区域份额 国内 SoC 开发、5G 覆盖
澳大利亚 17.9% CAGR(2026–2035) 矿业自主、连接货运
印度尼西亚 1.0 亿美元 电动车制造投资

中国推动了边缘计算汽车市场的增长领先地位。MIIT 的 2023 年试点项目允许选定制造商在公共道路上测试三级和四级车辆 [11],而20个车路云集成试点城市为大规模路边处理提供资金 [12]。日本在2023年合法化了四级操作,而印度的 PLI 计划 [14] 和更严格的安全评级扩大了对经济型 ADAS 控制器的需求。

南美洲

国家 关键指标(2025) 关键驱动因素
巴西 52.0% 区域份额 Mover 计划激励、车队远程信息处理
阿根廷 15.1% CAGR(2026–2035) 农业机械自动化
智利 0.7 亿美元 自动化采矿作业
哥伦比亚 16.2% CAGR(2026–2035) 城市交通现代化

巴西的 Mover 计划提供与车辆效率和安全投资相关的税收抵免,鼓励当地 OEM 增加驾驶辅助内容。该地区的商业车队采用边缘远程信息处理来打击货物盗窃和燃料损失。智利的铜矿是自动化运输的最先进用户之一,车载计算弥补了偏远地区有限的连接性。

中东和非洲

国家 关键指标(2025) 关键驱动因素
中东 9.0% 区域份额 智慧城市出行项目
阿联酋 17.9% CAGR(2026–2035) 迪拜自动化交通战略
沙特阿拉伯 1.1 亿美元 2030愿景千亿项目
土耳其 13.0% 区域份额 车辆出口制造
以色列 16.4% CAGR(2026–2035)
汽车人工智能和视觉初创公司 非洲 6.0% 的地区份额 车队追踪采用 南非 5亿美元 出口市场的本地组装 尼日利亚 15.7% 年均增长率 (2026–2035) 物流车队远程信息处理 埃及 14.8% 年均增长率 (2026–2035) 新城市基础设施项目

迪拜计划到2030年使25%的出行实现自动化,资助机器人出租车试点和路边感知。沙特阿拉伯的2030愿景项目从一开始就将连接移动性设计融入新城市。以色列在其汽车市场中贡献了不成比例的感知和芯片设计专业知识。在非洲,采用集中在车队远程信息处理,南非的出口导向组装厂增加了配备ADAS的生产。

汽车市场边缘计算按地区,2025-2035

汽车市场中的边缘计算 市场细分

按组件

细分 关键指标(2025) 主要需求驱动因素
硬件 40.4% 市场份额 人工智能加速器、域控制器、耐用内存
软件 42.4亿美元 中间件、虚拟机监控程序、感知堆栈
服务 23.1% 年均增长率(2026–2035) OTA 生命周期管理、集成、安全验证

硬件在汽车市场的边缘计算中按组件领先,因为适用于宽温范围和振动的处理器仍然是任何边缘平台中成本最高的元素。软件正在增长,因为OEM厂商将感知和中间件与硅分开授权。服务增长最快:汽车制造商在功能安全、网络安全和实时调度方面缺乏内部技能,因此他们聘请集成商来管理混合车队的更新。英特尔收购硅移动性[16]说明了芯片供应商如何捆绑软件和支持。

按部署模型

细分 关键指标(2025) 主要需求驱动因素
车载边缘 49.4% 市场份额 安全关键延迟和离线可靠性
网络/MEC 边缘 37.6亿美元 运营商5G投资、协作感知
基础设施边缘(路边和智慧城市) 20.1% 年均增长率(2026–2035) V2X 资助、智能交叉口项目

车载边缘在汽车市场的边缘计算中按部署方式占主导地位,因为制动和转向决策不能依赖网络。网络/MEC 边缘通过运营商基础设施提供地图更新和协作感知。基础设施边缘(路边和智慧城市)增长最快,因为公共预算资助交叉口传感器[6][12]。行业联盟[23]推广的分布式计算框架鼓励混合拓扑,要求在所有三个层面上认证软件。

按车辆类型

细分 关键指标(2025) 主要需求驱动因素
乘用车 54.2% 市场份额 生产量、ADAS 规定
轻型商用车 26.5亿美元 最后一公里送货远程信息处理
重型商用车 20.6% 年均增长率(2026–2035) 自主货运走廊
越野和特种车辆 16.4% 年均增长率(2026–2035) 矿业和农业自主

乘用车在汽车市场的边缘计算中按车辆类型占据最大份额,主要是由于生产量。轻型商用车采用边缘远程信息处理进行送货路线规划和驾驶员监控。重型商用车增长最快,因为可预测的路线和高里程证明了高端计算的合理性,德克萨斯州的无人驾驶操作便是例证[19]。越野和特种车辆在连接性稀疏的矿山和农场使用车载自主技术。

按应用

细分 关键指标(2025) 主要需求驱动因素
联网汽车(信息娱乐和OTA) 28.5% 市场份额 数字驾驶舱、OTA 功能交付
ADAS 和自动驾驶 23.9% 年均增长率(2026–2035) 安全规定、3/4级部署
交通管理和V2I 19.3亿美元 交叉口安全、信号优化
车队和物流优化 19.0% 年均增长率(2026–2035) 路线效率、驾驶员监控
智慧城市服务 11.5% 市场份额 停车、路缘管理、交通优先

联网汽车(信息娱乐和OTA)在汽车市场的边缘计算中按应用领先,根植于数字驾驶舱和远程信息处理。ADAS 和自动驾驶增长最快,因为NVIDIA DRIVE等平台能够实时处理多个摄像头、雷达和激光雷达流[15]。交通管理和V2I受益于交叉口项目,车队和物流优化受益于运营商的成本压力,智慧城市服务则受益于市政路缘和停车项目。

竞争基准测试

汽车行业的边缘计算市场中等集中,估计HHI为900–1,100,前五大供应商大约占据45–50%的收入。硅供应商主导价值捕获,而一级供应商则在集成和安全认证方面竞争。云服务提供商和电信运营商通过MEC和软件工具链进入市场,使竞争保持激烈。

公司 估计收入份额范围 汽车行业边缘计算的关键产品 战略定位
NVIDIA公司 ~11–14% DRIVE AGX Orin和Thor平台,DriveOS 高性能自主计算的领导者
高通科技 ~9–12% Snapdragon Ride,Snapdragon Cockpit,数字底盘 在一个SoC系列上整合驾驶舱与ADAS
英特尔公司(包括Mobileye) ~8–11% EyeQ SoC,SDV平台,电源管理 以视觉为首的ADAS,拥有广泛的OEM基础
NXP半导体 ~6–9% S32处理器,车辆网络,TTTech Auto软件 区域和安全关键计算
罗伯特·博世有限公司 ~5–8% 车辆计算机,ADAS传感器和软件 全栈一级集成
英飞凌科技 ~4–7% AURIX微控制器,汽车以太网 安全MCU和车载网络
瑞萨电子 ~4–6% R-Car SoC,RH850 MCU 面向日本和全球OEM的可扩展平台
大陆集团 ~3–6% 高性能计算机,远程信息处理单元 服务器区域架构集成
华为技术 ~3–5% MDC计算平台,HarmonyOS驾驶舱 面向中国OEM的垂直堆栈
Aptiv PLC ~3–5% 智能车辆架构,Wind River软件 软件和电气架构专家
亚马逊网络服务 ~2–4% 云到边缘工具链,MEC合作伙伴关系 开发和车队数据基础设施

最新新闻与发展

以下发展在2024–2025年期间塑造了边缘计算在汽车市场中的供应商战略和需求。

  • NHTSA(2024年4月):最终确定FMVSS第127号,要求所有新轻型车辆在2029年9月之前配备行人检测的自动紧急制动系统,锁定车载感知计算需求[1]
  • 英特尔(2024年4月):收购硅动科技,将电动汽车能源管理硅和软件纳入其汽车产品组合[16]
  • FCC(2024年11月):通过授权C-V2X在5.9 GHz频段上限的规则,为路边边缘部署铺平道路[7]
  • 美国商务部(2025年1月):发布最终的连接车辆规则,限制与中国和俄罗斯相关的软件和硬件,触发供应商重新资格认证[8]
  • NVIDIA和丰田(2025年1月):宣布丰田下一代车辆将使用DRIVE AGX Orin和DriveOS,将集中计算扩展到高容量车型[15]
  • NXP半导体(2025年1月):同意以6.25亿美元收购TTTech Auto,以加强软件定义车辆的安全中间件
  • 英飞凌科技(2025年4月):宣布以25亿美元收购Marvell的汽车以太网业务,增加区域网络能力[18]
  • Aurora Innovation(2025年5月):在达拉斯和休斯顿之间推出商业无人驾驶卡车,验证货运中的四级边缘计算[19]

汽车市场中的边缘计算 市场报告范围

参数 详情
市场范围 针对乘用车、商用车和非公路车辆的车载、网络/MEC 和路边边缘计算的硬件、软件和服务,涵盖汽车市场中的边缘计算
研究周期 2021–2035
基准年 2025
历史数据 2021–2024
预测周期 2026–2035
2025年市场规模 120.5亿美元
2035年市场规模 638.6亿美元
年均增长率 (2026–2035) 18.2%
增长最快的细分市场 ADAS 和自动驾驶 (23.9% 年均增长率); 服务 (23.1% 年均增长率); 重型商用车 (20.6% 年均增长率); 基础设施边缘 (路边和智慧城市) (20.1% 年均增长率)
覆盖地区 北美、欧洲、南美、亚太、中东和非洲及其他地区
分析公司 NVIDIA 公司、Qualcomm 技术公司、英特尔公司、NXP 半导体、罗伯特·博世有限公司、英飞凌科技、瑞萨电子、大陆集团、华为技术、Aptiv PLC、亚马逊网络服务
估值货币 美元十亿
方法论 350+ 次专家访谈;自下而上的市场规模估算;自上而下的验证;数据三角测量;基于情景的预测;实时项目跟踪

常见问题

OEM在汽车市场的边缘计算中应如何分配车载和MEC处理的工作负载?
制动、转向和车道保持保持在车载系统,因为它们无法容忍网络丢失。接受50-100毫秒延迟的工作负载,如高清地图刷新和协作感知,可以转移到MEC,从而降低每辆车的硅成本[23]。
在采购边缘计算平台时,哪些采购标准最为重要?
优先考虑有文档支持的ASIL安全案例、10-15年的软件支持承诺以及跨芯片代的工具链可移植性。没有认证证据的平台可能会使车辆认证延迟数月[22]。
汽车市场的边缘计算如何影响汽车保险公司?
车载事件检测使保险公司能够使用处理后的行为信号而非原始位置轨迹来定价风险。欧盟数据法案通过允许车主与第三方提供商共享车辆数据来加强这一点[5]。
哪些用例可能在2030年后重塑汽车市场的边缘计算?
车对电网的能源交易和车内健康监测是主要候选者。两者都依赖本地推理来处理敏感的电网或生物识别数据,而无需持续的云连接。
区域架构带来了哪些集成挑战?
区域设计将数十个ECU合并为少数计算机,迫使遗留软件重新托管和重新验证。汽车以太网和时间敏感网络成为强制性骨干技术[18]。
美国的联网汽车规则如何改变供应商选择?
与中国和俄罗斯相关的软件限制从2027年车型开始,硬件限制则在2030年车型生效。现在在美国销售的OEM正在重新审核远程信息处理和ADAS供应链[8]。
将边缘计算改装到现有车队中是否可行?
用于视频远程信息处理和驾驶员监控的后市场边缘网关可以通过减少索赔和降低怠速来证明其成本合理性。改装通常不扩展到安全关键的驾驶功能,这需要工厂集成。
作者
作者 Author Profile Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.
下载免费样本

请填写以下表格以获取本报告的免费样本

Global Diameter Signaling Market
案例研究
Information and Communications Technology
Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.


















