E-House Market Summary
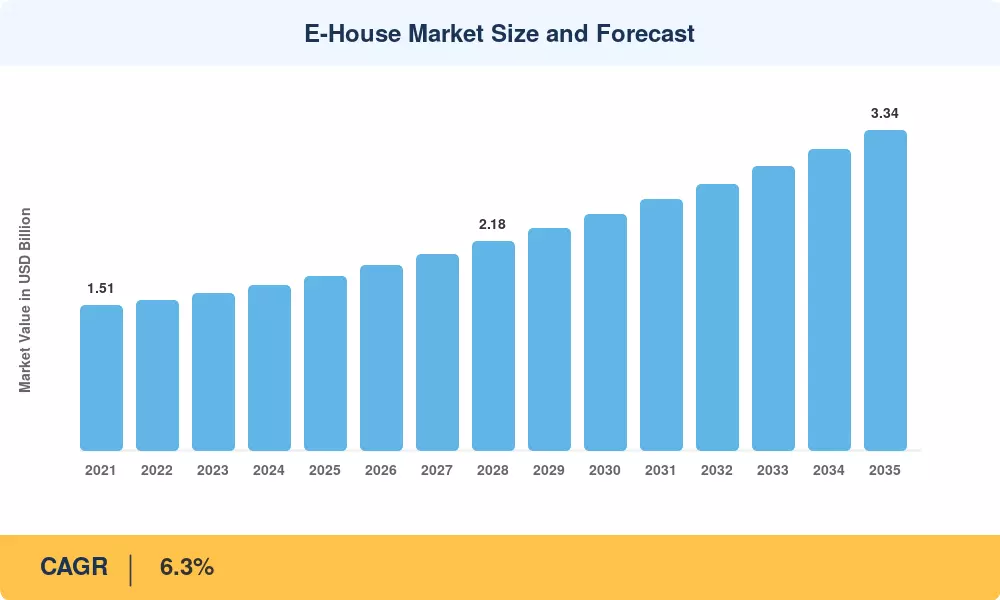
2025 年全球易居市场价值为 18.2 亿美元,预计 2026 年将达到 19.3 亿美元,到 2035 年将攀升至 33.4 亿美元,2026-2035 年预测窗口期间复合年增长率为 6.3%。加速电网现代化计划——特别是美国能源部 200 亿美元的电网弹性和创新伙伴关系 (GRIP) 计划以及欧盟修订后的跨欧洲能源网络 (TEN-E) 法规——正在将资本引导至工厂组装电气外壳将项目时间从十二个月压缩到短短八周[1][2]。公用事业公司、采矿运营商和数据中心开发商越来越喜欢这些预先设计的模块,因为它们减少了现场劳动力,最大限度地减少了安全事故,并在单个卡车就绪包中提供预先调试的配电。
易居市场正在经历一场更大的技术变革。传统的棒式变电站和现场制造的开关柜室正在被集成模块化单元所取代,这些单元将中压开关柜、低压配电盘、变压器和数字保护继电器集成在一个耐候外壳中。根据欧盟含氟气体法规修订版即将逐步淘汰六氟化硫 (SF₆) 绝缘气体,这正在加速这些模块内真空和清洁空气开关设备的采用,预计到 2030 年,欧洲公用事业公司的改造支出预计将达到 12 亿美元[3].
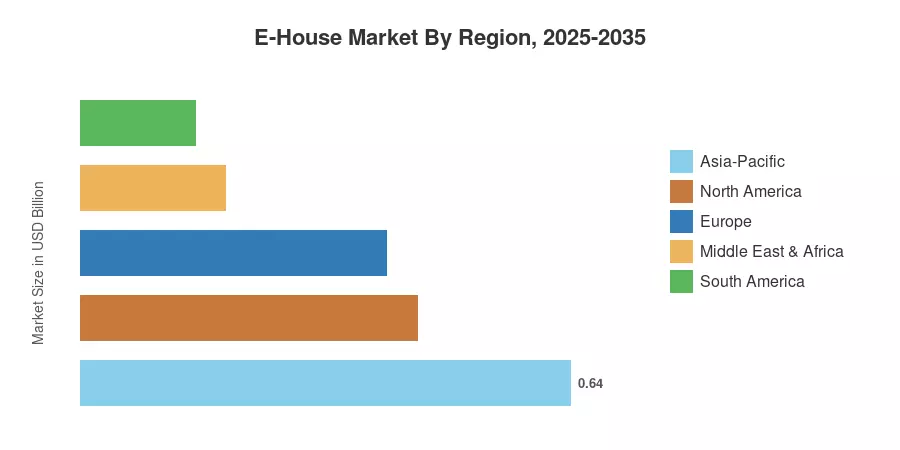
亚太地区以约占全球 35% 的收入份额引领易居市场。这主要是由于中国的特高压走廊建设和印度的配电部门改造计划(RDSS)。中东和非洲是扩张最快的市场,在沙特阿拉伯 NEOM 和红海大型项目的推动下,预计到 2035 年复合年增长率将达到 10.2%。得益于数据中心园区扩建和可再生能源连接积压,北美位居第二,约为 24%。
报告要点
• 按解决方案
- 固定电子住宅单位约占 2025 年收入的 58%,反映出公用事业和工业对永久安装的强烈偏好。
- 在紧急恢复和临时电力需求的推动下,到 2035 年,移动变电站将以 6.6% 的复合年增长率扩张。
• 按应用
- 到 2025 年,在电网扩张指令的支撑下,公用事业公司将占据易居市场约 53% 的份额。
- 数据中心部署是增长最快的应用领域,预计到 2035 年复合年增长率为 8.8%。
• 按地理位置
- 2025年,亚太地区贡献了全球易居市场收入的约35%。
- 预计到 2035 年,中东和非洲地区的复合年增长率将达到 10.2%,是最高的地区。
易居市场规模及预测(2021-2035)
市场规模评估基于对超过 45 家电力 OEM、EPC 和公用事业采购官员的初步访谈,并辅以海关贸易数据、公司备案以及来自 IEA、IRENA 和区域电网运营商的二级数据库。实际值(2021-2024 年)通过已发布的积压订单进行验证。预测(2026-2035)利用经回归拟合校准并与电气化资本支出预测相关的增长模型[4][5].




 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA



