Dyslexia Treatment Market

阅读障碍治疗市场研究报告,按类型(语音阅读障碍、表面阅读障碍、其他)、治疗与诊断(治疗{药物[抗组胺药、中央神经兴奋剂、抗肌阵挛药、注意缺陷多动障碍(ADHD)药物及其他],工具[E-阅读器和平板电脑、应用程序、智能笔及其他]},诊断{纸质和数字化}),按最终用户(专科中心、居家护理、医院和诊所及其他),按地区(北美、欧洲、亚太地区及其他地区) - 预测至2035年

Forecast Period
2025 - 2035
CAGR
7.1%
2024 Market Size
$ 31.35 Billion
2035 Market Size
$ 66.68 Billion
Healthcare ● Updated August 24, 2026 Report ID: MRFR/HC/6890-CR | Pages: 169 | Author: Nidhi Mandole, Rahul Gotadki

Dyslexia Treatment Market 摘要

根据MRFR的分析,2024年阅读障碍治疗市场规模预计为313.5亿美元。预计阅读障碍治疗行业将从2025年的335.8亿美元增长到2035年的666.8亿美元,在2025年至2035年的预测期内,年均增长率(CAGR)为7.1%。

主要市场趋势和亮点

阅读障碍治疗市场正经历向综合和个性化方法的转变。

  • 治疗中的技术整合变得越来越普遍,提高了干预的有效性。
  • 在北美,越来越强调早期干预策略,以解决儿童的阅读障碍问题。
  • 整体支持系统正在获得关注,反映出对阅读障碍对个人影响的更广泛理解。
  • 对阅读障碍的认识增加以及教育技术的进步正在推动对个性化学习解决方案的需求,特别是在行为疗法领域。

市场规模与预测

2024市场规模 313.5(十亿美元)
2035市场规模 666.8(十亿美元)
年均增长率(2025 - 2035) 7.1%

主要参与者

百时美施贵宝(美国),培生(英国),霍顿米夫林哈考特(美国),学乐(美国),Lexia Learning(美国),Learning Ally(美国),Dyslexia Gold(英国),Nessy(英国),MindPlay(美国),Read Naturally(美国)
Our Impact
Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals
Partnering with 2000+ Global Organizations Each Year
30K+ Citations by Top-Tier Firms in the Industry

Dyslexia Treatment Market Drivers

提高对阅读障碍的认识

围绕阅读障碍及其对学习影响的日益关注是全球阅读障碍治疗市场行业的主要驱动力。教育机构和家长越来越认识到早期诊断和干预的必要性。这种增强的意识导致对专业治疗方案和资源的需求增加。因此,预计市场将在2024年达到314亿美元,反映出对阅读障碍支持的优先考虑的显著转变。此外,各国政府和教育机构促进对阅读障碍理解的举措也助长了这一趋势,营造了有效治疗蓬勃发展的环境。

政府举措和资金

旨在改善阅读障碍个体教育成果的政府举措对全球阅读障碍治疗市场行业产生了重大影响。各国正在实施政策,为阅读障碍研究和治疗项目分配资金。例如,建立国家阅读障碍筛查和干预的指导方针导致对教育工作者专业培训的投资增加。这种积极的做法不仅提高了可用治疗的质量,还提高了公众对阅读障碍的认识。因此,预计市场将在2025年至2035年间以7.1%的复合年增长率增长,反映出这些举措对治疗可及性的积极影响。

治疗中的技术进步

技术创新在塑造全球阅读障碍治疗市场行业中发挥着至关重要的作用。数字工具的整合,如移动应用程序和在线平台,提高了阅读障碍干预的可及性和有效性。例如,利用人工智能来量身定制学习体验的软件正在获得关注。这一趋势可能会推动市场增长,因为越来越多的家庭和教育工作者采用这些技术。预计市场将从2024年的314亿美元增长到2035年的667亿美元,表明对技术驱动的阅读障碍治疗解决方案的强劲需求,暗示着对阅读障碍处理方式的范式转变。

关注个性化学习方法

教育中向个性化学习方法的转变正在重塑全球阅读障碍治疗市场行业。根据个体的独特需求量身定制教育策略可以增强参与感并改善学习成果。这一趋势得到了研究的支持,表明个性化干预可以显著减少阅读障碍学习者面临的挑战。随着全球教育系统采用这些方法,预计对专业阅读障碍治疗的需求将上升。预计市场的增长轨迹在2025年至2035年间的复合年增长率为7.1%,反映出对个性化学习在解决阅读障碍中的重要性认识的不断提高。

学习障碍的日益普遍

学习障碍,包括阅读障碍的日益普遍,是全球阅读障碍治疗市场行业的重要驱动力。最近的统计数据显示,全球约有5-10%的人口受到阅读障碍的影响,这需要有效的治疗解决方案。这一上升的发生率促使教育机构和医疗服务提供者寻求全面的治疗选择,从而扩大市场。预计市场将从2024年的314亿美元增长到2035年的667亿美元,突显出针对性干预的紧迫性。随着对学习障碍的认识不断提高,对专业阅读障碍治疗的需求可能会增加,进一步推动市场扩张。

市场细分洞察

按治疗类型:教育干预(最大)与辅助技术(增长最快)

在阅读障碍治疗市场中,各种治疗类型的市场份额分布显示,教育干预占据了最大的份额。该细分市场包括结构化的程序和量身定制的学习计划,这些都是阅读障碍学生的基础。行为疗法和药物治疗也是治疗方法中的关键元素,但它们的覆盖面无法与教育干预相匹敌。辅助技术正在迅速崛起,反映出向数字解决方案的转变,这些解决方案有助于阅读和理解,展示了对支持阅读障碍个体的创新工具的日益接受。 阅读障碍治疗市场中的增长趋势表明,尽管教育干预继续占主导地位,但辅助技术正在成为改变游戏规则的因素。对阅读障碍的认识增加、对更好教育策略的倡导以及技术进步等因素正在推动这一变化。家长和教育工作者越来越多地寻求有效的资源,以支持不同的学习风格,从而导致对传统教育方法和现代技术辅助工具的强劲需求,提升了阅读障碍的整体治疗格局。

教育干预(主导)与辅助技术(新兴)

教育干预的特点是设计用于增强阅读和学习技能的结构化程序,专门为阅读障碍者量身定制。这种方法通常包括专业辅导、课堂适应和个性化教育计划(IEP)。这些方法长期以来被认为在解决阅读障碍方面有效,使教育干预成为市场上的主导力量。另一方面,辅助技术代表了一种新兴趋势,结合了应用程序、软件和数字设备等工具,通过互动和引人入胜的媒介促进学习。该细分市场吸引了技术精明的一代,提供灵活的解决方案,以满足个人需求。这两种治疗类型之间的协同作用突显了对阅读障碍的平衡方法,将经过时间考验的策略与创新技术相结合,以促进全面支持。

按年龄组:儿童(最大)与青少年(增长最快)

在阅读障碍治疗市场中,儿童代表了最大的年龄组,由于全球范围内日益采用的早期诊断和干预策略,占据了显著的市场份额。该细分市场受益于各种针对年轻学习者的教育和治疗实践,确保他们从小就获得必要的支持。相比之下,青少年细分市场虽然较小,但被认为是增长最快的细分市场。对阅读障碍的认识增加以及在这一过渡阶段解决学习障碍的重要性,导致更多青少年接受针对性的治疗。

儿童(主导)与青少年(新兴)

儿童细分市场在阅读障碍治疗市场中被认为是主导的,主要是由于诊断的高发病率以及家长和教育工作者采取的积极措施来支持儿童的学习需求。学校越来越多地实施筛查措施,这有助于在更年轻的年龄识别阅读障碍,从而促进及时干预。另一方面,青少年细分市场正在崛起,受到对心理健康和学习障碍的认识增加的推动,以及针对这一年龄组的资源和治疗选择的获取。随着青少年过渡到高等教育或职场,对有效治疗选择的需求增加,突显了考虑到这一人群所面临的独特挑战的量身定制方法的必要性。

按严重程度:中度阅读障碍(最大)与重度阅读障碍(增长最快)

在阅读障碍治疗市场中,轻度阅读障碍的细分市场相较于中度和重度阅读障碍的市场份额较小。中度阅读障碍代表了最大的细分市场,占据了显著份额,得益于对阅读障碍的认识和诊断的增加。重度阅读障碍也具有重要的市场意义,受到针对性干预和专业治疗的推动。随着认识的提高,市场分布反映出对不同严重程度的治疗需求的变化,中度病例是最常被识别的。

阅读障碍治疗市场中的增长趋势表明,重度阅读障碍细分市场正在成为增长最快的领域。这一增长可归因于针对重度病例的治疗方法和教育工具的进步,以及对经历阅读障碍影响的个体的倡导和支持的增强。此外,随着越来越多的人获得准确的诊断,对重度阅读障碍有效治疗的需求预计将上升,进一步推动该细分市场的扩展。

中度阅读障碍(主导)与重度阅读障碍(新兴)

中度阅读障碍被归类为阅读障碍治疗市场中的主导细分市场,其特点是广泛的干预策略。这包括针对受影响个体的特定需求量身定制的专业学习程序和辅导服务。该细分市场受益于增强的教育资源和越来越多的熟练处理此类案例的从业者。相反,重度阅读障碍被认为是新兴细分市场,反映出市场焦点向更密集的治疗和支持转变。该细分市场面临更高的复杂性,因为其在阅读和学习方面的挑战更加明显,导致对个性化教育计划和满足独特学习风格和需求的治疗的强调增加。

按治疗环境:学校基础治疗(最大)与家庭基础治疗(增长最快)

在阅读障碍治疗市场中,治疗环境的市场份额分布显示,学校基础治疗占据了最大的份额。这种方法利用结构化的学习环境和经过培训的专业人员来支持阅读障碍学生。家庭基础治疗虽然目前市场份额较小,但在寻求熟悉环境中个性化学习策略的家长和教育工作者中迅速获得关注。 该细分市场的增长趋势反映出对量身定制干预措施重要性的认识。家庭基础治疗因对家庭学习支持工具和资源的需求增加而成为增长最快的细分市场,这一需求受到对阅读障碍认识的提高和技术进步的推动。这一趋势展示了向更灵活和个性化治疗模式的转变,旨在补充传统教育环境。

学校基础治疗(主导)与家庭基础治疗(新兴)

学校基础治疗在阅读障碍治疗市场中脱颖而出,主要得益于其融入教育框架。利用经过培训的专业人员和全面的资源,它提供了针对课堂环境中个体学习需求的结构化支持。这种方法不仅在学术上惠及学生,而且在社交上也有益,通过同伴互动处理阅读障碍的情感方面。 相反,家庭基础治疗被定位为新兴细分市场,吸引那些寻求在学校环境之外获得个性化关注的家庭。这种方法允许定制学习体验,并整合创新工具,如教育软件和阅读辅助工具。远程和在线学习的日益普及进一步推动了其增长,表明其在市场中具有强大的未来存在。

获取关于Dyslexia Treatment Market的更多详细见解 申请免费样本

区域洞察

北美:阅读障碍治疗的领先市场

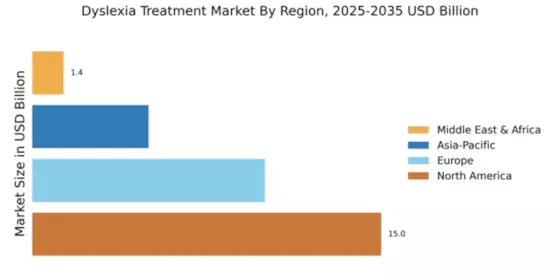
北美是阅读障碍治疗最大的市场,2024年占有15.0的显著份额。该地区的增长受到对阅读障碍认识的提高、教育技术的进步和政府支持政策的推动。监管框架正在不断演变,以增强对治疗和教育资源的获取,促进市场扩展的良好环境。对创新解决方案的需求进一步推动了对研发的投资。 北美的竞争格局强劲,主要参与者包括百时美施贵宝、霍顿米夫林哈考特和Lexia Learning。美国在市场中处于领先地位,得益于强大的教育基础设施和对个性化学习方法的关注。公司越来越多地与教育机构合作开发定制解决方案,确保阅读障碍个体获得必要的支持。这种合作努力对于维持该地区在阅读障碍治疗市场的领导地位至关重要。

欧洲:具有增长潜力的新兴市场

欧洲是阅读障碍治疗的重要市场,2024年市场规模为10.0。该地区对有效的阅读障碍干预的需求激增,推动因素是对学习障碍的认识不断提高和包容性教育政策的实施。监管机构正在积极促进对治疗的认识和获取,这对于为受影响个体创造支持性环境至关重要。欧洲市场的特点是对数字学习工具和个性化教育资源的日益重视。 欧洲的主要国家包括英国、德国和法国,培生和Dyslexia Gold等主要参与者正在做出重大贡献。竞争格局正在演变,重点是创新解决方案,以满足多样化的学习需求。教育机构与治疗提供者之间的合作正在增强资源的可用性,确保阅读障碍个体获得全面支持。这种合作方法对于该地区在阅读障碍治疗市场的增长至关重要。

亚太地区:意识和需求的增长

亚太地区正在成为一个快速增长的阅读障碍治疗市场,2024年市场规模为5.0。对学习障碍的认识不断提高以及早期干预的重要性推动了对有效治疗解决方案的需求。澳大利亚和日本等国的政府正在实施支持教育包容性的政策,这对于创造有利于阅读障碍治疗的环境至关重要。数字学习平台的兴起也通过为教育工作者和家长提供可及资源来促进市场的增长。 亚太市场的主要参与者包括本地和国际公司,专注于为多样化的教育环境开发定制解决方案。澳大利亚和印度等国在采用创新的阅读障碍治疗方法方面走在前列。竞争格局的特点是教育机构与治疗提供者之间的合作,增强了资源和支持的可用性。这种合作努力对于该地区在阅读障碍治疗市场的发展至关重要。

中东和非洲:具有潜力的未开发市场

中东和非洲地区代表了一个未开发的阅读障碍治疗市场,2024年市场规模为1.35。该地区的增长主要受到对学习障碍认识的提高和对有效教育干预的需求的推动。各国政府开始认识到包容性教育的重要性,导致制定旨在改善阅读障碍个体的治疗和资源获取的政策。对教育支持服务的需求不断上升也在推动市场增长。 南非和阿联酋等国在这一新兴市场中处于前沿,主要参与者开始建立存在。竞争格局正在演变,重点是开发本地化解决方案,以满足该地区学习者的独特需求。教育机构与治疗提供者之间的合作对于增强资源和支持的可用性至关重要。这种合作方法对于释放该地区在阅读障碍治疗市场的潜力至关重要。

Dyslexia Treatment Market Regional Image

主要参与者和竞争洞察

阅读障碍治疗市场的特点是动态的竞争格局,推动因素是对阅读障碍的认识不断提高以及对有效治疗解决方案的需求不断增长。关键参与者专注于创新、数字化转型和战略合作伙伴关系,以增强其产品。像培生(英国)和霍顿米夫林哈考特(美国)这样的公司因其致力于开发针对阅读障碍个体的综合教育资源和技术而特别引人注目。他们的战略不仅旨在改善学习结果,还旨在通过利用其广泛的分销网络和教育专业知识在市场中建立强大的立足点。市场结构似乎适度分散,既有成熟的参与者,也有新兴公司。关键策略如本地化制造和优化供应链在公司寻求提高运营效率和响应市场需求时变得越来越重要。像学乐(美国)和Lexia Learning(美国)这样的主要参与者的集体影响正在塑造竞争环境,因为他们投资于研发,以创造满足多样化学习需求的创新解决方案。

在11月,培生(英国)宣布与一家领先的科技公司建立合作伙伴关系,将AI驱动的分析整合到他们的阅读障碍治疗项目中。这一战略举措预计将增强个性化学习体验,使教育工作者能够根据个别学生的需求定制干预措施。AI的整合不仅使培生在教育技术领域处于领先地位,还反映出在阅读障碍治疗中向数据驱动决策的更广泛趋势。

在10月,霍顿米夫林哈考特(美国)推出了一种专为阅读障碍学习者设计的新数字平台,具有互动内容和自适应学习路径。这一举措强调了公司利用技术改善阅读障碍学生的可及性和参与度的承诺。通过专注于数字解决方案,霍顿米夫林哈考特旨在占据更大的市场份额,并响应对在线教育资源日益增长的需求。

在9月,学乐(美国)扩大了其产品线,推出了一系列友好的阅读材料,旨在支持早期识字发展。这一扩展不仅增强了学乐的产品组合,还展示了公司积极应对阅读障碍学习者需求的做法。通过提供定制资源,学乐可能会加强其市场地位,并在教育工作者和家长中培养品牌忠诚度。

截至12月,阅读障碍治疗市场的当前趋势表明,数字化和先进技术(如AI)的整合正在发生显著变化。战略联盟越来越多地塑造竞争格局,使公司能够汇聚资源和专业知识,开发创新解决方案。重点似乎正在从基于价格的竞争转向通过技术、创新和供应链可靠性实现差异化。这一演变表明,优先考虑这些方面的公司可能会在市场中脱颖而出,推动阅读障碍治疗的未来。

Dyslexia Treatment Market市场的主要公司包括

行业发展

  • 2024年第二季度:Lexplore在美国学校推出AI驱动的阅读障碍筛查平台 Lexplore宣布在多个美国学区推出其基于AI的阅读障碍筛查工具,旨在为有阅读困难的学生提供早期检测和干预。
  • 2024年第二季度:Dyslexia Gold获得1000万美元A轮融资以扩展数字治疗解决方案 Dyslexia Gold是一家总部位于英国的教育科技公司,筹集了1000万美元的A轮融资,以加速其阅读障碍数字治疗项目的开发和全球推广。
  • 2024年第三季度:微软与英国阅读障碍协会合作在学校整合辅助技术 微软宣布与英国阅读障碍协会建立合作伙伴关系,在英国学校部署其辅助阅读技术,通过定制数字工具支持阅读障碍学生。
  • 2024年第三季度:Neurotech Solutions获得FDA批准用于基于大脑的阅读障碍诊断设备 Neurotech Solutions获得FDA批准,其非侵入性神经成像设备旨在帮助诊断儿童的阅读障碍,标志着基于大脑筛查的监管里程碑。
  • 2024年第四季度:Glean Education收购Reading Success Lab以扩展阅读障碍干预组合 Glean Education宣布收购Reading Success Lab,该公司提供基于证据的阅读障碍干预,以扩大其数字学习解决方案的组合。
  • 2024年第四季度:阅读障碍研究所开设新的研究设施,专注于AI驱动的治疗 阅读障碍研究所启用了位于伦敦的新研究中心,专注于开发基于AI的治疗和诊断工具。
  • 2025年第一季度:教育科技初创公司MindSpark赢得500万美元政府合同,用于公共学校的阅读障碍筛查 MindSpark获得美国教育部的500万美元合同,以在多个公立学区实施其阅读障碍筛查软件。
  • 2025年第一季度:OrCam Technologies推出新的可穿戴设备以支持阅读障碍 OrCam Technologies推出了一种可穿戴设备,旨在通过实时将文本转换为语音来帮助阅读障碍个体,扩展其可及性产品线。
  • 2025年第二季度:培生任命新首席医疗官以领导阅读障碍产品开发 培生任命Emily Carter博士为首席医疗官,负责新阅读障碍评估和干预产品的开发。
  • 2025年第二季度:阅读障碍意识基金会获得800万美元拨款,用于全国筛查倡议 阅读障碍意识基金会获得800万美元拨款,以启动与公立学校合作的全国阅读障碍筛查和意识活动。
  • 2025年第三季度:CogniLearn宣布与苹果公司合作,将阅读障碍工具整合到iOS中 CogniLearn与苹果公司合作,将其阅读障碍筛查和干预工具直接整合到iOS设备中,旨在提高学生和教育工作者的可及性。
  • 2025年第三季度:Reading Horizons在德国推出多语言阅读障碍干预平台 Reading Horizons在德国推出其多语言阅读障碍干预平台,标志着其首次重大扩展进入欧洲市场。

未来展望

Dyslexia Treatment Market 未来展望

预计阅读障碍治疗市场在2025年至2035年间将以7.1%的复合年增长率增长,推动因素包括意识的提高、技术进步和教育策略的增强。

到2035年,阅读障碍治疗市场预计将强劲,反映出实质性的增长和创新。

市场细分

阅读障碍治疗市场年龄组展望

  • 儿童
  • 青少年
  • 成年人

阅读障碍治疗市场严重程度展望

  • 轻度阅读障碍
  • 中度阅读障碍
  • 重度阅读障碍

阅读障碍治疗市场治疗类型展望

  • 行为疗法
  • 教育干预
  • 药物治疗
  • 辅助技术

阅读障碍治疗市场治疗方法展望

  • 认知行为疗法
  • 多感官教学
  • 基于语音的教学

报告范围

市场亮点

FAQs

What is the current valuation of the Dyslexia Treatment Market?

The Dyslexia Treatment Market was valued at 31.35 USD Billion in 2024.

What is the projected market size for the Dyslexia Treatment Market by 2035?

The market is projected to reach 66.68 USD Billion by 2035.

What is the expected CAGR for the Dyslexia Treatment Market during the forecast period 2025 - 2035?

The expected CAGR for the Dyslexia Treatment Market is 7.1% during the forecast period 2025 - 2035.

Which treatment type segment is anticipated to have the highest valuation in 2035?

The Assistive Technology segment is expected to grow from 13.35 USD Billion to 30.68 USD Billion by 2035.

How does the market valuation for Educational Interventions change from 2024 to 2035?

The Educational Interventions segment is projected to increase from 10.0 USD Billion to 20.0 USD Billion by 2035.

What age group is expected to contribute the most to the Dyslexia Treatment Market by 2035?

The Adults age group is anticipated to grow from 13.35 USD Billion to 28.68 USD Billion by 2035.

Which key players are leading the Dyslexia Treatment Market?

Key players include Bristol-Myers Squibb, Pearson, Houghton Mifflin Harcourt, and Scholastic Corporation.

What is the projected market size for Mild Dyslexia treatment by 2035?
The Mild Dyslexia segment is expected to grow from 10.0 USD Billion to 21.0 USD Billion by 2035.
How is the Clinical Treatment segment expected to perform by 2035?
The Clinical Treatment segment is projected to increase from 13.35 USD Billion to 27.68 USD Billion by 2035.
What trends are observed in the Dyslexia Treatment Market regarding treatment settings?
The School-Based Treatment segment is expected to grow from 10.0 USD Billion to 22.0 USD Billion by 2035.
作者
Author
Author Profile
Nidhi Mandole LinkedIn Senior Research Analyst
She is an extremely curious individual currently working in Healthcare and Medical Devices Domain. Nidhi is comfortably versed in data centric research backed by healthcare educational background. She leverages extensive data mining and analytics tools such as Primary and Secondary Research, Statistical Analysis, Machine Learning, Data Modelling. Her key role also involves Technical Sales Support, Client Interaction and Project management within the Healthcare team. Lastly, she showcases extensive affinity towards learning new skills and remain fascinated in implementing them.
Co-Author
Co-Author Profile
Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.

Research Approach

Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed medical and educational journals, clinical publications, and authoritative health and education organizations. Key sources included the US Food & Drug Administration (FDA), European Medicines Agency (EMA), National Institutes of Health (NIH) – specifically the National Institute of Neurological Disorders and Stroke (NINDS) and National Institute of Child Health and Human Development (NICHD), National Center for Biotechnology Information (NCBI/PubMed), Centers for Disease Control and Prevention (CDC) – Division of Human Development and Disability, World Health Organization (WHO) – Department of Mental Health and Substance Use, International Dyslexia Association (IDA), British Dyslexia Association (BDA), European Dyslexia Association (EDA), Learning Disabilities Association of America (LDA), Council for Exceptional Children (CEC), National Center for Learning Disabilities (NCLD), Understood.org, What Works Clearinghouse (WWC) – Institute of Education Sciences, OECD Education Database, UNESCO Institute for Statistics, EU Eurostat Education and Training Database, US Department of Education – Office of Special Education Programs (OSEP), UK Department for Education – Special Educational Needs and Disabilities (SEND), Australian Institute of Health and Welfare (AIHW), Health Canada – Medical Devices Bureau, Pharmaceutical Research and Manufacturers of America (PhRMA), Educational Technology Industry Network (ETIN), and national health ministry reports and education department statistics from key markets including the United States, United Kingdom, Germany, France, Australia, Japan, China, and India. These sources were used to collect dyslexia prevalence statistics, treatment adoption rates, regulatory approval data for dyslexia-related medications and medical devices, clinical efficacy studies, demographic trends, educational intervention outcomes, assistive technology adoption metrics, and market landscape analysis for pharmaceutical treatments, educational interventions, behavioral therapies, and assistive technology solutions.

Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, Chief Medical Officers, VPs of Product Development, Heads of Educational Publishing, regulatory affairs directors, and commercial directors from pharmaceutical companies (creating CNS stimulants and ADHD medications used to treat dyslexia), educational technology developers, assistive technology manufacturers, educational publishing houses, providers of digital therapy platforms, and OEMs of neurodiagnostic devices were examples of supply-side sources. Board-certified pediatric neurologists, developmental-behavioral pediatricians, clinical psychologists with expertise in learning disabilities, speech-language pathologists, curriculum specialists, assistive technology specialists, educational therapists, dyslexia interventionists, reading specialists, and procurement leads from K–12 school districts, specialty learning centers, university disability services offices, pediatric clinics, children's hospitals, and private educational therapy practices were among the demand-side sources.

Primary research validated market segmentation across treatment types (educational interventions, behavioral therapy, medication, assistive technology), confirmed product pipeline timelines for AI-driven diagnostic tools and digital therapeutic platforms, and gathered insights on clinical adoption patterns, educational policy implementation, school district procurement cycles, insurance reimbursement dynamics for dyslexia interventions, and pricing strategies for assistive technologies and educational software.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)

By Region: North America (38%), Europe (25%), Asia-Pacific (28%), Rest of World (9%)

Market Size Estimation

Global market valuation was derived through revenue mapping, procedure volume analysis, and educational intervention adoption metrics. The methodology included:

Identification of 50+ key manufacturers and service providers across North America, Europe, Asia-Pacific, and Latin America, spanning pharmaceutical companies (Bristol-Myers Squibb, etc.), educational publishers (Pearson, Houghton Mifflin Harcourt, Scholastic), edtech providers (Lexia Learning, Learning Ally, Dyslexia Gold, Nessy, MindPlay, Read Naturally), and assistive technology developers

Product mapping across medication categories (antihistamines, CNS stimulants, anti-myoclonic agents, ADHD drugs), educational intervention tools (E-readers, tablets, specialized apps, smartpens, multisensory learning platforms), diagnostic solutions (paper-based assessments, AI-driven digital screening tools, neuroimaging devices), and end-user settings (specialty centers, home care, hospitals & clinics, school-based programs)

Analysis of reported and modeled annual revenues specific to dyslexia treatment portfolios, including pharmaceutical sales for off-label and indicated uses, educational software licensing, assistive technology hardware and subscription revenues, and professional therapy services

Coverage of manufacturers and service providers representing 72-78% of global market share in 2024

Extrapolation using bottom-up (treatment adoption rates × average spend per patient by country/region, segmented by age group and severity level) and top-down (manufacturer revenue validation, edtech market sizing, pharmaceutical therapeutic area allocation) approaches to derive segment-specific valuations for educational interventions, behavioral therapy, medication, and assistive technology verticals

下载免费样本

请填写以下表格以获取本报告的免费样本

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.