


Dry Eye Syndrome Market Summary
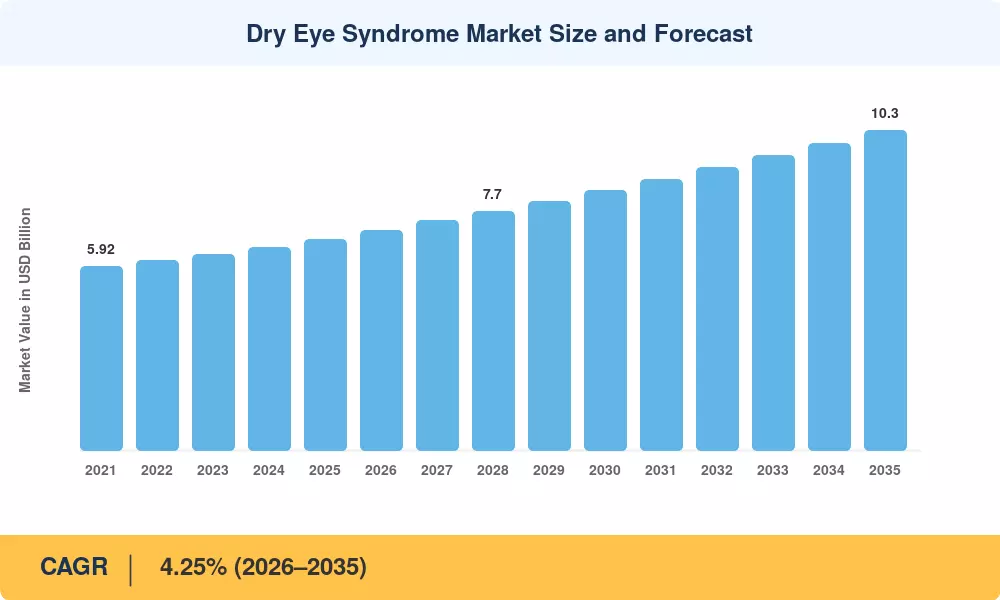
干眼症市场在2025年的估值为68亿美元,预计在2026年达到70.9亿美元,并在2035年攀升至103亿美元,在2026年至2035年的预测期内注册4.25%的年均增长率。这一轨迹得益于两个结构性利好因素:世界卫生组织(WHO)将干眼症认定为需要长期管理的慢性病,以及美国和欧盟扩大保险覆盖范围的要求,使患者从偶尔购买非处方药转向持续的处方治疗。全球的患病率现在超过3亿,来自日本和韩国的国家筛查项目每年都在推动这一数字上升 [1]。
在治疗方面,干眼症市场正在经历从掩盖症状的润滑剂到改变病情的药物的重大转变。美国食品药品监督管理局(FDA)在2024年对两种持续释放泪膜调节剂的快速通道认证表明了监管机构加快审批的意愿,而新型分泌激动剂、TRPM8激动剂和RASP抑制剂正在进入后期研发管线 [2]。自2022年以来,结合无防腐剂生物制剂与热脉冲的设备-药物组合平台已吸引了14亿美元的风险投资,改变了医疗专业人员处理难治性情况的方式 [3]。
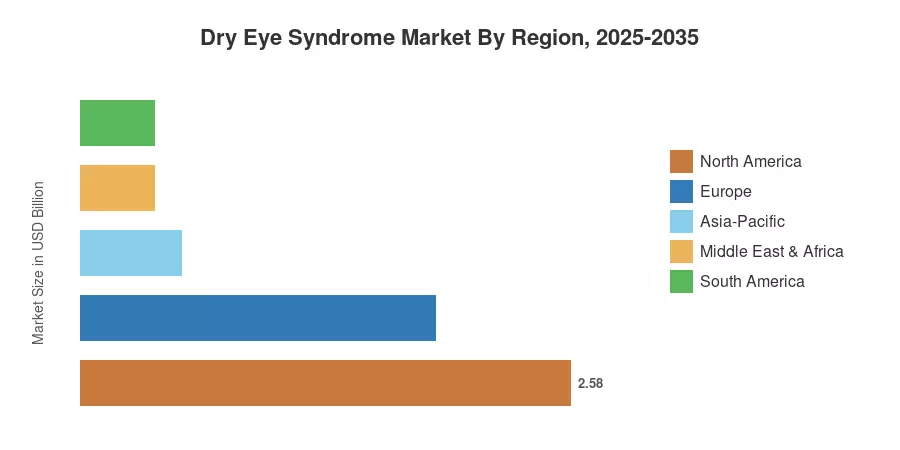
由于其强大的支付者基础设施和高诊断率,北美在2025年占据了干眼症市场收入的约38.0%。预计到2035年,亚太地区将以7.84%的最快年均增长率增长,主要受中国和印度日益增加的屏幕使用时间以及日本老龄化人口的推动。德国和法国在下一代处方制剂的使用方面处于领先地位,欧洲的市场份额约为27.5%,位居第二。在未来十年,随着远程眼科填补服务不足地区的诊断空白,可接触的患者群体将显著增加。
关键报告要点
• 按治疗方式
- 处方治疗在2025年占据了干眼症市场的45.3%,反映出抗炎和免疫调节剂的强劲接受度。
- 预计到2035年,诊断测试将以7.10%的年均增长率扩展,因为即时检测泪液渗透压和睑板腺成像设备将成为标准临床工具。
• 按疾病类型
- 蒸发性干眼病例在2025年占据了56.1%的收入,是全球主要的临床亚型。
- 缺水性病例预计到2035年将以8.01%的年均增长率增长,因为自身免疫筛查改善了早期检测。
• 按剂型
- 眼药水在2025年占据了干眼症市场规模的70.2%
- 随着无防腐剂配方获得临床医生的偏好,软膏和凝胶预计将在2035年前以8.60%的年均增长率发展
• 按分销渠道
- 医院药房在2025年占据了干眼症市场收入的65.9%
- 在线药房渠道预计将在2035年前以10.58%的年均增长率增长,因为直接面向患者的订阅模式正在扩大。
• 按地区
- 北美在2025年占据了全球收入的38.0%,而亚太地区预计在2026年至2035年期间将注册最快的区域年均增长率为7.84%
市场规模和预测(2021–2035)
市场研究未来的规模方法结合了来自审计制药数据库的自上而下的收入分析与通过处方量跟踪、患者患病模型和42个国家的贸易渠道调查进行的自下而上的验证。历史数据反映了实际销售和发货记录;预测值是使用加权年均增长率模型推算的,该模型根据临床试验管线进展、监管审批时间表和支付者采纳曲线进行校准。



 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA


