干杏市场 (2026 - 2035)

杏干市场规模、份额、行业趋势与分析研究报告按产品类型(有机、传统)、按形式(整颗、丁、粉末)、按分销渠道(超市/大卖场、便利店、专业零售商、在线零售、其他零售渠道)、按地理(北美、欧洲、亚太地区、南美洲、中东和非洲)- 预测到 2035 年

Forecast Period
2026-2035
CAGR
5.38%
2025 Market Size
USD 1.10 Billion
2035 Market Size
USD 1.86 Billion
Food, Beverages & Nutrition ● Updated August 28, 2026 Report ID: MRFR/FnB/30151-HCR | Pages: 128 | Author: Varsha More

Dried Apricots Market Summary

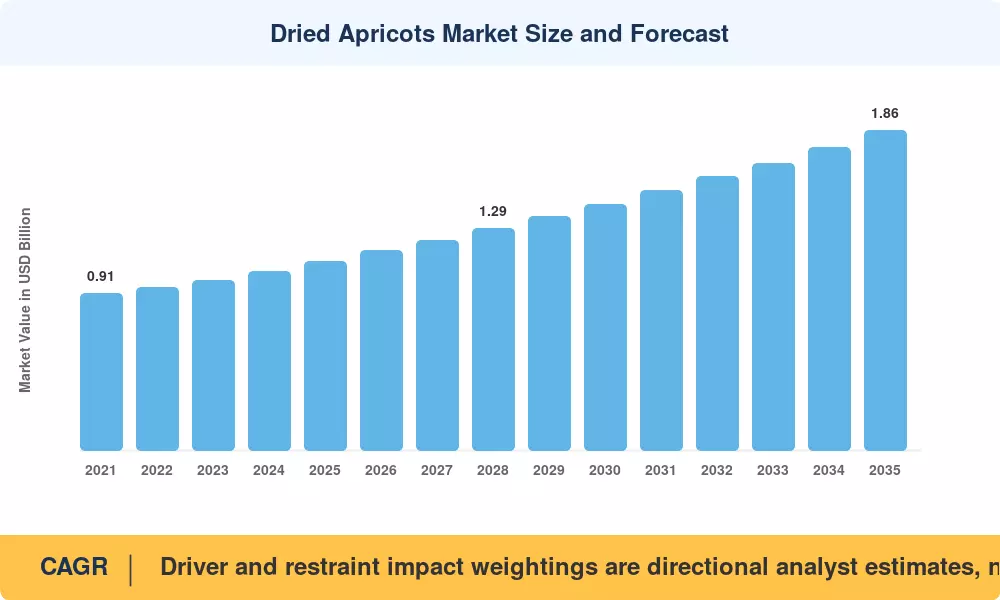
干杏市场在2025年的估值为11亿美元,并在2026年开启预测窗口,估值为11.6亿美元,到2035年将攀升至18.6亿美元,年均增长率为5.38%。两个催化剂支撑着这一轨迹:土耳其贸易部的干果出口激励计划,该计划为马拉蒂亚的发货商报销部分认证和物流成本,以及美国农业部的特种作物区块拨款计划,该计划在2024年向果品加工和包装升级投入了约7200万美元 [1][2]

加工本身正在重建。露天阳光露台和硫熏蒸室——杏干燥过程的传统支柱——正在被控制气氛的隧道脱水机、混合太阳能-热能干燥机和近红外湿度分拣机所取代。粮农组织估计,升级后的干燥生产线相较于开放露台方法可减少18-22%的后期损失,而土耳其加工商在2022年至2025年间承诺投入超过1.4亿美元用于生产线现代化 [3][4]

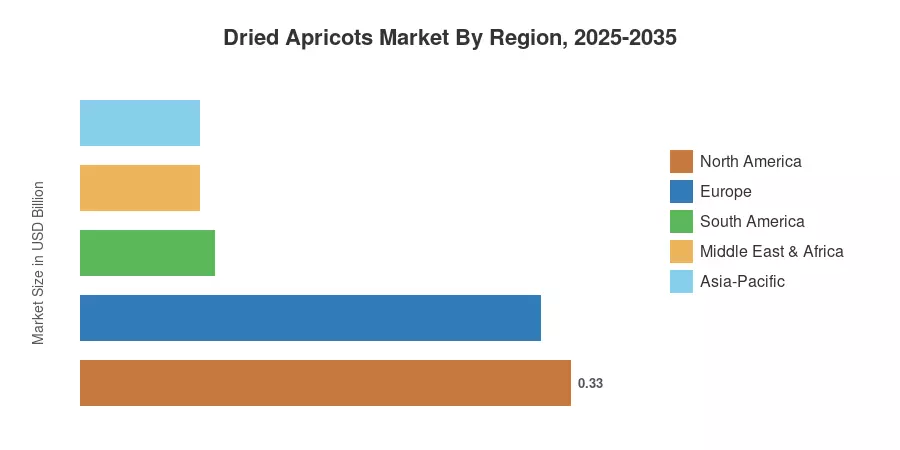
从区域角度来看,北美在2025年占据29.7%的收入,主要得益于主流零售的渗透。亚太地区以7.05%的年均增长率快速增长,因中国和印度的高端零食货架不断扩展。欧洲紧随其后,成为第二大市场,得益于德国的有机批发贸易。到2035年,干 市场将奖励那些拥有认证和可追溯性的加工商,而不仅仅是吨位。


关键报告要点

• 按产品类型

  • 常规等级在2025年占据干杏市场收入的77.8%
  • 有机等级预计在2035年前以7.80%的年均增长率扩展

• 按形式

  • 整果在2025年占据56.6%的出货量
  • 粉末形式以7.21%的年均增长率增长,是形式维度中增长最快的
  • 切丁产品在2025年占据2.7亿美元

• 按分销渠道

  • 大卖场和超市占据39.2%的收入份额
  • 在线零售以8.40%的年均增长率增长,是干杏市场中增长最快的渠道

• 按地区

  • 北美在2025年占据全球收入的29.7%
  • 亚太地区以7.05%的年均增长率向2035年推进
  • 中东和非洲在2025年贡献了0.8亿美元


市场规模和预测(2021–2035)

数据来源于海关级贸易流(联合国商品贸易数据库HS 081310)、土耳其、乌兹别克斯坦和美国的国家统计机构、九个优先国家的零售扫描面板,以及与加工商、进口商和品类买家的访谈。历史年份与报告的出口吨位和平均单位价值进行核对;预测年份则根据通道加权的量增长与通货膨胀调整后的价格路径进行应用。

干杏市场规模和预测
Our Impact
Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals
Partnering with 2000+ Global Organizations Each Year
30K+ Citations by Top-Tier Firms in the Industry

驱动因素影响分析

驱动因素 对复合年增长率的影响 ~% 地理相关性 影响时间线 参考
转向营养丰富的小吃。 0.9 全球 中期 (2–4 年) [8]
有机和清洁标签认证 0.7 北美,欧洲 长期 (≥4 年) [7]
电子商务和直销专业零售 0.8 亚太地区 短期 (≤2 年) [9]
天然甜味剂替代 0.6 北美 中期 (2–4 年) [12]
太阳能和混合干燥投资 0.5 土耳其,中亚 长期 (≥4 年) [4]
烘焙和糖果成分拉动 0.5 欧洲 短期 (≤2 年) [10]
出口促进和地理标志保护 0.4 中东和非洲 长期 (≥4 年) [1]


营养丰富的小吃取代糖果

家庭购买面板显示,干果在主要高收入零售市场中对糖果的市场份额正在增加,支持全球干果和杏干市场的整体扩展,估值超过10亿美元。市场向健康小吃的广泛转变继续加速,消费者用功能性、营养丰富的替代品取代高糖糖果。零售商通过扩展消费者友好的可重新封闭包装格式来适应这一变化,旨在捕获更高的类别利润,同时与更广泛的健康小吃转变保持一致。


有机认证成为定价杠杆

2018/848号欧盟法规自2022年1月起全面实施,收紧了有机干果的进口等效性和残留文档。经过认证的有机批次在汉堡和鹿特丹的入境点上,现在比常规等级高出28%–34%的价格溢价[7][13]。由于认证成本大部分是固定的,经济学有利于整合的加工商——这一动态正在重塑干杏市场的供应商名单。

数字商务重写上架路径

到2025年,中国的耐储存水果在线购物渗透率达到14.8%,韩国为11.2%[9]。基于订阅盒和市场店面的专业品牌现在可以在不获得实体上架的情况下接触消费者,将上市时间从十八个月压缩到不到九十天,并提升了干杏市场在二线亚洲城市的可寻址基础。

杏粉进入配方营养

运动和临床营养配方师使用杏粉替代精制糖,同时自然提供必需的钾和膳食纤维。行业分析强调,粉状水果格式以6.50%的复合年增长率扩展,得益于清洁标签消费者的转变和全球干杏估值达到10.8亿美元。配方师越来越多地采用这些成分,以遵守惩罚含蔗糖过多的能量棒的营养透明度指南。


约束影响分析

约束 ~% 对CAGR的影响 地理相关性 影响时间线 参考
二氧化硫限值收紧 -0.6 欧洲,日本 中期(2–4年) [13]
春季霜冻和气候波动 -0.8 土耳其 短期(≤2年) [6]
与商品零食的价格溢价 -0.5 亚太地区,南美洲 中期(2–4年) [11]
边境对残留物和黄曲霉毒素的拒绝 -0.4 欧洲 短期(≤2年) [17]
来源集中风险 -0.3 全球 长期(≥4年) [14]


亚硫酸盐上限挤压常规等级

《食品法典》和欧盟附件II允许干杏中含有高达2000 mg/kg的SO₂,但日本和几个私人零售标准执行的上限远低,在某些情况下为500 mg/kg [13][18]。满足这些标准需要真空或冷冻干燥步骤,这使得每吨的转换成本增加15–20%,而无法资助改造的加工商将失去进入干杏市场最高价值货架的机会。

霜冻事件不稳定来源供应

马拉蒂亚省占据全球干杏产量的主导份额。严重的春季霜冻事件周期性地扰乱区域产量,显著改变季度内的出口定价动态。买家通常通过延长供应合同来对冲这些来源冲击,突显出当一个核心生产区经历天气异常时,全球缓冲仍然是多么集中。


Dried Apricots Market Opportunities

中亚来源多样化

乌兹别克斯坦和塔吉克斯坦共同拥有超过90,000公顷的杏树果园,但加工的出口等级产量却占少数。世界银行对乌兹别克斯坦的农业现代化贷款达2.5亿美元,目标正是填补这一空白 [14]。在那里获得长期种植者合同的加工商可以自然对冲安纳托利亚的霜冻风险。

无硫优质产品

无硫的深琥珀色水果曾经是小众健康商店的商品。现在它在北欧和日本的零售中成为清洁标签系列的核心,价格溢价超过40%。建立专门的无硫产品线是当前干杏市场上最明显的利润提升机会。

向烘焙和糖果行业销售原料

工业买家重视切丁产品的一致块大小和可控的水分活度。欧洲烘焙行业向水果基甜味剂的重新配方开启了一个渠道,销量巨大,定价为合同而非促销 [10]

可追溯性数据作为收入来源

区块链链接的批次来源,曾经是一项合规成本,现在被作为服务出售。德国和英国的零售商现在为果园级别的可追溯性文件支付额外费用,将审计基础设施转化为可货币化的资产 [13][19]

海湾再出口中心

杰贝阿里和达曼正在巩固作为南亚和东非需求的再出口平台。自由区的加工商在此重新包装和重新分级,获取利润而无需拥有果园。


Dried Apricots Market Future Outlook

自动分拣和视觉分级

使用高光谱成像的光学分拣机现在能够以每小时超过四吨的速度对颜色、湿度和异物进行分级。采用这种技术可以减少大约45%的人工分拣劳动,更重要的是,提供了工业买家所需的一致性。预计在2030年前,视觉分级将成为出口级产品的基本要求 [4]

气候适应性果园

粮农组织的预测表明,安纳托利亚的霜冻风险天数将在2030年代上升。根砧替代、延迟开花品种和果园加热正在从试验阶段转向商业部署。采用这些技术的种植者将在干杏市场中获得结构性产量优势 [3][6]

再生和碳关联采购

根据CSRD,零售商的范围3披露将在2026年将果园级排放纳入范围。能够记录土壤碳和水指标的供应商将赢得多年合同;而无法做到的供应商将仅能通过价格竞争 [19]

超越零食通道的格式

能量棒、谷物、婴儿泥和乳制品添加物吸收了越来越多的切块和粉末产品。这种工业需求平滑了历史上干杏市场的季节性波动,并提高了全年产能利用率 [12]


Dried Apricots Market Segmentation

按产品类型

干杏市场在认证有机和常规供应之间清晰分割。

细分 指标 主要需求驱动因素
常规 77.8% 市场份额 (2025) 价格可及性,大众零售量
有机 7.80% 年复合增长率 (2026–2035) 认证溢价,清洁标签定位


常规等级保持了量的基础,因为主流零售仍然将干果的价格与商品零食进行比较。有机是价值迁移的地方:溢价是持久的,买家在合同上更具粘性,土耳其和乌兹别克斯坦的认证种植面积正在比需求更快地扩张,这将在2030年后逐渐压缩溢价,但不会消除它。

按形式

形式决定了干杏市场销售给哪个买家——消费者还是配方师。

细分 指标 主要需求驱动因素
整颗 56.6% 市场份额 (2025) 零食和礼品展示
切丁 2.7亿美元 (2025) 烘焙、谷物和乳制品的添加
粉末 7.21% 年复合增长率 (2026–2035) 配方营养中的糖替代品


整颗水果占主导地位,因为视觉质量证明了零售定价。粉末从小基数中增长最快,驱动因素是配方师寻求具有良好标签的水果衍生甜味。切丁位于两者之间,是最受合同驱动的,这使其成为最稳定的收入来源。

按分销渠道

细分 指标 主要需求驱动因素
超市 / 大型超市 39.2% 市场份额 (2025) 客流量和促销深度
便利店 13.8% 市场份额 (2025) 冲动单份格式
专业零售商 2.19亿美元 (2025) 健康商店和有机定位
在线零售 8.40% 年复合增长率 (2026–2035) 订阅和市场覆盖
其他零售渠道 8百万美元 (2025) 批发、餐饮服务、礼品


杂货连锁店仍然移动最多的吨位,但在线是新进入者在寻求上市之前建立品牌的地方——这种顺序已经逆转了挑战者进入干杏市场的方式。


区域市场份额分析

地区 指标 (2025) 主要投资主题
北美 29.7% 市场份额 主流零售上市,有机自有品牌
欧洲 3.1亿美元 认证基础设施,无硫产品线
亚太地区 7.05% 年均增长率 电子商务,赠礼形式,冷链再包装
南美 8.3% 市场份额 本地干燥能力,进口替代
中东和非洲 0.08亿美元 再出口中心,自由区加工
总计 1.1亿美元


北美

国家 指标 关键驱动因素
美国 71.4% 的区域收入 俱乐部商店和自然渠道扩展
加拿大 0.05亿美元 有机进口需求
墨西哥 6.9% 年均增长率 现代贸易渗透


区域的优势在于分销深度,而非国内生产。加州的种植者提供了适度的份额,因此进口商占主导地位。美国农业部的特色作物补助和FDA的食品可追溯性规则,合规期延续至2026年,推动进口商向数字化批次记录转型。这项投资也支撑了推动高价的有机声明 [2][16]

欧洲

国家 指标 关键驱动因素
德国 21.8% 的区域收入 有机批发贸易
英国 0.05亿美元 零售商自有品牌系列
法国 13.4% 的区域收入 烘焙原料需求
意大利 5.42% 年均增长率 糖果配方改革
西班牙 8.1% 的区域收入 餐饮和酒店业
北欧国家 0.02亿美元 无硫优质产品
俄罗斯 6.18% 年均增长率 中亚进口走廊
欧洲其他地区 12.6% 的区域收入 折扣商店上市


欧洲是法规设定商业规则的地方。2022年至2024年间,干果中亚硫酸盐和黄曲霉毒素超标的RASFF通知平均每年超过60-80条,每次拒绝都带来声誉和运输成本 [17]。买家现在直接审核干燥设备,偏好拥有内部实验室的供应商。

亚太地区

国家 指标 关键驱动因素
中国 34.6% 的区域收入 高端赠礼和健康零食
印度 8.42% 年均增长率 新疆和中亚进口
日本 0.05亿美元 低硫规格需求
韩国 9.7% 的区域收入 便利店零食形式
东盟 7.9% 年均增长率 现代贸易推广
亚太其他地区 0.02亿美元 烘焙和酒店业


中国的双重角色——大量的新疆生产和大量进口——使其成为该地区的枢纽。印度的需求受节日影响且价格弹性较大,但在贸易便利化措施下,多个干果关税项目的取消扩大了可获得的供应 [11]

南美

国家 指标 关键驱动因素
巴西 56.8% 的区域收入 城市健康零食零售
阿根廷 0.03亿美元 门多萨本地干燥基础
南美其他地区 6.4% 年均增长率 智利和秘鲁的零售增长


阿根廷是该地区唯一有意义的生产国,门多萨和圣胡安同时满足国内和巴西的需求。货币波动仍然是主导变量:进口平价的波动可以在一个季度内重置货架定价,使本地干燥能力具有战略价值 [20]

中东和非洲

国家 指标 关键驱动因素
沙特阿拉伯 31.2% 的区域收入 斋月和赠礼需求
阿联酋 0.02亿美元 再出口和自由区再包装
南非 7.3% 年均增长率 零售现代化
埃及 11.4% 的区域收入 餐饮和烘焙
中东和非洲其他地区 0.01亿美元 非正式和批发贸易


这里的季节性比其他地方更为明显,斋月集中了一年中不成比例的消费。沙特愿景2030食品安全计划资助了冷藏和再包装能力,使进口商能够在需求高峰期保持库存,而不是支付现货运输溢价 [1]


干杏市场按地区,2025-2035

竞争基准测试

集中度较低。估计的HHI接近480,前五大供应商大约占全球收入的27%–32%。成千上万的地区加工商、合作社和自有品牌包装商占据其余市场,主要在原产地获取和认证方面竞争,而非品牌。整合正在悄然发生,通过加工商收购干燥能力而非显著的合并。

公司 估计收入份额范围 干杏市场的主要产品 战略定位
加州阳光种植者 ~7–9% 品牌零售整果和切块水果 品牌价值,美国大众零售深度
Seeberger GmbH ~6–8% 优质整果和无硫系列 德国有机和特色领导地位
Sunsweet Growers Inc. ~5–7% 整果,水果成分混合 合作社供应,成分多样化
Mariani Packing Company Inc. ~4–6% 零售包装,餐饮批量 家族拥有规模,自有品牌能力
Anatolia Nut & Dried Fruit ~4–6% 出口级马拉提亚原产供应 原产地接近,吨位优势
Traina Foods ~3–5% 日晒和成分级水果 无糖成分专业化
Made In Nature LLC ~2–4% 认证有机零食包装 干净标签和有机优先品牌
Graceland Fruit Inc. ~2–4% 注入和切块工业水果 B2B配方合作伙伴关系
Bergin Fruit and Nut Company ~2–3% 散装和重新包装分销 批发和俱乐部渠道覆盖
Setton International Foods ~2–3% 混合干果和坚果组合 多类别分销杠杆


最新新闻与发展


  • Dellia Group ASA(2025年12月9日):达成最终协议收购Kirirom食品生产,确保对其主要干果供应基础设施的全面垂直整合。
  • 加州阳光干果公司(2026年4月):扩大其全球注入和干果加工业务,以应对对清洁标签、功能性零食替代品日益增长的市场需求。
  • Döhler集团(2026年1月):增强定制水果添加物和天然甜味剂的工业加工线,支持烘焙和谷物领域的多行业配方趋势。


干杏市场 Market Report Scope

参数 详情
市场范围 按产品类型、形式、分销渠道和地理位置划分的全球干杏
研究周期 2021–2035(历史数据 2021–2024;基准年 2025;预测 2026–2035)
CAGR 5.38%(2026–2035)
市场规模检查点 10.1亿美元(2025);11.6亿美元(2026);18.6亿美元(2035)
增长最快的细分市场 有机(产品类型);粉末(形式);在线零售(渠道);亚太地区(区域)
公司简介 10家领先的供应商、加工商和品牌包装商
估值货币 美元十亿
CAGR驱动因素免责声明 驱动因素和约束因素的影响权重为方向性分析师估计,而非CAGR的加成组成部分。

常见问题

采购团队在干杏市场购买时应使用什么合同结构?
多年的吨位协议与季度价格重置优于年度固定合同,因为它们分担了由霜冻引起的波动,而不是集中它。添加一项有文件记录的替代来源条款 [6]
买方应如何评估供应商的实验室能力?
询问亚硫酸盐和黄曲霉毒素检测是在内部进行还是在第三方实验室进行,并请求周转时间。内部检测通常将拒绝响应时间从三周缩短到五天以内 [17]
土耳其来源与中亚供应在干杏市场上有什么区别?
土耳其水果提供更大的口径和成熟的出口基础设施。乌兹别克和塔吉克的供应成本较低,但需要买方更多的质量投资和更长的资格认证期 [14]
冷冻干燥在商业上是否可行,相较于传统脱水?
冷冻干燥在不使用亚硫酸盐的情况下保持颜色,但每吨的成本大约是传统方法的四倍。它仅在粉末和高端添加应用中可行,而不适用于主流零售 [4]
类别经理应计划什么样的保质期预期?
含亚硫酸盐的整果在常温下可保存12-18个月;无亚硫酸盐的产品通常可保存6-9个月,并受益于冷藏分销。水分活性控制比单纯的包装更为重要 [13]
干杏市场对货币波动的暴露程度如何?
非常高。定价以美元计,而生产成本以里拉和索姆计,因此出口商的利润波动剧烈。巴西和阿根廷的买方面临复合的本币风险 [20]
在现有配方中添加杏粉时会出现什么整合挑战?
吸湿性是主要障碍——粉末会吸收水分并可能导致干混合物结块。包封或共干燥的变体以适度的成本溢价解决了这个问题 [12]
作者
作者
Author Profile
Varsha More LinkedIn Senior Research Analyst
Experienced business professional with a demonstrated history of working in the CFnB industry. Skilled in market research, and market estimation. Strong professional with a Masters focused in marketing management.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of agricultural databases, food industry publications, trade statistics, and authoritative government organizations. Key sources included the US Department of Agriculture (USDA), Food and Agriculture Organization of the United Nations (FAO), European Commission Directorate-General for Agriculture and Rural Development (DG AGRI), Turkish Statistical Institute (TÜİK), International Nut and Dried Fruit Council (INC), California Department of Food and Agriculture (CDFA), US Food and Drug Administration (FDA) Center for Food Safety and Applied Nutrition, European Food Safety Authority (EFSA), Codex Alimentarius Commission, World Customs Organization (WCO) Trade Statistics, UN Comtrade Database, ITC Trade Map, Eurostat Agricultural Statistics, National Agricultural Statistics Service (NASS), Agricultural and Processed Food Products Export Development Authority (APEDA - India), and commodity exchange reports from Bourse Istanbul (BIST). These sources were used to collect production volume data, export/import trade flows, processing technology trends, food safety regulations, pricing dynamics, and competitive landscape analysis for whole dried apricots, diced dried apricots, sliced dried apricots, and organic/conventional processing variants.

Specific Secondary Sources:

Production & Trade Data: FAO STAT, USDA Foreign Agricultural Service (FAS) GAIN Reports, UN Comtrade, ITC Trade Map, TÜİK Agricultural Statistics

Regulatory & Standards: FDA 21 CFR Part 110 (Good Manufacturing Practices), EU Regulation (EC) No 834/2007 (Organic Production), Codex Stan 130-1981 (Dried Apricots), EFSA Panel on Contaminants (CONTAM) opinions on sulfur dioxide residues

Industry Associations: International Nut and Dried Fruit Council (INC) Statistical Yearbook, California Dried Fruit Export Association (CDFEA), Malatya Commodity Exchange Export Reports

Quality & Safety: ISO 22000 Food Safety Management, BRC Global Standards, USDA National Organic Program (NOP), EU Organic Logo Regulations


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. From agricultural cooperatives, packaging companies, and dried apricot processors, supply-side sources comprised CEOs, Managing Directors, Operations Heads, Quality Control Managers, and Export Managers. Category managers from supermarket chains, procurement directors from food manufacturers, import/export brokers, and research and development heads from snack food and confectionary companies comprised demand-side sources. Market segmentation was validated, harvest forecasts and drying capacity timelines were confirmed, and insights regarding the adoption of organic certification, sulfur-free processing investments, private label expansion, and cold storage logistics were gathered through primary research.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (32%), Others (40%)

By Region: North America (32%), Europe (30%), Asia-Pacific (25%), Middle East & Africa (8%), South America (5%)


Market Size Estimation

Global market valuation was derived through production volume mapping and trade value analysis. The methodology included:

Identification of 60+ key producers and processors across Turkey, California, Central Asia, Middle East, and Mediterranean regions

Product mapping across whole dried apricots, diced dried apricots, sliced dried apricots, and processing categories (natural dried, sulfur dried, sugar dried)

Analysis of reported and modeled export values specific to dried apricot HS codes (0813.10, 0813.20, 0813.30)

Coverage of producers representing 75-80% of global export volume in 2024

Extrapolation using bottom-up (harvest volume × farm-gate price by origin country) and top-down (export value validation via customs data) approaches to derive segment-specific valuations

Cross-validation with Malatya Commodity Exchange auction prices and California Almond Board pricing indices for comparable dried fruit benchmarks

下载免费样本

请填写以下表格以获取本报告的免费样本

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.