Digital Signage Market (2026 - 2035)

数字标牌市场规模、份额和研究报告按组件(硬件、软件、服务)、按类型(视频墙、视频屏幕、自助服务机、其他(菜单板、货架边缘显示器))、按部署(本地、基于云、混合)、按屏幕尺寸(32"以下、32"–52"、52"以上)、按位置(店内/室内、户外)、按最终使用行业(零售、交通、酒店、企业、其他(医疗、教育、政府))和按地区(北美、欧洲、南美、亚太、中东和非洲) - 行业预测到2035年。

Forecast Period
2026-2035
CAGR
7.65%
2025 Market Size
USD 29.42 Billion (2025)
2035 Market Size
USD 62.18 Billion
Camera, Display and Lighting ● Updated September 3, 2026 Report ID: MRFR/SEM/0596-CR | Pages: 200 | Author: Ankit Gupta

Digital Signage Market Summary

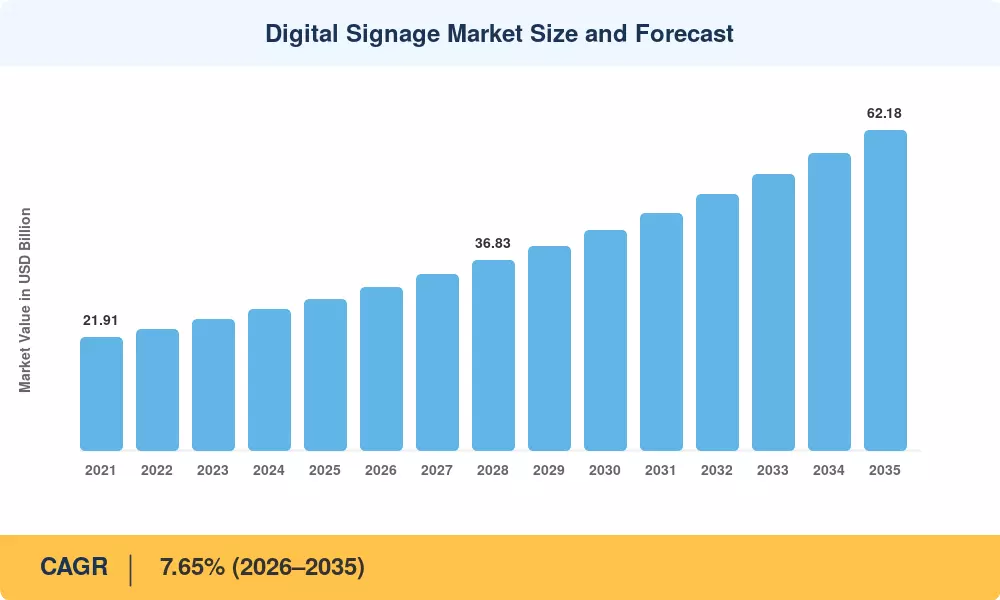
数字标牌市场在2025年的估值为294.2亿美元,预计在2026年达到318.5亿美元,并在2035年攀升至621.8亿美元,2026年至2035年期间的年均增长率为7.65%。加速的智慧城市预算——仅美国的两党基础设施法案就为2026年前的宽带和数字基础设施拨款超过650亿美元——使户外LED数字标牌显示屏成为城市交通和公共安全网络的核心组成部分 [2]。与此同时,零售商正在将资本投入互动触摸屏数字标牌,这不仅作为零售媒体收入来源,还将被动屏幕转变为数字标牌广告交换的程序化内容 [3]

数字标牌市场正通过从硬件替代静态海报到AI驱动的云管理数字标牌网络的技术转变而发生革命。传统的单循环USB播放器被边缘计算媒体播放器和计算机视觉分析所取代。MicroLED和细间距LED面板在高环境光照走廊中取代了LCD视频墙。三星在越南的17亿美元显示器工厂扩建突显了供应方对下一代面板产能的承诺 [4]。直接视图LED阵列现在比可比的LCD背光系统节能40%,使资本预算能够满足ESG报告要求。

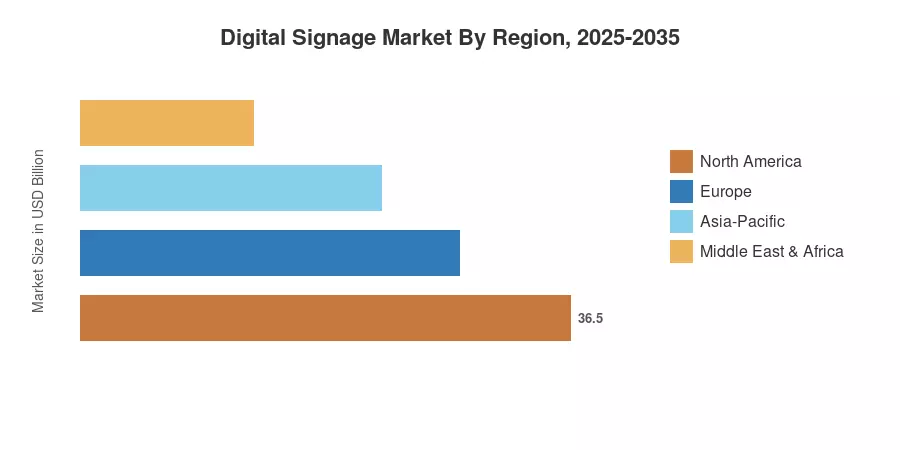
北美在2025年占数字标牌市场收入的约35%,主要得益于密集的零售媒体生态系统和企业工作空间现代化。亚太地区预计在预测期内将见证最高的7.78%的增长率,这得益于中国的“智慧交通”国家计划和印度的数字印度计划。欧洲的比例位居第二,超过26%,受到欧盟对连接公共场所的数字十年目标的推动。数字标牌市场预计将在2030年代继续吸引两位数的投资流入,这得益于5G的推广、AI驱动的受众分析和可持续性法规的交汇。

关键报告要点

• 按组件划分

  • 硬件约占2025年数字标牌市场收入的64%,反映了户外LED数字标牌显示屏和大屏幕视频墙的资本密集性
  • 软件平台——包括云管理的数字标牌网络和CMS套件——以9.58%的年均增长率在2035年前扩展,是组件细分中增长最快的

• 按类型划分

  • 视频墙在2025年约占81.2亿美元,而配备互动触摸屏数字标牌的自助服务机的年增长率为8.42%

• 按部署方式划分

  • 本地部署在2025年占数字标牌市场的73%收入份额。然而,云平台的年均增长率为11.58%,因为运营商转向数字标牌内容的程序化交付

• 按最终用途划分

  • 零售仍然是2025年收入的主要最终用途垂直领域,约占23%,利用数字标牌进行零售导航和促销
  • 交通显示屏的年均增长率为8.49%,受到全球地铁系统实时乘客信息要求的推动

• 按地区划分

  • 北美在2025年数字标牌市场支出中产生了约103亿美元
  • 亚太地区以7.78%的年均增长率领先增长,中国和印度共同占据区域收入的55%以上
  • 中东和非洲的份额最小,但随着海湾国家对智能旅游标牌基础设施的投资而迅速扩展

市场规模和预测(2021–2035)

下面的市场规模系列结合了MRFR的主要调查、供应商收入披露和与行业协会出货数据的二次验证。历史数据(2021–2024)反映了实际报告的值;2025年为基准年;2026–2035年的值使用经过校准的复合增长模型预测,年均增长率为7.65%。
数字标牌市场规模和预测
Our Impact
Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals
Partnering with 2000+ Global Organizations Each Year
30K+ Citations by Top-Tier Firms in the Industry

驱动因素影响分析

驱动因素 ~% 对CAGR的影响 地理相关性 影响时间线 参考
基于AI的受众分析与个性化 ~18% 全球 短期(≤2年) [3]
5G与边缘计算网络建设 ~16% 北美,亚太地区 中期(2–4年) [6]
零售媒体对店内屏幕的货币化 ~15% 北美,欧洲 短期(≤2年) [7]
智慧城市与交通管理现代化 ~14% 亚太地区,欧洲 长期(≥4年) [8]
MicroLED与节能显示技术 ~13% 全球 中期(2–4年) [4]
企业混合办公沟通需求 ~12% 北美,欧洲 短期(≤2年)
程序化DOOH广告增长 ~12% 全球 中期(2–4年) [10]

基于AI的受众分析

计算机视觉摄像头与设备内推理芯片配对,使得实时的人口统计分析、停留时间测量和视线追踪成为可能,而无需将个人身份信息传输到外部。根据MRFR的行业情报报告,零售环境中的计算机视觉部分仍然是运营可见性的主要驱动因素,特别是随着云管理的数字标牌网络越来越多地将这些分析模块作为标准功能进行捆绑。部署AI触发的程序化内容的品牌在数字标牌中观察到与静态调度相比显著的参与度提升。这创造了一个直接的收入反馈循环,加速了硬件更新周期,并扩展了可寻址的数字标牌生态系统。

5G与边缘计算赋能

低延迟的5G连接消除了历史上限制户外LED数字标牌显示的带宽瓶颈,使其只能播放预缓存的内容循环。在像韩国这样的高度连接地区,基础设施基准显示,全国范围内的高密度部署可以可靠地实时流式传输高保真内容到远程屏幕,延迟极小。边缘计算网关与网络节点共置,使内容决策算法能够在显示点附近执行。这一结构性转变优化了云出口经济,并使得即使在网络回程不稳定的快速交通环境中,互动触摸屏数字标牌也具有商业可行性。

零售媒体货币化

零售媒体网络已成为全球广告收入的主导力量,店内数字屏幕作为全渠道营销策略中快速增长的格式而崭露头角。主要零售网络——包括沃尔玛连接、克罗格精准营销和特易购媒体与洞察——正在积极扩大其店内物理数字足迹,以将场内促销与其第一方购物数据统一。这种商业融合有效地将传统的资本支出标牌显示转变为直接的利润中心,根本改变了数字标牌市场中利益相关者的投资回报计算。

约束影响分析

约束影响百分比遵循与第4节相同的方向性方法论。它们代表了预计的逆风,这些逆风共同抑制了增长,低于纯需求侧驱动因素所能产生的水平。

约束 ~% 对CAGR的拖累 地理相关性 影响时间线 参考
高前期资本和安装成本 ~–20% 新兴市场 长期(≥4年) [11]
内容创作复杂性和人才缺口 ~–18% 全球 中期(2–4年) [12]
数据隐私法规限制了受众分析 ~–15% 欧洲,北美 短期(≤2年) [13]
显示器破坏和恶劣环境耐用性 ~–12% 中东和非洲,南美洲 长期(≥4年) [14]
碎片化的CMS互操作性标准 ~–10% 全球 中期(2–4年) [15]

高前期资本成本

采用高亮度LCD面板架构和防风化、高防水等级外壳设计的商业级户外数字标牌配置需要大量的初始投资,尚未考虑现场安装、网络连接和内容管理系统(CMS)许可。对于全球独立和中型零售运营商而言,这一初始资本要求构成了更广泛市场采用的主要结构性障碍。虽然设备租赁结构和数字标牌即服务(DSaaS)运营模式正在出现,以帮助分摊这些初始费用,但在发展中经济体中,商业信贷的限制仍然制约着整个拉丁美洲和部分非洲大陆的可寻址网络扩展。

内容创作复杂性

云管理数字标牌框架的运营回报与其显示的媒体的相关性和动态节奏密切相关。相当一部分屏幕部署者在安装后经历了局部网络疲劳,通常源于缺乏能够大规模制作高影响力、程序化内容的专业内部创意资源。尽管基于模板的CMS生态系统正在帮助弥补基本发布需求,但对于复杂的、数据驱动的动态资产的人才短缺仍然十分严重。这个结构性挑战在互动触摸屏实施中尤为明显,这要求用户体验(UX)和界面设计专业知识远远超出传统静态图形制作的范畴。

数据隐私逆风

不断变化的监管环境为智能数字标牌架构带来了复杂的集成挑战。在欧盟人工智能法案下,严格的监管框架针对公共场所的实时远程生物特征监测,为利用配备摄像头的网络进行受众分析或临近触发的零售促销的运营商引入了严格的合规协议。

Digital Signage Market Opportunities

程序化户外广告扩展

全球数字户外(DOOH)广告市场正在快速扩展,市场情报显示出稳定的长期数十亿美元收入增长。程序化自动交易现在占据了整体DOOH媒体支出的越来越大份额,因为云管理的数字标牌网络整合了供应方和需求方软件。能够实现实时竞价、统一库存访问和透明印象验证的运营商可以成功解锁可持续的重复软件即服务收入,并改善硬件资本回收期。

新兴市场智慧城市部署

印度的智慧城市使命承诺在100个城市投资2.05万亿印度卢比(约合250亿美元),数字 kiosks、互动触摸屏数字标牌导航站和交通信息板被指定为核心交付成果 [8]。沙特阿拉伯(NEOM,The Line)和巴西(SP Inteligente)等类似项目为户外LED数字标牌显示器创造了绿地需求,价格点可通过在中国和越南制造的模块化LED组件满足当地系统集成商的需求。

零售媒体数据货币化

店内数字标牌网络捕获了高度有价值的交易级购物者洞察,这些是标准在线平台无法本地复制的。通过商业化闭环归因模型,实体零售媒体显示器使消费品品牌能够弥合初始客户印象与销售点转化之间的差距。由于这些针对性的设置提供可验证的购买意图,媒体网络可以对标准非目标公共显示器收取更高的库存定价和每千次印象的更高利润率。 [7]

MicroLED与透明显示集成

Micro-LED制造技术的进步正在降低显示器生产成本,逐渐将其定位为高端细间距LCD视频墙的优质替代品。同时,透明LED模块被设计成商业玻璃店面,为城市商业中心提供了崭新的安装表面,而不会耗尽内部楼层布局。奢侈品零售商正在积极部署这些透明玻璃外立面,为全球可寻址的商业场地足迹建立明确的增长路径。

Digital Signage Market Future Outlook

AI自主内容编排

生成性 人工智能 引擎预计将产生大量的企业外部营销材料,有效解决历史上限制数字标牌市场网络利用率的人工创意瓶颈。对于屏幕操作员而言,这一系统性转变使得内容流始终在线、具备上下文感知,能够动态适应本地天气变化、本地库存波动和实时人流模式,而无需人工干预或持续的创意监督。

平台经济与SaaS整合

向经常性收入的软件即服务模型的结构性转变将在显示生态系统中加速,因为商业运营商越来越重视运营支出而非大型资本密集型投资。预计云管理的数字标牌软件层将经历显著的行业整合,聚集在少数主导企业平台周围。这种平台级整合将进一步压缩独立硬件制造的利润空间,迫使显示OEM捆绑深度分析和软件层以保持盈利能力。

可持续性与循环显示倡议

不断发展的监管框架,如欧盟更新的生态设计和循环经济法规,正在建立关于物理产品耐用性、材料可回收性和全面可修复性评分的严格全球标准。这些长期环境指南迫使显示工程师转向低功耗配置。新兴的节能视觉面板迅速成为受监管的市政和户外标牌设置的首选基础。与此同时,企业循环经济计划通过正式化的生命周期结束回收基础设施减少对原材料的依赖。

与物联网和空间计算的融合

数字标牌屏幕正在积极演变为嵌入更广泛企业物联网网络中的智能环境节点。与下一代空间计算架构和混合现实企业应用的深度集成,使物理互动触摸屏能够作为零售、酒店和企业校园的锚点。这种独特的显示层定位使数字标牌制造商和软件提供商能够在物理房地产与沉浸式数字层融合时捕获巨大的下游机会。

Digital Signage Market Segmentation

按组件划分

细分 关键指标 主要需求驱动因素
硬件 ~64%的2025年收入 LED面板升级,户外安装
软件 9.58%年均增长率(2026–2035) 云CMS采用,人工智能分析
服务 32.4亿美元(2025年) 安装、托管服务和内容创作

硬件继续支撑数字标牌市场,推动因素是从LCD到直接视图LED和MicroLED面板的持续转变。显示制造商在像素间距上竞争——小于1.0毫米的细间距产品现在满足了以前依赖投影或LCD视频墙的室内企业和控制室应用。软件是突出的增长细分,因为云管理的数字标牌网络取代了本地服务器,使得能够通过单一仪表板为数千个终端提供集中式程序化内容。

按类型划分

细分 关键指标 主要需求驱动因素
视频墙 81.2亿美元(2025年) 控制室、企业大厅、零售旗舰店
视频屏幕 ~38%的2025年市场份额 通用室内标牌
自助服务终端 8.42%年均增长率(2026–2035) 自助服务、导航、订单输入
其他 17.6亿美元(2025年) 菜单板、货架边缘显示

数字标牌市场的自助服务终端细分正在迅速扩展,因为快餐店、机场和医疗设施采用互动触摸屏数字标牌进行自助服务工作流程。例如,麦当劳在全球部署了超过80,000个自助点餐终端,并计划在相邻的大厅屏幕上添加用于零售导航和促销的数字标牌 [22]

按部署方式划分

细分 关键指标 主要需求驱动因素
本地部署 ~73%的2025年市场份额 数据敏感行业,传统基础设施
基于云的 11.58%年均增长率(2026–2035) SaaS经济,远程管理
混合部署 20.6亿美元(2025年) 过渡架构,零售连锁

基于云的部署是数字标牌市场中增长最快的模式,得益于带宽成本的下降和企业对多租户SaaS架构的适应。混合部署作为组织将传统本地系统迁移到云管理数字标牌网络的过渡步骤,而不会干扰现有的内容工作流程。

按最终使用行业划分

细分 关键指标 主要需求驱动因素
零售 ~23%的2025年收入 店内媒体、导航、促销
交通运输 8.49%年均增长率(2026–2035) 乘客信息、时刻表
酒店 35.3亿美元(2025年) 客户沟通、大堂体验
企业 7.88%年均增长率(2026–2035) 混合办公、会议室标牌
其他 ~14%的2025年市场份额 医疗、教育、政府

零售在数字标牌市场中的重要性反映了该行业的双重动机——通过数字标牌提升客户体验和生成广告收入,以用于零售导航和促销。交通运输迅速缩小差距;从伦敦到上海的交通部门正在强制要求实时户外LED数字标牌显示,集成程序化内容与实时服务中断警报。

区域市场份额分析

地区 关键指标 主要投资主题
北美 ~35%的2025年收入 零售媒体、企业AV、交通现代化
欧洲 ~26%的市场份额 符合GDPR的分析、智能旅游、绿色建筑
亚太地区 7.78%的年均增长率(2026–2035) 智慧城市、5G基础设施、交通信息
南美洲 14.7亿美元(2025年) 零售连锁、体育场和活动场地
中东和非洲 8.15%的年均增长率(2026–2035) 大型项目开发、机场扩建
总计 294.2亿美元(2025年)

数字标牌市场展现出明显的区域动态,受广告成熟度、基础设施投资和监管框架的影响。北美和欧洲共同占全球收入的61%以上,而亚太地区的快速城市化正在重新绘制增长地图。

北美

国家 关键指标 关键驱动因素
美国 ~78%的区域收入 零售媒体网络、程序化DOOH
加拿大 7.22%的年均增长率 交通管理局屏幕推广
墨西哥 5.1亿美元(2025年) 有组织的零售扩张、机场升级

美国通过其成熟的零售媒体生态系统推动北美数字标牌市场——沃尔玛、塔吉特和克罗格共同运营超过100,000个店内屏幕,播放程序化内容用于数字标牌 [7]。加拿大的Metrolinx和TransLink机构已招标多年合同,用于在地铁和快速公交站点部署云管理的数字标牌网络。墨西哥的有组织零售渗透率每年约增长5%,推动了对零售导向和新购物中心开发中促销的数字标牌需求。

欧洲

国家 关键指标 关键驱动因素
德国 ~22%的区域份额 工业4.0工厂显示、交通枢纽
英国 7.35%的年均增长率 高街零售媒体、伦敦交通局
法国 12.2亿美元(2025年) 奢侈品零售、巴黎地铁现代化
意大利 6.88%的年均增长率 旅游导向、酒店业
西班牙 ~8%的区域份额 机场和旅游标识
北欧国家 7.48%的年均增长率 智能建筑集成、可持续发展重点
俄罗斯 3.8亿美元(2025年) 国内制造替代
欧洲其他地区 ~12%的区域份额 东欧EU凝聚基金项目

欧洲的数字标牌市场受到欧盟数字十年倡议的影响,目标是到2030年75%的企业使用云服务,这直接加速了云管理数字标牌网络的采用 [17]。英国的JCDecaux与伦敦交通局的合作在地铁网络中部署了超过12,000个户外LED数字标牌显示屏。德国的工厂车间数字标牌采用——由工业4.0补助推动——使该国成为该地区最大的单一市场。

亚太地区

国家 关键指标 关键驱动因素
中国 ~42%的区域收入 智能交通计划、国内LED制造
印度 8.95%的年均增长率 智慧城市使命、地铁扩展
日本 21.8亿美元(2025年) 零售创新、2025年博览会遗产安装
韩国 7.62%的年均增长率 5G支持的实时标牌、K文化出口
东盟 ~11%的区域份额 机场现代化、旅游复苏
亚太其他地区 7.15%的年均增长率 澳新企业AV、新兴市场零售

亚太地区是数字标牌市场的增长引擎。中国的主导地位源于需求侧的智慧城市任务和供应侧的LED制造能力——深圳的公司按数量生产全球60%以上的LED模块 [8]。印度的德里地铁公司最近授予了一项价值1.2亿美元的合同,用于在285个车站部署实时乘客信息显示屏,配备互动触摸屏数字标牌。日本在大阪举办的2025年博览会正在催生一波价值4亿美元的户外LED数字标牌显示屏,覆盖关西地区。

南美洲

国家 关键指标 关键驱动因素
巴西 ~58%的区域收入 购物中心连锁、圣保罗交通
阿根廷 6.45%的年均增长率 货币驱动的数字广告转变
南美其他地区 2.9亿美元(2025年) 体育场和活动场地标识

巴西的Grupo Pão de Açúcar和Magazine Luiza是零售导向和促销数字标牌的领先采用者,在旗舰店中部署互动触摸屏数字标牌亭。阿根廷的经济波动反而推动广告商转向数字标牌的程序化内容,相较于印刷广告提供灵活的短周期活动管理。

中东和非洲

国家 关键指标 关键驱动因素
沙特阿拉伯 ~32%的区域份额 NEOM、利雅得地铁、2030愿景
阿联酋 8.52%的年均增长率 迪拜机场、博览城市遗产
南非 1.9亿美元(2025年) 零售连锁、矿业安全显示
埃及 7.38%的年均增长率 新行政首都基础设施
中东和非洲其他地区 ~18%的区域份额 机场和酒店绿地项目

中东和非洲数字标牌市场受益于巨型项目的资本流动,这些流动远远超过成熟经济体的支出。沙特阿拉伯的利雅得地铁——一个230亿美元的项目——为所有85个车站指定了云管理的数字标牌网络 [18]。迪拜的阿尔马克图姆国际机场扩建将增加超过5,000个户外LED数字标牌显示屏,创造全球最大的单一地点数字标牌部署之一。

按地区划分的数字标牌市场,2025-2035

竞争基准

数字标牌市场表现出中等集中度,前五大供应商的合计收入份额估计在35%–42%之间。竞争领域涵盖显示硬件OEM、软件平台专家和全栈系统集成商。HHI估计约为650–800,表明这是一个适度分散的市场,区域专家与全球企业共存。

公司 估计收入份额范围 数字标牌市场的主要产品 战略定位
三星电子 ~8–12% 智能标牌显示器,MagicINFO CMS和户外LED 全栈硬件+软件领导者
LG电子 ~7–10% webOS标牌,OLED透明显示器,LED 高端显示器和透明屏幕创新者
索尼集团 ~4–6% 水晶LED(CLEDIS),BRAVIA专业显示器 超高端视觉保真度
NEC显示解决方案(夏普NEC) ~3–5% MultiSync显示器,NaViSet管理 企业和控制室专家
Daktronics ~3–5% 大尺寸户外LED,体育场馆显示器 户外和体育场标牌领导者
BrightSign ~2–4% 媒体播放器,BrightSign网络CMS 专用媒体播放器生态系统
Scala(STRATACACHE) ~2–4% Scala企业CMS,受众分析 以软件为中心,专注于零售分析
松下连接 ~2–3% LinkRay,高亮度投影仪,LCD 投影混合标牌解决方案
Leyard / Planar ~2–3% 细间距LED,视频墙处理器 LED视频墙专家
Broadsign ~1–3% 程序化DOOH平台,Broadsign控制 数字标牌领导者的程序化内容

最新新闻与发展

  • 三星电子(2025年3月):推出了“Samsung Signage 2025”系列,配备嵌入式边缘AI处理器,用于实时观众测量,针对零售和快速服务餐厅的云管理数字标牌网络 [23]
  • LG电子(2025年1月):在2025年国际消费电子展上推出了一款77英寸透明OLED标牌面板,旨在用于奢侈品零售店和博物馆安装,覆盖数字标牌市场 [24]
  • Broadsign(2024年11月):收购了Campsite——一个北欧程序化DOOH平台——以扩展数字标牌在欧洲交通网络中的程序化内容 [10]
  • BrightSign(2024年9月):发布了XC5媒体播放器,具有原生8K输出和设备内计算机视觉推理,针对互动触摸屏数字标牌领域 [25]
  • Daktronics(2024年6月):赢得了一份4800万美元的合同,为拉斯维加斯会议中心扩建提供户外LED数字标牌显示屏,以迎接2028年世界杯 [14]
  • 欧洲委员会(2024年4月):发布了数字服务法的广告透明度指南,要求所有公共场所的数字标牌程序化内容都必须携带实时披露标签 [13]
  • NEC / 夏普(2024年2月):在“Sharp NEC Display Solutions”品牌下合并显示部门,整合数字标牌市场的企业和控制室领域的研发 [15]
  • 松下连接(2023年12月):与东京地铁合作,在180个车站部署3500个互动触摸屏数字标牌自助终端,整合多语言导航与广告资助内容 [8]

Digital Signage Market Report Scope

常见问题

LED视频墙的总拥有成本在五年内与LCD替代品相比如何?
LED视频墙通常比同等的LCD阵列在五年内实现20-30%的更低总拥有成本,因为面板寿命更长且维护减少。直接发射LED的节能进一步扩大了在24/7户外部署中的差距[11]
运营商在部署云管理数字标牌网络时应解决哪些网络安全风险?
不安全的媒体播放器是僵尸网络招募和内容劫持的常见攻击向量。运营商应强制执行加密的设备到云隧道、基于证书的身份验证和固件签名协议[12]
数字标牌市场如何区分SoC集成显示器和外部媒体播放器?
系统级芯片显示器将媒体播放器嵌入面板内部,降低了硬件数量但限制了升级灵活性。外部播放器为需要实时分析的互动触摸屏数字标牌应用提供了更好的处理余量[25]
碳抵消项目在大规模户外LED数字标牌显示采购中扮演什么角色?
跨国广告商越来越需要经过验证的碳中和媒体投放。提供范围3排放数据和可再生能源驱动的屏幕网络的显示供应商获得对ESG意识广告预算的优先访问权[20]
快餐连锁店如何衡量店内数字标牌市场投资的投资回报率?
快餐连锁通过A/B菜单板测试跟踪提升,测量因动态定价和建议销售内容而导致的平均订单价值增加3-8%。与POS数据的集成闭合了归因循环[22]
买家在选择数字标牌市场CMS平台时应评估哪些互操作性标准?
SMIL(同步多媒体集成语言)和开放标牌平台联盟的草案协议是领先的互操作性框架。买家应验证CMS对这两者的支持,以避免供应商锁定[15]
数字标牌的程序化内容与标准程序化展示广告有何不同?
DOOH程序化使用基于观众测量数据的印象倍增器,而不是基于cookie的跟踪。交易通过具有播放证明验证的专业SSP清算,与网络展示RTB机制不同[10]
作者
作者
Author Profile
Ankit Gupta LinkedIn Team Lead - Research
Ankit Gupta is a seasoned market intelligence and strategic research professional with over six plus years of experience in the ICT and Semiconductor industries. With academic roots in Telecom, Marketing, and Electronics, he blends technical insight with business strategy. Ankit has led 200+ projects, including work for Fortune 500 clients like Microsoft and Rio Tinto, covering market sizing, tech forecasting, and go-to-market strategies. Known for bridging engineering and enterprise decision-making, his insights support growth, innovation, and investment planning across diverse technology markets.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of industry databases, market research publications, technology journals, and authoritative government and industry organizations. Key sources included the US Department of Commerce (DOC), European Commission Digital Economy Reports, National Institute of Standards and Technology (NIST), International Electrotechnical Commission (IEC), Institute of Electrical and Electronics Engineers (IEEE), Consumer Technology Association (CTA), Digital Signage Federation (DSF), Interactive Advertising Bureau (IAB), International Digital Signage Alliance (IDSA), US Bureau of Labor Statistics (BLS), Eurostat ICT Statistics, World Intellectual Property Organization (WIPO) Patent Database, Organisation for Economic Co-operation and Development (OECD) Digital Economy Outlook, United Nations Conference on Trade and Development (UNCTAD) Technology and Innovation Reports, International Telecommunication Union (ITU) ICT Statistics, and national telecommunications authority reports from key markets. These sources were used to collect technology adoption statistics, regulatory compliance data, patent landscape analysis, deployment trends, and market landscape analysis for hardware components (displays, media players, controllers), software platforms (content management systems, analytics), and service categories (installation, maintenance, managed services).


Primary Research

To gather both qualitative and quantitative information, the primary research process involved interviewing players from both the supply and demand sides. Digital signage hardware, software, and system integrator CEOs, VPs, CTOs, and directors of commercial strategy were among the supply-side sources. Members on the demand side included chief information officers (CIOs), directors of information technology (IT), marketing (IM), procurement (PM), and operations (OS) from various sectors such as retail, hotel, corporate, healthcare, education, and transportation. Market segmentation, product development roadmaps, pricing strategies, deployment schedules, and return on investment indicators were all bolstered by primary research.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)

By Region: North America (38%), Europe (25%), Asia-Pacific (28%), Rest of World (9%)


Market Size Estimation

Global market valuation was derived through revenue mapping and deployment volume analysis. The methodology included:

Identification of 50+ key manufacturers and solution providers across North America, Europe, Asia-Pacific, and Latin America

Product mapping across hardware (LED/LCD displays, OLED screens, media players, controllers), software (content management systems, digital signage analytics, audience measurement tools), and services (professional services, managed services, maintenance & support)

Analysis of reported and modeled annual revenues specific to digital signage portfolios

Coverage of manufacturers representing 65-70% of global market share in 2024

Extrapolation using bottom-up (deployment volume × ASP by country/vertical) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations

下载免费样本

请填写以下表格以获取本报告的免费样本

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















