Digital Oilfield Market (2026 - 2035)

Digital Oilfield Market Research Report By Solution (Software & Analytics, Hardware & Instrumentation, Services), By Process / Application (Production Optimisation, Drilling Optimisation, Reservoir Management, Asset Integrity & HSE), By Deployment Location (Onshore, Offshore), By End User (National Oil Companies, International Oil Companies, Independents, Oilfield Service Providers) and By Regional (North America, Europe, South America, Asia Pacific, Middle East and Africa) - Forecast to 2035
ID: MRFR/EnP/5320-HCR
111 Pages
Priya Nagrale
Last Updated: August 27, 2026
Digital Oilfield Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)7.4%
2025 Market SizeUSD 31.4 Billion
2035 Market SizeUSD 63.9 Billion
Key Players
SLB
Halliburton
Baker Hughes
Honeywell
Emerson
ABB
Opportunities
  • Autonomous Well Control at Scale
  • Emissions Data as a Sellable Asset
  • Emerging Producer Nations Leapfrogging Legacy Systems

Digital Oilfield Market 摘要

主要市场趋势和亮点

市场规模与预测

CAGR (2025 - 2035) 5.5%

主要参与者

Schlumberger (US), Halliburton (US), Baker Hughes (US), Siemens (DE), Honeywell (US), Emerson Electric (US), Rockwell Automation (US), CGG (FR), Weatherford International (IE)

Digital Oilfield Market Drivers

数据分析的进展

数字油田市场正在快速发展数据分析,这正在改变公司运营的方式。增强的数据分析能力允许更准确的预测、风险评估和绩效优化。预计石油和天然气行业的数据分析市场将显著增长,估计在未来几年复合年增长率超过25%。这种增长归因于来自各种来源(包括传感器和钻井设备)生成的数据量的增加。通过利用这些数据,公司可以做出明智的决策,从而提高运营效率并减少停机时间。因此,数据分析的进展可能在塑造数字油田市场的未来中发挥关键作用。

对可持续发展的日益关注

可持续发展已成为数字油田市场中的一个关键问题,因为利益相关者越来越重视环保实践。石油和天然气行业面临减少碳足迹的压力,而数字技术提供了解决方案以实现这一目标。例如,数字工具的整合可以促进更好的资源管理并减少浪费。报告显示,利用数字解决方案的公司可能将温室气体排放减少30%。这种对可持续发展的日益重视不仅符合监管要求,还满足了越来越倾向于可持续实践的消费者和投资者的期望。因此,可持续发展可能成为数字油田市场的重要驱动力。

自动化技术的整合

自动化技术正日益成为数字油田市场的核心,因为它们提高了运营效率和安全性。自动化解决方案的采用,如机器人流程自动化和自主钻井系统,正在上升。这些技术不仅简化了操作,还减少了人为错误的风险,这可能导致昂贵的事故。行业报告指出,预计到本世纪末,石油和天然气行业的自动化市场将达到数十亿美元。这一趋势表明,公司正在认识到自动化在提高生产力和确保遵守安全法规方面的价值。因此,自动化技术的整合可能成为数字油田市场的关键驱动力。

对运营效率的需求增加

数字油田市场正在经历对运营效率的需求激增,因为公司寻求优化其生产过程。这一驱动主要是由于需要在最大化产出的同时降低运营成本。根据最近的估计,实施数字技术可以使运营成本降低多达20%。公司越来越多地采用物联网和人工智能等先进技术,以实时监控和分析数据,从而增强决策过程。这一趋势表明,行业正在向更以数据驱动的运营转变,其中效率至关重要。随着行业的发展,对运营效率的关注可能仍将是数字油田市场的关键驱动力。

对数字化转型的投资增加

对数字化转型的投资是数字油田市场中的一个显著驱动力,因为公司寻求现代化其运营。向数字化的转变是由在快速发展的市场中保持竞争力的需要推动的。最近的数据表明,未来几年石油和天然气行业在数字技术上的投资预计将超过数十亿美元。这笔资金将用于升级现有基础设施和实施新的数字解决方案,以提高效率和生产力。随着公司继续优先考虑数字化转型,它可能仍将是数字油田市场的重要驱动力,塑造该行业的未来格局。

市场细分洞察

按服务类型:软件(最大)与托管服务(增长最快)

在数字油田市场中,服务类型细分主要由软件主导,因其在数据分析、实时监控和运营效率方面的关键作用,占据了最大的市场份额。软件解决方案促进了各种技术的无缝集成,并增强了团队之间的协作,导致其在油田操作中的广泛采用。与此同时,托管服务正在迅速崛起,因为组织希望将其IT责任外包给专业提供商,从而能够更加专注于核心业务功能。软件和托管服务的增长可归因于技术进步以及对自动化和数据驱动决策的日益需求。随着公司旨在提高效率、降低运营成本和增强安全性,向远程监控和管理的转变正在加速。此外,油田操作的复杂性增加推动了咨询服务的需求,这些服务可以指导组织实施创新解决方案。这一趋势表明,这些服务类型的未来将是强劲的,因为它们不断发展以满足行业变化的需求。

软件(主导)与咨询(新兴)

软件细分在数字油田市场中占据主导地位,主要是由于其在提高运营效率、优化资源管理和集成物联网(IoT)及人工智能(AI)等先进技术方面的广泛应用。该类别包括预测性维护、资产管理和数据分析平台等各种解决方案。相比之下,咨询细分正在崛起,受到在应对数字化转型挑战和采用新技术方面对专家指导需求增加的推动。咨询服务提供战略见解、风险评估和实施支持,使其在油田运营商寻求创新和优化流程时变得至关重要。软件与咨询之间的协同不仅提升了运营绩效,还确保公司能够在快速变化的市场中保持竞争优势。

按应用:生产优化(最大)与油藏管理(增长最快)

在数字油田市场中,应用细分展示了在各个领域的多样化分布。生产优化目前占据最大的市场份额,受到提高运营效率和降低成本需求的推动。与此同时,油藏管理正在获得关注,利用技术进步提供实时数据分析以优化资源提取。这表明油田管理实践正向更加数据驱动和高效的方向转变。该细分市场的增长趋势主要受到自动化和数字技术日益普及的指导。随着油田操作复杂性的增加,公司正专注于生产优化,以提高产量,同时减少对环境的影响。油藏管理的快速扩展反映了行业对更好决策资源的需求,提供能够改善油藏性能和寿命的工具。

生产优化(主导)与钻井优化(新兴)

生产优化在数字油田市场中脱颖而出,强调最大化石油生产效率和最小化成本的重要性。该细分市场利用先进的数据分析、物联网和自动化来增强运营效率,使石油公司能够迅速响应市场需求的变化。相反,钻井优化虽然仍在新兴阶段,但在最小化钻井时间和降低运营风险方面发挥着关键作用。随着预测性分析和机器学习等技术的引入,它们正在重塑钻井实践。对安全、效率和精确资源管理的关注表明,这两种应用在推动数字油田倡议方面的重要性日益增加。

按技术:物联网(最大)与人工智能(增长最快)

数字油田市场在技术上经历了显著的细分,物联网(IoT)处于领先地位。物联网目前是最大的细分市场,占据了油田操作中技术进步的相当大份额。大数据分析和云计算紧随其后,共同塑造了行业利用数据进行高效现场管理的能力。与此同时,人工智能(AI)作为一个快速扩展的细分市场,因其在转变决策过程中的潜力而吸引了投资和关注。

技术:物联网(主导)与人工智能(新兴)

物联网(IoT)在数字油田市场中处于前沿,提供了在油田操作中实时监控和自动化的显著优势。其主导地位的特点是设备和系统之间的卓越连接性,推动了效率和成本降低。相比之下,人工智能是一个新兴力量,通过先进的算法和机器学习技术增强预测性分析和决策制定。随着运营商寻求优化其操作,人工智能提供了分析大量数据集和改善绩效结果所需的工具。这些技术共同代表了向更智能的油田管理的关键转变,其中物联网的既有存在为人工智能的日益影响奠定了坚实的基础。

按最终用途:陆上(最大)与海上(增长最快)

在数字油田市场中,最终用途细分主要分为陆上和海上类别。陆上操作目前主导市场,占据了整体份额的相当大部分。这种普遍性是由于已经建立的广泛基础设施,便于将数字技术整合到传统油田实践中。海上操作虽然占据较小的份额,但随着技术进步使深水提取变得更加可行和经济,正在经历快速增长。

最终用途:陆上(主导)与海上(新兴)

陆上操作在数字油田市场中代表了最主导的部门,受益于支持先进数字解决方案部署的既有物流和基础设施。这些陆上油田正越来越多地集成机器学习、物联网和数据分析工具,以优化资源提取和提高运营效率。相比之下,海上操作作为一个快速增长的细分市场正在崛起,受到海底技术和远程监控工具创新的推动,这些工具增强了安全性并降低了运营成本。向数字化转型的过渡刺激了对海上平台的投资,使其成为市场未来增长的焦点。

获取关于Digital Oilfield Market的更多详细见解

区域洞察

北美:创新和技术领导者

北美是数字油田解决方案的最大市场,占全球市场份额的约45%。该地区的增长受到技术进步、对运营效率日益增长的需求以及支持性监管框架的推动。美国政府一直积极推动油气行业的数字转型,这进一步促进了市场扩张。美国是该地区的领先国家,主要参与者如斯伦贝谢、哈里伯顿和贝克休斯均在此设有总部。竞争格局的特点是主要参与者之间持续的创新和战略合作伙伴关系。加拿大也在市场中发挥着重要作用,凭借其丰富的石油储备和技术投资为市场做出贡献。

欧洲:新兴的数字转型中心

欧洲正在经历向数字油田技术的显著转变,受到可持续性倡议和监管支持的推动。该地区占全球市场份额的约25%,德国和英国等国在这一过程中处于领先地位。欧盟的绿色协议和各种国家政策正在催化对数字解决方案的投资,以提高效率并减少碳足迹。德国是这一市场的关键参与者,西门子和霍尼韦尔等公司引领着这一潮流。竞争格局正在演变,重点是整合物联网和人工智能技术。成熟企业和创新初创公司的存在正在为数字油田行业的增长创造一个动态环境。

亚太地区:快速增长的市场潜力

亚太地区正在迅速崛起为数字油田市场的重要参与者,占全球市场份额的约20%。该地区的增长受到能源需求增加、基础设施投资和政府旨在现代化油气行业的倡议的推动。中国和印度等国处于前沿,推动对数字解决方案的需求,以提高运营效率。中国是该地区最大的市场,国有企业在数字技术方面进行了大量投资。竞争格局的特点是本地和国际参与者的混合,包括贝克休斯和艾默生电气。该地区对创新和技术采用的关注预计将进一步推动数字油田市场的增长。

中东和非洲:资源丰富且创新

中东和非洲地区对数字油田技术的兴趣日益增长,占全球市场份额的约10%。该地区的增长受到对提高运营效率的需求和在沙特阿拉伯和阿联酋等石油富国采用先进技术的推动。旨在多元化经济和减少对石油收入依赖的政府倡议也在促进市场扩张。沙特阿拉伯是该市场的关键参与者,在数字转型倡议上进行了大量投资。竞争格局包括本地公司和国际参与者,如韦德福国际。该地区对创新和技术采用的关注预计将推动数字油田行业的进一步增长。

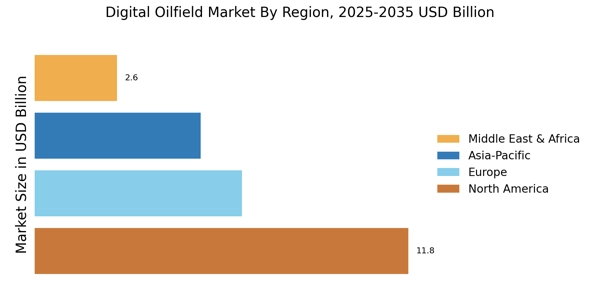
Digital Oilfield Market Regional Image

Digital Oilfield Market市场的主要公司包括

行业发展

  • 2024年第二季度:艾默生推出新的数字油田市场自动化平台以增强远程操作 艾默生宣布推出其新的DeltaV Edge Control平台,旨在使油气运营商能够远程监控和优化井场操作,标志着数字油田自动化的重要一步。
  • 2024年第二季度:哈里伯顿与微软扩大数字油田市场合作伙伴关系以实现基于云的井优化 哈里伯顿与微软宣布扩大合作伙伴关系,以提供先进的基于云的数字油田解决方案,专注于实时数据分析和人工智能驱动的井优化,服务全球油气客户。
  • 2024年第三季度:贝克休斯与ADNOC签署重大数字油田市场合同以部署智能井 贝克休斯获得ADNOC授予的多年合同,以在阿联酋的多个陆上和海上资产中部署其数字油田技术,包括智能井系统和实时数据平台。
  • 2024年第三季度:SLB推出AgoraEdge,一种新的数字油田市场物联网平台 SLB(前斯伦贝谢)推出AgoraEdge,这是一种物联网平台,旨在连接现场设备并实现油田操作的实时数据驱动决策,目标是陆上和海上市场。
  • 2024年第四季度:雪佛龙在休斯顿开设数字油田市场创新中心 雪佛龙在休斯顿开设了一个新的数字油田市场创新中心,专注于开发和测试先进的自动化、人工智能和远程监控解决方案,以支持上游油气运营。
  • 2024年第四季度:道达尔能源与IBM宣布合资企业以开发人工智能驱动的油田分析 道达尔能源与IBM成立合资企业,开发和商业化用于数字油田应用的人工智能驱动的分析平台,旨在提高生产效率并降低运营成本。
  • 2025年第一季度:巴西石油公司向霍尼韦尔授予2亿美元数字油田市场合同 巴西的巴西石油公司选择霍尼韦尔在其海上平台上实施全面的数字油田解决方案,包括先进的过程控制、网络安全和预测性维护技术。
  • 2025年第一季度:BP任命首席数字官以领导全球数字油田市场战略 BP宣布任命一位新的首席数字官,负责加速公司的数字油田转型,并监督人工智能、物联网和云技术在其上游投资组合中的整合。
  • 2025年第二季度:沙特阿美与谷歌云推出数字油田市场试点项目 沙特阿美与谷歌云合作推出一项试点项目,部署基于云的数字油田解决方案,包括在特定地点进行实时油藏监测和人工智能驱动的生产优化。
  • 2025年第二季度:壳牌在北海数字油田市场部署自主钻井系统 壳牌成功在其北海数字油田中部署了一种由人工智能和实时分析驱动的自主钻井系统,旨在减少钻井时间并提高安全性。
  • 2025年第三季度:挪威国家石油公司与Cognite扩大数字油田市场合作以支持挪威大陆架 挪威国家石油公司与Cognite宣布扩大合作,在挪威大陆架的其他资产中部署Cognite的数据融合平台,增强数字油田数据集成和运营效率。
  • 2025年第三季度:意大利石油公司在西非推出基于区块链的数字油田市场试点项目 意大利石油公司推出了一项试点项目,利用区块链技术确保和简化其西非数字油田运营中的数据流,旨在提高透明度并降低运营风险。

未来展望

Digital Oilfield Market 未来展望

预计数字油田市场将在2025年至2035年间以5.5%的年均增长率增长,推动因素包括物联网、数据分析和自动化技术的进步。

到2035年,数字油田市场预计将保持强劲,受技术创新和战略投资的推动。

市场细分

数字油田市场最终用途展望

  • 陆上
  • 海上

数字油田市场技术展望

  • 物联网
  • 大数据分析
  • 云计算
  • 人工智能

数字油田市场应用展望

  • 生产优化
  • 钻井优化
  • 油藏管理
  • 资产管理

数字油田市场服务类型展望

  • 软件
  • 硬件
  • 咨询
  • 托管服务

报告范围

Parameter Detail
Market Scope Hardware, software, and services enabling remote monitoring, automation, and analytics across upstream oil and gas operations
Study Period 2021–2035 (Historical 2021–2024; Base Year 2025; Forecast 2026–2035)
CAGR 7.4% (2026–2035)
Market Size Checkpoints USD 31.4 billion (2025); USD 33.6 billion (2026); USD 44.7 billion (2030); USD 63.9 billion (2035)
Fastest Growing Segments Asset Integrity & HSE applications; National Oil Company end users; Asia-Pacific region
Companies Profiled SLB, Halliburton, Baker Hughes, Honeywell, Emerson, ABB, Siemens Energy, Schneider Electric, Weatherford, Rockwell Automation
Valuation Currency Nominal USD, vendor revenue basis
CAGR Driver Disclaimer Driver and restraint impact percentages are directional analyst attributions and are not additive to the headline growth rate

FAQs

到2035年,数字油田市场的预计市场估值是多少?

数字油田市场预计到2035年将达到470.9亿美元的估值。

2024年数字油田市场的市场估值是多少?

在2024年,数字油田市场的估值为261.3亿美元。

在2025年至2035年的预测期内,数字油田市场的预期年均增长率是多少?

在2025年至2035年的预测期内,数字油田市场的预期年均增长率为5.5%。

哪些公司被认为是数字油田市场的关键参与者?

数字油田市场的关键参与者包括斯伦贝谢、哈里伯顿、贝克休斯、西门子、霍尼韦尔、艾默生电气、罗克韦尔自动化、CGG和韦德福国际。

数字油田市场的主要细分领域是什么?

数字油田市场的主要细分领域包括服务类型、应用、技术和最终用途。

到2035年,数字油田市场的软件细分领域预计增长多少?

软件细分领域预计将从65亿美元增长到115亿美元,到2035年。

硬件细分领域的估值从2024年到2035年如何变化?

硬件细分领域的估值预计将从2024年的50亿美元增加到2035年的85亿美元。

到2035年,人工智能技术细分领域的预期增长是多少?

人工智能技术细分领域预计将从81.3亿美元增长到160.9亿美元,到2035年。

到2035年,离岸最终用途细分领域的预计估值是多少?

离岸最终用途细分领域预计将从2024年的111.3亿美元增加到2035年的210.9亿美元。

数字油田市场咨询服务类型的预期增长数据是什么?

咨询服务类型预计将从2024年的70亿美元增长到2035年的120亿美元。

作者
Author
Author Profile
Priya Nagrale LinkedIn Senior Research Analyst
With an experience of over five years in market research industry (Chemicals & Materials domain), I gather and analyze market data from diverse sources to produce results, which are then presented back to a client. Also, provide recommendations based on the findings. As a Senior Research Analyst, I perform quality checks (QC) for market estimations, QC for reports, and handle queries and work extensively on client customizations. Also, handle the responsibilities of client proposals, report planning, report finalization, and execution

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of energy regulatory databases, technical petroleum literature, industrial automation standards, and authoritative energy organizations. Key sources included the US Department of Energy (DOE) and Energy Information Administration (EIA), International Energy Agency (IEA), Organization of the Petroleum Exporting Countries (OPEC), International Association of Oil & Gas Producers (IOGP), Society of Petroleum Engineers (SPE) via OnePetro technical paper repository, American Petroleum Institute (API), Natural Resources Canada (NRCan), UK North Sea Transition Authority (NSTA), Abu Dhabi National Oil Company (ADNOC) industry reports, and Saudi Aramco digital transformation publications. Additional sources comprised IEEE Xplore for industrial IoT and automation standards, ISO/TC 67 standards for oil and gas digital systems, S&P Global Commodity Insights (formerly IHS Markit), Wood Mackenzie upstream data, Rystad Energy digitalization analytics, and BloombergNEF energy transition databases.

These sources were employed to gather capital expenditure data, active rig counts with digital integration, IoT device deployment statistics, production optimization benchmarks, regulatory compliance requirements for SCADA and process control systems, and competitive positioning analysis for software platforms, hardware sensors, and managed service providers.


Primary Research

Supply-side and demand-side stakeholders were interviewed during the primary research process to acquire qualitative and quantitative insights that were specific to upstream digitalization initiatives. The supply-side sources consisted of Chief Digital Officers, VPs of Technology Innovation, leaders of Oilfield Digital Solutions, and IoT product directors from integrated oil companies (IOCs), national oil companies (NOCs), oilfield service providers, and industrial automation OEMs. Demand-side sources included procurement chiefs from exploration and production companies, drilling contractors, and asset integrity management firms, as well as petroleum engineers, drilling superintendents, reservoir simulation specialists, and upstream operations managers. The primary research confirmed the implementation timelines of Industry 4.0, and it gathered insights on the adoption rates of predictive maintenance, cybersecurity investment priorities, and the challenges of digital workforce transformation. The segmentation was validated between software (production optimization platforms, digital twins, cloud SCADA), hardware (sensors, edge computing devices, communication networks), and professional services (system integration, cybersecurity consulting, legacy data migration).

Primary Respondent Breakdown:

By Designation: C-level Primaries (30%), Director Level (40%), Others (30%)

By Region: North America (38%), Europe (26%), Asia-Pacific (24%), Rest of World (12%)


Market Size Estimation

Revenue mapping and installed base analysis of digital oilfield technologies were employed to determine global market valuation. The methodology comprised the following:

Identification of over 50 key technology providers in North America, Europe, the Middle East, and Asia-Pacific, including automation majors (Siemens, Honeywell, GE), oilfield service providers (Schlumberger, Halliburton, Baker Hughes), and specialized software vendors (AVEVA, OSIsoft/PetroNocs).

Product mapping across IoT sensors and periphery devices, cloud-based SCADA and process control systems, artificial intelligence and machine learning platforms for predictive maintenance, digital twin simulation software, and cybersecurity solutions for operational technology (OT) networks. An examination of the annual revenues that have been reported and modeled for digital oilfield portfolios, which include software licensing, hardware unit sales, and recurring managed services contracts

Coverage of technology providers and NOCs/IOCs that account for 72-78% of the global market share in 2024

Extrapolation is employed to derive segment-specific valuations for production optimization, drilling optimization, reservoir management, and asset integrity applications. This is achieved through the use of bottom-up (active well count × digital technology spend per well by region; rig count × automation package ASP; production facility count × IoT sensor deployment costs) and top-down (energy sector IT/OT spending allocation validated against manufacturer revenue reports) procedures.
下载免费样本

请填写以下表格以获取本报告的免费样本

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.