Digital Map Market (2026 – 2035)

数字地图市场规模、份额和研究报告,按解决方案(软件、服务)、按部署(云、内部部署)、按地图类型(导航地图、高精度和实时地图、地形和专题地图)、按最终使用行业(汽车、工程和建筑、公共部门和国防、零售与地理营销、其他(物流、零售、电信))和按地区(北美、欧洲、南美、亚太、中东和非洲) - 行业预测到2035年。
ID: MRFR/ICT/5137-HCR 200 Pages Nirmit Biswas, Aarti Dhapte Last Updated: September 15, 2026
Digital Map Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)12.18%
2025 Market SizeUSD 31.26 Billion
2035 Market SizeUSD 102.48 Billion
Key Players
Google
HERE Technologies
TomTom
Esri
Apple
Mapbox
Opportunities
  • Indoor Mapping and Venue Intelligence
  • Geospatial Data Monetization and Marketplace Models
  • Emerging-Market Leapfrogging via Satellite and Drone Surveys

Digital Map Market 市场概要

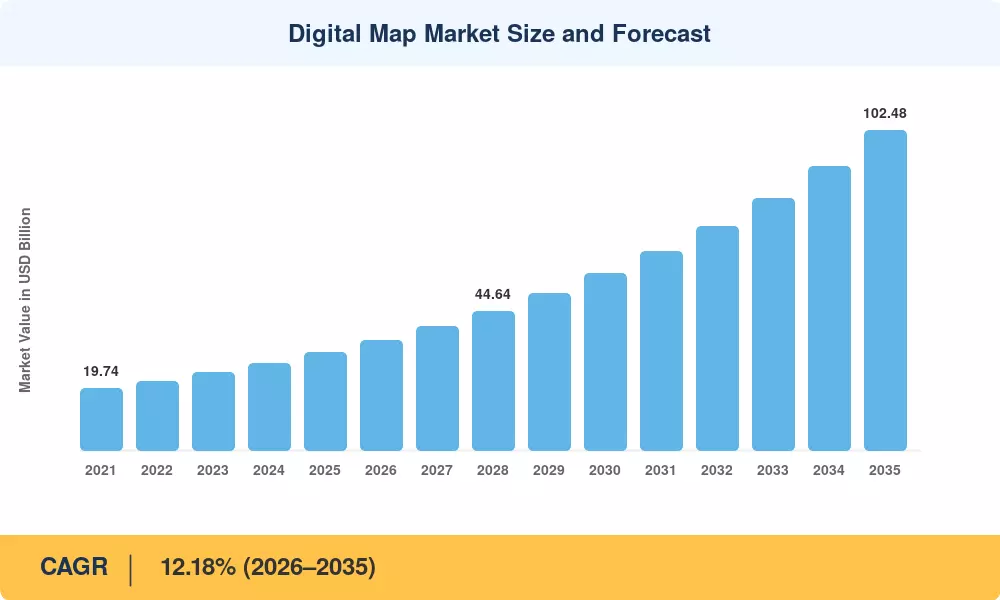
数字地图市场在2025年的估值为312.6亿美元,预计在2026年达到354.1亿美元,并在2035年攀升至1024.8亿美元,2026年至2035年期间的年均增长率为12.18%。政府对智能交通系统的要求——包括欧盟修订的ITS指令和美国交通部的联网车辆试点计划——正在向地理空间基础设施注入数十亿美元,而汽车制造商在2024年单独承诺超过92亿美元用于自动驾驶导航程序的高清地图[2]。

传统的纸质到栅格制图工作流程正在让位于传感器融合的、云原生的地理空间矢量瓦片制图平台,这些平台几乎实时地摄取激光雷达、卫星雷达和众包探测数据。这一转变在超大规模云计算公司将实时交通数据集成直接嵌入AWS位置服务、Azure地图和Google Earth Engine后获得了动力——这一举措预计在2022年至2024年间将企业入驻成本降低了约35% [3]。与此同时,企业分析的地理位置智能正在从车队管理扩展到保险承保、碳核算和零售选址。

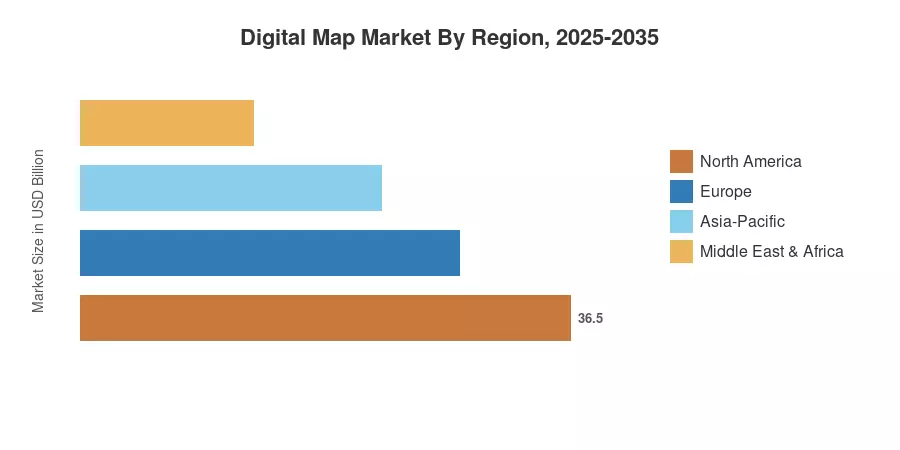
北美在2025年占据了数字地图市场约34%的份额,得益于密集的联网车辆车队和国防地理空间现代化预算。亚太地区是增长最快的地区,预计2035年前的年均增长率为13.07%,得益于中国的北斗链接制图要求和印度的数字印度土地记录推动。欧洲占据第二大份额,接近27%,受到严格的eCall法规和北欧及德国的智慧城市数字双胞胎试点的推动 [4]。未来十年将重塑城市、企业和国防机构如何消费空间智能——而数字地图市场正处于这一转型的中心。

关键报告要点

• 按解决方案

  • 软件在2025年占据了数字地图市场收入的约69%,反映了汽车OEM和市政GIS部门的嵌入式许可
  • 服务在解决方案类别中以最快的速度扩展,得益于多年云集成和地理空间咨询合同

• 按部署方式

  • 云部署在2025年的数字地图市场支出中占据了约236.3亿美元,强化了城市规划和增强现实的3D城市地图平台即服务模型

• 按地图类型

  • 云部署在2025年的数字地图市场支出中占据了约236.3亿美元,强化了城市规划和增强现实的3D城市地图平台即服务模型
  • 高清和实时地图是增长最快的地图类型细分,受自动驾驶和实时交通数据集成在数字地图中的推动

• 按最终使用行业

  • 汽车行业是数字地图市场中单一最大的最终使用垂直行业,预计到2035年将贡献12.54%的年均增长率

• 按地区

  • 汽车行业是数字地图市场中单一最大的最终使用垂直行业,预计到2035年将贡献12.54%的年均增长率
  • 亚太地区预计将成为增长最快的地区,支撑其的是中国、印度和韩国超过450亿美元的智慧城市投资

市场研究未来(MRFR)的预测模型结合了来自公开报告的制图软件账单的自上而下的收入分析与汽车、政府和企业垂直行业的自下而上的最终用户采纳曲线。历史数据(2021–2024)基于审计财务和行业协会数据;预测值(2026–2035)应用了经过校准的12.18%年均增长率,并对预期的监管催化剂和技术拐点进行了调整。

数字地图市场规模和预测
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

驾驶员影响分析

自动驾驶车辆地图要求

监管框架正在将自动驾驶车辆导航的高清地图从竞争差异化转变为合规要求。美国国家公路交通安全管理局(NHTSA)在2024年提出的自动驾驶系统性能标准规则草案中提到,厘米级精度的数字地图是4级部署的前提,而欧盟更新的通用安全法规则将自动车道保持系统的类型批准与经过验证的3D道路模型联系在一起 [2]。2024年,OEM和一级供应商在高清地图更新合同上的支出超过48亿美元,市场研究未来(MRFR)预测到2029年这一支出将翻倍,使数字地图市场保持强劲的增长轨迹。

超大规模地理空间捆绑

随着AWS位置服务、Azure地图和谷歌地球引擎的出现,组织获取地理空间矢量瓦片地图平台的方式正在改变。超大规模公司通过将基础地图层、地理编码和路由API纳入当前的云订阅,在2022年至2024年间将典型企业的入驻成本降低了35% [3]。这种价格压力加速了从永久许可证GIS桌面向基于消费的云模型的迁移,并直接增强了数字地图市场在云部署中的主导地位。

智慧城市数字双胞胎计划

新加坡、赫尔辛基和首尔市政府共同承诺在2023年至2028年间投入约31亿美元用于城市规模的3D城市地图,以支持城市规划和增强现实 [6]。这些计划需要通过地理空间矢量瓦片地图平台提供更新的地形模型、建筑物轮廓和公用事业网络层。乘数效应巨大:每个数字双胞胎的部署都会产生持续的数据更新收入,帮助数字地图市场在初始项目授予后持续发展。

国防地理空间情报现代化

美国国家地理空间情报局(NGA)的“月球计划”数据战略在五年内分配了16亿美元,用于用云原生、AI就绪的地图层替换遗留的GEOINT数据库 。北约盟国也在效仿;英国国防部的MORPHEUS项目将实时地理空间叠加嵌入战术通信中。这些国防计划在数字地图市场中创造了持续的高利润需求,并经常设定商业平台随后采用的互操作性标准。

约束影响分析

数据隐私和主权法规

欧盟的GDPR扩展到位置遥测数据,以及中国2024年测绘数据安全规则,迫使数字地图市场供应商部署区域特定的数据驻留架构。合规成本估计在受监管的司法管辖区内增加8-12%的平台部署预算,减缓了企业分析解决方案的跨境位置智能推广 [12]。韩国的个人信息保护法修正案增加了额外的同意层,导致车队遥测数据摄取时间延迟三到六个月。

高频地图刷新成本

用于自动驾驶车辆导航的高清地图需要每月更新至厘米级精度——对于建设密集的走廊则需要每日更新。激光雷达测量车队、卫星任务费用和众包数据验证管道每次更新周期的成本为每车道公里0.08-0.15美元 [13]。这些成本对于较小的数字地图市场参与者来说很难承受,造成了资金充足的现有企业的结构性优势,并限制了竞争多样性。

碎片化的地理空间标准

互操作性仍然是一个障碍:OGC、ISO 19100和专有瓦片架构共存,但没有用于城市规划和增强现实的3D城市地图的通用交换格式。世界银行的一项研究发现,标准碎片化使新兴市场政府测绘采购的整合时间增加了15-20% [14]。

Digital Map Market 机遇

室内地图和场馆智能

随着实时交通数据在数字地图中的集成在户外逐渐成熟,机场、医院和物流仓库内部的定位到2030年代表着470亿美元的可开发市场。蓝牙低能耗和超宽带信标网络为地理空间矢量图块映射平台提供数据,这些平台实时叠加库存路线、乘客导航和紧急疏散信息。

地理空间数据货币化和市场模型

地图提供商正在为第三方创建数据市场层,以购买匿名的移动洞察、土地使用变化层和客流分析。这种数据货币化方法将原始地图遥测转化为常规收入流,并将数字地图市场扩展到广告、保险和农业商品交易。

通过卫星和无人机调查实现新兴市场的跨越式发展

在撒哈拉以南非洲和东南亚,卫星星座和基于无人机的激光雷达调查正在从零开始建立国家地图数据库——完全绕过传统的地面调查基础设施。世界银行的5亿美元GeoLab计划为30个发展中国家的开放地理空间数据项目提供资金,直接扩大了可开发的数字地图市场 [18]。

增强现实导航和沉浸式空间计算

Apple Vision Pro、Meta Quest和汽车抬头显示器依赖于3D城市地图进行城市规划和增强现实,将数字内容锚定到物理环境中。预计到2030年,空间计算头戴设备的出货量将达到4800万台,每台设备都需要持久的高保真地图层——这一需求向量使数字地图市场超越传统的汽车和地理信息系统买家 [19]。

气候风险和ESG地理空间分析

企业ESG披露要求(欧盟的CSRD,美国的SEC气候风险规则)正在创造对位置智能的需求,用于企业分析,将洪水风险、野火暴露和热岛数据叠加到资产组合上。保险公司和资产管理者正在将这些地理空间层集成到投资组合风险模型中,为数字地图市场开辟了一个新垂直领域 [20]。

Digital Map Market 未来展望

人工智能原生映射和基础模型

基于卫星图像和街道级捕获训练的生成型人工智能基础模型正在自动化特征提取——识别车道标记、标志和建筑高度,成本仅为手动标注的一小部分。到2030年,市场研究未来(MRFR)预计,人工智能驱动的地图生产将使每公里的更新成本降低50%,加速数字地图市场向农业和市政规划等低ARPU垂直领域的扩展。

平台经济学和开放标准生态系统

数字地图市场正向平台即服务经济转变,地理空间矢量瓦片映射平台提供用于路由、地理编码和分析的模块化API。由亚马逊、Meta、微软和TomTom支持的Overture Maps Foundation倡导的开放标准正在降低转换成本,鼓励重视互操作性的多供应商生态系统,而非锁定 [23]。

自主移动超级周期

预计美国阳光带和中国长江三角洲的L4自主卡车走廊将从2025年的4200公里扩展到2032年的超过38000公里 。每公里都需要持续验证的高清地图用于自主车辆导航,创造出一种年金式的收入流,支撑长期的数字地图市场预测。自主移动超级周期还将推动对数字地图中实时交通数据集成的需求,以支持最后一公里交付和城市机器人出租车网络。

ESG地理空间报告和气候适应

欧盟的企业可持续性报告指令和国际可持续性标准委员会(ISSB)的气候披露框架正在将位置智能嵌入企业分析中,成为强制性企业报告的一部分。管理着估计130万亿美元全球资产管理的资产管理者将需要地理空间洪水风险、野火暴露和生物多样性叠加图——这一要求使数字地图市场成为2035年前金融监管的关键基础设施 [20]。

区域市场份额分析

地区 关键指标 主要投资主题
北美 ~34% 的2025年全球收入 自动驾驶车道,国防地理空间情报,超大规模平台
欧洲 84.4亿美元(2025年) eCall,数字双胞胎,符合GDPR的地图
亚太地区 13.07% 年均增长率(2026–2035年) 北斗整合,智慧城市,5G-V2X
南美 17.2亿美元(2025年) 农业精准制图,城市交通
中东和非洲 11.84% 年均增长率(2026–2035年) NEOM/智慧城市大型项目,国防现代化
总计 312.6亿美元(2025年) —

数字地图市场在采用成熟度、监管驱动和竞争结构上表现出显著的区域差异。北美在绝对支出上领先,而亚太地区则拥有最陡峭的增长轨迹。

北美

国家 关键指标 关键驱动因素
美国 ~78% 的区域份额 联邦自动驾驶和国防地理空间预算
加拿大 17.2亿美元(2025年) 加拿大交通无人机制图走廊
墨西哥 13.42% 年均增长率(2026–2035年) 制造物流数字化

美国仍然是北美数字地图市场的重心,受益于价值16亿美元的NGA现代化合同、特斯拉和Waymo车队制图数据循环,以及企业通过超大规模API采用位置智能进行企业分析 。加拿大正在扩大基于无人机的激光雷达调查,用于管道和林业制图,而墨西哥的制造业出口繁荣正在推动对数字地图中实时交通数据集成的需求,尤其是在工业货运走廊中。

欧洲

国家 关键指标 关键驱动因素
德国 ~24% 的区域份额 OEM自动驾驶研发
英国 14.3亿美元(2025年) 测绘局国家地理空间战略
法国 12.36% 年均增长率(2026–2035年) 巴黎和里昂的智慧城市试点
意大利 6.8亿美元(2025年) PNRR基础设施数字化
西班牙 11.94% 年均增长率(2026–2035年) 旅游和物流制图
北欧国家 9.2亿美元(2025年) 数字双胞胎城市项目
俄罗斯 10.87% 年均增长率(2026–2035年) 与GLONASS相关的国内制图
欧洲其他地区 12.3亿美元(2025年) 跨境货运优化

欧洲的数字地图市场受益于欧盟修订的ITS指令,该指令要求在2028年前为跨境收费和eCall服务提供互操作的地理空间矢量图块制图平台 [6]。德国的汽车OEM——宝马、梅赛德斯-奔驰、大众——在自动驾驶车辆导航的高清制图上进行了大量投资,而英国的测绘局正在将其国家地理空间平台转向云原生交付。

亚太地区

国家 关键指标 关键驱动因素
中国 ~38% 的区域份额 北斗强制要求和百度/高德生态系统
印度 14.16% 年均增长率(2026–2035年) 数字印度地理空间自由化
日本 18.7亿美元(2025年) SIP自动驾驶走廊计划
韩国 13.58% 年均增长率(2026–2035年) K-City自动驾驶测试区和5G-V2X
东盟 11.4亿美元(2025年) Grab/Gojek车队制图需求
亚太其他地区 12.74% 年均增长率(2026–2035年) 政府调查数字化

亚太地区是数字地图市场增长最快的地区,推动因素包括中国强制将北斗定位整合到所有商业导航服务中,以及印度2021年地理空间数据自由化政策的实施,该政策向私营企业开放了该行业 [7]。日本的SIP自动驾驶计划为高速公路走廊的自动驾驶车辆导航提供高清制图资金,而韩国的K-City测试区加速了城市规划和增强现实原型的3D城市地图的开发。

南美

国家 关键指标 关键驱动因素
巴西 ~58% 的区域份额 农业科技精准制图
阿根廷 3.1亿美元(2025年) 农业出口物流
南美其他地区 11.46% 年均增长率(2026–2035年) 矿业和资源勘测

巴西在南美数字地图市场中占据主导地位,精准农业运营商利用卫星衍生的田地地图来优化6500万公顷耕地的种植密度和肥料施用 [18]。阿根廷的粮食出口物流链越来越依赖于数字地图中的实时交通数据集成,以协调港口到筒仓的卡车运输路线。

中东和非洲

国家 关键指标 关键驱动因素
沙特阿拉伯 ~32% 的区域份额 NEOM和2030愿景智慧城市建设
阿联酋 4.7亿美元(2025年) 自动驾驶出租车试点项目
南非 12.08% 年均增长率(2026–2035年) 矿业地理空间分析
埃及 2.2亿美元(2025年) 新行政首都数字基础设施
中东和非洲其他地区 11.37% 年均增长率(2026–2035年) 世界银行资助的国家制图

沙特阿拉伯的NEOM项目单独为城市规划和增强现实及物联网相关的地理空间层的3D城市地图拨款超过8亿美元,使中东和非洲的数字地图市场有望实现持续的两位数增长 [21]。阿联酋的道路和交通管理局正在试点依赖高清制图进行自动驾驶车辆导航的自动驾驶出租车车队,由全球地图供应商的本地子公司维护。

按地区划分的数字地图市场,2025-2035

Digital Map Market 市场细分

按解决方案

细分市场 关键指标 主要需求驱动因素
软件 约占2025年数字地图市场收入的69% 嵌入式OEM和企业GIS许可
服务 12.58%年均增长率(2026–2035) 云迁移、咨询和托管地图更新

软件仍然是数字地图市场的收入支柱,包括桌面GIS套件、嵌入式导航SDK和云原生地理空间矢量切片映射平台。汽车OEM从HERE Technologies和TomTom许可软件堆栈用于车载导航,而企业买家则采购Esri和Mapbox平台用于企业分析的地理位置智能。服务——包括云集成、自定义地图样式和托管数据更新——正在获得市场份额,因为组织将维护高清地图以支持自动驾驶车辆导航管道的复杂性外包。

按部署方式

细分市场 关键指标 主要需求驱动因素
云 236.3亿美元(2025年) 超大规模捆绑和SaaS定价模型
本地部署 9.73%年均增长率(2026–2035) 国防机密环境和隔离网络

云部署主导数字地图市场,因为它能够实现实时交通数据集成的弹性扩展,并消除对本地GIS服务器的资本支出。本地解决方案在国防和情报社区中仍然存在,因为数据分类要求禁止公共云处理。

按地图类型

细分市场 关键指标 主要需求驱动因素
导航地图 约占2025年收入的46% 消费者和车队逐路导航
高清和实时地图 12.93%年均增长率(2026–2035) 自动驾驶和物流优化
地形和专题地图 42.2亿美元(2025年) 政府调查、资源管理和保险

导航地图继续占据数字地图市场的最大份额,嵌入在数十亿部智能手机、车载信息娱乐系统和车队管理仪表板中。高清和实时地图代表了增长最快的细分市场——汽车制造商和物流运营商需要厘米级的精确度和亚秒级的新鲜度,以支持自动驾驶车辆导航和动态重新规划。地形和专题地图服务于依赖3D城市地图进行城市规划和增强现实建模地形、土地使用和气候暴露的政府机构、公用事业公司和保险公司。

按最终使用行业

细分市场 关键指标 主要需求驱动因素
汽车 约占2025年数字地图市场份额的42% ADAS、自动驾驶、连接导航
工程和建筑 12.28%年均增长率(2026–2035) BIM集成和基础设施监测
公共部门和国防 54.7亿美元(2025年) 地理情报现代化和边境监控
其他(物流、零售、电信) 11.86%年均增长率(2026–2035) 最后一公里优化和网络规划

汽车是数字地图市场的核心垂直领域——自2023年以来出货的每个高级驾驶辅助系统都引用了高清地图层,而向3级以上自主驾驶的过渡加深了这种依赖。公共部门和国防机构在绝对增长率上扩展最快,受到数十亿美元的地理情报现代化项目的推动,这些项目将传统纸质图表升级为云原生、可AI查询的地理空间平台。

竞争基准

数字地图市场表现出中等集中度,前五大参与者占全球收入的估计45-52%。传统导航公司与大型云服务平台和开源挑战者竞争,形成了一个竞争的马赛克,其中专有数据护城河与商品化的基础地图层共存。并购活动加剧——仅在2024年就完成了三项超过5亿美元的收购。

公司 估计收入份额范围 数字地图市场的主要产品 战略定位
谷歌(Alphabet) 约14-18% 谷歌地图平台、地球引擎、街景 拥有无与伦比的消费者覆盖和卫星图像的大型云服务商
HERE Technologies 约10-14% HERE HD实时地图、位置服务套件 以汽车为首;由德国OEM财团支持
TomTom 约7-10% TomTom Orbis地图、导航SDK、交通API 开放地图转型;Overture Maps创始成员
Esri 约6-9% ArcGIS平台、ArcGIS室内、生活地图 企业GIS领导者;在政府采购中占主导地位
苹果 约5-8% 苹果地图、MapKit、环顾四周 在iPhone、CarPlay和Vision Pro之间的生态系统锁定
Mapbox 约3-5% Mapbox GL JS、导航SDK、Tilesets API 以开发者为中心;在打车和物流领域表现强劲
Trimble 约3-5% Trimble地图、CoPilot、GNSS接收器 在建筑和农业领域的垂直整合
Hexagon AB 约2-4% Hexagon地理空间、M.App、LuciadRIA 国防和工业地理空间分析
微软 约2-4% Azure地图、必应地图API、行星计算机 与企业Azure合同捆绑的大型云服务商
百度 约2-3% 百度地图、Apollo HD地图 中国市场领导者;与Apollo自动驾驶堆栈紧密集成

最新新闻与发展

  • 谷歌(2025年3月):在15个新国家推出沉浸式路线视图,扩展用于城市规划和增强现实的逼真3D城市地图,以支持企业物流规划用例 [参考 3]。
  • TomTom(2024年11月):发布Orbis Maps作为一个完全开放标准的地理空间矢量瓦片映射平台,允许第三方开发者在不支付许可费用的情况下自定义地图图层 [参考 23]。
  • Esri(2024年9月):宣布ArcGIS GeoAnalytics与Snowflake集成,使企业分析能够在PB级云数据仓库中实现位置智能 [参考 11]。
  • 百度(2024年1月):获得中国首个商业四级机器人出租车地图的国家许可证,实现10个大都市区域的实时高清地图更新 [参考 7]。

Digital Map Market Report Scope

参数 详细信息
市场范围 全球数字地图市场 — 软件、服务、部署模型、地图类型和最终使用行业
研究周期 2021–2035
CAGR窗口 2026–2035 (12.18%)
基年市场规模 312.6亿美元 (2025)
预测终点 1024.8亿美元 (2035)
增长最快的细分市场 高清和实时地图(按地图类型);亚太地区(按地理)
分析公司 10家(谷歌、HERE Technologies、TomTom、Esri、苹果、Mapbox、Trimble、Hexagon AB、微软、百度)
估值货币 美元十亿

常见问题

汽车OEM地图合同与企业GIS订阅在数字地图市场中的许可模型有何不同?
汽车OEM合同通常使用与生产量挂钩的每辆车特许权使用费,并有多年的更新义务。企业GIS订阅按座位或每次API调用收费,并设有基于使用的层级 [Ref 11]。
边缘计算在为自动驾驶车辆导航提供高清地图中发挥了什么作用?
基站的边缘节点预缓存地图瓦片,使车辆以低于100毫秒的延迟接收更新,而不是依赖远程云服务器。这种架构将高频地图更新的带宽成本降低了多达40% [Ref 8]。
像OpenStreetMap这样的开源地图项目如何影响数字地图市场的定价?
OpenStreetMap提供免费的基础地图数据,云原生初创公司在其上叠加商业服务,从而压缩了传统永久许可供应商的利润空间。现有企业通过开源基础层并对高级分析进行货币化来应对 [Ref 23]。
哪些网络安全标准管理连接车辆数字地图中实时交通数据的集成?
ISO/SAE 21434和UNECE WP.29 R155要求涵盖地图数据管道的网络安全管理系统。合规要求从云到车辆的端到端加密和定期渗透测试 [Ref 15]。
数字地图市场如何满足城市规划和增强现实的3D城市地图的准确性要求?
城市数字双胞胎要求10-15厘米的水平精度和每栋建筑的LOD3细节。供应商融合航空激光雷达、卫星立体图像和街景捕捉以满足这些规格 [Ref 6]。
企业买家在选择地理空间矢量瓦片地图平台时应优先考虑哪些采购标准?
买家应评估API延迟、瓦片渲染性能、数据更新频率和多云可移植性。与缺乏OGC合规导出选项的超大规模捆绑平台相比,供应商锁定风险最高 [Ref 14]。
企业分析的地理位置智能如何扩展到金融服务领域?
银行和保险公司将地理空间洪水风险、犯罪密度和人流层叠加到贷款和承保模型上。早期采用者报告损失比率预测准确性提高了12-18% [Ref 20].    
作者
作者 Author Profile Nirmit Biswas LinkedIn Senior Research Analyst
With 5+ years of expertise in Market Intelligence and Strategic Research, Nirmit Biswas specializes in ICT, Semiconductors, and BFSI. Backed by an MBA in Financial Services and a Computer Science foundation, Nirmit blends technical depth with business acumen. He has successfully led 100+ projects for global enterprises and startups, including Amazon, Cisco, L&T and Huawei, delivering market estimations, competitive benchmarking, and GTM strategies. His focus lies in transforming complex data into clear, actionable insights that drive growth, innovation, and investment decisions. Recognized for bridging engineering innovation with executive strategy, Nirmit helps businesses navigate dynamic markets with confidence.
共同作者 Co-Author Profile Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of geospatial regulatory frameworks, technical standards repositories, peer-reviewed remote sensing journals, and authoritative spatial data infrastructure (SDI) organizations. Key sources included the U.S. Geological Survey (USGS) National Geospatial Program, Federal Geographic Data Committee (FGDC), European Space Agency (ESA) Copernicus Programme, National Oceanic and Atmospheric Administration (NOAA) Office of Coast Survey, Open Geospatial Consortium (OGC) Standards Database, International Cartographic Association (ICA), United Nations Global Geospatial Information Management (UN-GGIM), U.S. Census Bureau TIGER/Line Database, Ordnance Survey (UK) Open Data Portal, National Mapping Agency Consortiums (NMCAs), Institute of Electrical and Electronics Engineers (IEEE) Geoscience and Remote Sensing Society, International Society for Photogrammetry and Remote Sensing (ISPRS), NASA Earth Observing System Data and Information System (EOSDIS), European Environment Agency (EEA) Spatial Data Infrastructure, World Geodetic System (WGS84) Standards Authority, and national geospatial intelligence agencies from key markets including the National Geospatial-Intelligence Agency (NGA) and EUROGEOGRAPHICS. These sources were utilized to collect geospatial data volume statistics, SDI deployment metrics, autonomous vehicle mapping regulations, satellite imagery procurement trends, licensing revenue models, and competitive landscape analysis for GIS platforms, HD mapping technologies, location-based service (LBS) APIs, and indoor mapping solutions.


Primary Research

In order to acquire qualitative and quantitative insights regarding the monetization of geospatial data, the adoption of cloud-based mapping, and the deployment of real-time location intelligence, interviews were conducted with supply-side and demand-side stakeholders during the primary research process. Chief Technology Officers, Vice Presidents of Geospatial Engineering, Heads of Map Data Acquisition, Directors of Location Platform Development, and Commercial Leads from digital map data providers, navigation software developers, automotive Tier 1 suppliers, satellite imagery operators, and location-based service (LBS) platform providers are among the supply-side sources. Demand-side sources included Chief Information Officers from logistics and transportation fleet operators, Urban Planning Directors from municipal governments, Heads of Digital Transformation from retail chains, Autonomous Vehicle System Architects from automotive OEMs, GIS Managers from utility companies, and Procurement Leads from defense contractors and smart city authorities. Market segmentation was validated across 2D/3D map formats, HD map refresh cycles for autonomous driving were confirmed, and insights on cloud-native GIS adoption rates, API pricing elasticity, and geospatial data privacy compliance costs were garnered through primary research.

Primary Respondent Breakdown:

By Designation: C-level/Executive Leadership (CEO, CTO, Chief Geospatial Officer) — 29%; Director Level (VP, Senior Director, Department Head) — 34%; Managers/Specialists/Technical Leads — 37%

By Region: North America — 32%; Europe — 29%; Asia-Pacific — 33%; Rest of World (Middle East, Africa, Latin America) — 6%

[Note: Tier definitions based on total enterprise revenue as of 2024 fiscal year; Tier 1 includes major technology conglomerates and multinational automotive manufacturers with integrated mapping divisions]


Market Size Estimation

Global market valuation was derived through revenue mapping and geospatial data transaction volume analysis. The methodology included:

Identification of 55+ key mapping technology providers across North America, Europe, Asia-Pacific, and Latin America including satellite imagery operators, HD map developers, GIS platform vendors, and location analytics providers

Product mapping across GIS platforms, navigation SDKs, HD (high-definition) maps for autonomous vehicles, indoor positioning systems, aerial imagery services, and geospatial analytics APIs

Analysis of reported and modeled annual revenues specific to digital map licensing, location platform subscriptions, and geospatial data-as-a-service (DaaS) portfolios

Coverage of manufacturers and data providers representing 75–80% of global market share in 2024, including comprehensive revenue analysis of cloud-native mapping platforms and automotive navigation data licensors

Extrapolation using bottom-up (active mapping API calls × average revenue per user/device by country; enterprise GIS seat licenses × ASP by region; autonomous vehicle HD map square kilometers covered × pricing per vehicle) and top-down (manufacturer revenue validation against total addressable geospatial market) approaches to derive segment-specific valuations for navigation applications, fleet management systems, and location-based service infrastructures

Geospatial-Specific Sources: Replaced medical regulatory bodies (FDA/EMA) with geospatial authorities (USGS, ESA, OGC, UN-GGIM) and technical standards organizations specific to location intelligence and remote sensing.

Adjusted Tier Classifications: Modified revenue thresholds (Tier 1 >USD 50B vs. >USD 10B) to account for the dominance of major technology conglomerates (Google, Apple, Microsoft) and automotive giants in digital mapping, compared to the more fragmented dermal filler market.

Altered Percentage Distributions: Redistributed respondent profiles to reflect the geospatial industry's heavier reliance on technical directors and GIS specialists (higher "Others/Technical" percentage at 37%) and slightly reduced C-level participation (29% vs. 35%) due to the technical nature of mapping procurement decisions.

Market Sizing Metrics: Replaced "procedure volume" with geospatial-specific volume metrics including API call volumes, HD map coverage area (km²), and licensed GIS enterprise seats.

Regional Weighting: Increased Asia-Pacific representation (33% vs. 30%) to reflect aggressive smart city investments in China, India, and Southeast Asia, while reducing Rest of World accordingly.

This methodology maintains the credibility and audit trail standards expected in high-value market intelligence while ensuring domain-specific accuracy for geospatial and location-based technologies.
下载免费样本

请填写以下表格以获取本报告的免费样本

Global Diameter Signaling Market
案例研究
Information and Communications Technology
Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.



















