Digital Door Lock Systems Market Summary
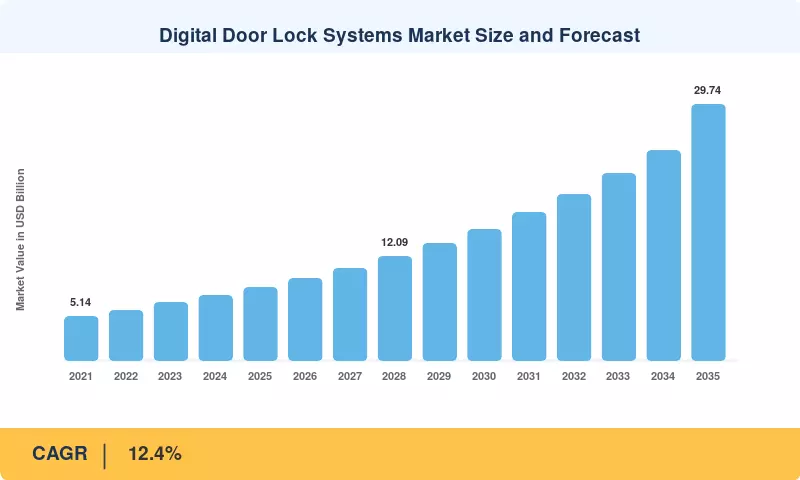
数字门锁系统市场在2025年达到85.2亿美元,并在2026年开启预测窗口,预计达到95.6亿美元,到2035年攀升至297.4亿美元,年均增长率为12.4%。两个催化剂支撑着这一轨迹。连接标准联盟在2025年发布了Aliro 1.0,为手机和可穿戴设备凭证提供了跨锁品牌的单一互操作性配置文件 [1]。与此同时,美国和欧盟的保险公司现在对经过验证的连接入口安装提供3-8%的财产保险折扣,将可选择的升级转变为数百万家庭的经济合理选择 [4]。
机械插销硬件正在让位于凭证管理的电子入口。传统的黄铜钥匙、机械主钥匙层级和独立的读卡器正被键盘、指纹、RFID和无线连接的锁体所取代,这些锁体将访问事件写入云审计日志。组件经济学加速了这一转变:电容式指纹传感器模块的价格在2020年至2025年间下降了约42%,安全元件MCU的价格在大宗采购时降至每单位1.20美元以下 [7]。Silicon Labs、Nordic和Espressif推出了Matter就绪的无线堆栈,缩短了固件开发周期数月,数字门锁系统市场直接将这一成本曲线吸收到中端零售价格中。
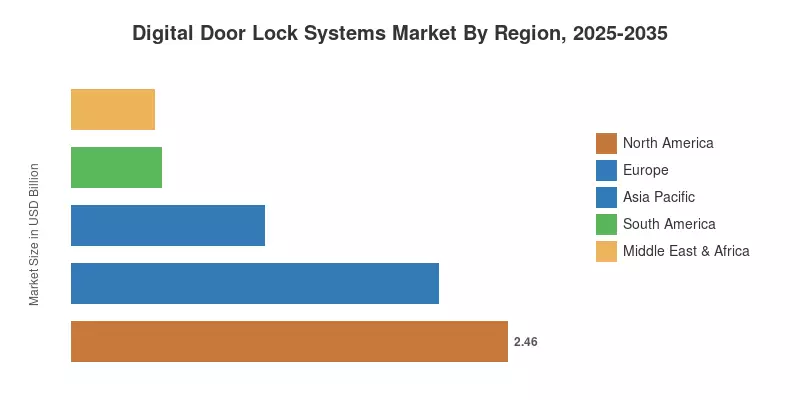
从区域来看,北美凭借单户住宅改造量和密集的专业安装覆盖率占据了数字门锁系统市场的32.6%。亚太地区以14.4%的年均增长率快速发展,得益于中国、韩国和印度的高层住宅完工。欧洲以27.4%的市场份额排名第二,EN 1634防火门合规性和酒店翻新周期主导着采购节奏。到2035年,数字门锁系统市场将更多地受到凭证控制者的影响,而非锁具机械本身。
关键报告要点
• 按产品类型
- 在2024年,死锁以35.8%的市场份额领先数字门锁系统市场,得益于与标准门准备的改造兼容性
- 挂锁是增长最快的产品类别,预计到2035年将以14.5%的年均增长率扩展,因为物流运营商正在数字化门和集装箱的访问
• 按技术
- 键盘/PIN解决方案占2024年收入的44.1%,仍然是首次购买者的默认入口
- 基于连接的锁具以15.0%的年均增长率增长,是数字门锁系统市场中所有技术层级中增长最快的
• 按最终用户
- 住宅部署在2024年占据58.1%的市场份额,受智能家居捆绑率的推动
- 工业和关键基础设施的需求在2035年前以15.3%的年均增长率增长
• 按销售渠道
- 离线分销通过集成商和硬件零售保留了2024年66.5%的收入
- 在线渠道以15.4%的年均增长率发展,直接面向消费者的品牌规模扩大
• 按地区
- 北美在2024年占据数字门锁系统市场的32.6%份额
- 亚太地区预计在2035年前将记录14.4%的年均增长率
市场规模和预测(2021–2035)
市场规模结合了41家锁具制造商的自下而上的单位出货量跟踪与自上而下的三角测量,涉及建筑许可证数据、安全元件的半导体销售数据,以及18个国家的零售销售点面板。历史数据与上市硬件集团的审计细分披露进行了核对。预测值在2026年至2035年窗口内应用了经过校准的12.4%年均增长率,并根据近期的渠道库存正常化进行了调整。




 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA



