原油脱盐器市场

原油脱盐器市场研究报告按类型(水平脱盐器、垂直脱盐器、电静态脱盐器)、按容量(少于50,000桶/日、50,000到100,000桶/日、100,000到150,000桶/日、超过150,000桶/日)、按油类型(甜原油、酸原油)、按应用(陆上、海上)和按地区(北美、欧洲、南美、亚太、中东和非洲) - 预测到2035年
ID: MRFR/EnP/28821-HCR 100 Pages Sejal Akre Last Updated: September 17, 2026
Crude Oil Desalter Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)4.01%
2024 Market Size$ 2.28 Billion
2025 Market Size$ 2.38 Billion
2035 Market Size$ 3.52 Billion
Key Players
Schlumberger
Halliburton
TechnipFMC
Honeywell
KBR
Emerson Electric
Opportunities
  • Increasing Demand for Refined Products
  • Investment in Refinery Upgrades and Expansions
  • Technological Innovations in Desalting Processes

原油脱盐器市场 摘要

根据市场研究未来的分析,2024年原油脱盐器市场规模预计为22.84亿美元。预计原油脱盐器行业将从2025年的23.76亿美元增长到2035年的35.21亿美元,在2025年至2035年的预测期内,年均复合增长率(CAGR)为4.01%。

主要市场趋势和亮点

原油脱盐器市场因技术进步和对精炼产品需求的增加而有望增长。

  • 北美仍然是原油脱盐器最大的市场,得益于其广泛的炼油能力。
  • 亚太地区正成为增长最快的地区,受到能源需求上升和炼油扩张的推动。
  • 水平脱盐器主导市场,而电静态脱盐器因其效率而获得关注。
  • 主要市场驱动因素包括对精炼产品的需求增加和遵守环境标准的法规合规。

市场规模与预测

2024市场规模 22.84(十亿美元)
2035市场规模 35.21(十亿美元)
年均增长率(2025 - 2035) 4.01%

主要参与者

斯伦贝谢(美国),哈里伯顿(美国),TechnipFMC(英国),霍尼韦尔(美国),KBR(美国),艾默生电气(美国),贝克休斯(美国),林德(德国),弗劳尔公司(美国)
原油脱盐器市场 Drivers

精炼产品需求增加

原油脱盐行业的崛起。随着经济的扩张,对汽油、柴油和航空燃料的需求激增,迫使原油加工变得高效。预计到2025年,精炼产品的需求将每年增加约3%,迫使炼油厂投资于先进的脱盐技术。这一趋势表明,炼油厂可能会优先安装现代脱盐设备,以提高产品质量并满足严格的监管标准。因此,原油脱盐市场预计将经历强劲增长,因为炼油厂寻求优化其运营并提高产量效率。

炼油厂升级和扩建投资

炼油厂升级和扩建投资是推动原油脱盐市场的重要因素。随着炼油厂寻求提高其加工能力并满足不断变化的市场需求,许多炼油厂正在进行重大资本项目。这些升级通常包括安装最先进的脱盐单元,以提高运营效率和产品质量。预计到2025年,市场将受益于炼油行业资本支出的增加,因为公司旨在现代化其设施。这一趋势表明,原油脱盐市场前景乐观,因为炼油厂优先考虑能够增强其竞争地位的投资。

脱盐工艺的技术创新

脱盐工艺的技术进步正在显著塑造原油脱盐市场。电静态脱盐和先进化学处理等创新正在提高从原油中去除盐分的效率和效果。这些技术不仅改善了最终产品的质量,还降低了运营成本。预计到2025年,市场将见证向更自动化和智能化的脱盐系统的转变,这些系统可以优化性能并最小化停机时间。随着炼油厂寻求增强其竞争优势,这些尖端技术的采用将可能推动原油脱盐市场的增长。

合规性和环境标准

严格的环境法规正日益影响原油脱盐市场。全球各国政府正在实施更严格的指导方针,以最小化石油精炼过程对环境的影响。例如,关于从原油中去除盐分和杂质的法规变得越来越严格,迫使炼油厂采用先进的脱盐技术。预计随着炼油厂努力遵守这些法规,脱盐设备市场将增长,这些法规可能包括对不合规的处罚。预计到2025年,原油脱盐市场将看到对不仅满足而且超越监管要求的技术的需求激增,从而增强运营的可持续性。

来自非常规来源的石油生产增加

来自非常规来源(如页岩油和油砂)的石油生产增加是推动原油脱盐市场的重要因素。这些来源通常含有更高水平的杂质,迫使炼油厂采用先进的脱盐解决方案以确保产品质量。随着来自这些非常规来源的生产持续增加,炼油厂被迫投资于高效的脱盐技术,以有效加工原油。预计到2025年,市场将扩大,因为炼油厂适应非常规原油带来的挑战,从而推动原油脱盐市场内创新脱盐解决方案的需求。

市场细分洞察

按类型:水平脱盐器(最大)与静电脱盐器(增长最快)

在原油脱盐器市场中,水平脱盐器因其在原油脱盐中的高效性而占据最大的市场份额。这些系统在炼油厂中得到广泛应用,提升了整体操作性能,并确保符合环境法规。相反,静电脱盐器因其创新的脱盐方法而在行业中引起关注,能够快速分离水和杂质,从而改善油品质量并稳定生产过程。原油脱盐器市场的增长趋势表明,行业正向新兴技术倾斜,尤其是静电脱盐器,正在加速采用。高效的脱盐技术需求和围绕石油和天然气行业的严格政府法规等因素推动了这一转变。此外,越来越关注在最大化生产效率的同时最小化环境影响,预示着先进脱盐技术的光明未来,使静电脱盐器成为市场格局中的重要参与者。

水平脱盐器(主导)与垂直脱盐器(新兴)

水平脱盐器被认为是原油脱盐领域的主导技术,以其高容量和有效去除原油中的盐分和其他杂质而闻名。这项技术是许多炼油厂运营的核心,因为它提高了原油的质量,同时减少了生产过程对环境的影响。另一方面,垂直脱盐器虽然被视为新兴解决方案,但由于其节省空间的设计和高效的处理能力,正在获得关注。它们对小型炼油厂或在有限空间环境中运营的炼油厂特别有吸引力。这两种技术之间的对比突显了一个正在转型的市场,在这里,既有的实践与新创新相结合,以应对原油行业的现代挑战。

按容量:100,000到150,000桶/日(最大)与少于50,000桶/日(增长最快)

在原油脱盐器市场中,容量细分显示出多样化的操作能力。100,000到150,000桶/日的细分市场突出为最大,满足主要石油生产商的巨大需求,而少于50,000桶/日的细分市场则迅速获得关注。这种小容量的增长是由于对模块化脱盐解决方案的需求增加,特别是在需要灵活性和较低初始投资的新进入者和小型炼油厂中。向小容量脱盐器的趋势反映了更广泛的市场动态,包括日益增强的操作灵活性和对精炼过程效率的推动。随着技术的不断进步,容量少于50,000桶/日的细分市场正在强劲崛起,使炼油厂能够优化操作并降低成本。这强调了市场关注点的转变,向能够快速响应变化的原油质量和精炼需求的适应性解决方案倾斜。

100,000到150,000桶/日(主导)与少于50,000桶/日(新兴)

100,000到150,000桶/日的容量细分在原油脱盐器市场中发挥着主导作用,主要服务于对原油加工有重大需求的大规模运营。这些脱盐器经过高效设计,能够处理大量原油,并在去除杂质方面表现出最佳性能。相比之下,少于50,000桶/日的细分市场被视为新兴参与者,主要吸引小型炼油厂和需要灵活性的操作。这些小型单元越来越多地被用于特定应用中,模块化解决方案受到青睐,使其能够快速且具有成本效益地部署。因此,这两个细分市场对提高原油脱盐器应用中的操作效率至关重要。

按油类型:甜原油(最大)与酸原油(增长最快)

在原油脱盐器市场中,甜原油目前占据最大的市场份额,因其在脱盐效率更高和加工腐蚀性更低而受益。该细分市场受益于炼油设施对高质量原油的需求增加。相反,酸原油以其较高的硫含量为特征,占据市场的一小部分,但由于全球法规日益严格,脱硫过程的需求上升,代表了一个重要的增长机会。

油类型:甜原油(主导)与酸原油(新兴)

甜原油被认为是原油脱盐器市场中的主导细分市场,因其较低的污染物水平和更高效的加工能力而受到青睐。其甜味使得化学处理强度较低,这对旨在优化产品质量的炼油厂具有吸引力。另一方面,酸原油由于在全球市场上日益可用以及日益严格的环境法规要求脱硫而正在崛起。炼油厂通过投资先进技术来有效管理酸原油,以适应这一趋势,这使得酸原油成为未来市场扩展的重要细分市场。

按应用:陆上(最大)与海上(增长最快)

在原油脱盐器市场中,陆上细分市场占据了重要份额,代表了应用领域中最大的部分。这种主导地位是由于陆地上广泛的勘探和生产活动,水处理和分离的基础设施已得到良好建立。随着陆上操作变得更加高效,该细分市场在吸引投资和技术进步方面继续领先于其对手。另一方面,海上细分市场被认为是市场中增长最快的部门。向深水钻探和非常规石油资源勘探的趋势推动了对海上位置高效脱盐系统的需求。随着新技术的出现,以应对海上操作所带来的独特挑战,该细分市场预计将在未来几年经历快速增长。

应用:陆上(主导)与海上(新兴)

原油脱盐器市场中的陆上应用以成熟的流程和显著的基础设施为特征,能够有效进行水处理和油分离。在这一领域运营的公司受益于数十年的优化技术和实践,导致脱盐操作的持续效率。该细分市场由一系列在陆上提取方法上磨练了专业知识的参与者组成。相反,海上细分市场虽然目前较小,但由于技术的进步专门针对深水环境所面临的挑战而迅速增长。脱盐器设计的创新使得在更恶劣条件下处理复杂的分离过程成为可能,使公司能够探索新储备并优化资源提取。

获取关于原油脱盐器市场的更多详细见解

区域洞察

北美:能源创新领导者

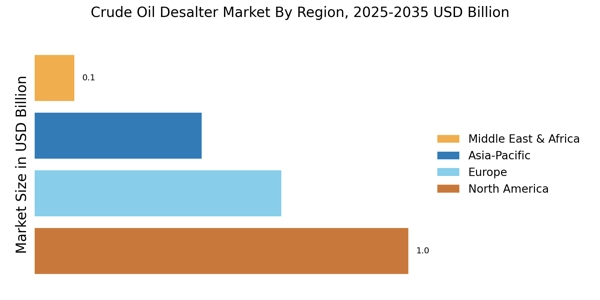
北美是原油脱盐器市场最大的市场,约占全球市场份额的45%。该地区的增长受到石油生产增加、严格的环境法规和脱盐工艺技术进步的推动。美国和加拿大是主要贡献者,日益增长的对更清洁燃料和增强石油回收技术的需求推动市场扩张。竞争格局由斯伦贝谢、哈里伯顿和霍尼韦尔等主要参与者主导,他们正在投资创新技术以提高效率并降低成本。成熟的炼油厂的存在和对可持续实践的关注进一步增强了市场的增长潜力。随着法规的收紧,对先进脱盐解决方案的需求预计将上升,巩固北美在原油脱盐器市场的领导地位。

欧洲:可持续能源转型

欧洲在原油脱盐器市场中见证了显著增长,约占全球市场份额的30%。该地区的需求受到向可持续能源实践转型和对更清洁石油产品需求的推动。诸如欧洲绿色协议等监管框架正在催化对先进脱盐技术的投资,以满足环境标准并减少排放。德国、英国和法国是该市场的领先国家,TechnipFMC和林德等主要参与者积极参与其中。竞争格局的特点是旨在增强技术能力的合作与伙伴关系。随着欧洲继续优先考虑可持续性,原油脱盐器市场预计将扩展,得到政府倡议和对创新解决方案的资金支持。

亚太地区:新兴市场潜力

亚太地区正在成为原油脱盐器市场的重要参与者,约占全球市场份额的20%。该地区的增长受到石油消费增加、快速工业化和对高效石油加工技术需求的推动。中国和印度等国在需求方面处于领先地位,受到其不断扩大的能源部门和改善环境标准的监管压力的推动。竞争格局中有艾默生电气和KBR等主要参与者,他们专注于创新解决方案以满足不断增长的市场需求。众多炼油厂的存在和对石油加工现代化的推动进一步推动了脱盐器的采用。随着该地区的持续发展,原油脱盐器市场有望实现显著增长,得到政府倡议和对能源基础设施投资的支持。

中东和非洲:资源丰富的机会

中东和非洲地区在原油脱盐器市场中具有战略地位,约占全球市场份额的5%。增长主要受到该地区丰富的石油储备和对高效石油加工技术需求增加的推动。沙特阿拉伯和阿联酋等国在市场中处于领先地位,专注于提高石油回收和满足国际环境标准。竞争格局的特点是贝克休斯和弗劳尔公司等主要参与者的存在,他们正在投资先进的脱盐技术。该地区对多元化经济和提高石油生产效率的关注预计将推动对脱盐器的需求。随着基础设施和技术投资的持续增加,中东和非洲的原油脱盐器市场将迎来增长,与全球能源趋势保持一致。

原油脱盐器市场 Regional Image

主要参与者和竞争洞察

原油脱盐器市场的主要参与者不断努力推出先进且技术成熟的解决方案,以满足全球炼油行业不断变化的需求。战略合作、合并和收购在原油脱盐器市场行业中变得普遍,因为领先的原油脱盐器市场参与者寻求巩固其地位并扩大市场覆盖。这些举措使公司能够进入新市场,获得专业知识,并增强其产品供应。此外,原油脱盐器市场的竞争格局高度动态,新进入者不断寻求在市场中立足的机会。这些新参与者通常带来创新技术和颠覆性商业模式,进一步加剧了原油脱盐器市场的竞争。领先的原油脱盐器市场参与者之一是威立雅水务技术。该公司在全球60多个国家拥有强大的业务。威立雅水务技术提供广泛的原油脱盐器市场解决方案,包括脱盐器、电静态脱盐器和水力旋流器。该公司对研发的承诺导致了先进技术的发展,例如Actiflo工艺,旨在提高原油脱盐器市场系统的性能。威立雅水务技术在向全球客户提供可靠和高效的原油脱盐器市场解决方案方面拥有良好的业绩记录。原油脱盐器市场的一个显著竞争者是阿法拉伐。该公司总部位于瑞典,在全球100多个国家拥有业务。阿法拉伐提供全面的原油脱盐器市场解决方案,包括离心脱盐器、电静态脱盐器和脱盐系统。该公司对创新的关注导致了尖端技术的发展,例如OptiSal系统,旨在优化原油脱盐器市场单元的性能。阿法拉伐与领先的石油和天然气公司建立了强大的合作伙伴关系,为他们提供满足特定需求的定制原油脱盐器市场解决方案。

原油脱盐器市场市场的主要公司包括

Recent Industry Developments

原油脱盐器市场预计到2034年将达到33.9亿美元,在预测期(2025-2035年)内年均复合增长率为4.12%。对精炼石油产品的需求增加以及促进脱硫过程的严格环境法规是推动市场增长的关键因素。此外,炼油厂对数字化和自动化的日益采用预计将提高过程效率并降低运营成本,进一步推动市场增长。

原油脱盐器市场正在经历重大工业转变,因为炼油厂转向处理更重、更复杂的“机会原油”。最近的发展强调采用先进的电静态技术和交流/直流双频系统来处理高盐度原料。

此外,行业越来越多地集成IIoT启用的数字双胞胎和自动化化学投加,以优化分离效率,减少水消耗,并防止下一代集成石化综合体中的下游腐蚀。

未来展望

原油脱盐器市场 未来展望

预计原油脱盐器市场将在2025年至2035年期间以4.01%的年均增长率增长,推动因素是对清洁燃料的需求增加和技术进步。原油脱盐器市场的未来由行业向处理更重、质量较低的“机会原油”的战略转变所定义。创新集中在高频交流/直流电静态技术和集成工业物联网的数字双胞胎上,以进行实时污染物监测。主要趋势包括对海上平台模块化、滑架式单元的采用,以及在预测期内对零液体排放(ZLD)系统的关注,以满足日益严格的全球环境法规。

新机遇在于:

  • 开发先进的脱盐技术以提高效率。

到2035年,市场预计将强劲增长,推动因素是创新和战略扩张。

市场细分

原油脱盐器市场类型展望

  • 水平脱盐器
  • 垂直脱盐器
  • 静电脱盐器

原油脱盐器市场容量展望

  • 少于50
  • 000桶/日
  • 50
  • 000到100
  • 000桶/日
  • 100
  • 000到150
  • 000桶/日
  • 超过150
  • 000桶/日

原油脱盐器市场油类展望

  • 甜原油
  • 酸原油

原油脱盐器市场应用展望

  • 陆上
  • 海上

报告范围

2024年市场规模 22.84(亿美元)
2025年市场规模 23.76(亿美元)
2035年市场规模 35.21(亿美元)
年均复合增长率(CAGR) 4.01%(2025 - 2035)
报告范围 收入预测、竞争格局、增长因素和趋势
基年 2024
市场预测期 2025 - 2035
历史数据 2019 - 2024
市场预测单位 亿美元
关键公司简介 斯伦贝谢(美国)、哈里伯顿(美国)、TechnipFMC(英国)、霍尼韦尔(美国)、KBR(美国)、艾默生电气(美国)、贝克休斯(美国)、林德(德国)、弗劳尔公司(美国)
涵盖的细分市场 类型、容量、石油类型、应用、区域
关键市场机会 采用先进技术以提高原油脱盐器市场的效率。
关键市场动态 原油脱盐过程中的技术进步推动炼油行业的效率和可持续性。
涵盖的国家 北美、欧洲、亚太、南美、中东和非洲

Frequently Asked Questions

到2035年,原油脱盐市场的预计市场估值是多少?

原油脱盐市场预计到2035年将达到35.21亿美元的估值。

2024年原油脱盐市场的市场估值是多少?

在2024年,原油脱盐市场的估值为22.84亿美元。

在2025年至2035年的预测期内,原油脱盐市场的预期年均增长率(CAGR)是多少?

在2025年至2035年的预测期内,原油脱盐市场的预期年均增长率(CAGR)为4.01%。

哪些公司被认为是原油脱盐市场的关键参与者?

原油脱盐市场的关键参与者包括斯伦贝谢、哈里伯顿、TechnipFMC、霍尼韦尔、KBR、艾默生电气、贝克休斯、林德和弗劳尔公司。

原油脱盐市场中有哪些不同类型的脱盐器?

原油脱盐市场包括水平脱盐器、垂直脱盐器和静电脱盐器。

水平脱盐器的市场估值与垂直脱盐器相比如何?

水平脱盐器的市场估值预计为13.923亿美元,而垂直脱盐器预计将达到10.524亿美元。

在原油脱盐市场中,甜原油的市场估值是多少?

在原油脱盐市场中,甜原油的市场估值预计为17.71亿美元。

原油脱盐市场中存在哪些容量细分?

原油脱盐市场的容量细分包括少于50,000桶/日、50,000到100,000桶/日、100,000到150,000桶/日,以及超过150,000桶/日。

原油脱盐市场中,海上应用的预计市场估值是多少?

原油脱盐市场中,海上应用的预计市场估值为17.61亿美元。

酸性原油的市场与甜原油的市场估值相比如何?

酸性原油的市场估值预计为17.5亿美元,略低于甜原油的17.71亿美元。

作者
Author Author Profile Sejal Akre LinkedIn Senior Research Analyst
She has over 5 years of rich experience, in market research and consulting providing valuable market insights to client. Hands on expertise in management consulting, and extensive knowledge in domain including ICT, Automotive & Transportation and Aerospace & Defense. She is skilled in Go-to market strategy, industry analysis, market sizing, in depth company profiling, competitive intelligence & benchmarking and value chain amongst others.

Research Approach

Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, industry publications, technical journals, and authoritative energy organizations. Key sources included the US Energy Information Administration (EIA), International Energy Agency (IEA), Organization of the Petroleum Exporting Countries (OPEC), American Petroleum Institute (API), US Environmental Protection Agency (EPA), European Environment Agency (EEA), International Association of Oil & Gas Producers (IOGP), World Petroleum Council (WPC), National Institute of Standards and Technology (NIST), US Department of Energy (DOE), International Maritime Organization (IMO), Bureau of Safety and Environmental Enforcement (BSEE), Pipeline and Hazardous Materials Safety Administration (PHMSA), Eurostat Energy Database, BP Statistical Review of World Energy, and national oil ministry reports from key markets including Saudi Arabia, UAE, Russia, and Brazil. These sources were used to collect refinery capacity statistics, crude oil production data, desalter installation metrics, regulatory compliance standards, technological trends, and market landscape analysis for horizontal desalters, vertical desalters, electrostatic desalters, and capacity-specific processing technologies.

Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. CEOs, VPs of Engineering, technology leaders, and commercial directors from crude oil desalter manufacturers, EPC contractors, and oilfield service companies comprised the supply-side sources. Refinery operations managers, chief process engineers, procurement leaders from oil and gas majors, national oil companies (NOCs), independent refiners, and offshore platform operators comprised demand-side sources. Market segmentation was verified, technology adoption timelines were verified, and insights regarding refinery expansion patterns, CAPEX trends, and operational efficiency requirements were obtained through primary research.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)

By Region: North America (38%), Europe (25%), Asia-Pacific (28%), Rest of World (9%)

Market Size Estimation

Global market valuation was derived through revenue mapping and refinery capacity analysis. The methodology included:

Identification of 40+ key manufacturers and service providers across North America, Europe, Asia-Pacific, Middle East, and Latin America

Product mapping across horizontal desalters, vertical desalters, electrostatic desalters, and capacity-specific solutions (Less than 50,000 bpd, 50,000-100,000 bpd, 100,000-150,000 bpd, More than 150,000 bpd)

Analysis of reported and modeled annual revenues specific to crude oil desalter portfolios

Coverage of manufacturers representing 72-78% of global market share in 2024

Extrapolation using bottom-up (refinery capacity × unit cost by region) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations for onshore and offshore applications, as well as sweet and sour crude processing segments

下载免费样本

请填写以下表格以获取本报告的免费样本

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.