商业发电机组市场

商业发电机市场研究报告,按发电机类型(柴油发电机、天然气发电机、双燃料发电机、太阳能发电机)、按功率输出(100千瓦以下、100到500千瓦、500到1000千瓦、1000千瓦以上)、按冷却系统(空气冷却、液体冷却)、按启动类型(手动启动、自动启动)、按最终用户行业(建筑、酒店、通信、制造、数据中心)以及按地区(北美、欧洲、南美、亚太、中东和非洲) - 2035年增长与行业预测
ID: MRFR/EnP/29769-HCR 128 Pages Priya Nagrale Last Updated: September 03, 2026
Commercial Genset Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)3.03%
2024 Market Size$ 28.47 Billion
2025 Market Size$ 29.33 Billion
2035 Market Size$ 39.54 Billion
Key Players
Caterpillar Inc
Cummins Inc
Generac Holdings Inc
Kohler Co
MTU Onsite Energy
Perkins Engines Company Limited
Opportunities
  • Stringent Regulatory Standards
  • Expansion of Infrastructure Projects
  • Technological Innovations in Genset Design

商业发电机组市场 摘要

根据市场研究未来的分析,商业发电机组市场规模在2024年预计为284.7亿美元。商业发电机组行业预计将从2025年的293.3亿美元增长到2035年的395.4亿美元,在2025年至2035年的预测期内,年均增长率(CAGR)为3.03%。

主要市场趋势和亮点

商业发电机市场因技术进步和对可靠电力解决方案需求增加而有望增长。

  • 技术进步正在提高商业发电机的效率和性能,特别是在北美。
  • 混合动力解决方案在亚太地区获得了关注,企业寻求可持续能源选项。
  • 柴油发电机仍然是最大的细分市场,而天然气发电机则成为市场上增长最快的细分市场。
  • 对可靠电力供应的需求增加以及基础设施项目的扩展是推动市场增长的关键因素。

市场规模与预测

2024年市场规模 284.7(十亿美元)
2035年市场规模 395.4(十亿美元)
年均增长率(2025 - 2035) 3.03%

主要参与者

卡特彼勒公司(美国),康明斯公司(美国),Generac控股公司(美国),科勒公司(美国),MTU现场能源(德国),珀金斯发动机公司(英国),本田汽车有限公司(日本),阿特拉斯·科普柯(瑞典),瓦锡兰公司(芬兰)
商业发电机组市场 Drivers

严格的监管标准

商业发电机组市场受到旨在减少排放和促进环境可持续性的严格监管标准的显著影响。全球各国政府正在实施要求发电机满足特定排放标准的法规,推动制造商进行创新并遵守这些标准。这种监管环境正在推动对更清洁和更高效发电机组的需求,因为企业努力与环境政策保持一致。对可持续性的日益关注预计将塑造商业发电机组市场的未来,因为公司寻求投资于不仅符合监管要求而且增强其企业社会责任倡议的合规技术。

基础设施项目的扩展

商业发电机组市场受到全球基础设施项目扩展的显著影响。各国政府和私人实体正在大力投资基础设施发展,包括道路、桥梁和机场。这些项目通常需要大量的电力供应解决方案,特别是在电网连接有限的偏远地区。预计建筑活动的增加将推动对商业发电机组的需求,因为它们为建筑设备和临时设施提供必要的电力。最近的估计表明,基础设施部门可能占商业发电机组市场的相当大份额,进一步巩固其支持经济增长的角色。

发电机设计中的技术创新

商业发电机组市场的特点是快速的技术创新,这些创新提高了发电机的效率和性能。发动机技术、燃油效率和排放控制的进步正在推动更复杂发电机组的发展。制造商越来越专注于生产不仅强大而且环保的发电机。配备物联网功能的智能发电机的引入允许实时监控和预测性维护,从而降低运营成本。这些创新可能会吸引更广泛的客户群,因为企业寻求投资于提供可靠性和可持续性的现代解决方案。

对可靠电力供应的需求增加

商业发电机组市场在各个行业对可靠电力供应的需求显著上升。医疗保健、电信和制造等行业越来越依赖不间断的电力来维持运营。这一趋势是由于对备份电力解决方案的日益增长的需求,特别是在容易发生停电的地区。根据最近的数据,预计商业发电机组市场在未来几年将以约5.5%的年复合增长率增长。这一增长表明企业对维持运营连续性的重要性有了更高的认识,从而推动了对商业发电机的需求。

可再生能源的日益采用

商业发电机组市场正在见证向可再生能源的采用转变,这正在重塑发电的格局。随着企业越来越寻求减少碳足迹,对将传统发电机组与太阳能和风能等可再生能源相结合的混合电力解决方案的兴趣日益增长。这一趋势不仅提高了能源效率,还与全球可持续发展目标保持一致。将可再生能源整合到商业发电机组系统中预计将为市场参与者创造新的机会,因为公司寻求创新解决方案以满足其能源需求,同时遵守环境法规。

市场细分洞察

按类型:柴油发电机(最大)与天然气发电机(增长最快)

在商业发电机市场中,柴油发电机由于其在各种工业应用中的可靠性和成熟的市场存在,拥有最大的市场份额。该细分市场因其稳健性和效率而被广泛采用,成为需要稳定电力供应的企业的首选解决方案。同时,天然气发电机因其更清洁的排放和较低的运营成本而受到企业的青睐,导致向更可持续能源解决方案的转变。商业发电机市场的增长趋势反映出企业越来越倾向于选择更环保的能源替代品。随着监管框架对排放的收紧,天然气发电机的需求预计将加速,迫使组织考虑环保选项。此外,双燃料技术的进步正在创造新的机会,因为公司希望在柴油的可靠性与天然气的环境优势之间取得平衡。

柴油发电机(主导)与双燃料发电机(新兴)

柴油发电机在商业应用中保持其主导地位,通常在需要高能量需求和连续运行的行业中受到青睐。其经过验证的技术和效率使其成为大规模运营的理想选择。相反,双燃料发电机代表了一种新兴趋势,因为它们结合了柴油和天然气的使用,提供灵活性并减少对单一燃料来源的依赖。这种适应性对希望在遵循环境标准的同时优化成本的企业变得越来越有吸引力。随着燃料价格波动和可持续性成为优先事项,双燃料系统在市场上获得了动力。

按功率输出:低于100 kW(最大)与100到500 kW(增长最快)

在商业发电机市场中,功率输出细分市场显示出不同的市场份额,其中“低于100 kW”类别主导着市场。这一细分市场吸引了需要可靠备用电源的小型企业和偏远操作,而无需大型发电机。相反,“100到500 kW”细分市场由于中型企业对强大电力解决方案的需求不断增加而迅速获得市场份额,从而成为市场中增长最快的细分市场。随着企业越来越认识到不间断电力供应的必要性,“100到500 kW”细分市场的增长得到了技术进步的支持,推动了发电效率。此外,混合动力系统和可再生能源整合的上升趋势显著提升了该细分市场的吸引力,吸引更多客户选择中型发电机。这一动态转变反映出一个更广泛的趋势,即运营弹性变得至关重要,塑造了商业实体的采购决策。

功率输出:低于100 kW(主导)与500到1000 kW(新兴)

“低于100 kW”功率输出细分市场在商业发电机市场中仍然占据主导地位,主要满足小型和本地企业的需求。该细分市场以其成本效益和多功能性为特点,适合各种应用,如小型企业的移动单元和备用系统。另一方面,“500到1000 kW”细分市场正在崛起,吸引了需要更高容量和可靠性的较大工业参与者。随着组织寻求强大而高效的解决方案以应对大型项目,该细分市场显示出快速增长的潜力,受到对能源需求上升和对可持续、高性能电源的推动。

按冷却系统:空气冷却(最大)与液体冷却(增长最快)

在商业发电机市场中,冷却系统细分市场至关重要,空气冷却发电机占据最大的市场份额。它们的广泛采用归因于其简单性和低维护要求,使其成为许多商业应用的首选。相比之下,液体冷却发电机虽然目前市场份额较小,但由于其高效的冷却能力和在更大、更苛刻应用中的性能提升,正在迅速获得市场关注。这一转变正在重塑该细分市场的竞争格局。

冷却系统:空气冷却(主导)与液体冷却(新兴)

空气冷却发电机主导市场,提供安装简便和较低运营成本等优势,吸引了各种商业企业。其设计允许高效散热,无需额外的冷却回路,使其更简单且易于管理。另一方面,液体冷却发电机作为强有力的竞争者正在崛起,因其卓越的冷却效率和在高需求场景中维持性能的能力而受到青睐。这种日益增长的偏好受到技术进步和商业用户对可靠高效电力解决方案需求增加的推动。

按启动类型:自动启动(最大)与手动启动(增长最快)

商业发电机市场显示出多样化的市场份额分布,自动启动细分市场目前占据主导地位。该细分市场受益于其先进的技术和易用性,吸引了优先考虑可靠性和效率的商业用户。相反,手动启动细分市场虽然市场份额较小,但在各个行业中正在增加,特别是在需要节省成本的领域。两个细分市场满足不同用户偏好和应用的需求,创造了一个动态的市场格局。增长趋势表明,自动启动发电机的需求激增,受到对不间断电力供应依赖增加和城市发展的推动。另一方面,手动启动细分市场在预算限制普遍存在的小型企业和新兴市场中获得了关注。两个细分市场之间的竞争促进了制造和性能提升的创新,展示了商业用户在发电机市场上不断变化的偏好。

启动类型:自动(主导)与手动(新兴)

自动启动发电机细分市场因其功能性和可靠性而受到认可,成为需要不间断电力而无需用户干预的商业实体的首选。该细分市场受益于技术进步,如远程监控和自动化,这吸引了优先考虑运营效率和最小停机时间的大型企业。相反,手动启动细分市场已成为对成本敏感用户的吸引选项,并在电力需求波动的地区越来越受欢迎。虽然通常被视为不太方便,手动系统提供了一种控制感,并可以有效地用于小规模操作。两个细分市场都满足特定用户需求,增强了它们在商业发电机市场中的相关性。

按最终用户行业:建筑(最大)与数据中心(增长最快)

商业发电机市场在各个最终用户行业中显著多样化。建筑行业占据最大的市场份额,主要是由于建筑工地对电力的持续需求,通常缺乏可靠的电力基础设施。其次,电信和酒店行业也做出了相当大的贡献,尽管与建筑相比,它们所占比例较小。近年来,数据中心作为重要贡献者出现,因为公司寻求确保其运营的不间断电力供应。

电信(主导)与制造(新兴)

电信在商业发电机市场中脱颖而出,因其对持续电源的需求以维持网络可靠性和服务连续性。这与该行业对电力生成解决方案的日益依赖相结合,以支持广泛的电信基础设施。相反,制造业被视为发电机的新兴市场,受到全球向自动化和能源效率转变的推动。制造商越来越多地投资于可靠的电力解决方案,以减少停机时间并提高生产力。预计这一新兴趋势将随着制造商寻求提供更高效燃料消耗和更低排放的先进发电机技术而增长。

获取关于商业发电机组市场的更多详细见解

区域洞察

北美:创新和需求激增

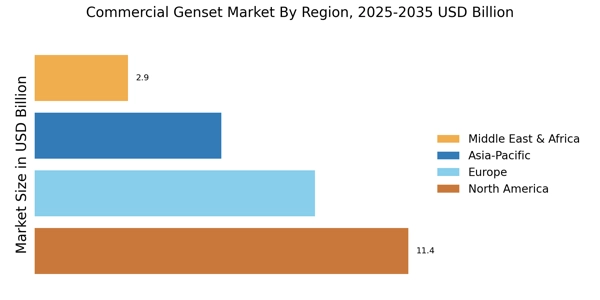
北美商业发电机组市场受到各个行业对可靠电力解决方案日益增长的需求推动,包括医疗保健、数据中心和制造业。该地区的市场份额约为40%,受到严格的排放法规和对可持续能源解决方案的推动。混合动力系统的日益增长趋势也在推动市场扩张。该地区的主要国家包括美国和加拿大,其中美国是主导市场。卡特彼勒公司、康明斯公司和Generac控股公司等主要公司是市场的关键贡献者。竞争格局的特点是技术创新和提高燃油效率的关注,使这些公司在商业发电机组领域处于领先地位。

欧洲:可持续性和创新焦点

欧洲的商业发电机组市场以对可持续性和创新的强烈重视为特征,受到旨在减少碳排放的严格欧盟法规的推动。该地区的市场份额约为30%。德国和英国等国家正在引领潮流,增加对可再生能源和备用电力解决方案的投资,进一步推动市场增长。德国是关键参与者,MTU现场能源和珀金斯发动机公司等公司在市场中处于领先地位。竞争格局的特点是对先进技术和环保解决方案的关注。主要参与者的存在和支持性法规预计将推动欧洲发电机组市场的进一步增长。

亚太地区:新兴市场和增长潜力

亚太地区的商业发电机组市场正在快速增长,受到城市化、工业化和日益增长的能源需求的推动。该地区预计将占据约20%的市场份额。中国和印度等国家处于前沿,正在对基础设施和能源项目进行重大投资,预计将推动未来几年对发电机组的需求。中国是该地区最大的市场,越来越多的本地制造商进入市场。竞争格局正在演变,国内和国际参与者如本田汽车有限公司和阿特拉斯·科普柯正在争夺市场份额。对能源安全和可靠性的关注正在推动该地区发电机组市场的增长。

中东和非洲:资源丰富和需求增长

中东和非洲的商业发电机组市场以对可靠电力解决方案日益增长的需求为特征,特别是在石油和天然气、建筑和电信等行业。该地区的市场份额约为10%。南非和阿联酋等国家在市场中处于领先地位,受到基础设施发展的推动,以及在偏远地区对备用电力解决方案的需求。南非是关键参与者,市场中有本地和国际公司混合运营。竞争格局包括瓦锡兰公司等主要参与者,专注于创新解决方案以满足该地区独特的能源挑战。对可再生能源项目的投资增加也预计将推动该地区发电机组市场的增长。

商业发电机组市场 Regional Image

主要参与者和竞争洞察

商业发电机组市场目前的特点是动态竞争格局,受到各个行业对可靠电力解决方案日益增长的需求推动,包括建筑、医疗保健和电信。卡特彼勒公司(美国)、康明斯公司(美国)和Generac控股公司(美国)等主要参与者在技术进步和广泛的分销网络方面具有战略优势。卡特彼勒公司(美国)专注于混合和电动发电机组的创新,而康明斯公司(美国)则通过其减少排放的承诺强调可持续性。Generac控股公司(美国)正在扩大其产品组合,包括智能家居解决方案,表明向集成能源管理系统的转变。总体而言,这些策略不仅增强了他们的市场存在感,还通过推动更高的效率和可持续性标准塑造了竞争环境。
在商业策略方面,公司越来越多地本地化制造,以减少交货时间并优化供应链。这一方法在一个适度分散的市场中似乎特别有效,在这个市场中,主要参与者的集体影响可以推动创新并设定行业标准。竞争结构正在演变,大型公司收购小型创新公司,以增强其技术能力和市场覆盖。
在2025年8月,康明斯公司(美国)宣布与一家领先的可再生能源公司建立合作关系,开发集成太阳能和发电机技术的混合动力解决方案。这一战略举措可能使康明斯在向可持续能源解决方案转型的前沿,符合全球去碳化的趋势。该合作不仅增强了他们的产品供应,还加强了他们对环境责任的承诺。
在2025年9月,Generac控股公司(美国)推出了一系列配备物联网功能的新型智能发电机,允许远程监控和管理。这一创新反映了发电机市场向数字化发展的趋势,使用户能够优化能源消费并提高运营效率。智能技术的引入可能重新定义客户期望,并为Generac创造新的收入来源。
在2025年7月,卡特彼勒公司(美国)推出了其最新系列电动发电机组,旨在减少城市环境中的噪音污染和排放。这一举措强调了卡特彼勒对可持续性的承诺,并将公司定位为开发环保电力解决方案的领导者。这一举动表明了行业向电气化的更广泛趋势,预计在未来几年将获得动力。
截至2025年10月,商业发电机组市场的竞争趋势越来越多地由数字化、可持续性和人工智能的整合所定义。战略联盟变得越来越普遍,因为公司寻求增强其技术能力和市场产品。展望未来,竞争差异化预计将从传统的基于价格的竞争转向关注创新、先进技术和供应链可靠性。这一转变可能重新定义市场动态,迫使公司投资于研发,以在快速变化的环境中保持领先。

商业发电机组市场市场的主要公司包括

Recent Industry Developments

  • 2024年第二季度:康明斯推出新的C25G燃气发电机系列,用于商业应用 康明斯宣布推出其新的C25G燃气发电机系列,旨在商业和工业应用,扩展其低排放、高效率发电机组的产品组合。
  • 2024年第二季度:卡特彼勒推出下一代Cat GC柴油发电机组,面向全球市场 卡特彼勒推出其下一代Cat GC柴油发电机组,针对寻求可靠备用电源解决方案的商业客户,具有更高的燃油效率和更低的排放。
  • 2024年第二季度:Generac在南卡罗来纳州开设新的制造设施,以扩大商业发电机组市场生产 Generac控股公司在南卡罗来纳州开设了一家新的制造设施,增加其商业发电机组的生产能力,以满足北美日益增长的需求。
  • 2024年第二季度:罗尔斯·罗伊斯动力系统赢得为欧洲数据中心提供MTU发电机组的重大合同 罗尔斯·罗伊斯动力系统获得合同,为欧洲多个新数据中心项目提供MTU品牌的商业发电机组,支持关键基础设施扩展。
  • 2024年第三季度:科勒公司宣布与施耐德电气建立战略合作伙伴关系,以实现智能发电机组集成 科勒公司与施耐德电气建立合作伙伴关系,将智能监控和控制解决方案集成到科勒的商业发电机组产品中,增强远程管理能力。
  • 2024年第三季度:洋马推出新的高效柴油发电机系列,面向商业市场 洋马推出了一系列新的高效柴油发电机组,旨在商业客户,具有先进的排放控制和数字监控系统。
  • 2024年第三季度:Aggreko获得多年合同,为亚洲重大体育赛事提供临时电力 Aggreko获得多年合同,为2024年和2025年在亚洲举行的多个高知名度体育赛事提供商业发电机组和临时电力解决方案。
  • 2024年第四季度:阿特拉斯·科普柯收购发电机组制造商Green Power Systems 阿特拉斯·科普柯完成收购Green Power Systems,这是一家欧洲商业发电机组制造商,以加强其在备用电力市场的地位。
  • 2024年第四季度:康明斯签署协议,为英国基础设施项目提供氢气准备发电机组 康明斯签署协议,为英国多个重大基础设施项目提供氢气准备的商业发电机组,支持该国的去碳化目标。
  • 2025年第一季度:Generac任命新的商业和工业电力部门总裁 Generac控股公司宣布任命一位新总裁,领导其商业和工业电力部门,旨在加速全球发电机组市场的增长。
  • 2025年第一季度:卡特彼勒获得合同,为美国主要医院网络提供备用发电机组 卡特彼勒获得合同,为一家领先的美国医院网络提供备用柴油发电机组,确保医疗设施的关键电力可靠性。
  • 2025年第二季度:西门子能源推出商业建筑的混合发电机组解决方案 西门子能源推出了一种新的混合发电机组解决方案,结合柴油和电池储能,针对寻求减少排放和提高能源韧性的商业建筑运营商。

未来展望

商业发电机组市场 未来展望

预计商业发电机市场将在2025年至2035年期间以3.03%的年均增长率增长,推动因素包括能源需求增加、技术进步和可持续发展倡议。

新机遇在于:

  • 向可再生能源混合系统的扩展

到2035年,市场预计将实现强劲增长,推动因素包括创新和战略投资。

市场细分

商业发电机组市场类型展望

  • 柴油发电机
  • 天然气发电机
  • 双燃料发电机
  • 太阳能发电机

商业发电机组市场启动类型展望

  • 手动启动
  • 自动启动

商业发电机组市场功率输出展望

  • 低于100千瓦
  • 100到500千瓦
  • 500到1000千瓦
  • 高于1000千瓦

商业发电机组市场冷却系统展望

  • 空气冷却
  • 液体冷却

商业发电机组市场最终用户行业展望

  • 建筑
  • 酒店业
  • 电信
  • 制造业
  • 数据中心

报告范围

2024年市场规模 284.7(亿美元)
2025年市场规模 293.3(亿美元)
2035年市场规模 395.4(亿美元)
复合年增长率(CAGR) 3.03%(2025 - 2035)
报告覆盖范围 收入预测、竞争格局、增长因素和趋势
基准年 2024
市场预测期 2025 - 2035
历史数据 2019 - 2024
市场预测单位 亿美元
关键公司简介 卡特彼勒公司(美国)、康明斯公司(美国)、Generac控股公司(美国)、科勒公司(美国)、MTU现场能源(德国)、珀金斯发动机公司(英国)、本田汽车有限公司(日本)、阿特拉斯·科普柯(瑞典)、瓦锡兰公司(芬兰)
覆盖的细分市场 发电机类型、功率输出、冷却系统、启动类型、最终用户行业、地区
关键市场机会 将可再生能源源整合到商业发电机组系统中,提高可持续性和运营效率。
关键市场动态 对能源韧性日益增长的需求推动商业发电机组市场的创新和竞争。
覆盖的国家 北美、欧洲、亚太地区、南美、中东和非洲

Frequently Asked Questions

到2035年,商业发电机市场的预计市场估值是多少?

商业发电机市场的预计市场估值预计到2035年将达到395.4亿美元。

2024年商业发电机市场的市场估值是多少?

2024年商业发电机市场的整体市场估值为284.7亿美元。

在2025年至2035年的预测期内,商业发电机市场的预期年均增长率是多少?

在2025年至2035年的预测期内,商业发电机市场的预期年均增长率为3.03%。

2024年商业发电机市场哪个细分市场的估值最高?

在2024年,柴油发电机细分市场的估值最高,达到100亿美元。

到2035年,天然气发电机细分市场的预计值是多少?

天然气发电机细分市场的预计值预计到2035年将达到100亿美元。

哪个最终用户行业预计将在商业发电机市场中显示显著增长?

数据中心行业预计将显示显著增长,预计到2035年估值为110亿美元。

到2035年,液冷冷却系统细分市场的预计估值是多少?

液冷冷却系统细分市场的预计估值预计到2035年将达到255.4亿美元。

哪家公司是商业发电机市场的关键参与者?

卡特彼勒公司是商业发电机市场的关键参与者之一。

到2035年,100到500 kW功率输出细分市场的预计值是多少?
100到500 kW功率输出细分市场的预计值预计到2035年将达到141.2亿美元。
到2035年,双燃料发电机细分市场的预期增长是多少?
双燃料发电机细分市场预计将增长到70亿美元的估值,到2035年。
作者
Author Author Profile Priya Nagrale LinkedIn Senior Research Analyst
With an experience of over five years in market research industry (Chemicals & Materials domain), I gather and analyze market data from diverse sources to produce results, which are then presented back to a client. Also, provide recommendations based on the findings. As a Senior Research Analyst, I perform quality checks (QC) for market estimations, QC for reports, and handle queries and work extensively on client customizations. Also, handle the responsibilities of client proposals, report planning, report finalization, and execution
下载免费样本

请填写以下表格以获取本报告的免费样本

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.