Cloud Communication Platform Market Summary
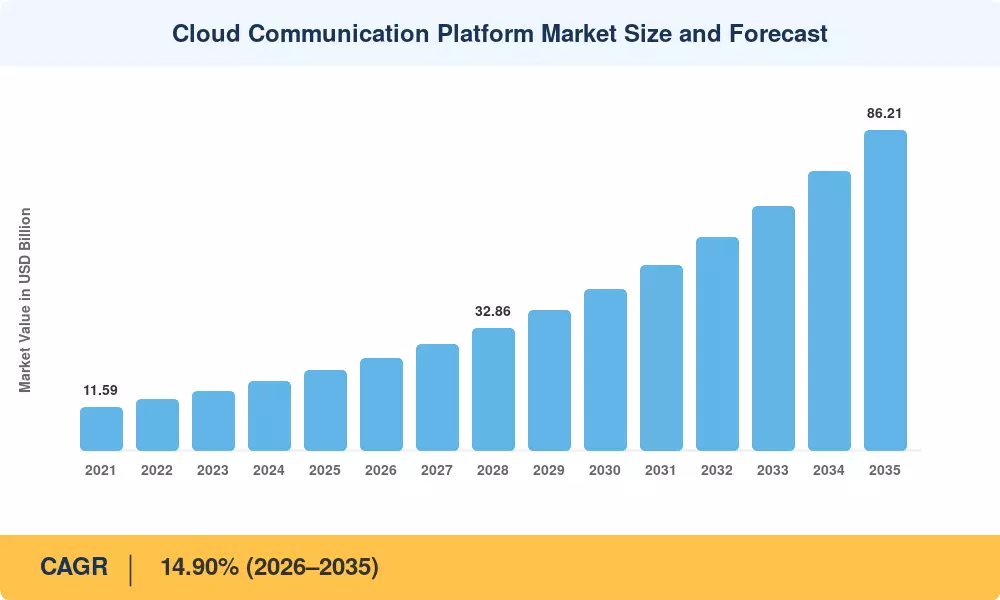
云通信平台市场在2025年的估值为215.1亿美元,并在2026年进入预测窗口时达到247.8亿美元,到2035年攀升至862.1亿美元,年均增长率为14.90%。云通信平台市场的增长依赖于两个具体的催化剂:美国、英国和德国的运营商退役计划下的铜线和TDM语音基础设施的退役,以及企业资本从资本化的PBX硬件转向消费定价的通信服务。[1][3]
企业正在快速拆除本地私有分支交换机。取而代之的是可通过API访问的语音、视频和消息层,这些层与CRM和身份系统并列,而不是位于其下方。Openreach的PSTN撤回单独影响约1400万条英国线路,迫使供应商将其转化为管道的硬迁移截止日期。[2] 金融服务和医疗保健买家行动最快,因为云原生堆栈现在配备了语音生物识别和不可变的审计轨迹,从而缩短了合规审查周期。[5]
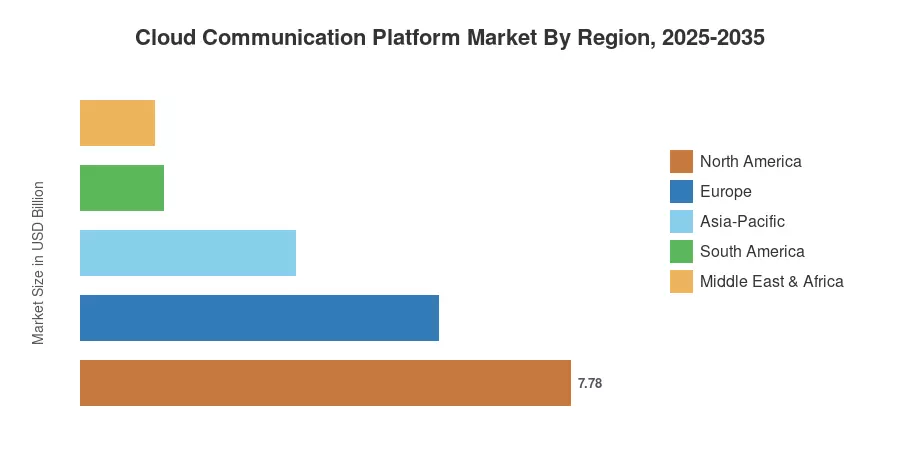
北美在2025年占据36.16%的收入,得益于密集的开发者生态系统和早期的呼叫中心现代化。亚太地区以15.90%的年均增长率快速扩张,受益于5G的推广和数字优先的银行业务。欧洲则是第二大地区,数据驻留规则推动买家向混合架构转变。在未来十年,云通信平台市场将更少受到微小定价的影响,而更多受到谁控制网络上方的AI层的影响。
关键报告要点
• 按技术
- 解决方案在云通信平台市场中占据主导地位,2025年收入的62.85%来自于CPaaS和UCaaS工作负载。
- 服务是增长最快的组成部分,2035年前的年均增长率为16.75%,因为托管迁移的要求不断增加。
- 公共云部署占2025年收入的68.23%,尽管混合云是增长最快的细分市场。
• 按行业
- 信息技术和电信占2025年收入的29.75%。
- 医疗保健在远程医疗和患者参与工作负载方面的年均增长率为15.48%,到2035年。
- 中小型企业以17.07%的年均增长率增长,是云通信平台市场中增长最快的群体。
• 按地区
- 北美贡献了2025年收入的36.16%。
- 亚太地区在2035年前以15.90%的年均增长率推进。
- 中东和非洲在2025年达到11.8亿美元,得益于主权数字政府支出。
市场规模和预测(2021–2035)
云通信平台市场的规模估算结合了来自公共文件的供应商收入披露、运营商批发流量数据,以及对34个国家的座位数量和API交易量的自下而上的构建。历史年份与审计的年度报告进行核对;预测年份应用了与PSTN退役时间表和5G覆盖里程碑相校准的采用曲线模型。