Clinical Laboratory Services Market

临床实验室服务市场研究报告:按测试类型(临床化学、微生物学、病理学、基因检测、免疫学)、按服务类型(实验室检测服务、咨询服务、支持服务)、按最终用户(医院、诊断实验室、诊所、研究机构)、按技术(传统实验室技术、自动化实验室技术、即时检测) - 2035年增长前景与行业预测
ID: MRFR/HC/5679-CR 200 Pages Rahul Gotadki Last Updated: September 15, 2026
Clinical Laboratory Services Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)3.9%
2024 Market Size$ 262.01 Billion
2025 Market Size$ 272.23 Billion
2035 Market Size$ 399.19 Billion
Key Players
Companies such as LabCorp
Quest Diagnostics
Eurofins Scientific
Roche Diagnostics
Abbott Laboratories
Thermo Fisher Scientific
Opportunities
  • Expansion of Point-of-Care Testing
  • Shift Towards Preventive Healthcare
  • Rising Incidence of Chronic Diseases

Clinical Laboratory Services Market 摘要

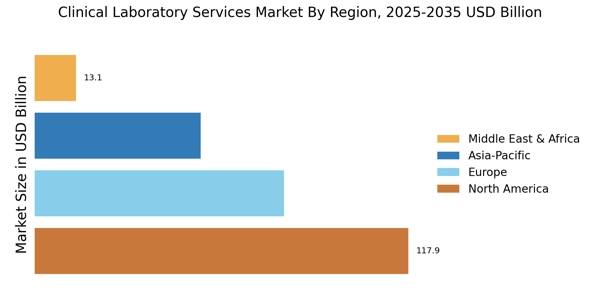
全球临床实验室服务市场规模在2024年估计为2620.1亿美元,预计市场将从2025年的2722.3亿美元增长到2035年的3991.9亿美元,预测期内年均增长率为3.9%。北美市场占据超过45%的份额,产生约1179亿美元的收入。

市场主要受早期和准确疾病诊断需求上升的推动,伴随慢性疾病负担增加和预防性医疗措施扩展,鼓励全球更高的检测量和先进诊断服务的采用。

  • 根据CDC的数据,美国约有6成成年人至少患有一种慢性疾病,而WHO报告称慢性疾病占全球死亡人数的近74%,进一步强化了对诊断检测和实验室服务增长的强烈需求。

主要市场趋势和亮点

临床实验室服务市场正在经历强劲增长,推动因素包括技术进步和向预防性医疗的转变。

  • 北美市场占有率超过45%,主要得益于慢性疾病高发和先进的诊断基础设施投资。
  • 欧洲市场规模为786亿美元,占有30%的市场份额,受到强有力的法规和预防性医疗倡议的支持。
  • 预防性医疗倡议将过早死亡减少40%,推动常规筛查和实验室诊断服务的使用增加。
  • 即时检测改善了20亿人的获取途径,将诊断时间缩短60%,增强了快速临床决策能力。

市场规模与预测

2024市场规模 262.01(美元十亿)
2035市场规模 399.19(美元十亿)
复合年增长率(2025 - 2035) 3.9%

主要参与者

LabCorp(美国)、Quest Diagnostics(美国)、Eurofins Scientific(法国)、罗氏诊断(瑞士)、雅培实验室(美国)、赛默飞世尔科技(美国)、西门子医疗(德国)、PerkinElmer(美国)、贝克顿·迪金森(美国)等公司是全球市场的一些主要参与者。

Clinical Laboratory Services Market Drivers

即时检测的扩展

临床实验室服务市场正在经历即时检测(POCT)的显著扩展。这一趋势是由于对快速诊断结果的需求增加以及在非传统环境中进行检测的便利性。POCT 允许即时决策,这在紧急情况下和偏远地区尤其有利。
 
POCT 市场预计将以强劲的速度增长,估计年增长率可能超过 10%。这一增长表明实验室服务的不断演变,其中可及性和速度变得至关重要。因此,临床实验室正在调整以将 POCT 纳入其服务中,从而增强其在市场中的相关性。
 
  • 根据 UNICEF 的数据,快速诊断工具改善了超过 20 亿人的医疗保健获取,而 WHO 报告指出,现场诊断可以将治疗延误减少多达 50%,显著改善临床结果并增加全球对去中心化实验室服务的需求。

向预防性医疗保健的转变

临床实验室服务市场越来越受到向预防性医疗保健转变的影响。随着全球医疗系统强调早期发现和预防疾病,实验室服务的需求可能会增加。预防性筛查和常规检测正成为医疗保健计划的组成部分,导致实验室服务利用率的提高。
 
报告显示,预防性医疗保健支出预计将增长,到本十年末市场规模可能达到数十亿美元。这一趋势强调了临床实验室在提供预防措施所需的基本数据方面的重要性,从而巩固了它们在市场中的角色。
 
  • 联合国人口基金强调,预防性医疗保健项目可以将母亲死亡率降低多达 30%,而 IHME 报告指出,早期筛查倡议已导致早逝人数减少 20%,加强了实验室服务在预防护理框架中的作用。

慢性疾病发生率上升

临床实验室服务市场受到慢性疾病发生率上升的显著影响。糖尿病、心血管疾病和癌症等疾病日益普遍,需要定期监测和诊断检测。世界卫生组织报告称,全球慢性疾病负担稳步增加,预计将推动对实验室服务的需求。
 
这一趋势可能导致实验室检测量的显著增加,因为医疗提供者寻求有效管理和治疗这些疾病。因此,临床实验室在市场中继续管理慢性疾病方面发挥着至关重要的作用。
 
  • 世界卫生组织报告称,慢性疾病每年导致 4100 万人死亡,而疾病控制与预防中心估计,慢性病的医疗支出占总支出的近 90%,显著增加了对全球持续实验室监测和诊断服务的需求。

监管变化和质量标准

临床实验室服务市场也受到不断变化的监管变化和质量标准的影响。各国政府和卫生组织不断更新法规,以确保实验室服务的安全性和有效性。遵守这些法规对实验室保持认证和在医疗提供者及患者中建立信任至关重要。
 
严格质量标准的实施可能会提高实验室结果的可靠性,从而增加对临床实验室服务的需求。随着实验室适应这些监管变化,它们可能会投资于新技术和培训,进一步推动市场的增长。
 
  • 根据 ECDC 的数据,实施标准化实验室协议使诊断准确性提高了超过 25%,而 PAHO 报告指出,监管合规程序在 30 多个国家提高了实验室服务的可靠性,增强了对临床实验室服务的信任和采用。

临床实验室服务的技术进步

临床实验室服务市场由于快速的技术进步而经历显著转型。自动化、人工智能和先进诊断工具等创新正在提高实验室检测的效率和准确性。例如,人工智能算法在诊断过程中的整合有可能减少人为错误并改善患者结果。
 
此外,实验室自动化市场预计将显著增长,估计未来几年复合年增长率超过 7%。这些进步不仅简化了操作,还促进了新检测的开发,从而扩展了市场内的服务提供。
 
  • 全球基金支持的诊断项目覆盖超过 100 个国家,而 Gavi 已使超过 9.81 亿儿童获得免疫和诊断服务,突显了先进技术在实验室生态系统中的日益整合及其对全球医疗保健交付的影响。

市场细分洞察

按测试类型:临床化学(最大)与基因检测(增长最快)

临床化学是临床实验室服务市场中最大的细分市场,占据38%的份额,并在与其他测试类型的比较中保持强势地位。该细分市场包括广泛的诊断测试,评估血液和其他体液的化学成分,使其在临床环境中不可或缺。紧随其后的是微生物学和免疫学,这些领域也占有相当大的份额,而病理学和基因检测则显示出快速增长的趋势,特别是在个性化医学获得关注和检测能力不断提升的背景下。

基因检测(新兴)与临床化学(主导)

作为主导细分市场,临床化学涵盖了用于诊断健康状况和监测疾病的各种生化测试。它拥有强大的基础设施,支持广泛的可用性和效率,使其成为实验室诊断的基石。相比之下,基因检测作为一个快速新兴的关键领域,受到基因组技术进步和对遗传疾病认识提高的推动。随着越来越多的患者寻求个性化医疗解决方案,基因检测正经历加速增长,为新的诊断和治疗方法铺平道路。这两个细分市场共同展示了临床检测不断演变的格局,将传统方法与创新方法相结合。

按服务类型:实验室检测服务(最大)与咨询服务(增长最快)

实验室检测服务在服务类型细分市场中占据主导地位,占临床实验室服务市场62%的份额,因其在疾病诊断、管理和监测中的重要作用。检测服务包括广泛的程序,包括常规血液测试、微生物培养和基因检测,这些对于患者护理和治疗计划至关重要。咨询服务作为市场中增长最快的细分市场,受到对个性化医学和先进诊断技术需求增加的推动。这些服务包括来自实验室专业人员的专家建议,指导医疗决策,进一步提高实验室操作的准确性和效率。支持服务虽然必要,但占比较小,主要集中在实验室环境中的行政职能和后勤支持。

实验室检测服务(主导)与支持服务(新兴)

实验室检测服务是市场的基石,其广泛应用于常规医疗和专业诊断。该细分市场包括从一般健康筛查到利用尖端技术的复杂诊断测试的广泛选择。对准确和及时测试结果的需求持续推动这一服务类型的发展。另一方面,支持服务虽然不太显眼,但随着医疗设施寻求优化运营,其重要性日益增加。这些服务涵盖样本处理、数据管理和质量控制等职能,确保实验室检测过程高效且合规。随着技术的进步,对支持服务的依赖预计将增长,使其在这个动态市场中成为新兴参与者。

按最终用户:医院(最大)与诊断实验室(增长最快)

在临床实验室服务市场中,医院发挥着关键作用,占市场55%的显著份额。它们满足多样化的诊断需求,提供包括实验室检测、影像学和疾病诊断在内的综合服务。医院正在越来越多地采用先进的实验室技术和自动化,从而提高其运营效率和服务交付。另一方面,诊断实验室由于对专业测试和个性化医学需求的上升而经历快速增长。随着医疗向预防性护理转变,诊断实验室在早期疾病检测中变得至关重要,促进了其市场份额的扩大。

医院(主导)与诊所(新兴)

医院因其丰富的资源和提供广泛诊断测试的能力而主导市场。它们通常是患者的首个护理点,配备了最先进的实验室设施。相比之下,诊所代表了一个新兴细分市场,利用即时检测和远程医疗的进步。诊所通常提供便利和可及性,吸引那些偏好本地服务的患者。随着医疗环境的演变,诊所越来越多地投资于实验室服务,以提供即时结果,从而补充传统医院的设置,同时满足对个性化和快速检测的需求。

按技术:自动化实验室技术(最大)与即时检测(增长最快)

在临床实验室服务市场中,技术细分市场的市场份额分布显示,自动化实验室技术以47%的份额占据最大,受到对效率和准确性需求的推动。传统实验室技术虽然是传统的选择,但随着医疗提供者向更具创新性的解决方案转变,逐渐下降。即时检测虽然份额较小,但由于其在诊所和药店等多种环境中提供快速结果的能力,正在迅速获得关注。

技术:自动化实验室技术(主导)与即时检测(新兴)

自动化实验室技术是市场的主导力量,以其简化流程和减少人为错误的能力而闻名。它利用先进的机器人技术和复杂的软件同时执行多项测试,从而提高通量和效率。相反,即时检测作为一个强有力的竞争者正在崛起,专注于在护理点或附近提供即时诊断结果。该细分市场迎合以患者为中心的服务,并受到对急救和初级护理环境中快速诊断需求增加的推动,因此在未来增长中具有良好的定位。

获取关于Clinical Laboratory Services Market的更多详细见解

区域洞察

北美:创新市场领导者

北美在临床实验室服务市场规模方面领先,2024年占全球收入的超过45%。该地区的增长受医疗支出增加、技术进步和慢性疾病流行率上升的推动。美国的临床实验室部门继续吸引大量投资,以整合数字病理学。

  • 根据CDC的数据,慢性疾病影响60%的美国成年人,而IHME报告称,美国的医疗支出每年超过4万亿美元,支持该地区先进的诊断基础设施和实验室检测服务的高度采用。

FDA和CDC等机构的监管支持进一步促进市场扩展,确保实验室实践和患者安全的高标准。美国是主要贡献者,LabCorp和Quest Diagnostics等关键参与者在竞争格局中处于领先地位。先进的医疗基础设施和对个性化医学的关注在塑造市场方面至关重要。加拿大也发挥着重要作用,强调实验室服务的创新和研究,从而增强整体市场动态。

欧洲:新兴的监管框架

欧洲临床实验室服务市场规模在2024年估计为786亿美元,成为第二大区域市场,占30%的份额。该地区的增长受到严格的监管框架和对预防性医疗日益关注的推动。欧洲药品管理局(EMA)和国家卫生当局在确保实验室服务的合规性和质量方面发挥着关键作用,增强了消费者和医疗提供者之间的信任。

  • ECDC报告称,超过80%的欧盟国家建立了结构化的疾病监测系统,而WHO强调预防性医疗措施可将医疗负担降低多达25%,推动对实验室检测和诊断准确性的需求在欧洲的增长。

主要国家包括德国、法国和英国,这些国家的成熟医疗系统和对诊断服务的高需求推动了市场增长。Eurofins Scientific和罗氏诊断等关键参与者处于前沿,利用技术进步提升服务交付。竞争格局的特点是合作和并购,旨在扩大服务提供和地理覆盖范围。

亚太地区:快速增长与扩展

亚太地区的临床实验室服务市场正在快速增长,占全球份额的约20%。该地区的扩展受医疗投资增加、人口增长和对预防性医疗意识上升的推动。该地区的新兴经济体正在成为全球临床诊断市场中的高增长区域。

中国和印度等国在这一增长中处于领先地位,政府倡导旨在改善医疗基础设施和获取诊断服务。中国是该地区最大的市场,地方参与者和跨国公司贡献显著。印度的临床实验室正在快速采用国际认证标准,成为成本效益高的诊断外包的全球中心。

中东和非洲:未开发的市场机会

中东和非洲地区在临床实验室服务市场中逐渐崭露头角,占全球份额的约5%。增长受医疗投资增加、疾病流行率上升和政府倡导改善医疗获取的推动。然而,基础设施有限和监管障碍等挑战仍然存在。

南非和阿联酋等国在市场中处于领先地位,专注于增强实验室能力和扩大服务提供。竞争格局的特点是本地和国际参与者的混合,雅培实验室和贝克顿·迪金森等公司正在取得显著进展。该地区的增长潜力巨大,随着对医疗基础设施和技术的投资不断增加,为改善实验室服务和患者护理铺平了道路。

Clinical Laboratory Services Market Regional Image

主要参与者和竞争洞察

临床实验室服务市场的特点是动态的竞争格局,受技术进步、对诊断服务需求增加和对个性化医学日益重视的推动。主要参与者如LabCorp(美国)、Quest Diagnostics(美国)和罗氏诊断(瑞士)在战略上定位以利用这些趋势。

LabCorp(美国)专注于通过创新技术扩展其检测能力,而Quest Diagnostics(美国)强调与医疗提供者的合作伙伴关系,以增强服务交付。罗氏诊断(瑞士)在研发方面投入巨大,旨在推出尖端的诊断解决方案。这些策略共同促进了一个优先考虑创新和响应市场需求的竞争环境。

在商业策略方面,公司越来越多地本地化制造和优化供应链,以提高效率和降低成本。临床实验室服务市场似乎适度分散,拥有大型跨国公司和较小地区参与者的混合。关键参与者的集体影响塑造了市场动态,因为他们不仅在服务提供上竞争,还在运营卓越和客户参与上竞争。

2025年9月,LabCorp(美国)宣布与一家领先的远程医疗提供商建立战略合作伙伴关系,将实验室服务整合到虚拟护理平台中。这一举措可能会增强患者对诊断检测的可及性,符合远程医疗日益增长的趋势。通过在远程医疗框架内简化检测过程,LabCorp(美国)将自己定位为不断变化的医疗保健格局中的领导者,可能会增加其市场份额。

2025年8月,Quest Diagnostics(美国)推出了一套新的家庭检测工具,旨在提高患者的便利性和遵循检测协议的能力。这一举措反映了向以患者为中心的护理的更广泛趋势,其中可及性和易用性至关重要。通过多样化其服务提供,Quest Diagnostics(美国)不仅满足了消费者需求,还增强了其在市场中的竞争优势。

2025年7月,罗氏诊断(瑞士)推出了一种突破性的诊断平台,利用人工智能提高测试结果的准确性和速度。这一创新强调了罗氏在其运营中整合先进技术的承诺,可能会设定新的行业标准。AI驱动的诊断的引入可能会显著影响竞争格局,因为其他参与者可能会感到有必要采用类似技术以保持相关性。

截至2025年10月,临床实验室服务市场的当前竞争趋势包括明显向数字化、可持续性和人工智能整合的转变。战略联盟日益塑造市场格局,使公司能够汇聚资源和专业知识。展望未来,竞争差异化可能会演变,更加重视创新和技术,而不仅仅是价格。能够可靠地提供先进解决方案并确保供应链韧性的公司可能会在这个快速变化的市场中脱颖而出。

Clinical Laboratory Services Market市场的主要公司包括

Recent Industry Developments

在临床实验室服务市场,最近的发展突显了强劲的增长轨迹,受COVID-19大流行影响的诊断检测需求增加以及慢性疾病上升。例如,在2023年9月,Quest Diagnostics宣布扩大其实验室能力,以满足不断增长的检测需求,反映出服务需求的显著上升。

与此同时,赛默飞世尔科技和查尔斯河实验室继续通过战略合作伙伴关系增强其产品,提供创新的诊断和临床研究解决方案。在并购方面,LabCorp在2023年8月完成了对Genoptix的收购,以增强其肿瘤学诊断能力。随后,Eurofins Scientific在2023年7月收购了BioReference Laboratories的某些资产,以扩大其基因检测服务。

此外,技术和自动化的进步正在推动主要参与者之间的运营效率,例如西门子医疗和雅培实验室,这些公司正在大量投资于诊断的人工智能应用。在过去两到三年中,整体市场估值激增,使临床实验室服务市场处于持续扩张的有利位置,因为医疗提供者强调准确和及时的诊断服务的价值。

未来展望

Clinical Laboratory Services Market 未来展望

预计到2035年,临床实验室服务市场规模将达到3991.9亿美元,年均增长率为3.9%,这得益于技术进步、对诊断的需求增加以及日益增长的老龄化人口。临床检测实验室专注于为大规模人口健康项目扩展诊断基础设施。升级临床实验室设施以采用可持续能源系统已成为企业社会责任的优先事项。诊断与治疗之间的技术融合为实验室市场开辟了新的途径,这也是决定市场发展的另一个重要因素。

到2035年,市场预计将保持强劲,反映出持续的增长和创新。

市场细分

临床实验室服务市场最终用户展望

  • 医院
  • 诊断实验室
  • 诊所
  • 研究机构

临床实验室服务市场检测类型展望

  • 临床化学
  • 微生物学
  • 病理学
  • 基因检测
  • 免疫学

临床实验室服务市场技术展望

  • 传统实验室技术
  • 自动化实验室技术
  • 即时检测

临床实验室服务市场服务类型展望

  • 实验室检测服务
  • 咨询服务
  • 支持服务

报告范围

2024年市场规模 262.01(亿美元)
2025年市场规模 272.23(亿美元)
2035年市场规模 399.19(亿美元)
复合年增长率(CAGR) 3.9%(2025 - 2035)
报告覆盖范围 收入预测、竞争格局、增长因素和趋势
基准年 2024
市场预测期 2026 - 2035
历史数据 2019 - 2024
市场预测单位 亿美元
关键公司概况 LabCorp(美国)、Quest Diagnostics(美国)、Eurofins Scientific(法国)、罗氏诊断(瑞士)、雅培实验室(美国)、赛默飞世尔科技(美国)、西门子医疗(德国)、PerkinElmer(美国)、贝克顿·迪金森(美国)
覆盖的细分市场 检测类型、服务类型、最终用户、技术
关键市场机会 先进诊断技术的整合提高了市场效率。
关键市场动态 技术进步和监管变化正在重塑市场的竞争动态。
覆盖的国家 北美、欧洲、亚太、南美、中东和非洲

Frequently Asked Questions

到2035年,临床实验室服务市场的预计市场估值是多少?

临床实验室服务市场预计到2035年将达到3991.9亿美元的估值。

2024年,临床实验室服务市场的整体市场估值是多少?

2024年,临床实验室服务市场的整体市场估值为2620.1亿美元。

在2025年至2035年的预测期内,市场的预期年均增长率(CAGR)是多少?
在2025年至2035年的预测期内,市场的预期年均增长率为3.9%。
哪些公司被认为是临床实验室服务市场的关键参与者?

临床实验室服务市场的关键参与者包括LabCorp、Quest Diagnostics、Eurofins Scientific、Roche Diagnostics和Abbott Laboratories。

市场上临床化学的预计收入是多少?
临床化学的预计收入预计在800亿到1200亿美元之间。
到2035年,微生物学市场预计将增长多少?

微生物学市场预计到2035年将增长到500亿到750亿美元之间。

临床实验室服务市场中实验室检测服务的预期收入范围是多少?

实验室检测服务的预期收入范围在1500亿到2300亿美元之间。

预计到2035年,市场中哪个细分领域的收入最高?
实验室检测服务预计将拥有最高的收入,预计在1500亿到2300亿美元之间。
到2035年,现场检测技术的收入预测是多少?

现场检测技术的收入预测预计在915.1亿到1391.9亿美元之间。

哪个最终用户细分市场预计将在临床实验室服务市场中产生显著收入?

医院细分市场预计将产生显著收入,预计在800亿到1200亿美元之间。

作者
Author Author Profile Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.

Research Approach

Research Methodology on Clinical Laboratory Services Market

Introduction

Research methodology is an important part of the research process, as it defines the steps taken to answer a research question or objective. It is a systematic process that involves defining research objectives and questions, developing a data collection plan, carrying out data collection, analyzing the data and then drawing a conclusion. This research methodology outlines the steps taken to study the “Clinical Laboratory Services Market – Global Forecast to 2030” report.

Background and Research Objective

Clinical laboratory services are increasingly being used by healthcare organizations to diagnose, prevent and treat diseases. These services are designed to provide highly accurate results that can be used to diagnose patients, monitor progress and analyze research samples. The aim of this research project is to evaluate the market size, structure and current trends of the global clinical laboratory services market. The research report provides an in-depth analysis and forecast of the market trends and drivers for the period 2023 to 2030.

Research Design

This research study is based on both qualitative and quantitative research methods. Qualitative methods involve interviews and surveys to assess opinions and current opinions of the market. Quantitative methods involve data collection and analysis of existing market information and data about the market size, competitive dynamics and end-users. The research is conducted using primary and secondary sources.

Primary Research Methods

The primary research methods used in this study are focus group interviews, online surveys and face-to-face interviews. Focus group interviews are conducted with industry experts in order to understand the current market situation, trends and future prospects of the process. Online surveys are conducted to receive input from industry leaders, clinical laboratory services providers, suppliers, end-users and regulatory bodies. Face-to-face interviews are conducted with clinical laboratory services operators, providers and suppliers.

Secondary Research Method

The secondary research methods used in this study are industry databases and journals, industry reports and web sources. Industry databases and journals are used to identify and access key data about the market such as size, structure and market trends. Industry reports are used to collect information on market strategies and competitive dynamics adopted by industry players. Web sources were used to gain access to additional information related to the market.

Data Analysis

The research data collected through the primary and secondary research methods is analysed using statistical tools including excel. The data is further analysed using the various stages of the market design such as Market Drivers, Restraints and Opportunities.

Conclusion

This research methodology outlines the steps taken to study the Clinical Laboratory Services Market – Global Forecast to 2030 report. Primary and secondary research methods such as focus group interviews, online surveys, industry databases and journals, industry reports and web sources are used to collect and analyse data about the market.
下载免费样本

请填写以下表格以获取本报告的免费样本

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.