Clear Aligners Market (2026 - 2035)

隐形矫正器市场规模、增长研究报告按类型(硬型、中型、软型)、年龄(成人、青少年)、分销渠道(直销、分销商)、地区(北美、欧洲、亚太及其他地区) - 竞争行业分析和趋势预测至2035年
ID: MRFR/HC/5509-CR 110 Pages Rahul Gotadki, Satyendra Maurya Last Updated: September 11, 2026
Clear Aligners Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)18.2%
2025 Market SizeUSD 4.99 Billion
2035 Market SizeUSD 26.88 Billion
Key Players
Align Technology, Inc.
Envista Holdings Corporation
Institut Straumann AG
Angelalign Technology Inc.
Dentsply Sirona Inc.
Solventum
Opportunities
  • Direct-Printed Aligner Platforms
  • Emerging-Market Value Tiers
  • Treatment Data Monetization and Subscription Models

Clear Aligners Market Summary

隐形矫正器市场在2025年达到49.9亿美元,并在2026年进入预测窗口,达到59.7亿美元,到2035年攀升至268.8亿美元,年均增长率为18.2%。两个催化剂支撑着这一轨迹。首先,受到私募股权支持的牙科服务组织现在控制着大约四分之一的美国正畸椅,其采购规模降低了每个案例的矫正器定价,同时提升了销量 [1][7]。其次,正畸治疗的FSA和HSA资格的扩大,悄然将一项可自由支配的购买转变为北美范围内部分补贴的购买 [7]

技术正在完成大部分工作。石膏模型、海藻酸盐印模和托槽-线圈机械正在被口内扫描、基于云的治疗模拟和椅旁增材制造所取代。Align Technology报告自2021年以来在数字平台和生产能力上的累计资本投入超过11亿美元 [2]。直接打印的树脂解决方案已将实验室周转时间从十二天减少到早期采用者的不到四十八小时 [17]


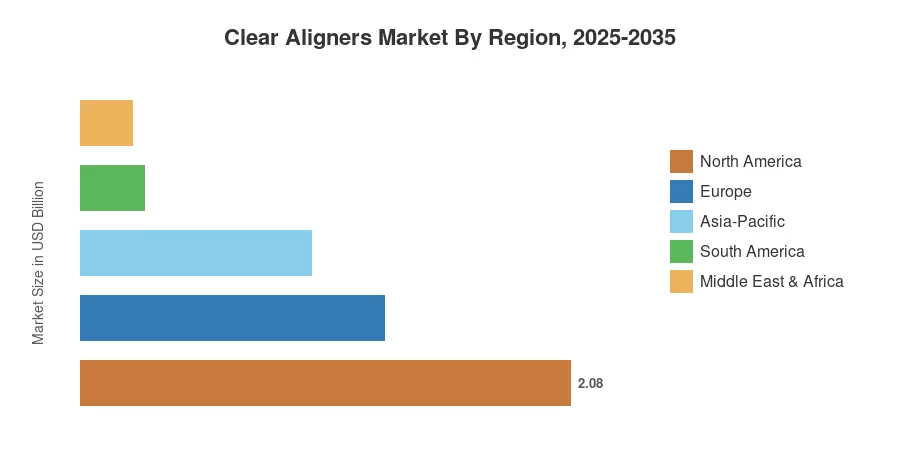
在区域上,北美在2025年占41.7%的收入,主要受高端定价和密集的专家覆盖推动。亚太地区以19.6%的速度快速增长,预计到2035年将受益于中国的口腔健康计划和印度迅速规范化的牙科零售 [12]。欧洲以25.8%位居第二,尽管报销较为有限,但医疗器械法规下的监管清晰度已稳定了供应商经济 [13]。下一个十年将由能够大规模工业化个性化的企业赢得。


关键报告要点

• 按技术/工作流程

  • 集中实验室制造的生产在2025年占据了74.0%的隐形矫正器市场,反映出根深蒂固的高产热成型能力。
  • 办公室内3D打印的矫正器预计将在2035年前以20.5%的年均增长率发展,因为椅旁打印机的价格降至3万美元以下。

• 按部门

  • 成人占2025年需求的69.4%,是隐形矫正器市场中最广泛的群体。
  • 青少年治疗量预计将以20.1%的年均增长率增长,因为学龄期案例的接受度提高。
  • 独立的正畸诊所在2025年创造了28.5亿美元的收入。

• 按地理

  • 北美在2025年占据41.7%的收入份额。
  • 亚太地区预计在2035年前以19.6%的年均增长率增长。
  • 中东和非洲在2025年创造了2.2亿美元的收入。


市场规模和预测(2021–2035)

估计基于供应商提供的案例出货数据、牙科实践管理系统的数据、海关层面的聚合物进口流量以及与十八个国家的正畸医生和DSO采购负责人进行的结构化访谈。历史数据与上市制造商的审计文件进行了三角测量。预测值基于基于群体的案例渗透建模与符合正畸资格的人口统计数据。
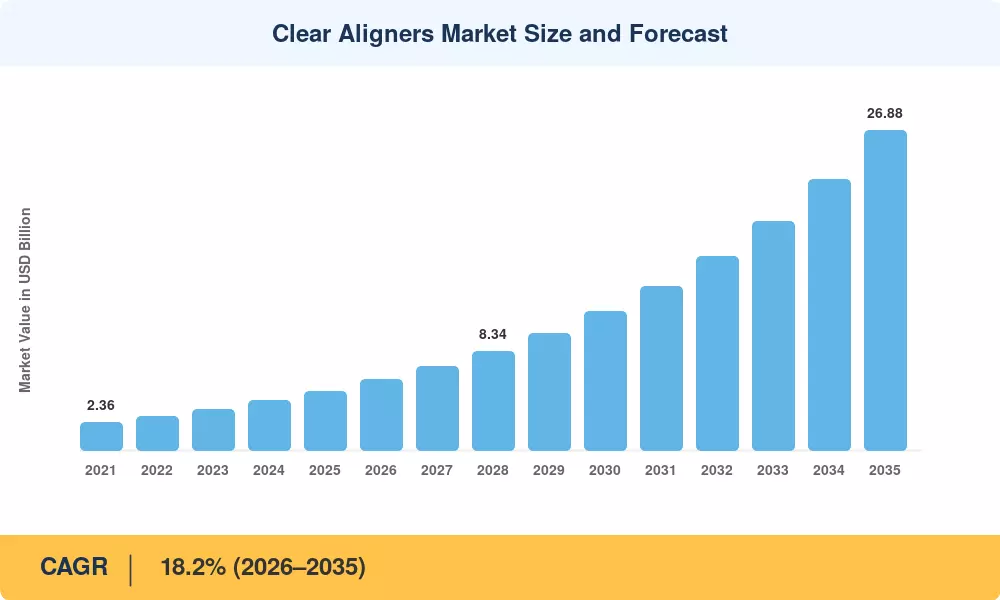
隐形矫正器市场规模和预测
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

驱动因素影响分析

驱动因素 对CAGR的影响 ~% 地理相关性 影响时间线 参考
成人美学需求和DSO椅子扩展 ~4.1 全球 中期(2–4年) [1][7]
椅旁增材制造成熟度 ~3.6 北美,欧洲 中期(2–4年) [17]
更广泛的牙科福利和FSA/HSA覆盖 ~2.8 北美 短期(≤2年) [7]
口内扫描仪安装基础增长 ~2.5 全球 短期(≤2年) [9]
亚太地区牙科基础设施建设 ~2.4 亚太地区 长期(≥4年) [12]
核心热成型专利到期 ~1.9 全球 长期(≥4年) [15]
远程牙科和远程监测采用 ~1.6 北美,欧洲 中期(2–4年) [11]


成人美学需求和DSO整合

现在,成年人在发达市场中启动了大多数正畸病例,扭转了一个世纪以来的儿童倾斜。美国正畸医师协会记录显示,成人病例在2024年占总实践收入的27%,而五年前为19% [1]。DSO进一步放大了这一点:整合集团的病例费用比独立实践低15–22%,并积极向25–45岁从未接受过儿童治疗的人群进行市场推广 [7]。这种组合同时扩大了可接触的池和转化率。

椅旁增材制造

在实践中打印矫正器使整个类别的经济学崩溃。经过验证的形状记忆树脂获得直接打印许可,消除了热成型步骤,预计将每个矫正器的材料和物流成本降低约34%,同时消除了运输延迟 [17]。每月处理八个或更多病例的实践在十四个月内收回28,000美元的打印机投资。采用仍然集中在技术前沿的专业人士中,但其轨迹是显而易见的。

报销和支付架构

覆盖范围的扩大速度超过了大多数供应商的预期。ADA健康政策研究所的数据表明,61%的雇主牙科计划现在包括成人正畸的终身最高限额,通常为1,500–2,500美元,而2020年为44% [7]。叠加在税收优惠的支出账户和第三方每月融资上,中等复杂病例的实际自付费用大约下降了30%——这是病例接受的最可靠预测指标。

扫描仪密度作为领先指标

每个放置的口内扫描仪都成为一个分发节点。《临床正畸学杂志》的分析将全球安装基础估计为约412,000台,2024年每年增长18%,配备扫描仪的实践提交的矫正器病例是基于印模的同行的3.4倍 [9]。制造商现在补贴硬件以锁定下游病例量,这种剃刀和刀片的结构实质上加速了透明矫正器市场的发展。


约束影响分析

约束归因代表在当前政策和成本条件下对主增长率的估计拖累。数值是方向性的,并不会线性地从预测的复合年增长率中扣除。

约束 ~% 对复合年增长率的影响 地理相关性 影响时间线 参考
对复杂错牙合病例的临床限制 ~-2.3 全球 长期(≥4年) [1]
直接面向消费者的监管审查 ~-1.8 北美,欧洲 短期(≤2年) [3][21]
新兴经济体的自付能力 ~-1.5 亚太地区,南美,MEA 中期(2–4年) [24]
聚合物输入成本和一次性废物合规 ~-1.1 欧洲 中期(2–4年) [13]
正畸医生短缺和椅子时间限制 ~-0.9 全球 长期(≥4年) [10]


病例复杂性的临床上限

在严重骨骼差异、显著旋转和拔牙病例中,隐形矫正器仍然不及固定矫治器。从业者调查显示,中度到复杂病例的修正率为58%,每次修正需增加六到十一周,并侵蚀诊所利润 [1]。在附件工程和分阶段施力改进之前,大约五分之一的正畸需求在结构上仍然无法满足隐形矫正市场的需求。

直接面向消费者的监管收缩

仅远程模型遭遇持续的监管压力。FDA发布了关于无监督隐形矫正治疗的安全通告,英国牙科监管机构收紧了指导,要求在发放矫治器之前进行面对面的临床评估 [3][21]。2024年初,最大的DTC运营商的崩溃使该类别损失了大约3.4亿美元的年收入,并降低了消费者对低监督产品的信任——这一拖累仍在由诊所主导的渠道吸收。

高收入市场以外的可负担性

在亚太地区、南美和非洲,定价仍然是约束因素。世界银行数据显示,在这些市场中,自付支出超过55%的总健康支出,而完整的隐形矫正课程费用相当于中位家庭收入的两到四个月 [24]。中国和印度的国内制造商正在以低于900美元的案例价格进行攻势,但利润结构使得激进扩张变得困难。


Clear Aligners Market Opportunities

直接打印矫正器平台

经过验证的形状记忆光聚合物用于口腔内使用,将多步骤供应链简化为一个打印周期。拥有树脂化学、打印机固件和治疗软件的供应商在三个层面上获取利润,而不是一个层面。早期临床数据集显示,与热成型器具相比,跟踪精度相当,但单位成本显著降低 [17],将直接打印定位为预测十年的定义性产品转型。

新兴市场价值层次

亚太地区、南美洲以及中东和非洲的总收入不到当前收入的三分之一,而未治疗的错牙合负担超过三分之二 [14]。制造商建立区域性治疗规划中心——如Angelalign的中国和东盟业务作为模板——在不引入西方成本结构的情况下提供价值层定价 [8]。这正是量增长最为显著的地方。

治疗数据货币化和订阅模式

每个完成的病例都会生成一个关于牙齿移动的纵向数字记录。汇总这些数据集可以训练预测阶段引擎,从而缩短治疗时间并减少调整——这是实践将按订阅支付的资产,而不是按病例支付。平台运营商正向每个实践的月度软件费用迁移,并在器具收入之上叠加,这是隐形矫正器市场货币化的结构性转变。

保持和经常性收入

保持器是正畸中最未被充分货币化的资产。大约30%的完成患者在五年内经历可测量的复发,但结构化的保持器更换订阅不到五分之一 [1]。在病例结束时捆绑多年的保持器计划,将一次性购买转变为十年的年金。

可持续聚合物合规作为差异化因素

欧洲一次性塑料和医疗设备的可持续性报告要求正在收紧 [13]。在强制要求之前认证可回收或生物基矫正器材料的供应商,获得公共卫生系统和医院采购集团的优先供应商地位。


Clear Aligners Market Future Outlook

人工智能原生治疗规划

算法分期正从建议转向创作。经过数百万个完成案例训练的系统现在提出完整的移动序列,供临床医生编辑而非构建,将规划时间从九十分钟缩短到不到十五分钟 [2]。到2030年,区分者将不再是拥有人工智能的人,而是其训练语料库的深度——这对拥有十年案例档案的现有企业有利,而对新进入者则不利,无论其制造能力如何。

制造去中心化与平台经济

生产正从集中化的巨型设施迁移到分布式的实践级打印。这种颠倒改变了供应商销售的内容:树脂墨盒、固件许可证和规划软件,而不是成品器具。拥有消耗品和软件的公司以比器具运输更高的利润率获得经常性收入,而物流密集型竞争对手则面临闲置产能。

新兴经济体中的支付者整合

世界卫生组织估计大约有35亿人生活在未治疗的口腔疾病中,绝大多数在高收入市场之外 [14]。公共支付者将功能性正畸纳入——即使是部分——将重新定价整个机会。关注印度的州保险计划和巴西的补充健康监管机构;如果它们开始覆盖医学指示的矫正,将为区域增长增加可测量的百分点。

材料循环性与监管报告

可持续性正成为采购标准,而非营销声明。一个典型的过程消耗四十到六十个一次性热塑性器具,而欧洲的报告框架越来越要求设备制造商披露生命周期信息 [13]。目前正在开发的生物基和机械可回收聚合物项目将使合规供应商与在2030年后面临市场准入摩擦的供应商区分开来。


区域市场份额分析

地区 指标 (2025) 主要投资主题
北美 41.7% 市场份额 DSO 并购、椅边打印、融资平台
欧洲 25.8% 市场份额 MDR 合规、可持续聚合物、诊所数字化
亚太地区 19.6% 年均增长率 (2026–2035) 国内制造、价值层定价、城市诊所建设
南美 2.7 亿美元 零售 牙科连锁、分期融资
中东和非洲 2.2 亿美元 医疗旅游、私人诊所扩展
总计 49.9 亿美元

清晰矫正器市场的区域表现明显受支付结构而非临床需求的影响。北美依赖保险和融资深度;亚太地区则依赖价格和人口规模。


北美

国家 指标 关键驱动因素
美国 占区域份额的 83.5% 雇主牙科福利扩展 [7]
加拿大 2.1 亿美元 加拿大牙科护理计划的溢出需求 [18]
墨西哥 20.4% 年均增长率 跨境牙科旅游走廊


美国的需求依赖于异常深厚的融资体系。雇主计划、税收优惠账户和第三方每月信用结合,使得 4500 美元的案例感觉像是每月 130 美元的承诺 [7]。加拿大的联邦牙科计划虽然不包括美容正畸,但扩大了诊断访问并提高了偶发案例的发现率 [18]。墨西哥边境诊所越来越多地以 40–55% 的折扣为美国患者提供服务。

欧洲

国家 指标 关键驱动因素
德国 占区域份额的 22.4% 私人补充牙科保险的深度
英国 2.4 亿美元 私人正畸诊所的增长,因 NHS 等待时间 [21]
法国 17.8% 年均增长率 成人美学治疗的常态化
意大利 占区域份额的 11.6% 密集的专业从业者基础
西班牙 1.0 亿美元 零售牙科连锁扩展
北欧国家 18.4% 年均增长率 早期数字工作流程的采用
俄罗斯 占区域份额的 4.8% 国内供应商替代
欧洲其他地区 1.3 亿美元 中东欧诊所现代化


欧洲的增长受到监管限制,而非需求限制。全面的医疗器械法规执行提高了合规评估成本,并将几个小型矫正器品牌挤出市场,市场份额向认证制造商集中 [13]。英国的需求因 NHS 正畸等待名单在许多信托中超过两年而结构性扭曲,直接将成年人引导至私人护理 [21]

亚太地区

国家 指标 关键驱动因素
中国 占区域份额的 34.6% 口腔健康行动计划诊所目标 [12]
印度 22.6% 年均增长率 城市中产阶级的可支配支出 [22]
日本 1.9 亿美元 老龄化人口驱动的牙周矫正
韩国 占区域份额的 11.8% 美学牙科文化密度
东盟 21.3% 年均增长率 医疗旅游 中心在泰国和马来西亚
亚太其他地区 0.8 亿美元 私人诊所的正规化


中国通过政策和价格同时支撑该地区。国家口腔健康计划设定了牙科诊所密度和预防筛查的明确目标,显著扩大了诊断量 [12]。国内制造商利用这一渠道,案例定价比进口品牌低 55–70% [8]。印度对正畸器械的监管重新分类使得之前的灰色进口渠道正规化,提高了质量保证,并使组织化的零售牙科连锁能够扩展 [22]

南美

国家 指标 关键驱动因素
巴西 占区域份额的 56.2% ANVISA 注册的国内制造 [20]
阿根廷 18.9% 年均增长率 货币调整后的分期融资
南美其他地区 0.6 亿美元 智利和哥伦比亚的诊所连锁


巴西拥有该地区唯一有意义的国内生产基地,使其免受进口关税和限制邻国的货币冲击 [20]。基于分期付款的文化——十二到二十四个月的免息计划——使得矫正器治疗在收入水平较低的情况下也能获得 [20]。阿根廷的需求波动较大,但结构性不足,正畸医生的密度远高于区域平均水平。

中东和非洲

国家 指标 关键驱动因素
沙特阿拉伯 占区域份额的 28.4% 2030愿景下的私人医疗许可 [19]
阿联酋 20.8% 年均增长率 牙科旅游和外籍人士需求
南非 0.4 亿美元 私人医疗计划覆盖
埃及 占区域份额的 9.6% 年轻城市人口众多
中东和非洲其他地区 0.5 亿美元 海湾诊所网络扩展


海湾国家在其人口的三分之一中推动了近三分之二的区域价值。沙特的许可改革在 2022 年至 2024 年间大幅加速了私人牙科诊所的注册 [19]。迪拜作为区域牙科旅游目的地的定位吸引了来自南亚和东非的案例量。撒哈拉以南的渗透率在南非以外仍然很小,私人医疗计划提供部分正畸福利。


清晰矫正器市场按地区,2025-2035

Clear Aligners Market Segmentation

按年龄

隐形矫正器市场沿着日益扩大的成人-青少年轴线分割,成人提供收入,青少年提供增长。

细分 指标 主要需求驱动因素
成人 69.4% 市场份额 (2025) 审美偏好和工作场所可见性
青少年 20.1% 年均增长率 (2026–2035) 合规跟踪功能和家长接受度


成人主导反映了谁在支付。可支配收入、保险获取和外貌驱动的动机集中在25-45岁的人群中,这个群体能够接受高价,因为替代方案——在专业环境中可见的牙套——带来了真正的社会成本 [1]。青少年采用历史上因合规问题滞后,但嵌入式佩戴指示器和强制佩戴跟踪大大缩小了临床医生的抵制,使青少年成为即使在较小基础上也更快增长的群体。

按制造工作流程

细分 指标 主要需求驱动因素
集中实验室制造 74.0% 市场份额 (2025) 成熟的热成型规模和质量控制
办公室内3D打印 20.5% 年均增长率 (2026–2035) 周转速度和每例成本降低


集中生产保持了大部分市场份额,因为验证、质量体系和监管注册已经围绕它建立。办公室内打印在延迟和经济性上占优势:同日的改进消除了让患者和临床医生都感到沮丧的两周间隔 [17]。这一过渡将是渐进的,受限于打印机的资本成本和从业者对内部质量责任的舒适度。

按材料类型

聚合物选择在隐形矫正器市场中安静地决定了临床表现。

细分 指标 主要需求驱动因素
多层医用级聚氨酯 62.9% 市场份额 (2025) 优越的力保持和应力松弛
PET-G 20.4% 年均增长率 (2026–2035) 成本效率和热成型多样性
热塑性聚氨酯 3.1亿美元 (2025) 早期移动的灵活性
其他(共聚酯、直接打印树脂) 19.7% 年均增长率 (2026–2035) 直接打印和可持续性要求


多层聚氨酯保持市场份额,因为它在整个佩戴周期内保持恒定的力,而不是在几天内衰减——这是预测和实现牙齿移动之间的差异。PET-G在价格上增长更快,主导亚太地区的价值层产品以及材料成本驱动竞争力的小型区域实验室 [8]

按最终用户

细分 指标 主要需求驱动因素
独立诊所 57.1% 市场份额 (2025) 直接患者关系和病例控制
牙科服务组织 13.4亿美元 (2025) 采购规模和市场覆盖
医院 19.9% 年均增长率 (2026–2035) 综合颌面和外科正畸护理
其他 18.4% 年均增长率 (2026–2035) 学术和军事牙科服务


独立诊所仍然控制着大多数的椅子和病例,尽管随着DSO收购的持续,它们的市场份额每年都在下降 [7]。基于医院的正畸在小基础上增长最快,受益于综合外科-正畸病例和唇腭裂护理项目,在这些情况下,矫正是医学上而非美容上的指示。

按分销渠道

细分 指标 主要需求驱动因素
线下 51.8% 市场份额 (2025) 临床医生监督的诊断和配戴
线上 21.4% 年均增长率 (2026–2035) 混合远程牙科监测和远程检查


线下仍然是2024年直接面向消费者收缩后的信任支柱 [21]。在线渠道以不同的形态反弹——混合模式,其中诊断在诊所进行,监测在远程进行,监管机构接受这种模式,并且减少了大约一半的必要就诊 [11]


竞争基准测试

隐形矫正器市场:高但集中度下降。预计的HHI为2050,表明该类别的集中度中等到高度集中,前五大供应商预计占全球收入的62-68%。唯一的主导玩家自2021年以来,其市场份额下降了约11个百分点,因为核心热成型专利到期,区域竞争加剧 [15]。预计将出现更多价值层次的碎片化,以及中型西方企业之间的整合增加。

公司 估计收入份额范围 隐形矫正器市场的主要产品 战略定位
Align Technology, Inc. ~38–43% Invisalign系统,iTero扫描仪,ClinCheck规划 类别现有者,拥有最深的案例数据集 [2]
Envista Holdings Corporation ~7–10% Spark隐形矫正器,Ormco托槽,DTX云平台 全弓正畸产品组合 [5]
Institut Straumann AG ~6–9% ClearCorrect,DrSmile消费者渠道 植牙加正畸交叉销售 [4]
Angelalign Technology Inc. ~5–7% A-Tech,COMFOS,angelButton 亚太地区的销量和价格领导者 [8]
Dentsply Sirona Inc. ~4–6% SureSmile隐形矫正器,Primescan扫描仪 综合设备和耗材 [6]
Solventum (3M Health Care) ~3–5% Clarity隐形矫正器,数字粘接系统 材料科学深度 [16]
Henry Schein Orthodontics ~2–4% Reveal隐形矫正器,Slx系统 以分销为主的实践接入 [23]
Argen Corporation ~1–3% 合同隐形矫正器制造,数字实验室服务 白标生产合作伙伴
Graphy Inc. ~1–3% TC-85直接打印树脂,形状记忆系统 直接打印技术先锋 [17]
K Line Europe GmbH ~1–2% K Clear,正畸热塑料 欧洲专业制造商
EON Dental ~1–2% EON隐形矫正器,EON Access平台 中东和新兴市场重点
DynaFlex ~1–2% 定制隐形矫正器,保持器 实验室服务正畸供应商


最新新闻与发展

  • Align Technology(2022年9月):扩大了其波兰制造基地的直接制造能力,旨在减少欧洲交付延迟和降低每个案例的物流成本 [2]
  • Institut Straumann AG(2024年11月):在欧洲监管压力下,重组其DrSmile消费者部门,转向与诊所合作的交付模式,标志着该地区纯DTC模式的结束 [4][21]
  • Angelalign Technology(2024年9月):在东盟市场开设治疗计划和生产能力,将价值层定价扩展到中国大陆以外,并加剧区域竞争 [8]
  • 美国食品药品监督管理局(2024年6月):重申了对正畸矫治器治疗的临床医生监督要求的指导,有效关闭了美国的无监督治疗途径 [3]
  • Envista Holdings(2024年2月):将Spark矫治器规划集成到其DTX云环境中,将扫描仪、托槽和矫治器工作流程统一在一个临床医生界面下 [5]
  • 直销消费者行业(2024年1月):该类别最大的远程运营商停止运营,移除了大量年化收入,并将需求转向诊所主导的提供者 [21]
  • Graphy Inc.(2023年10月):发布了关于形状记忆直接打印器具的多中心临床数据,为临床医生在采用椅旁生产前所需的证据基础提供了支持 [17]
  • 欧洲委员会(2023年5月):根据医疗器械法规发布了影响IIa类牙科器械合规评估的过渡指导,重塑了矫治器制造商的认证时间表 [13]


Clear Aligners Market Report Scope

参数 详情
市场范围 全球透明矫正器系统,包括器械、保持产品、相关规划软件和制造耗材
研究周期 2021–2035(历史数据2021–2024;基准年2025;预测2026–2035)
年均增长率 18.2%(2026–2035)
市场规模检查点 49.9亿美元(2025);59.7亿美元(2026);268.8亿美元(2035)
增长最快的细分市场 办公室3D打印工作流程;在线分销;青少年群体;亚太地区
公司简介 Align Technology, Envista Holdings, Institut Straumann, Angelalign Technology, Dentsply Sirona, Solventum, Henry Schein Orthodontics, Argen, Graphy, K Line Europe, EON Dental, DynaFlex
估值货币 美元十亿,2025年固定汇率

常见问题

在清晰矫正器市场中,实践在承诺单一矫正器供应商之前应谈判哪些合同条款?
谈判修正包含上限、最低年度量阈值和扫描仪互操作权。锁定的专有扫描格式是转换成本的最常见来源,因此坚持书面要求开放的STL导出[5]
买家应如何评估办公室打印与外包实验室生产?
按每月案例量模型平衡点,而不是打印机价格。每月低于大约八个案例时,外包生产通常在考虑员工时间、验证和质量系统开销后胜出[17]
矫正器制造商是否面临与传统托槽供应商不同的责任风险?
是的。由于治疗计划是软件生成的,制造商与临床医生共同承担规划责任,而托槽供应商从未这样做。多个司法管辖区仍在澄清设备责任何时结束,临床判断何时开始[3]
在清晰矫正器市场中,哪些集成问题最常导致数字正畸推广失败?
实践管理系统的不兼容性导致大多数失败。扫描文件、治疗计划和账单记录通常存在于三个不相连的系统中,迫使手动重新输入,从而抹去承诺的效率提升[9]
保持产品是一个有意义的收入来源还是一个营销附加项?
一个有意义的收入来源。结构化的多年保持替换计划产生的经常性收入,其毛利率超过初始案例,并且在长期临床结果上有实质性改善[1]
在2030年前,哪个监管变化最有可能重塑清晰矫正器市场的竞争?
欧洲对一次性医疗聚合物的可持续性报告要求。缺乏认证可回收或生物基材料的供应商面临被排除在公共采购框架之外的风险[13]
混合远程牙科与被否定的直接面向消费者模型有何不同?
混合模型需要面对面的诊断和定期的临床审查,仅在检查点之间使用远程监测。该监督结构满足了拒绝完全远程治疗的监管机构的要求[11][21]
作者
作者 Author Profile Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.
共同作者 Co-Author Profile Satyendra Maurya LinkedIn Research Analyst
An accomplished research analyst with high proficiency in market forecasting, data visualization, competitive benchmarking, and others. He holds a pronounced track record in research and consulting projects for sectors such as life sciences, medical devices, and healthcare IT. His capabilities in qualitative and quantitative analysis have resulted in positive client outcomes. Working on niche market trends, opportunities, sales, and forecasted value is part of his skill set.
下载免费样本

请填写以下表格以获取本报告的免费样本

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















