Centrifugal Pump Market (2026 - 2035)

按阶段/产品类型(单级、多级、轴流和混流、潜水式、无密封和循环器)、最终用户(石油和天然气、水和废水、发电、化学加工等)、按操作类型(电力、柴油/发动机驱动、液压)和按地区(北美、欧洲、南美、亚太地区、中东和非洲)划分的离心泵市场规模、份额和增长分析报告 - 行业2035 年的增长和预测
ID: MRFR/EnP/5882-HCR 111 Pages Chitranshi Jaiswal Last Updated: August 24, 2026
Centrifugal Pump Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)5.4%
2025 Market SizeUSD 40.2 Billion
2035 Market SizeUSD 68.0 Billion
Key Players
Grundfos Holding A/S
Flowserve Corporation
Xylem Inc.
KSB SE & Co. KGaA
Sulzer Ltd.
Wilo SE
Opportunities
  • Desalination and Water-Reuse Mega-Projects
  • Pump-as-a-Service and Digital Business Models
  • Green Hydrogen Production Infrastructure

Centrifugal Pump Market Summary

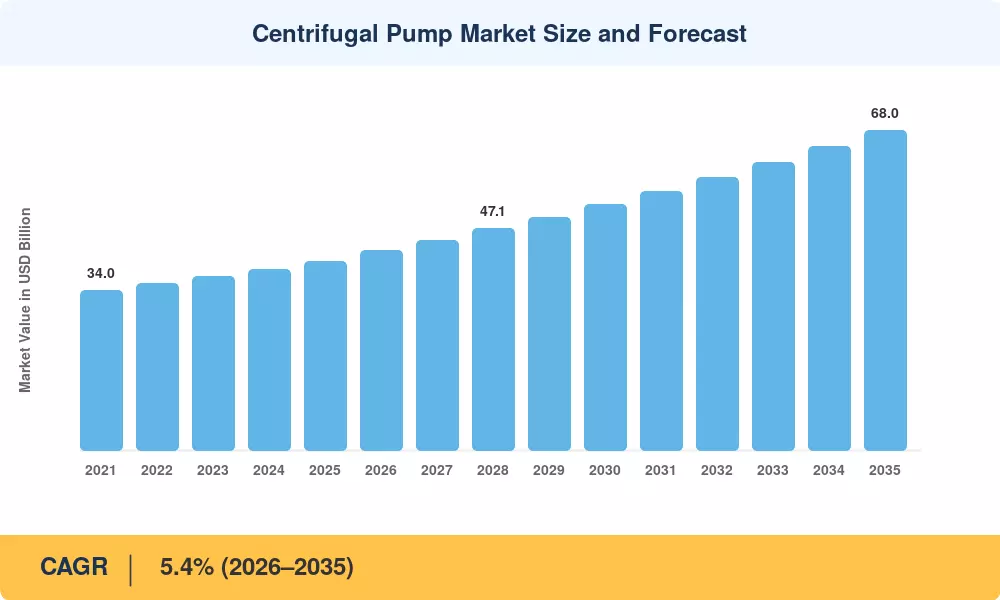
离心泵市场预计在 2025 年达到 402 亿美元,预计将从 2026 年的 424 亿美元攀升至 2035 年的 680 亿美元,整个预测窗口的复合年增长率为 5.4%。两股力量正在汇聚以维持这一轨迹:全球推动老化水基础设施现代化——仅美国环保局就拨款超过 120 亿美元的循环基金承诺,在 2024 财年用于饮用水和废水处理升级[1]- 以及中东和亚太地区石油和天然气中游产能的加速建设,国家能源公司在上游投资超过 1800 亿美元资本支出2024年期间[2].

技术正在重塑离心泵的设计、操作和维护方式。传统的定速电机正在让位于变频驱动 (VFD) 集成,可将能耗降低 20-40%,而支持物联网的状态监测使操作员能够从基于日历的方式转变为基于日历的方式。预测性维护循环。欧盟委员会的《生态设计条例 2024/1516》有效规定了 0.75 kW 以上工业泵的最低效率标准,加速了欧盟成员国以高效设计替换旧设备[3].

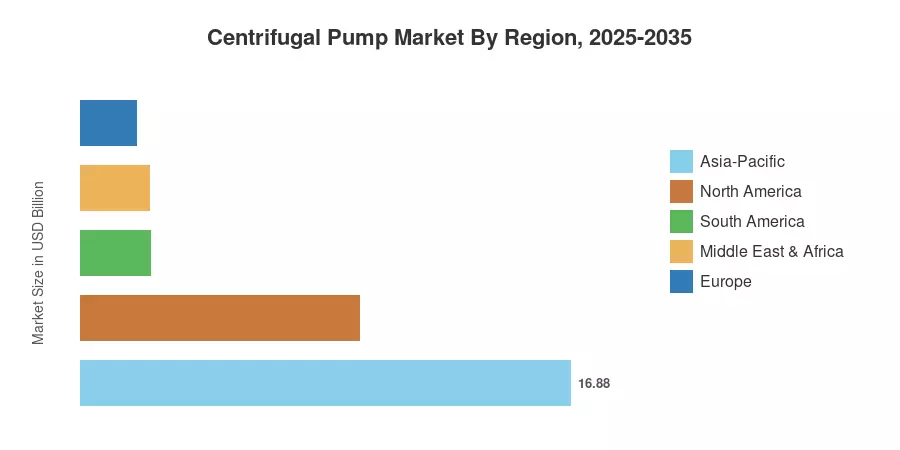
在中国和印度大规模基础设施建设的推动下,亚太地区以 42% 的收入份额主导离心泵市场。该地区也是增长最快的地区,预计到 2035 年复合年增长率为 6.2%。在页岩行业需求和市政供水系统检修的推动下,北美地区占据第二大份额,为 24%。欧洲占全球收入的 22%,德国的化学加工走廊和英国的水务更新计划提供了稳定的需求。随着东南亚和撒哈拉以南非洲的城市化率到 2035 年攀升至 60%,未来十年有望实现广泛的需求扩张[4].


报告要点

• 按阶段

  • 单级泵约占离心泵市场收入份额的 62%,反映出在市政供水和灌溉领域的广泛采用。
  • 受高扬程应用的推动,多级配置预计将以 6.8% 的复合年增长率增长,是产品类型中增长最快的。发电和海水淡化。


• 按泵设计

  • 轴流和混流设计预计在 2025 年带来 32 亿美元的收入,为大容量排水和防洪设施提供服务。

• 按最终用户

  • 石油和天然气在上游生产和管道传输需求的推动下,离心泵市场仍然是最大的最终用户垂直领域,约占离心泵市场 28% 的份额。
  • 在监管要求和人口增长的推动下,水和废水处理正在以估计复合年增长率 6.1% 的速度扩张。
  • 按 2025 年基准年计算,发电应用价值约为 64 亿美元。

• 按地区

  • 亚太地区占据全球离心泵市场 42% 的份额,引领区域增长。
  • 2025 年北美市场价值约为 96 亿美元。
  • 在大型海水淡化项目的推动下,中东和非洲预计复合年增长率为 5.9%。


离心泵市场规模及预测(2021-2035)

市场规模估算采用三角方法,结合了来自泵原始设备制造商的自下而上的设备出货数据、最终用户资本支出的自上而下的宏观经济模型,以及通过与关键垂直领域的采购经理进行初步访谈进行验证。历史数据反映实际贸易和生产数据;预测值采用基于经验证的需求催化剂的 5.4% 复合增长率。
Centrifugal Pump Market Size and Forecast
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

驾驶员影响分析

司机 ~% 对复合年增长率的影响 地理相关性 影响时间表 参考号
供水和污水处理基础设施投资 +1.3% 全球的 长期(≥4年) [1]
石油和天然气中游/上游资本支出 +1.0% 中东、北美 中期(2-4 年) [2]
能源效率法规(生态设计、DOE) +0.8% 欧洲、北美 短期(≤2年) [3]
新兴经济体的城市化 +0.7% 亚太、非洲 长期(≥4年) [4]
物联网和智能泵的采用 +0.6% 全球的 中期(2-4 年) [8]
海水淡化产能扩张 +0.5% 中东、北非 中期(2-4 年) [11]
农业现代化计划 +0.4% 南亚、撒哈拉以南非洲 长期(≥4年) [7]


给排水基础设施投资

世界各国政府历来都投入大量资金来改善供水系统。印度 Jal Jeevan Mission 的目标是为 1.92 亿农村家庭提供功能性自来水连接,每年为数千台离心泵机组生成采购周期,而美国两党基础设施​​法则为 2026 年之前的水计划拨款 550 亿美元[1][7]。未来十年,这一投资浪潮将成为离心泵市场最大的结构性推动力。


能源效率指令

泵消耗的工业电力估计占全球工业电力的 10%。欧盟委员会更新的生态设计框架现在要求清洁水离心泵的最低效率指数(MEI≥0.7),从2025年起有效禁止在欧盟市场销售效率最低的40%的设备[3]。美国能源部的泵效率标准将于 2024 年最终确定,遵循平行轨迹,推动 OEM 投资于液压重新设计和永磁电机技术[6].

石油和天然气资本支出

沙特阿美公司、阿布扎比国家石油公司和卡塔尔能源公司在 2024 年总共分配了超过 950 亿美元的资本支出,其中大部分用于开发气田和扩大原油加工,这两者都需要符合 API 610 的重型离心泵[2]。北美二叠纪盆地运营商仍在对基于多级离心系统的盐水处理基础设施进行投资。


支持物联网的智能泵

数字孪生、振动分析和云连接传感器正在将离心泵的操作从被动维护转变为预测性维护。 ABB 的 Ability 智能传感器平台已证明,试点安装中的计划外停机时间减少了 25%,这一价值主张正在将持怀疑态度的工厂经理转变为早期采用者[8]。到 2030 年,离心泵市场中的智能泵预计将占新设备出货量的 30%。


限制影响分析

克制 ~% 对复合年增长率的影响 地理相关性 影响时间表 参考号
原材料成本波动(钢、合金) –0.5% 全球的 短期(≤2年) [12]
安装/维护方面的熟练劳动力短缺 –0.4% 欧洲、北美 长期(≥4年) [13]
来自低成本制造商的激烈价格竞争 –0.3% 亚太地区出口 中期(2-4 年) [14]
更换周期长,减少售后频率 –0.3% 经合组织国家 长期(≥4年) [15]
地缘政治对供应链的干扰 –0.2% 全球的 短期(≤2年) [16]


原材料成本波动

制造离心泵 35-50% 的成本来自不锈钢和哈氏合金和双相合金等特殊合金。仅2023年镍价就波动了40%,导致无法快速转嫁附加费的中型整​​车厂利润减少[12]。这种波动性阻碍了固定价格长期合同的签订,尤其是在化学加工行业。


熟练劳动力短缺

泵的安装和调试需要训练有素的磨坊工人和旋转设备技术人员——在经合组织国家中,这一劳动力群体正在迅速老龄化。美国劳工统计局预计,到 2032 年,美国工业机械机械师数量将下降 6%,而欧洲泵协会报告称,现场服务工程师的空缺率将超过 8%[13].

低成本制造商的价格竞争

中国和印度的泵制造商现在出货的设备价格具有竞争力,比欧洲和美国的原始设备制造商便宜 25-35%。离心泵市场的中端竞争对手的利润受到商业建筑服务和市政供水价格压力的挤压,而 API 级重型应用的质量差距仍然存在[14].


Centrifugal Pump Market Opportunities

海水淡化和水回用大型项目

根据沙特阿拉伯的 NEOM 和阿联酋的 Taweelah 扩建等计划,到 2035 年,中东的海水淡化能力将增加一倍,每个项目都需要数百台高压多级离心泵[11]。仅这一垂直领域就可以在十年内增加 15 亿美元的泵需求增量。

泵即服务和数字商业模式

包括格兰富和赛莱默在内的原始设备制造商正在试行基于结果的合同,客户按每立方米泵送费用付费,而不是直接购买硬件。这些模型将收入从一次性资本支出转变为经常性运营支出,从而提高了离心泵市场中 OEM 的知名度和客户粘性。

绿色制氢基础设施

电解装置需要由耐腐蚀离心泵提供高纯度水循环和冷却回路。 IEA 预计到 2030 年全球电解槽容量将超过 130 GW,每个 GW 规模的设施需要数十台专用泵组[9].

新兴市场城市化

到 2050 年,撒哈拉以南非洲和东南亚地区的城市居民预计将增加 12 亿,从而对市政供水、污水处理和 HVAC 泵系统产生新的需求[4]。制造业本地化的先行者——就像基洛斯卡在非洲所做的那样——将获得不成比例的份额。

通过连接的泵组进行数据货币化

来自支持物联网的离心泵的汇总运营数据使原始设备制造商能够跨行业和地区对效率进行基准测试,从而创建咨询收入流。到 2032 年,这一数据层机会可能占售后市场总收入的 5-8%。


Centrifugal Pump Market Future Outlook

人工智能驱动的自主泵操作

泵控制器中嵌入的机器学习算法正在超越振动警报阈值,走向完全自主的负载平衡。到 2030 年,预计水务公司安装的新离心泵中有 15% 将配备能够实时自我优化流量的板载边缘 AI 芯片,与固定设定点运行相比,能耗降低高达 12%[8].

泵驱动装置的电气化和脱碳

全球对工业流程脱碳的推动正在加速从柴油驱动离心泵向电动离心泵的转变,特别是在农业灌溉和偏远采矿领域。太阳能泵系统已在印度和东非普及,预计到 2030 年全球安装量将超过 500 万台,在离心泵市场中创造快速增长的利基市场[18].

氢经济和新的流体处理挑战

绿色氢电解装置需要具有超高纯度的软化水供给泵和冷却回路循环泵。 IEA 的净零路线图估计,到 2035 年将需要 850 GW 的电解槽容量,相当于全球数以万计的专用离心泵机组[9].

ESG 报告和生命周期成本透明度

日益严格的 ESG 披露规则(包括欧盟的企业可持续发展报告指令)正在推动工业最终用户记录旋转设备的能源效率和碳足迹。提供经过验证的生命周期成本计算器和第三方认证的效率数据的离心泵原始设备制造商将在按最佳价值而非最低价格评分的招标中享有采购优势[19].


区域市场份额分析

地区 公制 主要投资主题
亚太 42% 份额(2025 年) 城镇化、工业扩张、农业现代化
北美 USD 9.6 B (2025) 页岩行业需求、市政供水更新、监管合规
欧洲 CAGR 4.8% 生态设计要求、化学加工升级、区域供热
南美洲 USD 2.4 B (2025) 采矿、石油部门恢复、供水计划
中东和非洲 CAGR 5.9% 海水淡化、发电、城市基础设施
全部的 USD 40.2 B (2025)  

离心泵市场横跨五个主要地区,每个地区都有不同的行业概况、监管环境和基础设施投资周期。


亚太

国家 公制 关键驱动程序
中国 地区份额38% 工业制造、发电厂冷却
印度 CAGR 6.6% AMRUT 2.0、Jal Jeevan 使命、印度制造
日本 USD 2.1 B (2025) 化学加工、半导体工厂公用事业
韩国 区域份额8% 造船、石化联合体
澳大利亚 CAGR 4.9% 采矿脱水、海水淡化


印度是该地区的增长引擎。住房和城市事务部报告称,根据 AMRUT 启动了 883 个污水处理和化粪池项目,价值 3408.1 亿印度卢比,而 Swachh Bharat Mission 2.0 已为废水处理基础设施拨款 1588.3 亿印度卢比[7]。这些公共工程项目直接转化为大规模离心泵采购。

北美

国家 公制 关键驱动程序
美国 78%的地区份额 两党基础设施​​法,二叠纪盆地活动
加拿大 USD 1.3 B (2025) 油砂、市政供水
墨西哥 CAGR 5.6% 近岸外包驱动的工业扩张


美国仍然是该地区离心泵市场需求的支柱,市政供水公司和石油天然气运营商合计占国内泵消耗量的近 60%。加拿大的油砂作业需要专门的渣浆泵,而墨西哥的制造业繁荣(在近岸外包的推动下)正在汽车和食品加工设施中建立新的泵需求[1][2].

欧洲

国家 公制 关键驱动程序
德国 区域份额28% 化学走廊,生态设计合规性
英国 CAGR 5.1% 水务公司 AMP8 投资周期
法国 USD 1.1 B (2025) 核电站冷却、市政基础设施


英国资产管理第 8 期 (AMP8) 期限为 2025 年至 2030 年,承诺投入 880 亿英镑用于改善供水和污水处理网络,这是英国历史上最大的单一供水基础设施支出计划,也是离心泵订单的直接催化剂[3].

南美洲

国家 公制 关键驱动程序
巴西 地区份额58% 盐下石油生产、卫生框架
阿根廷 CAGR 5.2% 瓦卡穆尔塔页岩开发
智利 USD 0.35 B (2025) 铜矿脱水


巴西的 Marco Legal do Saneamento(卫生框架法)要求到 2033 年普及供水和污水处理服务,为各州供水公司释放数十亿美元的水泵采购预算[17].

中东和非洲

国家 公制 关键驱动程序
沙特阿拉伯 地区份额32% NEOM,2030 年愿景,海水淡化
阿联酋 CAGR 6.0% Taweelah,工业区扩建
南非 USD 0.4 B (2025) 采矿、市政服务


沙特阿拉伯的 SWCC(盐水转换公司)运营着世界上最大的海水淡化投资组合,计划到 2030 年增加 350 万立方米/天的产能,每个工厂需要数百个高压离心泵组[11].


Centrifugal Pump Market By Region, 2025-2035

Centrifugal Pump Market Segmentation

按阶段/产品类型

部分 公制 主要需求驱动因素
单级 62% 份额(2025 年) 市政供水、灌溉、暖通空调
多级 CAGR 6.8% 高水头应用、海水淡化、锅炉给水
轴流和混流 USD 3.2 B (2025) 防洪、大流量排水
潜水式 CAGR 5.6% 钻孔抽取、污水提升站
无密封和循环器 4% 份额(2025 年) HVAC 循环、化学工艺密封


单级离心泵的主导地位归功于纯粹的多功能性:它们适用于从建筑供水立管到农业地面灌溉设备的各种应用,其成本比同等多级泵低 30-40%。其简化的结构(一个叶轮、一个蜗壳)也使技术人员有限的操作员可以管理维护间隔。离心泵市场继续看到 OECD 水务公司稳定的单级更换需求,以取代 20 至 30 年的安装基地。

多级泵是增长最快的产品类别。海水淡化反渗透机组、高层建筑增压以及火力发电厂的锅炉给水应用都需要高水头能力,而只有堆叠式叶轮设计才能提供这种能力。苏尔寿的 MSD 系列和 KSB 的 Multitec 系列已成为该领域的参考产品,两家公司都在投资增材制造叶轮以缩短交货时间[20].

按最终用户

部分 公制 主要需求驱动因素
石油和天然气 28% 份额(2025 年) 上游生产、管道输送、炼油工艺
水及废水处理 CAGR 6.1% 监管要求、人口增长
发电 USD 6.4 B (2025) 冷却水系统、锅炉给水
化学加工 14% 份额(2025 年) 耐腐蚀材料要求
其他(农业、餐饮、制药) CAGR 5.0% 灌溉、卫生工艺流程


石油和天然气运营商在最终用户的离心泵市场中占据最大份额。从井口输送和原油管道增压到采出水回注,离心泵几乎出现在碳氢化合物价值链的每个阶段。 API 610 认证仍然是大多数上游和中游招标的门禁规范,为成熟的西方 OEM 提供了竞争优势。

水和废水处理是增长最快的最终用户领域。世界卫生组织估计,21 亿人仍然缺乏安全管理的饮用水,从新德里到拉各斯,各国政府正在通过数十亿美元的基础设施项目来解决这一缺口。每个新的处理厂和泵站都会增加离心泵设备的安装基数[1].

按操作类型

部分 公制 主要需求驱动因素
电气 60% 份额(2025 年) 能效标准、电网可用性
柴油/发动机驱动 USD 8.0 B (2025) 远程位置、紧急/备用应用
液压 CAGR 4.2% 移动采矿设备,专业应用


与发动机驱动的替代方案相比,电驱动离心泵凭借卓越的能源效率和更低的生命周期成本在新安装中占据主导地位。印度和东非政府针对太阳能灌溉泵的激励计划正在进一步扩大电力领域的可寻址基础。


竞争标杆管理

离心泵市场适度整合,预计前五名的收入份额约为 35%,赫芬达尔-赫希曼指数 (HHI) 在 600-800 范围内 - 表明竞争但不分散的结构。铸造领域的规模优势、全球服务网络和 API/ISO 认证组合为较小的挑战者创造了有意义的进入壁垒。

公司 预计。收益分成范围 主要产品 战略定位
格兰富控股公司 〜10–12% CR/CRE 多级、SP 潜水器、iSOLUTIONS 数字平台 可持续发展领导者;建筑服务和水务方面实力雄厚
福斯公司 〜8–10% INNOMAG 磁力驱动器、A​​PI 610 流程泵、RedRaven IoT 以重工业为重点;石油天然气、化工、电力
赛莱默公司 〜7–9% Goulds 3196、Flygt 潜水器、Sensus 分析 以水为中心;城市和工业废水
KSB 股份公司 〜6–8% Etanorm、MegaCPK、PumpDrive VFD 集成 工程驱动;在欧洲和亚洲实力强劲
苏尔寿有限公司 〜5–7% AHLSTAR、MSD 多级、BlueBOX 数字 高性能流程泵;采矿和海水淡化
威乐SE 〜4–6% Wilo-Stratos MAXO,伊利诺伊州克罗诺莱恩 建筑技术和市政供水专家
ITT Inc.(古尔兹泵) 〜4–5% Goulds 3196、PRO 服务、i-ALERT 监控 广泛的工业产品组合;美洲-重度发行
荏原株式会社 〜3–5% BN 系列,EVMS 多级,CDX 不锈钢 亚太地区实力强劲;水和半导体工厂
威尔集团有限公司 〜3–4% Warman 泥浆、GEHO、Multiflo 脱水 以矿业为中心;以售后市场为主的收入组合
贝克休斯 〜2–4% Nuovo Pignone API 泵,本特利内华达监测 油田综合解决方案;高规格应用


最近的新闻和动态

  • 合肥华盛泵阀有限公司于2026年4月宣布将参加2026年雅加达国际工业周(IIW)展会。该公司打算展示其重型化工泵系统和 API 610 离心泵。
  • 为了改善石油、天然气和水基础设施项目中使用的工业泵系统的供应和服务支持,苏尔寿和沙特阿美于2026年4月签署了长期企业采购协议。
  • 2026 年 1 月,DXP Enterprises 宣布收购 PREMIERflow,增加其用于消防安全、暖通空调、废水处理和水的集成泵系统系列。此次交易凸显了离心泵和流体处理市场的持续整合趋势。


Centrifugal Pump Market Report Scope

物品 细节
市场范围 按阶段、最终用户、操作类型和地区划分的全球离心泵市场
学习期限 2021–2035
CAGR 5.4%(2026-2035)
市场规模——基准年(2025 年) USD 40.2 Billion
市场规模 — 预测终点 (2035) USD 68.0 Billion
增长最快的细分市场 多级泵(复合年增长率 6.8%)
公司简介 格兰富、福斯、赛莱默、KSB、苏尔寿、威乐、ITT、荏原、伟尔、贝克休斯
计价货币 美元(2025 年不变价)


常见问题

How do total-cost-of-ownership models affect centrifugal pump procurement decisions?
Procurement teams increasingly evaluate lifecycle costs — energy, maintenance, downtime — rather than purchase price alone. VFD-equipped pumps may cost 25% more upfront but deliver 30–40% energy savings over a 15-year service life [6].
What role do additive-manufacturing techniques play in centrifugal pump production?
3D-printed impellers and diffusers reduce prototyping lead times from months to weeks. Sulzer and Grundfos now use selective laser melting for complex geometries in stainless-steel and titanium components [20].
How are digital twins changing centrifugal pump maintenance strategies?
Digital twins replicate pump performance in a virtual environment, enabling operators to simulate failure modes before they occur. Early adopters report 20–25% reductions in unplanned maintenance events [25].
What certification requirements govern centrifugal pump selection in the oil and gas sector?
API 610 (ISO 13709) is the dominant specification for refinery and pipeline service. Compliance mandates specific material, testing, and documentation standards that limit supplier qualification to established OEMs [14].
How do tariff and trade-policy shifts influence centrifugal pump supply chains?
U.S. Section 301 tariffs on Chinese-manufactured pumps have redirected sourcing toward India, Vietnam, and domestic production. OEMs are diversifying casting and assembly across multiple geographies [16].
What distinguishes sealless pump designs from conventional sealed configurations in chemical service?
Sealless (magnetic-drive) pumps eliminate mechanical-seal failure risk, reducing fugitive emissions and maintenance in corrosive or hazardous-fluid applications. They trade higher upfront cost for lower long-term leakage liability [14].
How is the Centrifugal Pump Market adapting to semiconductor-fabrication facility requirements?
Ultra-pure-water loops in fabs demand pumps with electropolished wetted surfaces and near-zero particulate generation. Ebara and Grundfos offer SEMI-S2-compliant product lines specifically for this niche [22].    
作者
作者 Author Profile Chitranshi Jaiswal LinkedIn Team Lead - Research
Chitranshi is a Team Leader in the Chemicals & Materials (CnM) and Energy & Power (EnP) domains, with 6+ years of experience in market research. She leads and mentors teams to deliver cross-domain projects that equip clients with actionable insights and growth strategies. She is skilled in market estimation, forecasting, competitive benchmarking, and both primary & secondary research, enabling her to turn complex data into decision-ready insights. An engineer and MBA professional, she combines technical expertise with strategic acumen to solve dynamic market challenges. Chitranshi has successfully managed projects that support market entry, investment planning, and competitive positioning, while building strong client relationships. Certified in Advanced Excel & Power BI she leverages data-driven approaches to ensure accuracy, clarity, and impactful outcomes.
下载免费样本

请填写以下表格以获取本报告的免费样本

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.

















