CBD Oil Market (2026 - 2035)

CBD油(大麻二酚油)市场研究报告,按应用(治疗、化妆品、食品和饮料、电子烟、营养补充品)、按来源(大麻衍生、 marijuana衍生)、按配方(油、酊剂、胶囊、可食用产品、外用产品)、按最终用途(制药、个人护理产品、食品行业、健康中心)和按地区(北美、欧洲、南美、亚太、中东和非洲) - 增长与行业预测2025至2035

Forecast Period
2026-2035
CAGR
12.6%
2025 Market Size
USD 2.76 Billion
2035 Market Size
USD 9.04 Billion
Healthcare ● Updated September 7, 2026 Report ID: MRFR/HC/5886-CR | Pages: 117 | Author: Vikita Thakur, Rahul Gotadki

CBD Oil Market Summary

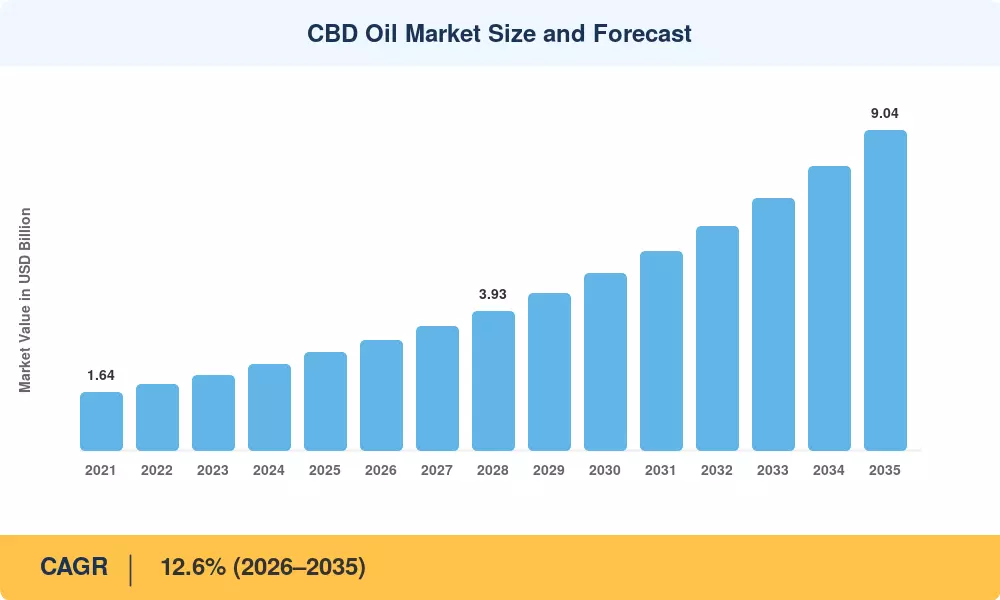
CBD油市场在2025年的估值为27.6亿美元,预计在2026年以31亿美元开启预测窗口,并在2035年达到90.4亿美元,2026年至2035年间年均增长率为12.6%。这一轨迹的两个催化剂是:首先,逐步将被接受的灰色市场交易转变为获得许可的药品级供应——对良好生产规范提取线的资本支出已成为任何希望服务于药房或临床渠道的供应商的入场费 [1][11]。第二个是持久的消费者需求。植物基健康支出并没有表现出像潮流周期那样的波动;在获得许可的零售渠道中,重复购买率保持在40%以上,这使得一个类别与趋势区分开来 [12]

提取经济学是CBD油市场中的一个安静故事。2018年至2021年间建立的乙醇和碳氢化合物提取线正在被大型超临界CO₂系统和色谱修复相结合的系统所取代,这种系统在不增加溶剂回收负担的情况下将残留THC去除到合规阈值。配方也在发生变化:水溶性纳米乳液的液滴尺寸低于100纳米,现在使饮料和功能性食品开发者能够以之前无法使用的剂量使用大麻二酚。Hemp Benchmarks定价系列显示,精炼CBD蒸馏油的成本在2021年至2025年间下降了约62%,这种通货紧缩被重新投资于临床证据和品牌建设,而不是利润 [11]

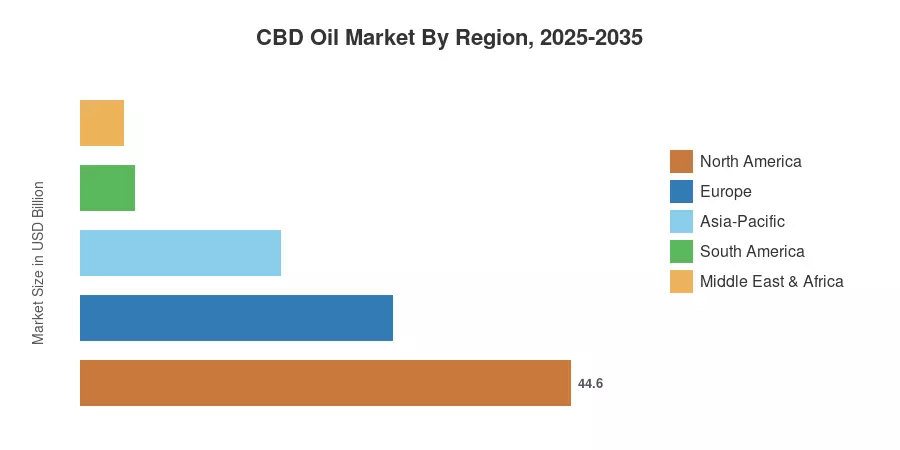
地理位置仍然集中价值。北美在2025年占据44.6%的收入,得益于州级零售基础设施和全球最大的处方大麻二酚特许经营。亚太地区以16.2%的年均增长率快速增长,受到日本和泰国监管自由化以及中国种植规模的推动。欧洲凭借德国的药房分销和英国食品标准局验证的新食品名单排名第二。在未来十年,CBD油市场的决定因素将不再是种植能力,而是能够在规模上证明安全性、一致性和临床益处的公司。


关键报告要点

• 按来源类型

  • 2025年,来自大麻的油占CBD油市场收入的52.9%,反映了它们在大多数国家框架下的跨境贸易资格
  • 预计大麻来源的油在2035年前将以13.8%的年均增长率增长,因为成人使用和医疗项目的扩大

• 按产品形式

  • 油和酊剂在2025年产生了11.2亿美元,仍然是对剂量敏感用户的参考格式
  • 食品和软糖的年均增长率为14.5%,是CBD油市场中所有产品形式中增长最快的


• 按销售类型

  • B2B渠道占2025年价值的57.6%,以白标和合同制造为主

• 按地区

  • 北美在2025年占据44.6%的收入份额
  • 亚太地区是增长最快的地区,年均增长率为16.2%,到2035年
  • 欧洲在2025年贡献了7.8亿美元,集中在药房和皮肤美容渠道


市场规模和预测(2021–2035)

以下数据结合了获得许可的渠道销售点数据、大麻提取物HS编码的海关记录、上市运营商的审计文件,以及与40多位提取、配方和分销高管的主要访谈。历史年份与监管机构发布的发放量进行对账(如有);预测年份应用渠道级渗透曲线,而不是单一的综合增长率。

CBD油市场规模和预测
Our Impact
Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals
Partnering with 2000+ Global Organizations Each Year
30K+ Citations by Top-Tier Firms in the Industry

驱动因素影响分析

驱动因素 对CAGR的影响 ~% 地理相关性 影响时间线 参考
监管协调和GMP路径 ~2.6% 北美,欧洲 中期(2–4年) [1][4]
癫痫和慢性疼痛中的临床验证 ~2.2% 全球 长期(≥4年) [2][7]
水溶性纳米乳液配方 ~1.9% 北美,欧洲 中期(2–4年) [9]
CO₂规模化提取成本下降 ~1.7% 全球 短期(≤2年) [11]
兽医和伴侣动物的采用 ~1.5% 北美,欧洲 中期(2–4年) [13]
药房和大宗零售货架扩展 ~1.4% 欧洲,亚太地区 短期(≤2年) [6]
高产种植品种许可 ~1.2% 全球 长期(≥4年) [15]


监管协调与GMP门槛

在CBD油市场,许可已成为主要的护城河。大约12,000个产品条目被英国食品标准局的验证新食品清单转入受监管的队列,从而将所有不在其中的产品从主流零售中剔除[5]。相比之下,德国的药房渠道通过处方报销方式向大约7000万法定保险人提供大麻二酚制剂[6]。早期的欧盟GMP认证资金通常需要每个工厂800万到1400万美元的资本承诺,现已提供给未能获得此资金的竞争对手。


临床证据从轶事转向终点

监管模型是由处方大麻二酚用于Lennox-Gastaut、Dravet和结节性硬化症设定的,随之而来的管道比大多数消费者意识到的要广泛[2]。在ClinicalTrials.gov上列出了超过190个正在进行的大麻二酚相关干预研究,其中两个最大的集群是耐药性焦虑和慢性非癌性疼痛[7]。小型大麻素药理学每年从国家补充和综合健康中心获得约300万美元的资金。这项融资是重要的,因为它提供了报销前支付者所需的机制数据。


配方科学拓宽了机会

生物利用度,而非供应,一直是限制因素。口服大麻二酚在脂质载体中的系统可用性约为6–19%;直径小于100纳米的纳米乳化配方在已发表的药代动力学研究中显示出峰值血浆浓度提高三到五倍[9]。这种差异使得10毫克的功能性饮料在商业上合理,而不是附带市场营销的安慰剂。

成本通缩再投资于类别建设

Hemp Benchmarks数据显示,精炼蒸馏物的价格从2021年的每公斤约4100美元下降到2025年底的1600美元以下[11]。品种改良做了大部分工作——领先的基因现在的干重大麻素含量为12–15%,而五年前为6–8%[15]。品牌捕获了这一节省,并将其重新投入到第三方测试、临床合作和货架摆放费用中。


约束影响分析

约束 ~% 对CAGR的影响 地理相关性 影响时间线 参考
未解决的膳食补充剂途径 -2.4% 北美 中期(2–4年) [3]
新食品授权积压 -1.9% 欧洲 短期(≤2年) [5]
大麻生物质过剩和价格通缩 -1.6% 北美,欧洲 短期(≤2年) [11]
银行、支付和广告限制 -1.3% 全球 中期(2–4年) [17]
标签不准确和质量差异 -1.1% 全球 长期(≥4年) [8]


美国的监管真空

华盛顿尚未关闭这一循环。在得出当前食品添加剂和膳食补充剂标准不足以适应大麻二酚的结论后,食品药品监督管理局将此事转交给国会,使可食用商品处于执法悬而未决的状态 [3]。直接的实际影响包括国家药品和食品连锁限制商品种类,保险公司减少覆盖范围,以及机构资本折扣估值。自2023年以来,警告信更多地集中在不支持的疾病声明上,而不是化学物质本身,告知运营商界限的位置,但没有提供出路。


欧洲的授权瓶颈

布鲁塞尔将大麻二酚提取物归类为新食品,在合法销售之前,必须提交包含毒理学和稳定性数据的档案 [4]。由于对肝功能、生殖毒性和神经学终点的数据缺口,欧洲食品安全局暂停了多个申请。很少有申请者能够支付150万至400万美元的毒理学套餐以填补这些空白。较大的品牌获得了货架空间,而较小的品牌则消失。


一致性和消费者信任

独立测试反复发现标签与内容不匹配。零售样本的分析报告显示,有意义的少数样本的 cannabinoid 浓度超出了声明值的±10%容忍度,其中一小部分样本的THC含量超过了合规限值 [8]。每一次公开的失败都增加了合规制造商的证据负担,并减缓了药房的采用。


CBD Oil Market Opportunities

处方相关医疗渠道

医保报销的配药仍然是最高价值的未服务领域。德国、丹麦、以色列和澳大利亚已经建立了医生在结构化监测下开具大麻素制剂的途径,每增加一个采用类似框架的国家,都会将自愿支出转化为经常性、可报销的量 [6][14]。该渠道的利润结构显著高于一般零售。

兽医和伴侣动物配方

宠物应用是增长最快的终端用途,预计到2035年将达到15.4%的年复合增长率 [13]。宠物主人已经在关节活动和分离焦虑产品上投入大量资金,而大麻二酚则融入了现有的购买习惯,而不是创造新的习惯。特定物种的药代动力学档案是进入的必要条件,只有少数运营商为其提供了资金。

新兴市场的种植和出口套利

哥伦比亚、莱索托、泰国和乌拉圭结合了低成本的户外种植与以出口为导向的许可制度。与北美室内供应相比,30-45%的到岸成本优势使这些来源在结构上对欧洲和日本进口商具有吸引力 [15]。买家应权衡认证的前置时间,通常为14-20个月。

通过结果登记的数据货币化

现在有几家运营商运行经过同意的真实世界证据登记,捕捉数万用户的剂量、适应症和自我报告的结果数据。该数据集有两条收入路径:向设计试验的制药合作伙伴授权,以及证明竞争对手无法匹配的结构功能声明 [7]。登记的规模,而不是配方,成为可防御的资产。

化妆品活性成分和皮肤科交叉

皮肤科对大麻素受体调节在炎症性皮肤病中的兴趣使大麻二酚进入了高端 护肤品,其中成分成本仅占货架价格的一小部分 [16]。全谱CBD产品在这里面临配方稳定性限制,更倾向于使用分离物和广谱成分。


CBD Oil Market Future Outlook

精准剂量和数字遵循

连接的分配器、滴定应用程序和药物基因组筛查将使CBD油市场从固定剂量零售转向个性化方案。CYP2C19和CYP3A4活性的代谢差异解释了用户报告的许多不一致反应,基因型信息指导的剂量已经在专业诊所进行试点 [7]。预计遵循数据将成为药房上市的条件,而不仅仅是一个可有可无的因素。

整合与定价权的回归

在当前的单位经济下,碎片化是不可持续的。合规成本——毒理学档案、GMP审核、每批次约200-400美元的测试——在收入低于2000万美元时扩展效果不佳 [8]。分析师模型预计,前五大品牌的市场份额将从今天的约27%上升到2032年的40%,因为规模较小的品牌将被出售或退出市场 [18]

大麻素组合多样化

除了大麻二酚,CBG、CBN和CBC等小型大麻素正在进入商业配方,得益于使用工程酵母而非农业的生物合成生产路线 [10]。发酵衍生的大麻素承诺提供田间种植无法匹敌的一致性,尽管成本平价仍需两到四年才能实现。

可持续性和供应链可追溯性

环境审查随着主流分销而来。室内种植每公斤成品生物质消耗200-400千瓦时的电力,零售商越来越要求供应商披露这一数据 [19]。区块链支持的从种子到货架的可追溯性,在多个许可管辖区已经成为强制性,将在2030年前成为CBD油市场的采购默认标准。


CBD Oil Market Segmentation

按来源类型

细分 指标 主要需求驱动因素
大麻来源 52.9% 市场份额(2025年) 在THC阈值下的跨境可交易性
大麻植物来源 13.8% 年均增长率(2026–2035年) 扩展的医疗和成人使用项目


大麻仍然是CBD油市场的主要支柱,因为它可以流通。低于0.3% THC的材料在大多数司法管辖区内通关,而大麻来源的同类产品则无法,这对从一个设施为多个地区服务的合同制造商至关重要。大麻来源的油从较小的基础上增长更快,受益于在全植物配方中获得高价的药房渠道,以及消费者接受具有精神活性共同成分的产品。

按产品形式

细分 指标 主要需求驱动因素
油和酊剂 11.2亿美元(2025年) 剂量精确和既定用户习惯
食品和软糖 14.5% 年均增长率(2026–2035年) 口味掩盖和主流零售适应性
胶囊和软胶囊 14.8% 市场份额(2025年) 熟悉的补充剂格式
外用产品和化妆品 12.9% 年均增长率(2026–2035年) 局部应用和高价定位
饮料 1.4亿美元(2025年) 纳米乳化突破
其他 4.3% 市场份额(2025年) 电子烟、贴片和特殊格式


尽管酊剂是最不方便的格式,但它仍然占据最大的单一市场份额,因为舌下给药让有经验的用户获得了软糖无法提供的控制。食品则吸引了新客户——它们解决了导致首次试用失败的口味问题,并且在糖果货架上占据了舒适的位置。饮料是一个变数:配方科学终于赶上了,但在常温下的保质期稳定性仍然限制了分销半径。

按销售类型

细分 指标 主要需求驱动因素
B2B 57.6% 市场份额(2025年) 白标和合同制造量
B2C(线下零售药房) 13.1% 年均增长率(2026–2035年) 药剂师介导的信任
B2C(在线和直销) 6.1亿美元(2025年) 订阅模式和利润获取


市场由B2B细分主导,2025年占市场份额的57.6%,得益于强劲的机构和企业对企业的需求。同时,B2C(线下零售药房)预计将成为增长最快的细分市场,从2026年到2035年以13.1%的年均增长率扩张,推动因素是通过零售药房渠道增加的消费者可及性和需求。B2C(在线和直销)细分市场在2025年的估值为6.1亿美元,反映了直接和数字购买渠道的日益普及。


按最终使用部门

细分 指标 主要需求驱动因素
医疗和制药 44.9% 市场份额(2025年) 处方癫痫和疼痛指示
化妆品和美容 13.4% 年均增长率(2026–2035年) 在高端护肤中的抗炎定位
食品和饮料 4.2亿美元(2025年) 功能性健康场合
兽医和宠物产品 15.4% 年均增长率(2026–2035年) 伴侣动物焦虑和运动能力
其他 6.8% 市场份额(2025年) 工业和研究应用


医疗应用产生了最大的收入池,并设定了其他所有领域借鉴的证据标准。兽医领域是值得关注的增长故事——监管审查较轻,业主支付意愿高,为犬类代谢配方的治疗性大麻二酚油现在携带特定物种的剂量数据,而消费者产品通常缺乏这些数据。


区域市场份额分析

地区 2025年收入份额 (%) 主要投资主题
北美 44.6 GMP提取、零售品种、兽医产品
欧洲 28.4 新食品档案、药房分销、皮肤化妆品
亚太地区 18.2 进口自由化、种植规模、饮料格式
南美 4.9 低成本种植、出口许可
中东和非洲 3.9 医疗试点框架、合同农业
总计 100.0

CBD油市场的区域表现几乎与监管透明度完美对应。在合法的商业路径存在的地方,资本和货架空间在18个月内跟随;而在没有的地方,销量则转向未授权渠道,这些渠道在报告的收入中从未出现。


北美

国家 指标 主要驱动因素
美国 占地区的78.6%份额 州零售基础设施和处方特许经营
加拿大 12.4%年均增长率 (2026–2035) 根据《大麻法》的联邦许可
墨西哥 0.06亿美元 (2025) 最高法院裁决使受监管供应成为可能


美国的需求基于一个不寻常的分裂:一个联邦批准的处方产品产生了可观的收入,以及一个在没有明确联邦路径的情况下运营的大型补充品相关零售市场 [2][3]。《农场法案》的大麻条款合法化了种植,但对可食用产品的规定仍未解决,导致的拼凑局面意味着在科罗拉多州合法的产品可能在爱达荷州被查扣。加拿大的对比具有启发性——全面的联邦许可、国家质量标准,以及相应的每单位价格较低。

欧洲

国家 指标 主要驱动因素
德国 占地区的26.8%份额 药房发放和法定保险覆盖
英国 0.19亿美元 (2025) 食品标准局验证的清单
法国 11.9%年均增长率 (2026–2035) 法院强制实施的大麻花贸易自由化
意大利 占地区的9.4%份额 成熟的大麻种植基础
西班牙 0.05亿美元 (2025) 药房试点项目
北欧国家 12.8%年均增长率 (2026–2035) 人均高健康支出
俄罗斯 占地区的1.6%份额 受限框架限制合法产量
欧洲其他地区 0.09亿美元 (2025) 跨境电子商务


欧洲商业依赖于文档。新食品法规决定了谁可以销售,而档案状态本身已成为可交易的资产——2024年和2025年的收购价格主要基于授权状态而非收入 [4][5]。德国在该地区占据主导地位,因为药剂师,而非普通零售商,控制着最高价值的渠道。

亚太地区

国家 指标 主要驱动因素
中国 占地区的31.2%份额 工业大麻种植和化妆品成分出口
印度 18.4%年均增长率 (2026–2035) 阿育吠陀配方交叉和州许可
日本 0.09亿美元 (2025) 2024年大麻管制法修订允许提取物
韩国 15.1%年均增长率 (2026–2035) 针对难治性癫痫的医疗进口批准
东盟 占地区的14.6%份额 泰国的种植和健康旅游基础
亚太其他地区 0.03亿美元 (2025) 早期试点框架


日本的法定修订是该地区的转折点,用THC阈值系统取代了基于植物部分的禁令,并首次合法化了合规提取物 [14]。CBD油市场的区域增长现在取决于韩国和印度是否能以类似的透明度跟进。中国生产商主导着上游化妆品级供应,同时仍被禁止在国内销售可食用产品——这种仅限出口的姿态使全球输入价格保持低位。

南美

国家 指标 主要驱动因素
巴西 占地区的54.3%份额 ANVISA进口授权和国内注册
阿根廷 15.8%年均增长率 (2026–2035) REPROCANN患者登记扩展
南美其他地区 0.04亿美元 (2025) 哥伦比亚和乌拉圭的出口种植


巴西的监管机构授权命名患者进口和国内注册的大麻产品,创造了该地区唯一有意义的可报销需求池 [15]。哥伦比亚则扮演相反的角色——一个低成本的生产来源,其产出大部分离开了该大陆。司法裁决,而非立法机构,推动了这里大多数的准入扩展。

中东和非洲

国家 指标 主要驱动因素
沙特阿拉伯 占地区的1.9%份额 禁令限制合法活动仅限于研究
阿联酋 14.2%年均增长率 (2026–2035) 自2023年起的受控医疗进口许可
南非 0.05亿美元 (2025) SAHPRA对低剂量产品的调度豁免
埃及 占地区的2.4%份额 初步研究框架
中东和非洲其他地区 11.7%年均增长率 (2026–2035) 莱索托和津巴布韦的合同种植


南非通过调度豁免引领区域需求,允许低剂量消费品在没有处方的情况下销售,而莱索托的早期许可使其成为欧洲加工商的意外供应商 [15]。海湾国家在消费品销售方面仍然限制重重,但已开放了狭窄的医疗进口通道。


CBD油市场按地区划分,2025-2035

竞争基准测试

市场集中度较低。市场研究未来估计赫芬达尔-赫希曼指数低于450,前五大供应商的市场份额约为27% — 这种结构更接近于专业补充剂而非制药行业。一个例外扭曲了这一图景:处方大麻二酚的收入实际上是单一来源,因此CBD油市场最好被视为一个集中医疗核心,周围是一个高度分散的消费边缘,数百个品牌在价格和销售渠道上竞争。

公司 估计收入份额范围 CBD油市场的主要产品 战略定位
Jazz Pharmaceuticals 约8–11% 处方大麻二酚口服溶液 唯一的大规模批准制药特许经营
Charlotte's Web Holdings 约5–8% 酊剂、胶囊、外用产品、宠物系列 拥有专有基因的美国零售品牌领导者
Canopy Growth Corporation 约4–7% 消费者健康和软胶囊产品组合 多管辖区许可和规模种植
Tilray Brands 约4–6% 医疗提取物和药房分销 最强的欧洲药房足迹
cbdMD Inc. 约3–5% 广谱消费者和宠物产品 体育和运动员代言策略
CV Sciences 约3–5% 软胶囊、喷雾、膳食配方 自我确认的GRAS定位
Aurora Cannabis 约2–4% 适用于受监管市场的医疗油 向德国和澳大利亚提供EU-GMP认证供应
Medterra CBD 约2–4% 基于分离物的消费者健康产品 直接面向消费者的订阅经济
Endoca 约1–3% 有机原料和脱羧提取物 垂直整合的欧洲生产商
Elixinol Wellness 约1–3% 酊剂和外用活性成分 亚太地区分销合作伙伴关系
NuLeaf Naturals 约1–2% 全植物浓缩油 优质单SKU简单性


最新新闻与发展

  • 日本卫生部(2024年12月):实施修订后的《大麻控制法》条款,用THC残留限量取代植物部分禁令,首次合法开放国家以接受合规的 cannabidiol 提取物 [14]
  • 英国食品标准局(2024年3月):发布更新的验证新食品清单,整合数千个申请,有效确定哪些品牌保持合法零售渠道 [5]
  • 夏洛特的网控股公司(2024年8月):宣布与英美烟草公司达成战略投资和商业协议,以加速分销和产品开发 [18]
  • Tilray Brands(2025年2月):扩大覆盖德国和波兰药房渠道的欧盟GMP认证医疗提取物供应协议 [6]
  • 欧洲食品安全局(2024年6月):重新发布指南,确定 cannabidiol 新食品档案所需的突出毒理数据要求,延长评估时间 [4]
  • Jazz Pharmaceuticals(2024年11月):报告其处方 cannabidiol 品牌的标签扩展活动和国际报销批准持续进行 [2]
  • 南非健康产品监管局(2023年5月):确认调度豁免,允许无处方的低剂量消费者 cannabidiol 产品 [20]
  • Canopy Growth Corporation(2025年9月):重组其消费者健康产品组合,向更高利润率的格式转型,并剥离非核心种植资产 [17]


CBD Oil Market Report Scope

参数 详情
市场范围 全球CBD油市场按来源类型、产品形式、销售类型、最终使用部门和地理位置
研究周期 2021–2035(历史数据2021–2024;基准年2025;预测2026–2035)
CAGR 12.6%(2026–2035)
市场规模检查点 27.6亿美元(2025);31亿美元(2026);90.4亿美元(2035)
增长最快的细分市场 兽医和宠物产品(15.4% CAGR);食品和软糖(14.5% CAGR);亚太地区(16.2% CAGR)
公司简介 11家领先供应商,涵盖制药、消费者健康和合同制造领域
估值货币 美元十亿

常见问题

采购团队在引入CBD油市场供应商之前应该要求哪些认证?
要求EU-GMP或NSF/ANSI 455认证、ISO 17025认证的批量测试,以及从品种到成品批次的文档化交接链。无法提供这三项认证的供应商通常依赖他们无法控制的第三方加工[1][8]
CBD油市场运营商的保险和责任覆盖是如何运作的?
大多数一般责任保险政策不包括大麻素产品,需要专业承保商,其价格比标准费率高30%至60%。产品召回覆盖通常单独书写,并且对于可食用产品来说仍然难以获得[17]
在配方中,孤立物、广谱和全谱成分可以互换吗?
不可以。孤立物提供分析上的简单性和零THC风险,而全谱保留了改变效果特征的次要大麻素和萜烯。它们之间的切换会改变稳定性、味道和监管分类[9]
在CBD油市场中,哪些知识产权实际上是可辩护的?
对专有品种的植物品种保护、交付系统的配方专利,以及关于提取参数的商业秘密。分子级的索赔不可用,因为大麻二酚本身是不可专利的[10][15]
买家应该如何评估合同制造商与内部提取的比较?
在年生物量处理量低于大约15吨时,加工几乎总是比拥有合规生产线便宜。只有在配方保密或供应安全证明固定成本合理时,内部产能才有意义[11]
使用大麻二酚伴随哪些运动和工作场所测试风险?
世界反兴奋剂机构并未禁止大麻二酚,但广谱或全谱产品中的微量THC可能会触发阳性筛查。运动员和安全敏感的员工应指定认证的孤立物配方[22]
哪些分销合作伙伴关系创造了最持久的利润?
药房和兽医诊所渠道锁定了重复开处方的关系,这是大众零售无法复制的。两者都要求提前提供临床文档,但抵制电子商务典型的价格侵蚀[6][13]
作者
作者
Author Profile
Vikita Thakur LinkedIn Senior Research Analyst
She holds an experience of about 5+ years in market research and business consulting projects for sectors such as life sciences, medical devices, and healthcare IT. She possesses a robust background in data analysis, market estimation, competitive intelligence, pipeline analysis market trend identification, and consumer behavior insights. Her expertise lies in technical Sales support, client interaction and project management, designing and implementing market research studies, conducting competitive analysis, and synthesizing complex data into actionable recommendations that drive business growth.
共同作者
Co-Author Profile
Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.

Research Approach

Research Methodology on CBD Market

INTRODUCTION

The increasing demand for cannabidiol (CBD) products due to their health benefits are driving the growth of the CBD market. This market research report provides an overview of the current market trends and factors influencing the growth of the CBD market. The report assesses potential opportunities for market growth based on consumer demographics, behaviours, and preferences. The report also focuses on industry analysis and new product development as well as analyzing the competitive landscape.

BACKGROUND AND LITERATURE REVIEW

This research report provides a comprehensive overview of the CBD market and its key components. A review of relevant literature is conducted to provide a thorough understanding of the current market and its potential growth opportunities. The research is conducted in academic and non-academic publications, as well as in industry publications, to understand the effect of various factors on the CBD market. The literature review is used to identify the current and future market opportunities, as well as to understand the trends in the CBD market.

RESEARCH METHODOLOGY

The research methodology used for this particular report is designed to provide a comprehensive and detailed analysis of the current CBD market. By utilizing primary and secondary data sources, general market trends are identified and specific segments are identified to allow for further analysis. In order to fully understand the market, a mixed-methods approach is employed which integrates both qualitative and quantitative analyses.

Research Objectives

The primary objectives of this research project are to analyze the current trend of the CBD market, assess the competitive landscape, and identify potential opportunities for market growth.

Research Strategy

The research strategy used for this project involves a combination of both qualitative and quantitative data collection methods. To collect quantitative data on the CBD market, both secondary and primary data collection methods are used. The primary data is collected from interviews and surveys, while the secondary data is collected from available industry publications and reports. Additionally, a thorough discussion of relevant literature is conducted to understand key trends and factors impacting the CBD market.

Data Collection

The primary data for this research project is collected from interviews and surveys with experts and market players, including CBD manufacturers, retailers, distributors, and consumers. The survey questions focused on topics such as current market trends, customer preferences, and product development. Additionally, various secondary sources are reviewed and analyzed, such as reports, industry journals, and books to gather relevant quantitative data.

Data Analysis

The collected data is analyzed using both descriptive and inferential statistics. Descriptive statistics are employed to disseminate the data into meaningful information, while inferential statistics extrapolated the market analysis trends and identified opportunities for growth.

CONCLUSION

The research methodology used for this report is designed to provide a functional description and thorough evaluation of the emerging CBD market. By utilizing a mix of qualitative and quantitative research methods, the report dives into market trends and explores potential growth opportunities. Ultimately, this report provides an up-to-date overview of the CBD market, enabling market players to understand the current dynamics and plan for future growth.

下载免费样本

请填写以下表格以获取本报告的免费样本

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.