货物检查市场 (2026 – 2035)

Cargo Inspection Market Size, Share and Research Report By Cargo Type (Oil & Gas, Metals & Minerals, Agriculture, Chemicals & Fertilizers, Consumer Goods, Others), By Service Type (Quality & Quantity Verification, Weight & Draft Survey, Damage & Contamination Inspection, Pre-shipment/Pre-loading Inspection, Others) and By Regional (North America, Europe, South America, Asia Pacific, Middle East and Africa) - Industry Forecast to 2035.
ID: MRFR/SEM/30575-HCR 200 Pages Aarti Dhapte, Aarti Dhapte Last Updated: October 17, 2026
Cargo Inspection Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)4.70%
2025 Market SizeUSD 2.66 Billion
2035 Market SizeUSD 4.17 Billion
Key Players
SGS SA
Bureau Veritas
Intertek Group plc
ALS Limited
Cotecna Inspection SA
AmSpec
Opportunities
  • Digital Certificates and Inspection Data Services
  • Emerging Market Port and Mining Build-Outs
  • Sustainable Aviation Fuel and Biofuel Certification

货物检查市场 市场概要

货物检查市场在2025年的估值为26.6亿美元,预计将在2026年从27.6亿美元上升到2035年的41.7亿美元,2026年至2035年的年均增长率为4.70%。两个政策催化剂支撑了这一前景。国际海事组织(IMO)的全球硫磺上限将海洋燃料的允许硫含量从3.50%降低到0.50%,这创造了对燃料取样和质量检测的永久性需求[1]。欧盟碳边界调整机制将在2026年1月进入其最终阶段,将化肥、钢铁和铝的运输纳入核实的排放报告[7]。

该行业正在从纸质证书、手动油罐测量和快递实验室报告中转变。它们正被大规模的流量计、便携式分析仪、远程见证调查和数字签名证书所取代。新加坡对加油的强制性大流量计制度为测量的完整性设定了早期标准[20];数字集装箱航运协会的承运人承诺到2030年100%采用电子提单[23]。这一变化使得证书本身成为货物检查市场供应商的数据产品,而不是纸质文件。

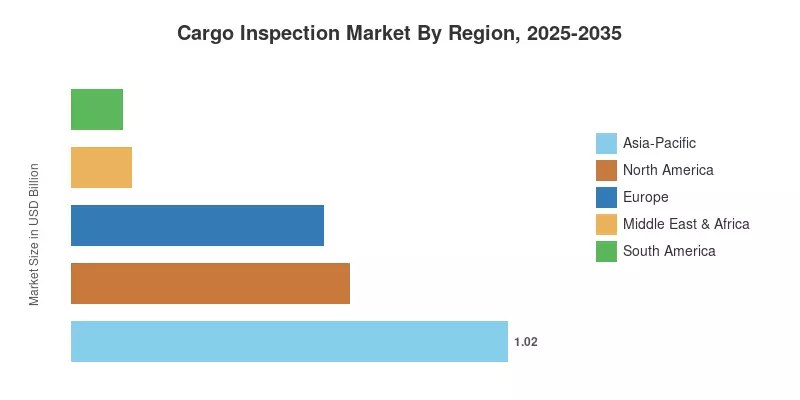
亚太地区是最大的区域,占38.4%,也是增长最快的地区,受中国商品进口、印度港口产能增加和东盟矿业出口的推动。北美排名第二,达到6.5亿美元,依赖于第三方数量和质量认证的谷物、原油和液化天然气出口。低碳燃料、重要矿物和可追溯性法律将在下一个十年对需求的影响大于贸易量的增长。

关键报告要点

• 按货物类型

  • 石油和天然气仍然是货物检查市场中最大的货物类别,2025年占41.0%的份额,得益于原油和精炼产品的保管转移认证。
  • 化学品和化肥是增长最快的货物类别,预计将以7.80%的年均增长率扩展,因为纯度和生命周期管理标准日益严格。
  • 金属和矿物在2025年产生了4.9亿美元,得益于铜、铁矿石和锂浓缩品的贸易。

• 按服务类型

  • 质量和数量验证引领服务需求,占32.4%的份额,反映了其在商业结算中的作用。
  • 装船前/装货前检查预计将以7.12%的年均增长率增长,因为交易对手将审查向上游转移。
  • 重量和吃水调查占据了5亿美元,主要集中在干散货和散货贸易中。

• 按地区

  • 亚太地区以38.4%的份额领先货物检查市场,也是增长最快的地区
  • 北美达到6.5亿美元,主要由美国农业和能源出口认证推动
  • 中东和非洲预计将以5.3%的年均增长率增长,得益于加油中心和矿业走廊

市场规模和预测(2021–2035)

市场研究未来(MRFR)采用自下而上的方法估计货物检查市场的规模,基于主要检测、检查和认证提供商的报告检查收入。这些估计已与联合国贸易和发展会议(UNCTAD)按商品划分的海运贸易量[2]、国际能源署(IEA)和美国地质调查局(USGS)的商品流数据[10][12]以及包括美国谷物检查发布的监管费用表进行交叉核对[3]。历史数据通过与测量师、实验室经理和商品交易商的主要访谈进行了验证,预测使用按服务组合加权的商品特定增长率。
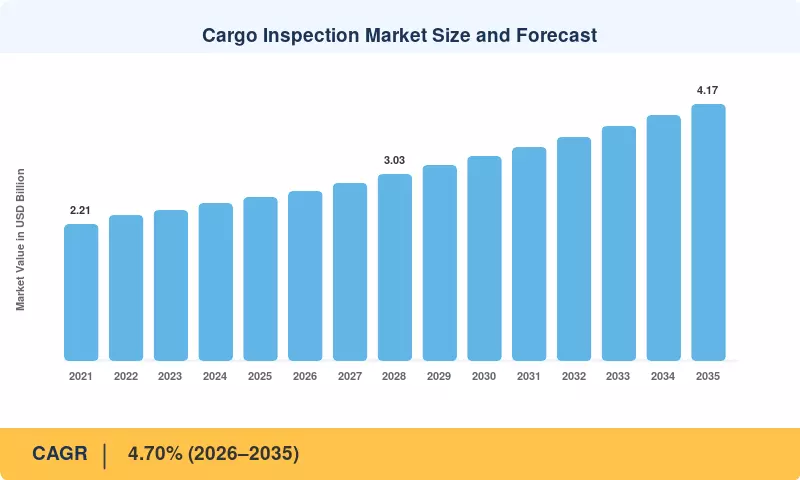
货物检查市场规模和预测
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

驱动因素影响分析

驱动因素 对CAGR的影响~% 地理相关性 影响时间线 参考
更严格的海洋燃料和排放规则 +0.8% 全球,尤其是在加油中心 中期(2–4年) [1][20]
低碳燃料认证需求 +0.7% 欧洲,北美 长期(≥4年) [5][10]
关键矿产贸易扩展 +0.6% 亚太地区,南美,非洲 长期(≥4年) [11][12]
数字海关申报和可追溯性要求 +0.6% 欧洲,具有全球溢出效应 短期(≤2年) [6][7][8]
标准化农业出口分级 +0.4% 北美,南美 中期(2–4年) [3][14]
化学品和肥料产品管理 +0.5% 全球 中期(2–4年) [4]
贸易融资与早期验证的关联 +0.5% 亚太地区,中东和非洲 短期(≤2年) [9][13]

更严格的海洋燃料和排放规则

MARPOL 附录 VI 将全球燃料硫含量限制在 0.50%,在排放控制区内限制在 0.10%,地中海 ECA 于 2025 年 5 月新增了一个高流量区域 [1]。每次加油交付现在都给船东带来了合规风险,这使得代表性取样、保留样本和独立实验室分析成为常规采购,而不是仅仅是争议费用。新加坡的质量流量计要求加强了全球最大加油港的数量验证 [20]。

低碳燃料认证需求

ReFuelEU 航空要求从 2025 年起,欧盟机场的可持续 航空燃料 占比达到 2%,到 2030 年上升至 6%,到 2050 年达到 70% [5]。每个混合步骤需要原料可追溯性、符合航空规格的质量测试和链条管理文档。国际能源署预计生物燃料需求将在 2030 年之前持续上升 [10]。这一趋势直接转化为对可再生柴油、海洋生物燃料混合物和加氢原料的实验室能力和新测试方法的需求。

关键矿产贸易扩展

国际能源署估计关键能源转型矿产的市场约为 3200 亿美元,锂、镍、钴和铜的需求在宣布的气候承诺下将急剧上升 [11]。浓缩矿石的运输存在广泛的品位差异和高单位价值,因此买家坚持在装卸港进行独立取样、湿度测定和化验。美国地质调查局的数据表明,几个主要消费经济体对几种关键矿产的进口依赖超过 50% [12]。

数字海关申报和可追溯性要求

欧盟的进口控制系统 2 要求承运人在装货前提交详细的入境摘要数据,其第三次发布将这一要求扩展到 海运 货物,计划于 2024 年 6 月实施 [6]。欧盟的森林砍伐法规要求对包括大豆、咖啡和棕榈油在内的七种商品提供地理位置证明 [8],而 CBAM 则要求报告嵌入式排放 [7]。每项规则都推动了上游验证,并提高了对文档完整性检查和实物检查的需求。

标准化农业出口分级

美国粮食出口按照联邦粮食检验局的标准进行,发布每小时和每单位的收费标准,这使得官方和第三方检验嵌入到每个出口批次中 [3]。粮农组织预计全球谷物贸易接近创纪录水平 [14],而进口国越来越多地在招标中规定霉菌毒素、湿度和外来物质的限制。标准化标准即使在收成量年年波动时也能稳定服务需求。

化学品和肥料产品管理

国际肥料协会的保护与可持续发展计划设定了涵盖生产、储存和分销的分级认证,第三方审核将设施与定义的绩效标准进行基准比较 [4]。在 2020 年贝鲁特爆炸后,硝酸铵处理规则收紧,而 CBAM 对肥料的覆盖从 2026 年起增加了排放验证 [7]。检查范围现在从纯度测试扩展到储存条件和生命周期文档。

贸易融资与早期验证的关联

银行越来越多地将文件信用下的付款释放与装货前签发的独立检验证书挂钩。世界贸易组织的预装检验协议仍然框定了几个发展中国家的政府强制项目 [9],世界银行指出,贸易融资缺口在低收入市场中最为严重 [13]。寻求对抵押品质量提供保证的贷款人正在推动早期验证进入融资契约,支持预装服务的增长。

约束影响分析

下面的负面影响百分比表示每个约束对货物检查市场增长的方向性拖累。与驱动因素一样,这些估计是重叠的,不应与总体复合年增长率相加。

约束 ~% 对复合年增长率的影响 地理相关性 影响时间线 参考
费用敏感性和价格竞争 −0.5% 全球,亚太地区尤为严重 短期(≤2年) [15][17]
合格测量师和化学家的短缺 −0.4% 北美,欧洲 中期(2–4年) [18]
贸易路线中断和关税波动 −0.5% 全球 短期(≤2年) [2]
标准和认证制度的碎片化 −0.3% 新兴市场 长期(≥4年) [21][22]
远程检查的蚕食 −0.3% 全球 中期(2–4年) [16]

费用敏感性和价格竞争

标准等级的常规质量和数量认证已经商品化,交易商通常通过年度招标授予工作,价格是决定因素。地方独立公司在单港工作中比全球网络低15–30%,压缩了利润空间。领先的上市供应商通过生产力计划和投资组合修剪作出回应,正如他们最近的年度披露所反映的那样 [15][17]。

合格测量师和化学家的短缺

海洋测量和石油实验室工作需要多年的监督经验,而老龄化的劳动力退休速度快于替代者的资格获得。供应商报告实验室和现场角色的持续空缺,ALS强调劳动力的可用性是产能增长的一个约束 [18]。员工短缺在高峰期延长了周转时间,并将客户推向竞争对手。

贸易路线中断和关税波动

联合国贸易和发展会议报告称,2024年初苏伊士运河的通行量下降了约42%,因为船只绕过好望角 [2]。转移使得港口之间的检查工作不可预测,而突如其来的关税变化可能会使合同流动冻结数周。供应商在这些波动中承担固定的实验室成本,这削弱了利用率并施加了盈利压力。

标准和认证制度的碎片化

商品分级、取样和证书格式的国家标准差异很大,并不是每个检查机构都持有相关范围的ISO/IEC 17020认证 [21]。世界银行的物流绩效指数显示其139个调查经济体的海关和边境质量存在很大差异 [22]。碎片化提高了跨国供应商进入新市场的合规成本。

远程检查的蚕食

视频见证的检查、基于传感器的油箱监测和自动化吃水读数减少了每个工作的可计费测量师小时。必维国际检验集团及同行扩大了远程服务以维护客户关系 [16],但每个远程工作通常产生的收入低于现场出席。尽管这一转变改善了供应商的利润率,但仍削减了顶线增长。

货物检查市场 机遇

以下机会突显了货物检查市场的服务提供商可以在核心认证工作之外建立收入的地方。

数字证书和检查数据服务

电子证书、基于门户的文档管理和API交付使服务提供商能够将检查数据作为订阅服务进行销售。跨数千个货物运输的聚合质量和数量记录可以支持基准测试、保险公司风险评分和贷款人抵押品监控。随着承运人承诺到2030年完全采用电子提单[23],能够接入相同数字贸易堆栈的检查数据可以收取经常性费用。

新兴市场港口和矿业建设

非洲的矿业走廊、印度的港口扩建和东盟的镍加工正在创造对检查的需求,而在这些地方,认证实验室的能力仍然薄弱。尽早建立当地实验室的服务提供商可以与矿工和国家出口机构获得先发合同。几个非洲国家的政府预装运项目提供多年特许收入。

可持续航空燃料和生物燃料认证

到2030年,欧洲从2%到6%的可持续航空燃料(SAF)强制要求[5]需要对原料进行审计、燃料测试和大规模的可持续性认证。目前只有少数实验室具备合成混合物的完整航空燃料规格能力。对这些方法的早期投资使服务提供商能够获得高价、规格要求严格的工作。

碳和森林砍伐合规捆绑

CBAM和EUDR创造了新的验证要求,涵盖嵌入的排放和土地使用来源[7][8]。服务提供商可以将实地检查与排放数据验证和地理位置审计捆绑成一个合规包。巴西、印度尼西亚和西非的出口商需要这种支持以保持对欧盟市场的准入。

关键矿物来源验证

电池制造商和汽车制造商面临供应链尽职调查规则,要求提供钴、锂和石墨的来源证明和负责任的采购[11]。已经在矿区取样浓缩物的检查公司可以扩展到来源认证和保管链审计。这将一次性的化验工作转变为持续的验证合同。

货物检查市场 未来展望

未来十年,四个结构性主题将塑造货物检查市场,每个主题都将改变检查工作流程中的价值所在。

人工智能辅助取样和损伤检测

应用于货舱图像的计算机视觉、基于无人机的堆料调查以及实验室数据上的机器学习将缩短报告周期,并在货物移动之前标记异常。供应商已经在试点自动化草图读取和基于图像的损伤分类 [15]。物理取样仍将对实验室分析至关重要,但人工智能将减少每次航行所需的出勤次数,并提高检查员之间的一致性。

平台经济与无纸化贸易

DCSA 2030年实现100%电子提单的目标 [23] 和欧盟的提前数据规则 [6] 指向一个文件作为结构化数据流动的贸易系统。检查证书需要与承运人、银行和海关平台集成,海关检查技术正朝着基于提前申报的风险评分发展。拥有数据接口的供应商将比发行独立PDF的供应商获得更多价值。

能源转型重塑货物组合

国际能源署预测全球石油需求将在2030年前接近平台 [10],而对关键矿物和低碳燃料的需求仍在上升 [11]。石油和天然气将在2035年前保持最大的货物类别,但其份额将随着矿物、生物燃料、氨和肥料的增加而减少。检查公司必须重新调整实验室以满足新的规格,包括氢载体和合成燃料。

碳披露成为检查交付成果

CBAM [7]、在MEPC 83上批准的IMO净零框架 [19] 和企业范围3报告将使碳强度成为交易货物的常规属性。已经在装货港口的检查员有能力验证燃料消耗、排放因子和产品碳足迹。到2030年代初,碳验证可能会像许多散装货物的数量认证一样成为标准。

区域市场份额分析

地区 关键指标(2025) 主要投资主题
北美 6.5亿美元 谷物出口分级、原油和液化天然气保管转移、可持续航空燃料测试
欧洲 22.1%份额 CBAM和EUDR合规、生物燃料认证、ARA中心测试
亚太地区 38.4%份额 铁矿石和煤炭进口、关键矿物、加油;增长最快的地区
南美 4.4%年均增长率(2026–2035) 大豆和谷物出口、铜和锂浓缩物
中东和非洲 5.3%年均增长率(2026–2035) 加油中心、矿业走廊、装船前程序
总计 26.6亿美元 —

货物检验市场的区域需求遵循商品贸易流、加油活动和国家分级制度的强度。亚太地区在进口量上领先,而美洲和中东则集中于出口侧认证。

北美

国家 关键指标(2025) 关键驱动因素
美国 71.5%区域份额 FGIS谷物分级、原油和液化天然气出口
加拿大 1亿美元 钾肥、油菜和关键矿物出口
墨西哥 5.1%年均增长率(2026–2035) 近岸外包驱动的工业进口和燃料进口

美国通过全球最大的谷物出口计划和作为领先的液化天然气和原油出口国来支撑区域需求。FGIS费用表确保官方检验嵌入每个出口批次中[3],而墨 Gulf Coast 的炼油厂则产生稳定的保管转移工作。加拿大的钾肥和油菜贸易依赖于亚洲买家的独立质量认证,墨西哥日益增长的燃料进口支持油罐和船舶测试。加利福尼亚和加拿大的低碳燃料标准为北美的货物检验市场增加了生物燃料认证。

欧洲

国家 关键指标(2025) 关键驱动因素
德国 19.8%区域份额 化学品贸易和内陆水道货物
英国 0.9亿美元 能源进口和伦敦商品交易
法国 12.1%区域份额 谷物出口和精炼产品进口
意大利 3.9%年均增长率(2026–2035) 地中海ECA燃料合规
西班牙 0.5亿美元 阿尔赫西拉斯加油和农产品贸易
北欧国家 8.4%区域份额 生物燃料生产和金属出口
俄罗斯 2.6%年均增长率(2026–2035) 在制裁限制下的谷物和肥料出口
欧洲其他地区 17.2%区域份额 荷兰和比利时ARA中心测试

欧洲的检验需求受到法规的重塑,远超过数量。CBAM从2026年开始的最终阶段要求对肥料、钢铁和铝进口进行验证的排放数据[7],而EUDR则为农产品增加了来源检查[8]。阿姆斯特丹-鹿特丹-安特卫普中心仍然是该地区精炼产品和生物燃料混合物的最大测试集群。ReFuelEU义务促使实验室在航空燃料规格方面进行投资[5],而俄罗斯的贸易量在制裁下仍然低迷。

亚太地区

国家 关键指标(2025) 关键驱动因素
中国 36.2%区域份额 铁矿石、煤炭、原油和大豆进口
印度 6.9%年均增长率(2026–2035) 港口扩建和原油及煤炭进口上升
日本 1.2亿美元 液化天然气和煤炭进口验证
韩国 8.1%区域份额 精炼出口和液化天然气进口
东盟 6.4%年均增长率(2026–2035) 印尼镍、 新加坡加油
亚太其他地区 0.1亿美元 澳大利亚铁矿石和液化天然气出口

亚太地区在货物检验市场中占据最大份额,因为它结合了全球最大的商品进口基础和主要出口中心。中国海关在2020年将进口铁矿石质量检验从强制性法定检查转变为申请基础,这将工作重定向到商业第三方提供商。印度的港口容量增加以及煤炭和原油进口支持快速增长,而新加坡的质量流量计标准为加油数量的完整性设定了区域基准[20]。印尼镍加工推动了东盟的浓缩物检测工作。

南美

国家 关键指标(2025) 关键驱动因素
巴西 54.6%区域份额 大豆、铁矿石和原油出口
阿根廷 4.8%年均增长率(2026–2035) 谷物出口和瓦卡穆尔塔原油
南美其他地区 0.4亿美元 智利和秘鲁的铜、锂浓缩物

巴西作为全球最大的豆类出口国和领先的铁矿石供应商主导着区域活动,且中国买家指定详细的质量参数。EUDR来源规则为前往欧洲的巴西大豆和牛肉增加了地理位置验证[8]。阿根廷的谷物贸易和日益增长的原油出口支持稳定的需求,而来自智利和秘鲁的铜和锂浓缩物运输需要在装货港进行独立的检测和水分测试[12]。

中东和非洲

国家 关键指标(2025) 关键驱动因素
沙特阿拉伯 24.3%区域份额 原油、精炼产品和石化出口
阿联酋 6.1%年均增长率(2026–2035) 富查伊拉加油和再出口贸易
南非 0.4亿美元 煤炭、铁矿石和铂族金属
埃及 10.5%区域份额 苏伊士运河过境服务和谷物进口
中东和非洲其他地区 4.7%年均增长率(2026–2035) 西非矿业和装船前程序

沙特阿拉伯的原油和石化出口产生大规模的数量和质量工作,而富查伊拉在全球加油中心中名列前茅,支持阿联酋的燃料测试增长。南非的矿物出口需要检测和取样服务,埃及仍然是最大的进口小麦国之一。多个非洲国家的政府装船前检验程序在WTO协议框架下继续进行[9],提供基于特许权的收入。

货物检验市场按地区,2025-2035

货物检查市场 市场细分

按货物类型

细分 关键指标 (2025) 主要需求驱动因素
石油和天然气 41.0% 市场份额 保管转移和海洋燃料合规性
金属和矿物 4.9亿美元 浓缩物检验和关键矿物贸易
农业 15.2% 市场份额 谷物分级标准和进口商规格
化学品和肥料 7.80% 年均增长率 (2026–2035) 纯度规则、管理认证、CBAM
消费品 2.4亿美元 电子申报和预装合规性
其他 3.9% 年均增长率 (2026–2035) 项目货物和专业运输

石油和天然气仍然是按货物类型划分的货物检验市场的基础,因为原油、成品、液化天然气和船用燃料的运输都需要独立的数量和质量认证。化学品和肥料在更严格的纯度标准、IFA管理认证[4]和CBAM覆盖下增长最快。金属和矿物受益于铜和电池矿物的检验需求,而农业依赖于标准化分级。消费品检验正向文档完整性转变,其他则涵盖项目和专业货物。

按服务类型

细分 关键指标 (2025) 主要需求驱动因素
质量和数量验证 32.4% 市场份额 买卖双方之间的商业结算
重量和吃水调查 5亿美元 干散货和散装货物的量确认
损坏和污染检验 15.7% 市场份额 保险索赔和因果证据
装船前/预装检验 7.12% 年均增长率 (2026–2035) 贸易融资契约和争议预防
其他 3.1亿美元 船用燃料调查、装卸监督

质量和数量验证在按服务类型划分的货物检验市场中处于领先地位,因为它支撑着几乎所有散装贸易的支付结算。装船前/预装检验增长最快,因为贷款方将支付释放与早期认证挂钩[9]。重量和吃水调查对散货船仍然至关重要,而损坏和污染检验则因保险公司对更强证据的需求而受益。其他细分包括船用燃料数量和燃料质量调查以及装卸监督。

竞争基准测试

货物检查市场相对集中,估计赫芬达尔指数约为450-550。前五大供应商的市场份额合计估计为38-45%,其中三家拥有全球实验室网络的多元化检测、检查和认证企业处于领先地位。专业石油检查员和地区独立公司在周转时间、当地存在和价格方面与之竞争。收购仍然是现有企业在增长领域增强实验室深度的主要方式。

公司 估计收入份额范围 货物检查市场的主要服务 战略定位
SGS SA ~11–14% 石油、天然气、化学品、矿物和农业检查与测试 最广泛的全球网络;在矿物和农业服务方面领先
Bureau Veritas ~9–12% 商品检查、海洋燃料测试、远程调查服务 在石油和金属领域有强大存在;专注于数字证书
Intertek Group plc ~8–11% Caleb Brett石油检查、矿物和农业测试 深厚的石油和化学实验室足迹
ALS Limited ~4–6% 地球化学、冶金和矿物分析 通过收购驱动扩展的矿业周期领导者
Cotecna Inspection SA ~3–5% 装船前检查、农业和政府项目 在政府特许权和新兴市场中表现强劲
AmSpec ~2–4% 石油和化学品检查、实验室测试 在美洲能源货物方面的专家
Saybolt (Core Laboratories) ~2–4% 原油和精炼产品检查、燃料分析 具有全球终端覆盖的石油专家
Camin Cargo Control ~2–3% 石油、化学品和天然气检查 灵活的独立公司,国际网络不断增长
Alex Stewart International ~1–3% 金属和矿物取样、分析和监督 在浓缩物和矿石方面具有利基优势
Control Union ~1–3% 农业检查和可持续性认证 将检查与供应链认证相结合

最新新闻与发展

以下发展展示了监管和整合如何重塑货物检查市场。

  • 欧洲委员会(2023年10月):CBAM过渡报告开始针对肥料、铁和钢、铝、水泥、电力和氢气进口,创造了对排放数据验证的新需求,预计在2026年正式阶段之前进行[7]
  • 欧洲委员会税务和海关总署(2024年6月):ICS2第3版扩展了对海运和内陆承运人的提前货物数据申报,将文件检查推向起源港口[6]
  • 联合国贸易和发展会议(2024年10月):2024年海运运输回顾记录了红海和巴拿马运河的干扰,延长了航程,导致港口之间的检查工作负载转移[2]
  • 欧盟(2025年1月):ReFuelEU航空2%可持续航空燃料最低标准在欧盟机场生效,扩大了航空燃料认证要求[5]
  • SGS和必维国际检验集团(2025年1月):SGS确认与必维国际检验集团进行初步合并讨论,但双方最终结束谈判,显示出该行业对规模的渴望[15][16]
  • 国际海事组织(2025年4月):MEPC 83批准了建立国际海事组织净零框架的草案修正案,指向燃料温室气体强度验证[19]
  • 国际海事组织和地中海沿岸国家(2025年5月):地中海海域ECA生效,燃料硫含量限制为0.10%,提高了该地区的燃料测试需求[1]

货物检查市场 Market Report Scope

参数 详情
市场范围 货物检查市场涵盖第三方质量、数量、重量、损坏和装船前检查服务;范围不包括出售给政府机构的非侵入性检查硬件。
研究周期 2021–2035(历史:2021–2024;基年:2025;预测:2026–2035)
CAGR 4.70%(2026–2035)
市场规模检查点 26.6亿美元(2025);27.6亿美元(2026);33.2亿美元(2030);41.7亿美元(2035)
增长最快的细分市场 化学品和肥料(货物类型);装船前/装载前检查(服务类型);亚太地区(区域)
公司简介 SGS SA,必维国际检验集团,天祥集团,ALS有限公司,Cotecna Inspection SA,AmSpec,Saybolt(核心实验室),Camin Cargo Control,Alex Stewart International,Control Union
估值货币 美元十亿

常见问题

买家在货物检验市场中应如何选择全球和区域供应商?
全球网络适合需要一个证书标准和贷款人接受的多港口项目,而区域专家通常在单个终端的周转和价格上占优势。许多交易者采用双重来源,将装货港和卸货港的工作分配给不同的公司,以进行独立的交叉检查 [21]。
发货人应在任命检查员之前验证什么认证?
确认ISO/IEC 17020认证用于检验工作,并检查特定商品和方法是否出现在认证计划中。范围清单比证书上的徽标更为重要 [21]。
远程或视频见证的检查是否被接受用于合同结算?
接受程度取决于销售合同和融资银行,大多数信用证仍然要求提供物理检验员的证书。远程见证最适合监督和草稿阅读,前提是双方已书面同意该方法 [16]。
信用证如何影响货物检验市场的需求?
银行通常将独立检验证书列为必需的提交文件,因此没有它就无法释放付款。这一联系使第三方检验在商品贸易中保持嵌入,即使交易对手希望削减成本 [13]。
哪个合同条款最有效地减少检验争议?
一个命名检查员、取样点以及装货港或卸货港结果是否最终的条款可以防止大多数争议。仲裁分析程序还应指定如果保留样本确认原始结果,谁来支付 [9]。
人工智能如何改变货物检验市场的工作?
货物检验市场的供应商正在应用计算机视觉技术来处理持有和舱口图像,在检验员登船之前标记损坏。该技术缩短了报告周期,但无法替代实验室分析的物理取样 [15]。
投资者在评估检验业务时应关注什么?
商品组合是关键变量,因为以石油为主的投资组合比矿物或农业测试承受更多的周期性风险。实验室利用率和经常性合同收入显示了货物检验市场的收益在贸易低迷期间的稳定性 [17]。
作者
作者 Author Profile Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.
共同作者 Co-Author Profile Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.
下载免费样本

请填写以下表格以获取本报告的免费样本

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.



















