CAR T Cell Therapy Market (2026 - 2035)

CAR T细胞疗法市场研究报告:按治疗领域(肿瘤学、自身免疫疾病、传染病)、按细胞来源(自体、异体、基因编辑)、按产品 - Abecma(idecabtagene vicleucel)、Breyanzi(lisocabtagene maraleucel)、Breyanzi(lisocabtagene maraleucel)、Kymriah(tisagenlecleucel)、Tecartus(brexucabtagene autoleucel)、Yescarta(axicabtagene ciloleucel)、其他产品)、按适应症(白血病、淋巴瘤、多发性淋巴瘤、其他适应症)、按人口统计(成人、儿童)、按最终用途(医院、癌症治疗中心、专科诊所及其他最终用户)以及按地区(北美、欧洲、南美、亚太、中东和非洲) - 增长前景与行业预测至2035年

Forecast Period
2026-2035
CAGR
14.2%
2025 Market Size
USD 4.47 Billion
2035 Market Size
USD 16.79 Billion
Healthcare ● Updated September 7, 2026 Report ID: MRFR/HC/6630-CR | Pages: 200 | Author: Vikita Thakur, Rahul Gotadki

CAR T Cell Therapy Market Summary

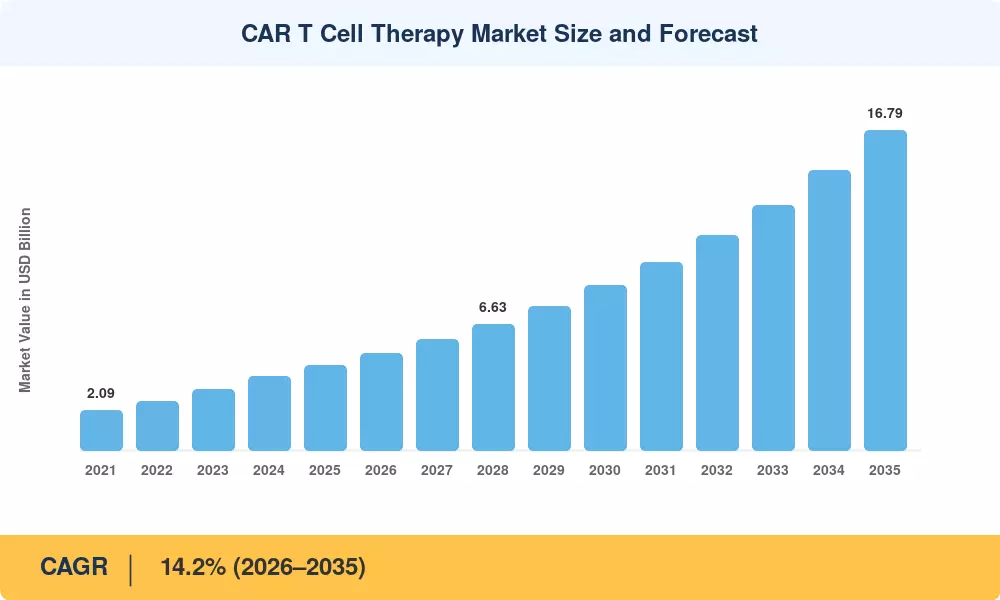
CAR T 细胞疗法市场在2025年结束时为44.7亿美元,并在2026年进入预测窗口时为50.8亿美元,预计到2035年将达到167.9亿美元,年均增长率为14.2%。两个催化剂支撑着这一轨迹。第一个是报销:美国医疗保险和医疗补助服务中心现在通过专门的MS-DRG途径支付批准的CAR-T治疗,消除了早期采用时医院利润的问题 [1]。第二个是资本。细胞和基因疗法开发者在2024年单独筹集了约124亿美元,其中肿瘤学细胞疗法占据了近三分之一的资金 [2]

制造是实际转型的关键。集中式、多周的自体静脉到静脉工作流程正在让位于封闭系统、自动化生产套件和压缩周转时间从21-28天缩短到10天以内的现场制造舱。美国食品药品监督管理局的先进制造指定计划已接受多个此类平台,而诺华公司单独承诺超过4亿美元以扩大放射性配体和细胞疗法的产能 [3][4]。这一转变重新定义了CAR T细胞疗法市场的成本结构。

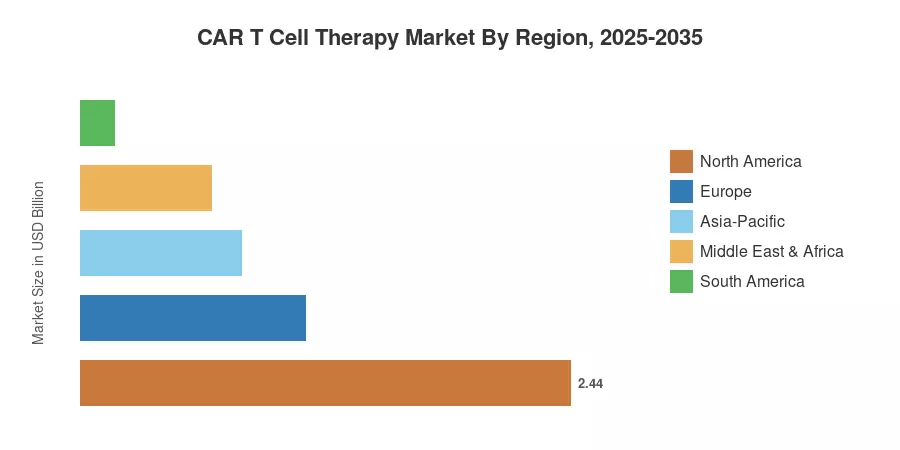
从区域来看,北美在2025年占据54.5%的收入,得益于每个主要城市走廊40多个认证治疗中心。亚太地区以17.8%的年均增长率增长最快,因为中国国家药品监督管理局批准了国内开发的构建。欧洲排名第二,得益于2025年生效的欧盟联合临床评估制度。预计CAR T细胞疗法市场将在2035年之前从第三线救援扩展到第二线,最终进入自身免疫指征。


关键报告要点

• 按目标抗原

  • CD19导向构建在2025年占据58.2%的收入,仍然是CAR T细胞疗法市场的支柱
  • BCMA导向项目在2035年前以16.9%的年均增长率扩展,主要是由于多发性骨髓瘤标签扩展
  • GD2和下一代实体肿瘤抗原的增长曲线最陡峭,年均增长率为18.4%

• 按细胞来源

  • 自体产品占当前收入的92.5%
  • 异体“现成”构建以21.4%的年均增长率增长,是研究中增长最快的子细分市场


• 按适应症

  • 淋巴瘤适应症占应用收入的46.5%

• 按地区

  • 北美在2025年贡献24.4亿美元
  • 亚太地区在CAR T细胞疗法市场中以17.8%的年均增长率实现最快的区域扩展
  • 欧洲占全球收入的25.0%


市场规模和预测(2021–2035)

以下数据结合了制造商报告的产品收入、国家报销索赔数据、治疗中心输注量和临床试验入组管道。CAR T细胞疗法市场的历史值与六个批准产品持有者的审计年度报告进行了三角测量,并与欧洲血液和骨髓移植学会的注册提交进行了交叉检查 [5][6]

CAR T细胞疗法市场规模和预测
Our Impact
Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals
Partnering with 2000+ Global Organizations Each Year
30K+ Citations by Top-Tier Firms in the Industry

驱动因素影响分析

驱动因素 对CAGR的影响 ~% 地理相关性 影响时间线 参考
早期标签扩展 3.4 全球 短期(≤2年) [7]
报销路径成熟度 2.9 北美,欧洲 短期(≤2年) [1]
制造自动化和成本下降 2.6 全球 中期(2–4年) [3]
同种异体平台商业化 2.2 全球 长期(≥4年) [10]
亚太地区监管加速 1.8 亚太地区 中期(2–4年) [11]
治疗中心网络扩展 1.3 全球 中期(2–4年) [12]
自身免疫适应症交叉 1.1 北美,欧洲 长期(≥4年) [13]


早期标签扩展

当CAR-T从第三线救治转为第二线治疗时,每个适应症的合格患者池几乎增加了三倍。随之而来的标签修订预计将可处理的第二线大B细胞淋巴瘤数量增加了210% [7]。ZUMA-7和TRANSFORM试验均显示出相较于自体干细胞移植的无事件生存期改善。支付方迅速跟进;在18个月内,美国的一些商业计划取消了移植优先的事先许可要求。


报销路径成熟度

一个认证中心是否真正进行输注取决于医院经济学。除了在推出年份的新增技术附加支付外,CMS将授权的CAR-T管理分配给MS-DRG 018,国家平均支付接近250,000美元 [1]。通过癌症药物基金,英格兰的NHS为超过1,000名患者建立了基于结果的协议,将预算影响异议转变为管理访问解决方案 [14]


制造自动化和成本下降

每剂药物的成本已从首次推出时的约95,000美元下降到自动化封闭系统运行的估计52,000美元 [3]。Miltenyi的Prodigy平台和Lonza的Cocoon系统支撑着目前大多数正在注册试验的现场护理项目。西班牙巴塞罗那临床医院展示了ARI-0001的学术制造,每剂低于90,000欧元,这一基准重新设定了欧洲定价的讨论 [15]

亚太地区监管加速

自2021年以来,中国国家药品监督管理局已批准五种国内开发的CAR-T产品,并运营一个突破性疗法通道,将审查时间压缩至约12个月 [11]。日本的先驱指定和韩国的先进再生生物法提供了平行快速通道,这就是该地区在CAR T细胞治疗市场中超越其他所有地区的原因。


约束影响分析

约束 ~% 对CAGR的拖累 地理相关性 影响时间线 参考
挂牌价格和预算影响抵抗 −2.7 欧洲,亚太地区 短期(≤2年) [14]
静脉到静脉的周转和单采能力 −2.1 全球 中期(2–4年) [8]
细胞因子释放综合症和神经毒性管理负担 −1.6 全球 短期(≤2年) [9]
继发性恶性肿瘤安全信号 −1.2 北美,欧洲 中期(2–4年) [16]
有限的实体瘤疗效 −1.0 全球 长期(≥4年) [17]


价格和预算影响抵抗

大多数健康技术评估阈值被挂牌价格显著超越,价格范围从每次输注373,000美元到465,000美元。基于价值的基准一直被临床和经济评审研究所评定低于挂牌价格,NICE在推荐多个构造之前需要结果跟踪和保密折扣 [14][18]。每次治疗的总体费用,包括住院,通常超过550,000美元,这对中等收入系统构成了更大的障碍。


周转时间和单采能力

有时,患有严重疾病的患者无法等待。许多中心的静脉到静脉的中位时间仍为26到34天,现实世界的登记数据表明,8–12%的入组患者由于制造失败或疾病进展而从未接受输注 [8]。单采名额的短缺加剧了这一问题,因为一个中心通常每周只能容纳六到十次采集。


安全管理负担

细胞因子释放综合症影响大多数接受治疗的患者,FDA在2024年对继发性T细胞恶性肿瘤的分类标签更新中对所有批准的产品增加了盒装警告 [16]。认证中心必须保持托珠单抗库存、ICU升级协议和4周的接近要求——这些义务使得治疗集中在大约200个美国地点 [12]


CAR T Cell Therapy Market Opportunities

即时制造许可

监管机构对去中心化生产的态度逐渐变得积极。西班牙和印度都在豁免框架下授权医院基础的制造,正式的欧盟去中心化制造附录正在咨询中 [15]。批准将使中型医院网络能够获取目前由中央工厂占有的利润,重塑CAR T细胞疗法市场的供应侧。

自身免疫疾病交叉

早期德国研究者主导的难治性系统性红斑狼疮研究在一个小群体中实现了无药物缓解,到2025年底触发了超过30个注册的自身免疫CAR-T试验 [13]。可治疗人群远超肿瘤学——仅狼疮就影响全球约340万人。

新兴市场接入模式

印度的CAR-T产品NexCAR19的上市价格约为西方标价的十分之一,巴西在Hemocentro Ribeirão Preto的学术构建遵循类似的成本架构 [19]。分层定价加上区域填充-完成合作伙伴关系打开了拉丁美洲和东南亚的需求,而全球参与者目前却放弃了这些市场。

结果数据货币化和风险共享

长期注册跟踪被要求持续15年,生成具有实际商业价值的纵向数据集。制造商正在将该资产转换为年金式的结果合同,支付分期根据持久缓解的里程碑释放 [18]。数据关联合同正在成为CAR T细胞疗法市场内一种独特的收入机制。

异体平台许可

现成的构建完全消除了对血液成分采集的依赖。来自Allogene、CRISPR Therapeutics和Caribou的基因编辑供体衍生项目已进入关键阶段的工作,平台许可交易的预付款超过1亿美元 [10]


CAR T Cell Therapy Market Future Outlook

自动化和数字批量控制

闭环系统自动化与机器学习批量释放将使制造失败率从约6%降低到2030年以下2%。生产线的数字双胞胎让开发者在没有完全可比性研究的情况下验证过程变更,而FDA的先进制造技术认证正式化了这一途径 [3]。CAR T细胞疗法市场的成本曲线在这里最为陡峭。

超越肿瘤学

自身免疫项目在预测中代表了最大的可选性。如果到2031年甚至有两个狼疮或肌炎适应症获得批准,可处理的量可能超过当前肿瘤学需求的四倍 [13]

以价值为基础的合同作为默认

与结果挂钩的支付将从例外变为标准。意大利的AIFA注册模型和CMS的镰状细胞细胞和基因疗法接入模型提供了肿瘤学合同将继承的行政模板 [18]

供应链区域化

地缘政治摩擦和低温物流成本正在推动制造商向区域填充-完成节点转移。预计到2032年,亚太地区和海湾地区将至少新增六个商业规模的设施,重塑CAR T细胞疗法市场的交付成本经济 [4]


CAR T Cell Therapy Market Segmentation

下面的细分结构反映了CAR T细胞治疗市场中使用的商业分类法。

按靶抗原

细分 指标 主要需求驱动因素
CD19 58.2% 市场份额 已建立的淋巴瘤和急性淋巴细胞白血病标签
BCMA 16.9% 年均增长率 多发性骨髓瘤早期治疗扩展
CD22 3.1亿美元 CD19复发后的救治
GD2 18.4% 年均增长率 儿童神经母细胞瘤试验
其他 2.2亿美元 双靶点和实体肿瘤研究


CD19仍然是商业支柱,因为它拥有最深的证据基础和最广泛的标签集。BCMA是增长故事——多发性骨髓瘤患者经历更多的治疗线,因此每次批准都会解锁重复而非一次性的需求。双靶向CD19/CD22构建正在进入注册阶段,以应对抗原逃逸复发 [17]

按产品

细分 指标 主要需求驱动因素
Yescarta 27.5% 市场份额 二线大B细胞淋巴瘤领导地位
Carvykti 19.6% 年均增长率 强大的多发性骨髓瘤生存数据
Abecma 5.2亿美元 已建立的多发性骨髓瘤定位
Breyanzi 17.2% 年均增长率 广泛的B细胞适应症集
Kymriah 11.8% 市场份额 儿童急性淋巴细胞白血病特许经营
Tecartus 2.9亿美元 披肩细胞淋巴瘤细分市场
其他 2.4亿美元 区域和学术构建


Yescarta细分市场主导了市场,占总市场份额的27.5%,得益于其在CAR-T细胞治疗应用中的广泛采用。同时,Carvykti预计将成为增长最快的细分市场,以19.6%的年均增长率扩展,推动因素是多发性骨髓瘤治疗的采用增加。Abecma的估值为5.2亿美元,而Breyanzi预计将以17.2%的年均增长率增长。Kymriah占市场份额的11.8%,而Tecartus和其他的估值分别为2.9亿美元和2.4亿美元。


按细胞来源

细分 指标 主要需求驱动因素
自体 92.5% 市场份额 所有当前批准的产品
异体 21.4% 年均增长率 现成可用,无需血浆分离


自体主导是批准状态的结果,而非偏好。如今的每个商业产品都来自患者自己的T细胞,这引入了整个血浆分离和周转的限制。异体构建一旦获得批准,就消除了这一瓶颈并改变了单位经济学——供体来源的批次可产生数十剂量。持久性和排斥仍然是未解决的技术问题,但基因编辑的低免疫原性设计已大大缩小了耐久性差距 [10]

按适应症

细分 指标 主要需求驱动因素
淋巴瘤 46.5% 市场份额 最大的批准适应症池
白血病 11.6亿美元 儿童和成人急性淋巴细胞白血病覆盖
多发性骨髓瘤 18.1% 年均增长率 两个已批准的BCMA构建
其他 2.4亿美元 慢性淋巴细胞白血病和早期实体肿瘤工作


淋巴瘤细分市场主导了市场,占总市场份额的46.5%,推动因素是对淋巴瘤治疗的先进疗法的采用增加。同时,多发性骨髓瘤预计将成为增长最快的细分市场,以18.1%的年均增长率扩展,得益于对创新治疗选择的需求上升和细胞及基因疗法的日益使用。白血病产生了11.6亿美元,而其他细分市场的估值为2.4亿美元。


按最终用户

细分 指标 主要需求驱动因素
医院 63.0% 市场份额 重症监护能力要求
癌症护理治疗中心 15.6% 年均增长率 专业的门诊协议
其他 2.9亿美元 学术和研究机构


医院细分市场主导了市场,占总市场份额的63.0%,得益于专业治疗设施、先进基础设施和全面的 患者护理服务 的可用性。同时,癌症护理治疗中心预计将成为增长最快的细分市场,以15.6%的年均增长率扩展,得益于对专业肿瘤护理和先进癌症治疗的需求上升。其他细分市场的估值为2.9亿美元。


区域市场份额分析

地区 指标 (2025) 主要投资主题
北美 54.5% 市场份额 二线扩展,门诊管理
欧洲 11.2 亿美元 联合临床评估,学术制造
亚太地区 17.8% 年均增长率 国内批准,成本优化构建
南美 1.7 亿美元 学术生产,公共部门采购
中东和非洲 14.6% 年均增长率 转诊中心,医疗旅游走廊
总计 44.7 亿美元

CAR T细胞治疗市场的区域表现受认证中心密度和报销意愿的影响大于疾病流行率。


北美

国家 指标 主要驱动因素
美国 占地区的89.5% MS-DRG 018报销稳定性
加拿大 1.9 亿美元 省级CADTH谈判获得的准入
墨西哥 15.9% 年均增长率 私人肿瘤学网络建设


大约200个美国中心持有REMS认证,预计FDA在2025年放宽驾驶限制和接近要求的决定将使社区邻近管理成为可能。门诊输注已经占美国总量的约28%,显著改善了CAR T细胞治疗市场的医院利润率 [9][12]

欧洲

国家 指标 主要驱动因素
德国 占地区的24.8% 欧盟中最高的合格中心密度
英国 2.1 亿美元 癌症药物基金管理的准入
法国 占地区的15.1% 创新包早期准入资金
意大利 1.2 亿美元 AIFA基于结果的支付登记
西班牙 16.2% 年均增长率 学术ARI-0001制造模式
北欧国家 0.7 亿美元 联合北欧采购池
俄罗斯 12.4% 年均增长率 国内生物类似药细胞治疗推动
欧洲其他地区 占地区的8.9% 跨境转诊至中心


自2025年1月起,欧洲的联合临床评估取代了重复的国家档案,采用单一的欧盟级临床审查。德国的G-BA继续设定定价基调,而西班牙的公共资金构建表明,非商业途径可以以大约五分之一的成本达到相同的临床终点 [15][20]

亚太地区

国家 指标 主要驱动因素
中国 占地区的51.3% 五项国内NMPA批准
印度 21.6% 年均增长率 本土低成本构建推广
日本 1.4 亿美元 根据Chuikyo定价的普遍覆盖
韩国 18.9% 年均增长率 先进再生生物法路径
东盟 0.4 亿美元 新加坡和泰国转诊中心
亚太其他地区 占地区的6.4% 澳大利亚TGA临时批准


中国注册的CAR-T试验数量超过世界其他地区的总和,复星凯特和JW治疗均在国内建立了商业供应链 [11]。印度的成本工程启动重新定义了整个CAR T细胞治疗市场的可负担性假设,并引起了多个非洲和东南亚部委的采购兴趣 [19]

南美

国家 指标 主要驱动因素
巴西 占地区的66.8% 在USP Ribeirão Preto的学术制造
阿根廷 0.3 亿美元 私人支付者的肿瘤学覆盖
南美其他地区 17.4% 年均增长率 智利和哥伦比亚的转诊路径


巴西的ANVISA批准了首个拉丁美洲学术CAR-T用于临床,公共医院网络正在试点每剂约45,000美元的成本回收定价 [19]。进口关税和冷链物流仍然是商业产品的制约因素。

中东和非洲

国家 指标 主要驱动因素
沙特阿拉伯 占地区的38.2% 2030愿景专项肿瘤投资
阿联酋 0.3 亿美元 阿布扎比细胞治疗中心许可
南非 13.8% 年均增长率 私人医院集团试点项目
埃及 15.4% 年均增长率 区域血液学转诊基础
中东和非洲其他地区 占地区的11.7% 跨境治疗旅行


费萨尔国王专科医院运营着该地区最先进的细胞治疗项目,沙特阿拉伯的卫生部门转型计划为先进治疗基础设施分配了大量资金 [21]。其他大多数市场仍然依赖转诊。


CAR T细胞治疗市场按地区,2025-2035

竞争基准测试

集中度适中。前五大持有者控制着全球收入的估计74–80%,产生的HHI在1,400–1,700之间——在商业层面上高度集中,但在临床管道中迅速分散,超过500个活跃项目分布在大约180个赞助商之间。中国和印度的区域冠军在CAR T细胞治疗市场中越来越多地以成本而非新颖性进行竞争。

公司 估计收入份额范围 主要产品 战略定位
吉利德科学(Kite Pharma) ~29–34% Yescarta, Tecartus 市场份额领先者;最大的自有生产能力
诺华公司 ~13–17% Kymriah, YTB323 儿科业务;快速生产平台
百时美施贵宝 ~15–19% Breyanzi, Abecma 在淋巴瘤和多发性骨髓瘤中的双重适应症广度
强生(Janssen) ~12–16% Carvykti 高端多发性骨髓瘤定位;共同开发规模
传奇生物科技 ~9–13% Carvykti(共同开发) Cilta-cel创始者;在新泽西和中国扩展产能
JW治疗学 ~3–5% Relma-cel 中国B细胞恶性肿瘤的商业领导者
CARsgen治疗学 ~2–4% Zevorcabtagene autoleucel Claudin18.2实体肿瘤分化
复星Kite生物科技 ~2–4% Yescarta(中国) 获得许可的区域生产和分销
Autolus治疗学 ~1–3% Aucatzyl 成人急性淋巴细胞白血病细分市场;编程结合域设计
Allogene治疗学 ~1–2% Cema-cel(管道) 异基因优先平台战略
Arcellx ~1–2% Anito-cel(管道) 具有合作伙伴支持的新型BCMA结合剂
Immatics / Adaptimmune <1% 工程化TCR-T资产 相邻实体肿瘤细胞治疗定位


最新新闻与发展

  • 传奇生物科技与强生公司(2024年4月):Carvykti 在美国获得了早期多发性骨髓瘤的批准,经过CARTITUDE-4,符合条件的患者人数预计增加了2.5倍 [6]
  • 美国FDA(2024年4月):对所有批准的CAR-T产品增加了针对继发性T细胞恶性肿瘤的全类盒装警告,促使修订长期跟踪协议 [16]
  • ImmunoACT / 塔塔纪念医院(2023年10月):印度批准了NexCAR19,这是该国首个本土CAR-T,价格大约低于西方同类产品的90% [19]
  • Autolus Therapeutics(2024年11月):Aucatzyl获得FDA批准用于复发性成人B细胞急性淋巴细胞白血病,标志着两年多以来首个新商业产品的进入 [22]
  • 吉利德科学(2025年6月):宣布扩大马里兰州的生产能力,目标是在2027年前实现中位数周转时间低于14天 [8]
  • 美国FDA(2025年6月):取消了对批准的CAR-T产品的REMS计划要求,放宽了限制社区获取的驾驶限制和接近要求 [9]
  • 诺华制药(2025年3月):报告了其下一代快速生产平台的关键数据,将生产时间缩短至两天以内 [4]
  • 欧洲委员会(2025年1月):联合临床评估成为先进治疗药物的强制性要求,整合了欧盟层面的临床审查 [20]


CAR T Cell Therapy Market Report Scope

参数 详情
市场范围 全球CAR T细胞治疗市场按靶抗原、类型、细胞来源、应用、最终用户和地理位置划分
研究周期 2021–2035(历史数据2021–2024;基准年2025;预测2026–2035)
年均增长率 14.2%(2026–2035)
市场规模检查点 47亿美元(2025);50.8亿美元(2026);167.9亿美元(2035)
增长最快的细分市场 异基因细胞来源;GD2靶抗原;亚太地区
公司简介 包括吉利德、诺华、百时美施贵宝、强生、传奇生物、Autolus在内的12家全球和地区参与者
估值货币 美元,以制造商产品收入水平计算

常见问题

投资者在评估进入CAR T细胞治疗市场的公司时应该关注什么?
制造控制比产品线广度更为重要。拥有或锁定商业规模产能的公司避免了导致几项原本强劲资产停滞的名额稀缺陷阱[8]
CAR-T与双特异性抗体在商业上有什么比较?
双特异性抗体是现成的且每个周期成本更低,但需要持续给药。当缓解期超过三年时,CAR-T的一次性给药在总治疗费用上占优势,这重新塑造了CAR T细胞治疗市场的竞争定位[24]
医院买家在CAR T细胞治疗市场应该谈判哪些采购条款?
争取制造失败的信用和保证的名额分配窗口。与12个月缓解期相关的结果挂钩的回扣分期越来越容易获得[18]
哪个整合挑战最常导致新治疗中心的失败?
是采集调度,而不是临床能力。中心低估了采集套件的吞吐量和重症监护病房的人员配置,这两者共同决定了现实的年度输注量[12]
次级恶性肿瘤警告是否会改变CAR T细胞治疗市场的采用?
处方模式变化不大。报告的发生率在生存益处面前仍然较低,尽管15年的随访登记现在为治疗中心增加了行政成本[16]
哪个监管细节对跨境商业化影响最大?
细胞治疗面临特定国家的供体筛查和低温进口规则,而协调协议很少涵盖这些。填充和完成本地化通常比追求进口批准更快[20]
在2035年前,实体肿瘤CAR-T应用在商业上是否现实?
Claudin18.2和GD2项目提供了最清晰的短期路径。肿瘤微环境的抑制仍然限制了耐久性,因此预计初始标签会较窄,而不是广泛的实体肿瘤进入[17]
作者
作者
Author Profile
Vikita Thakur LinkedIn Senior Research Analyst
She holds an experience of about 5+ years in market research and business consulting projects for sectors such as life sciences, medical devices, and healthcare IT. She possesses a robust background in data analysis, market estimation, competitive intelligence, pipeline analysis market trend identification, and consumer behavior insights. Her expertise lies in technical Sales support, client interaction and project management, designing and implementing market research studies, conducting competitive analysis, and synthesizing complex data into actionable recommendations that drive business growth.
共同作者
Co-Author Profile
Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.

Research Approach

Research Methodology on Car T Cell Therapy Market

This study is conducted to explore the Global Car-T Cell Therapy Market. The research methodology used in this research report is qualitative and quantitative research. Qualitative research is used to gain an understanding of the overall dynamics of the market and the factors driving its growth.

Primary Data Sources:

The primary data for this study is obtained from interviews conducted with leading industry experts, key opinion leaders, and executives from key players in the Car-T Cell Therapy Market.

Secondary Data Sources:

Secondary data for this report is collected from various published articles, industry reports, national databases, and other sources. Market data is also collected from published journals, books, industry white papers, and trusted third-party databases.

Market Sizing and Forecasting

The market size of the Global Car-T Cell Therapy Market is estimated by using a bottom-up approach, wherein data for various applications and regional segments are collected and validated through primary interviews. The market size of each segment is obtained by deriving their production and consumption volumes. The market size of each segment is derived by taking into consideration the revenue generated and the sales volume of each product.

Market Segmentation:

The Global Car-T Cell Therapy Market is segmented on the basis of type, technology, end user and geography. On the basis of type, the market is sub-segmented into chimeric antigen receptor T-cell (CAR-T) and T-cell receptor (TCR-T) therapy.

Based on technology, the market is sub-segmented into off-the-shelf and autologous. On the basis of end users, the market is sub-segmented into hospitals and clinics, research and academic laboratories, and others. On the basis of geography, the market was sub-segmented into North America, Europe, Asia-Pacific, and the Rest of the World.

Data Triangulation:

After a comprehensive analysis of data collected from primary and secondary sources, market sizing is carried out using the triangulation method. To validate the data collected and to forecast the market size, an iterative process is employed and various assumptions are made to get an estimate of the Global Car-T Cell Therapy Market. The market size is estimated by subtracting the production volume from the consumption volume.

Data Collection and Validation

A data collection sheet is formulated to collect and validate the data for the Global Car-T Cell Therapy Market. Data collected from primary and secondary sources is validated through interviews with industry experts and key opinion leaders. The data is cross-checked to ensure the accuracy of the information.

Research Assumptions

Research assumptions and limitations are given in the report in order to give a better understanding of the findings. Assumptions were made based on historic trends, related markets, regional dynamics, and macro- and macroeconomic indicators. Data collected from primary and secondary sources is validated by conducting interviews with industry experts. A certain level of uncertainty is applied while making certain assumptions and validating the data.

Overall, the research report provides a comprehensive understanding of the Global Car-T Cell Therapy Market. The research was conducted considering various factors affecting the growth of the market.

下载免费样本

请填写以下表格以获取本报告的免费样本

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.