Building Information Modelling Market (2026 – 2035)

建筑信息模型市场规模、份额和研究报告,按组件(解决方案和服务)、测试类型(功能和非功能)、部署模式(本地和云)、组织规模(大型企业和中小企业)、最终用户行业(IT 和电信、BFSI、医疗保健、零售和电子商务等)、界面(Web、移动等)和地区(北美、欧洲、亚太地区和世界其他地区)——2035 年之前的行业预测
ID: MRFR/ICT/1512-CR 110 Pages Apoorva Priyadarshi, Shubham Munde Last Updated: September 15, 2026
Building Information Modelling Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)13.0%
2025 Market SizeUSD 9.24 Billion
2035 Market SizeUSD 31.54 Billion
Key Players
Autodesk
Trimble
Bentley Systems
Nemetschek Group
Dassault Systèmes
Hexagon AB
Opportunities
  • Operations-Phase Monetisation
  • Emerging-Market Leapfrog
  • Regulatory Compliance Automation

建筑信息模型市场 市场概要

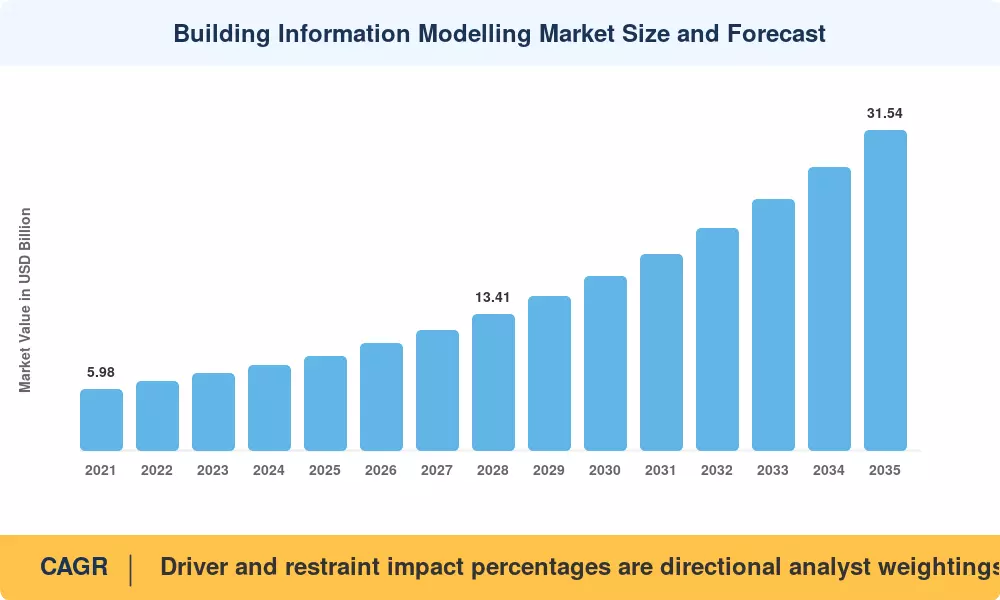
建筑信息建模市场在2025年达到92.4亿美元,并在2026年以105亿美元进入预测窗口,到2035年以13.0%的年均增长率攀升至315.4亿美元。两个催化剂解释了这一趋势。欧盟、英国和新加坡的公共采购规则现在将结构化数字交付视为投标资格的条件,而不是差异化因素,ISO 19650为业主提供了一个共同的合同词汇以要求这一点 [1][4]。

传统的2D CAD系统和文件服务器文档控制正在被云端公共数据环境所取代,这些环境在一个血统中承载几何、成本、进度和资产元数据。业主为这一转变付费,因为浪费是可衡量的——建筑劳动力生产率在几十年里落后于更广泛的经济,返工通常消耗项目价值的十分之一 [18]。供应商通过将4D排序、5D成本和体现碳分析纳入基础订阅来做出回应。

北美仍然是需求的支柱,占34.8%的收入份额,建立在联邦设施标准和成熟的建筑工程服务基础之上 [6]。亚太地区以13.6%的速度快速增长,得益于中国住房和城乡建设部的数字建筑推动和印度的基础设施管道 。欧洲凭借强有力的授权深度而非原始建筑量占据第二位。在未来十年中,建筑信息建模市场将从绘图生产转向生命周期资产智能。


关键报告要点

• 按解决方案和部署模式


  • 软件在2025年占建筑信息建模市场收入的62.6%,反映了根深蒂固的创作工具许可
  • 云部署在建筑信息建模市场中以16.9%的年均增长率实现最快增长,直到2035年
  • 服务收入在2025年达到34.6亿美元,因实施和培训需求扩大

• 按应用和项目生命周期阶段

  • 商业建筑占应用收入的38.4%,以办公改造和混合用途开发为主导
  • 基础设施应用以15.4%的年均增长率扩展,是所有应用类别中增长最快的
  • 后施工生命周期使用以15.5%的年均增长率增长,业主通过交接数据实现货币化

• 按地区

  • 北美在2025年以34.8%的全球收入份额领先
  • 亚太地区以13.6%的年均增长率向2035年推进,是五个地区中增长最快的
  • 欧洲在2025年生成25.5亿美元,得益于授权驱动的采用


市场规模和预测(2021–2035)

以下数据结合了供应商订阅披露、国家建筑产出统计、投标级数字交付要求以及按学科划分的许可席位的自下而上构建。历史年份与四大上市供应商的审计文件进行对账;预测年份分别应用席位增长和价格实现假设。建筑信息建模市场以最终用户收入表示,扣除渠道利润。

建筑信息建模市场规模和预测
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

驱动因素影响分析

驱动因素 对CAGR的影响 ~% 地理相关性 影响时间线 参考
公共采购数字交付要求 ~24% 欧洲,英国,新加坡,海湾 短期(≤2年) [1][4]
云/SaaS降低中小企业的进入成本 ~19% 全球 短期(≤2年) [11]
基础设施资本项目 ~17% 亚太地区,北美 中期(2–4年) [20]
体现碳和ESG报告规则 ~13% 欧洲,北美 中期(2–4年) [5][21]
AI辅助设计和自动合规检查 ~11% 北美,欧洲 长期(≥4年) [12]
数字双胞胎业主交接要求 ~9% 海湾,北欧,新加坡 长期(≥4年) [4]
技术工人短缺推动预制化 ~7% 日本,德国,美国 长期(≥4年) [18]


采购要求将采用转化为义务

要求将购买问题从是否建模转变为多快建模。英国政府建筑战略在中央采购项目中设定了二级要求,并报告了大约8.4亿英镑的年度建筑成本节省,这归因于更广泛的效率计划 [1]。欧盟指令2014/24/EU第22(4)条则明确赋予每个成员国在公共工程招标中要求电子建模工具的权力 [4]。这一条款在一个采购周期内将数千家中型欧洲公司拉入建筑信息建模市场,因为投标资格被取消的激励比任何生产力案例都更为强烈。

云经济打开中型市场

永久许可证的定价使得大多数员工少于50人的公司难以承担创作席位的费用。订阅和命名用户的云模型大幅降低了第一年的支出,供应商现在报告大部分收入为经常性收入——Autodesk的财务披露显示,订阅收入超过总收入的90%,这一结构性转变仅在最近几年完成 [11]。较小的公司将协调和问题跟踪作为服务消费,而不是作为基础设施,这就是为什么承包商越来越通过与BIM协调工作流的冲突检测来证明支出合理性,这种工作流在避免单一现场冲突时能够带来回报。

基础设施资本是体量引擎

到2040年,全球基础设施投资需求约为94万亿美元,与当前支出相比存在相当大的年度缺口 [20]。交通和公用事业的所有者是最苛刻的买家,因为他们的资产超越了几代软件,因此他们在招标时指定开放交换格式和资产信息要求。日本的国土交通省在全国公共工程中扩展了BIM/CIM要求,印度的中央公共工程机构逐步将建模交付成果嵌入大型项目规范中 。


约束影响分析

约束 ~% 对CAGR的拖累 地理相关性 影响时间线 参考
技能短缺和协调员稀缺 ~26% 全球 短期(≤2年) [18]
格式间的互操作性和数据丢失 ~22% 全球 中期(2–4年)
分散的小承包商基础 ~19% 南美洲、非洲、南亚 长期(≥4年)
前期实施和流程变更成本 ~18% 新兴经济体 短期(≤2年) [12]
模型责任和知识产权所有权不明确 ~15% 北美、欧洲 中期(2–4年) [7]


协调员瓶颈

软件的销售比能够运行它的人更好。对行业劳动力的研究常常显示建筑企业在填补技能角色方面面临困难。建模协调员职位是最难填补的职位之一,因为它需要理解建筑顺序和熟练使用软件 [18]。作为回应,公司外包协调工作,增加了服务收入,但限制了建模在内部流程中的嵌入深度。


互操作性仍然泄漏价值

开放交换得到了改善,但仍未得到解决。书写系统之间的定期IFC往返会丢失参数关系和属性集,需要在业主期望获得最大价值的交接点手动重建 。buildingSMART的认证程序已经收紧了合规性,但混合供应商项目团队仍然为模型联合预算了返工时间。而这种摩擦是业主推迟终身愿望的一个反复原因。


建筑信息模型市场 机遇

运营阶段货币化

交接模型是建筑信息建模市场中使用最少的资产。将结构化资产数据输入计算机维护系统的业主将不必支付与占用相关的调查费用。建筑后扩展的15.5%是建筑信息建模在设施管理和运营中的应用。


新兴市场跨越式发展

东南亚、海湾和非洲的快速城市化经济体正在要求在标志性项目中进行数字交付,而无需工业化2D操作。越南、印度尼西亚和沙特阿拉伯提供了绿色场地采用,在这里没有云原生工具的遗留置换成本 [22]。


合规性自动化

自动化代码检查将建筑法规转换为机器可读的规则集。新加坡的监管提交网关在国家层面证明了这一模型,在更大管辖区复制它创造了一个可辩护的软件类别,紧邻于创作 [2]。

数据产品和基准服务

聚合的、匿名的项目数据——每平方米成本、每个元素的碳排放、按行业的生产力——是一个可销售的产品。坐拥多年模型库的供应商可以通过基准订阅实现货币化,这一业务线在当前的建筑信息建模市场中几乎缺失。

改造与现实捕捉的融合

欧洲的翻新浪潮瞄准现有库存,那里没有模型。将激光扫描和摄影测量与自动扫描到模型转换相结合,解决了建筑数量是年度新建开工数量的几倍的问题 [5][21]。


建筑信息模型市场 未来展望

生成式和人工智能辅助设计

自动化选项生成将概念阶段从数周压缩到数天。到2030年代初,预计人工智能辅助布局、代码合规预检查和数量提取将成为默认功能,而不是高级附加功能,从而使建筑信息建模市场的差异化从几何引擎转向训练数据质量和规则库 [12]。

平台经济与整合

供应商正在从工具供应商转变为平台房东。一旦成本、进度、现场捕获和设计位于同一数据层上,转换成本将急剧上升,净收入保留将成为主要指标——这正是收购活动集中在现场和成本管理资产而非创作的原因 [15]。

碳核算成为模型属性

隐含碳正在从电子表格迁移到模型属性。建筑行业大约占全球最终能源消费的30%,报告制度越来越要求只有结构化模型才能大规模提供的元素级材料数据 [21]。

业主运营的数字双胞胎

设施业主将逐步签订运营资产模型的合同,而不是一套图纸。这种重新框定将供应商的收入延伸到三十年的资产生命周期,并逐渐使建筑信息建模市场从设计阶段集中向其他阶段平衡。


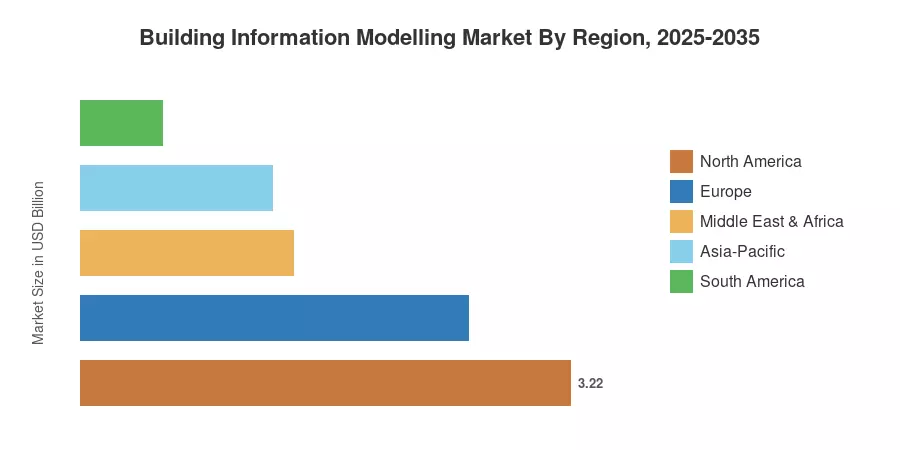
区域市场份额分析

地区 指标 主要投资主题
北美 34.8% 市场份额 联邦设施标准,业主主导的数字双胞胎
欧洲 25.5亿美元 任务深度,翻新浪潮,碳报告
亚太地区 13.6% 年均增长率 基础设施管道,国家数字建筑政策
南美 5.8% 市场份额 特许经营模式运输,矿业设施
中东和非洲 15.1% 年均增长率 大型项目,国家建筑规范数字化
总计 92.4亿美元(2025年) —

建筑信息建模市场的区域分布反映了任务的成熟度,而非建筑支出。产出适中但采购规则严格的地区表现优于自愿采用的大型市场。


北美

国家 指标 主要驱动因素
美国 84.1% 的区域份额 GSA设施标准,数据中心建设 [7]
加拿大 3.4亿美元 省级基础设施更新
墨西哥 14.8% 年均增长率 近岸工业建设


联邦实践为这里的建筑信息建模市场定下了基调。美国总务管理局在十多年前就要求对重大资本项目进行建模,而国家建筑科学研究院维持着大多数业主规范所参考的标准 [7][14]。数据中心和半导体制造项目现在满足了巨大的需求,因为它们的机电密度使协调成为必需。

欧洲

国家 指标 主要驱动因素
德国 21.4% 的区域份额 联邦交通BIM路线图
英国 5.2亿美元 政府建筑战略遗产 [1]
法国 13.2% 年均增长率 公共住房数字化
意大利 11.6% 的区域份额 Codice Appalti阈值计划
西班牙 12.4% 年均增长率 CBIM公共招标要求
北欧国家 2.9亿美元 早期开放标准采用
俄罗斯 5.1% 的区域份额 国家强制设计文件
欧洲其他地区 12.1% 年均增长率 凝聚力资助的基础设施


欧洲的优势在于合同的清晰性。意大利通过逐步降低合同价值阈值来分阶段实施强制数字交付,为供应商提供了可预测的多年需求增长。同时,重新修订的建筑能效指令将翻新和报告义务附加到现有存量上 [5]。

亚太地区

国家 指标 主要驱动因素
中国 38.7% 的区域份额 住房和城乡建设部智能建筑政策
印度 16.2% 年均增长率 国家基础设施管道,CPWD规范
日本 3.1亿美元 MLIT BIM/CIM公共工程要求
韩国 11.4% 的区域份额 公共采购服务任务
东盟 15.8% 年均增长率 新加坡监管门户先例 [2]
亚太其他地区 1.8亿美元 资源部门资本项目


亚太地区在建筑信息建模市场中具有最快的增长轨迹,因为政策和资本同时到来。新加坡建筑与建设管理局开创了电子监管提交,随后将生产力资金与数字交付挂钩,创造了一个东盟监管机构部分复制的模板 [2]。

南美

国家 指标 主要驱动因素
巴西 61.3% 的区域份额 Estratégia BIM BR联邦法令
阿根廷 14.9% 年均增长率 能源基础设施投资
南美其他地区 0.8亿美元 智利和秘鲁的矿业设施


巴西的联邦BIM战略为公共工程设定了分阶段的采用目标,并仍然是该地区的主要需求工具。政府关联项目以外的采用仍然较浅,因为承包商基础分散且以价格为导向 。

中东和非洲

国家 指标 主要驱动因素
沙特阿拉伯 34.6% 的区域份额 2030愿景大型项目交付 [22]
阿联酋 1.1亿美元 迪拜市政提交要求
南非 13.7% 年均增长率 公共工程资产管理改革
埃及 12.9% 年均增长率 新行政首都项目
中东和非洲其他地区 5.9% 的区域份额 捐助者资助的基础设施


海湾大型项目表现得像实验室。项目规模证明了定制公共数据环境和全面数字双胞胎调试的合理性,沙特当局已开始将建模要求纳入国家建筑规范管理中 [22]。


建筑信息建模市场按地区,2025-2035

建筑信息模型市场 市场细分

建筑信息建模市场的细分遵循五个商业维度,每个维度都有独特的购买中心和更新周期。

按解决方案

细分 指标 主要需求驱动因素
软件 62.6% 市场份额 创作和协调座位许可
服务 14.5% 年均增长率 实施、培训、外包协调

软件的主导地位更多是许可的产物,而不是价值声明。服务增长更快,因为每个任务都会产生能力差距,而咨询公司在内部团队成熟之前填补这一差距,并且每当一个管辖区提高其交付门槛时,这一差距就会加大。

按部署模式

细分 指标 主要需求驱动因素
本地部署 66.1% 市场份额 数据驻留、大型企业IT政策
云 16.9% 年均增长率 多方协作、低进入成本

本地部署仍然在建筑信息建模市场中占据已安装基础,特别是在有驻留限制的国防相关和政府工程实践中。云在每个新的中型市场决策中获胜,因为跨学科的联合协调在文件服务器上是不切实际的。

按项目生命周期阶段

细分 指标 主要需求驱动因素
施工前 42.2% 市场份额 设计创作、协调、估算
施工中 美元 35.9 亿(2025年) 现场执行、排序、进度捕捉
施工后 15.5% 年均增长率 资产移交、维护、改造

施工前仍然是建筑信息建模市场中主导的项目生命周期阶段,受到密集的设计创作、多学科冲突协调和精确的初步估算要求的推动。施工后作为增长最快的项目生命周期阶段脱颖而出,推动力来自于向全面资产移交、生命周期维护管理和现实捕捉改造项目的过渡。

按应用

细分 指标 主要需求驱动因素
商业建筑 38.4% 市场份额 办公室改造、混合用途、数据中心
基础设施 15.4% 年均增长率 交通和公用事业资本项目
住宅建筑 美元 19.7 亿(2025年) 多户住宅和模块化住房
工业设施 14.1% 年均增长率 制造业回流
机构及其他 6.5% 市场份额 医疗和教育地产

商业建筑在建筑信息建模市场中以服务密度领先——在高层建筑中协调机械、电气和管道系统所创造的模型价值远高于仓库外壳。基础设施的复合增长更快,因为业主是永久性的,预算是项目规模的,资产登记册的生命周期超过承包商。

按最终用户

细分 指标 主要需求驱动因素
建筑师和设计师 27.5% 市场份额 设计创作座位
承包商 14.6% 年均增长率 可施工性、成本确定性、现场控制
工程师 24.8% 市场份额 结构和机电分析集成
业主和设施经理 13.9% 年均增长率 生命周期资产数据需求
其他 6.7% 市场份额 测量师、制造商、顾问


建筑师和设计师仍然是建筑信息建模市场中主导的最终用户细分,受到对核心设计创作座位和概念建模工作流程的持续需求的推动。承包商作为增长最快的最终用户细分脱颖而出,推动力来自于行业对改善可施工性、成本确定性和先进现场控制协调的迫切需求。


竞争基准测试

建筑信息建模市场的集中度适中。估计的HHI接近1,150,前五大供应商大约占据55-60%的收入,后面有一长串区域性创作、估算和协调专家。竞争主要集中在生态系统的广度上,而不是建模的准确性,因为核心几何能力在很大程度上已经商品化。

公司 估计收入份额范围 建筑信息建模市场的主要产品 战略定位
Autodesk ~21–25% Revit, Construction Cloud, Forma, Civil 3D 最广泛的设计到建造生态系统 [11]
Trimble ~10–13% Tekla, Quadri, Connect, 现场测量硬件 结构和现场到模型的集成
Bentley Systems ~8–11% MicroStation, OpenBuildings, iTwin, ProjectWise 基础设施和数字双胞胎深度 [15]
Nemetschek Group ~7–10% Archicad, Allplan, Vectorworks, Solibri, Bluebeam 多品牌,开放标准倡导 [16]
Dassault Systèmes ~5–7% 用于建筑的3DEXPERIENCE, CATIA 复杂几何和工业化建筑
Hexagon AB ~4–6% 现实捕捉, HxDR, 资产生命周期工具 扫描到模型和运营数据
Procore Technologies ~3–5% 建筑管理, 模型查看器, 财务 承包商侧的记录系统
RIB Software ~2–4% iTWO 5D, 成本和调度集成 5D成本估算专业化
Glodon ~2–4% 成本估算, 数字建筑套件 中国国内领导地位
AVEVA ~1–3% 工厂和过程设计, 统一工程 工业和过程设施
Asite ~1–2% 公共数据环境, 供应链 业主侧协作细分市场
ACCA Software ~1–2% Edificius, usBIM平台 欧洲中小企业和开放格式关注


最新新闻与发展

  • Autodesk(2023年6月):推出Forma,一个基于结果的早期设计环境,标志着从以文件为中心的创作转向云原生工作流程 [11]
  • 欧盟(2024年4月):通过了修订版建筑能源性能指令,收紧了成员国的翻新和建筑数据义务,并扩展了结构模型的合规案例 [5]


  • Bentley Systems(2024年9月):收购Cesium,将开放的3D地理空间瓦片添加到其基础设施数字双胞胎堆栈中 [15]


  • Hexagon AB(2025年):宣布分离其资产生命周期智能部门,创建一个更专注的工程软件实体
  • 沙特阿拉伯(2023–2024年):国家建筑规范当局推进数字提交和建模要求,以支持2030愿景交付计划 [22]


建筑信息模型市场 Market Report Scope

参数 详情
市场范围 全球软件、服务和云平台,用于设计、施工和运营中的建筑信息建模
研究周期 2021–2035(历史数据 2021–2024;基准年 2025;预测 2026–2035)
CAGR 13.0%(2026–2035)
市场规模检查点 92.4亿美元(2025);105亿美元(2026);193.5亿美元(2031);315.4亿美元(2035)
增长最快的细分市场 云部署(16.9% CAGR);施工后生命周期(15.5% CAGR);基础设施应用(15.4% CAGR)
公司简介 Autodesk, Trimble, Bentley Systems, Nemetschek Group, Dassault Systèmes, Hexagon AB, Procore, RIB Software, Glodon, AVEVA, Asite, ACCA Software
估值货币 美元十亿,最终用户收入基础
CAGR 驱动因素免责声明 驱动因素和制约因素的影响百分比是方向性分析师权重,并不是标题增长率的加成组成部分

常见问题

业主应该插入哪些采购条款以使建筑信息建模市场的交付成果具有可执行性?
明确引用ISO 19650,将交换信息要求作为合同附表,并为每个信息交付里程碑定义验收标准。模糊的“提供BIM模型”语言是不可执行的。
买方应该如何比较永久许可证与订阅定价?
在七年内模型总成本,包括维护费用,并权衡云权限和命名用户的灵活性。通常在五十个席位以下,订阅更具优势;而拥有稳定员工人数的大型公司有时仍然偏好永久许可证[11]。
在建筑信息建模市场的参与中,谁拥有模型?
所有权默认为作者,除非另有指定。大多数业主方合同授予使用模型进行操作的永久许可证,同时将版权保留给设计师,这避免了专业赔偿争议[7]。
中型实践的实际实施时间表是什么?
预计需要九到十八个月才能达到可靠的协调输出。软件安装需要几周;模板库、命名约定和员工能力占用其余时间[12]。
建筑信息建模市场是否需要开放标准,还是本地格式可以接受?
在单一供应商团队内,本地格式是可以的。跨学科项目和公共招标越来越需要与本地文件一起提供IFC交付成果,因此要计划双重输出。
哪种集成失败最常导致建筑信息建模市场项目的 derail?
成本系统集成。估算平台很少能与模型分类代码完美匹配,因此数量清单需要手动对账,除非在项目开始时达成共享编码结构[12]。
保险公司如何看待基于模型的设计责任?
承保人通常将模型视为设计文件,而不是可建造性的保证。公司应确认专业赔偿保险覆盖自动冲突解决输出,并声明不依赖未经验证的数量[7]。
作者
作者 Author Profile Apoorva Priyadarshi LinkedIn Research Analyst
With 4+ years of experience in Market Intelligence and Strategic Research, Apoorv specializes in ICT, Semiconductor, and BFSI markets. Combining strong analytical capabilities with a deep understanding of technology-driven industries, he focuses on delivering data-driven insights that support strategic decision-making. With a background in technology and business research, Apoorv has contributed to numerous global market studies, competitive landscape analyses, and opportunity assessments across sectors such as semiconductors, digital banking, cybersecurity, and telecommunications.
共同作者 Co-Author Profile Shubham Munde LinkedIn Team Lead - Research
Shubham brings over 7 years of expertise in Market Intelligence and Strategic Consulting, with a strong focus on the Automotive, Aerospace, and Defense sectors. Backed by a solid foundation in semiconductors, electronics, and software, he has successfully delivered high-impact syndicated and custom research on a global scale. His core strengths include market sizing, forecasting, competitive intelligence, consumer insights, and supply chain mapping. Widely recognized for developing scalable growth strategies, Shubham empowers clients to navigate complex markets and achieve a lasting competitive edge. Trusted by start-ups and Fortune 500 companies alike, he consistently converts challenges into strategic opportunities that drive sustainable growth.

Research Approach

Research Methodology on Building Information Modelling Market

Introduction

The present research aims to analyze the potential of the Building Information Modeling (BIM) market as projected in the report published by Market Research Future, entitled “Building Information Modelling Market ” (MRFR). The BIM market is expected to grow at a substantial rate owing to the increasing adoption of technological advancements in the construction sector. The report focuses on regional and global market growth along with market performance, drivers, and opportunities. The report also highlights various dynamics of the industry such as market outlook, opportunities, and constraints associated with this domain.

The research methodology applied in this report consists of primary research and secondary research. The primary research includes industry talks with BIM experts, developers of BIM technology, and building design software developers, while the secondary research includes examining published papers, books, and magazines, analysis of their contents, industry databases, press releases, and other syndicated data sources. This is supplemented with inputs from key industry players, reference material such as Bloomberg Businessweek, product launches, trade data, and price structure.

Objectives of the Study

The objectives of this study are as follows:

  • To study the current market trends, statistics and market performance of the BIM market
  • To analyze the aspects affecting the market growth, opportunities, and constraints associated with the BIM domain
  • To provide an insight into the regional and global BIM market growth
  • To analyze the market potential, business opportunities and trends for the BIM market
  • To define and forecast the global BIM market based on technology, application, and region

Scope of the Study

This research report covers the following market segments:

  • Technology: Cloud BIM, Mobile BIM, RESTful BIM, Open BIM
  • Application: Infrastructure, Asset, Buildings, Facility Management
  • Region: North America, Europe, Asia-Pacific, Latin America, and Middle East & Africa

Research Methodology

Secondary Research

 Secondary research includes the identification of data sources, the collection of the data, and the analysis of the data gathered. It is used to define the unique characteristics of the BIM market by mapping out the parameters available within the research framework while also developing a broad understanding of past market trends and developments.

The secondary sources include Bloomberg BusinessWeek, Search Engine databases, press releases, articles, and relevant reference materials such as white papers, company reports, industry reports, and news articles. Additionally, these are supplemented with inputs from leading businesses and industry experts related to the BIM market via interviews and surveys.

The collected data is then categorized into its respective segments and then analyzed using various methods such as Porter’s Five Forces Model, SWOT Analysis, and PESTEL analysis to estimate the potential of the BIM market in the future.

Primary Research

Primary research includes data gathered through direct communication and surveys of selected key personnel. It is used to validate the data collected from secondary research and to develop an in-depth understanding of the BIM market.

The primary data is collected through face-to-face interviews with key personnel from various stakeholders in the BIM market. These include BIM developers, suppliers, distributors, traders, vendors, and manufacturers. It is also gathered from a panel of domain experts from other areas such as academia, government and business.

Data Collection

The collected data is then categorized into its respective segments and then analyzed using various methods such as Porter’s Five Forces Model, SWOT Analysis, and PESTEL analysis to estimate the potential of the BIM market in the future. This data is then used to develop the necessary insights into the competitive landscape of the BIM market.

Data Validation

After the data is collected, it is then validated by conducting a series of three-point checks such as accuracy check, errors check, outliers check, trends check, and missing values check. This is done to ensure the accuracy as well as the completeness of the data.

Data Analysis

Once the data is validated, it is then analyzed and processed to develop an understanding of the BIM market landscape and its potential. The collected data is analyzed using various analytical and statistical tools such as Porter’s Five Forces Model, SWOT Analysis, and PESTEL Analysis.

Continuous Feedback

 Continuous feedback from the stakeholders helps in improving the accuracy and approaches used for analyzing the BIM market. This ensures that the insights produced are up-to-date and applicable to the BIM market.

Conclusion

The research methodology applied in this report helps to analyze the potential of the BIM market for the future, along with various dynamics of the industry such as market size, market growth, technology, applications, opportunities, and constraints associated with the domain. The data is collected from both primary and secondary research sources and validated through a series of measures to ensure accuracy, completeness, and correctness. This is further supplemented by continuous feedback from the stakeholders, which helps in improving the accuracy of the analysis and the insights produced.
下载免费样本

请填写以下表格以获取本报告的免费样本

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.


















