Bring Your Own Device Market

自带设备(BYOD)市场规模、份额和研究报告:按应用(企业、教育、医疗、政府)、按设备类型(智能手机、平板电脑、笔记本电脑、台式机)、按部署类型(基于云的、本地部署)、按最终用户(中小企业、大型企业、个人消费者)和按地区(北美、欧洲、南美、亚太、中东和非洲) - 行业预测至2035年
ID: MRFR/SEM/0778-HCR 200 Pages Aarti Dhapte, Shubham Munde Last Updated: October 10, 2026
Bring Your Own Device Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)15.4%
2024 Market Size$ 77.4 Billion
2025 Market Size$ 89.32 Billion
2035 Market Size$ 374.19 Billion
Key Players
VMware
Citrix
Microsoft
IBM
Cisco
MobileIron
Opportunities
  • Growing Mobile Workforce
  • Technological Advancements
  • Cost Efficiency and Savings

Bring Your Own Device Market 摘要

根据市场研究未来的分析,2024年自带设备市场(BYOD)市场规模预计为774亿美元。预计BYOD行业将从2025年的893.2亿美元增长到2035年的3741.9亿美元,在2025年至2035年的预测期内,年均复合增长率(CAGR)为15.4%。

主要市场趋势和亮点

自带设备市场(BYOD)正在经历强劲增长,推动因素包括技术进步和对安全的关注。

  • 北美仍然是BYOD解决方案最大的市场,受益于成熟的企业部门。
  • 亚太地区正在成为增长最快的地区,推动因素是快速扩张的移动劳动力。
  • 企业部门继续主导,而教育部门正在见证BYOD实践的最快采用。
  • 成本效益和员工生产力的提升是推动BYOD市场前进的关键驱动因素。

市场规模与预测

2024市场规模 77.4(美元十亿)
2035市场规模 374.19(美元十亿)
年均增长率(2025 - 2035) 15.4%

主要参与者

VMware(美国),Citrix(美国),Microsoft(美国),IBM(美国),Cisco(美国),MobileIron(美国),BlackBerry(加拿大),SAP(德国),Oracle(美国)

Bring Your Own Device Market Drivers

不断增长的移动劳动力

自带设备市场(BYOD)也受到不断增长的移动劳动力的推动。随着越来越多的员工远程工作或在灵活的环境中工作,对企业资源的移动访问需求变得至关重要。这一趋势反映在远程工作人员数量的增加上,预计在未来几年将达到劳动力的50%。BYOD模式允许员工使用他们喜欢的设备,确保他们无论身在何处都能保持连接和高效。这种向移动劳动力的转变需要强有力的BYOD政策,以有效管理安全性和合规性。因此,移动劳动力的崛起可能会继续推动BYOD市场向前发展。

技术进步

技术进步在塑造自带设备市场(BYOD)中发挥着至关重要的作用。移动技术的快速发展,包括智能手机和平板电脑的普及,使员工更容易将个人设备整合到工作场所。增强的连接选项,如5G网络,进一步促进了对企业资源的无缝访问。此外,安全技术的进步,如生物识别认证和加密,有助于解决BYOD环境中与数据安全相关的担忧。随着技术的不断发展,预计BYOD市场将扩大,受到个人设备能力增强和组织适应这些变化的需求的推动。

成本效率和节省

自带设备市场(BYOD)越来越受到成本效率和节省潜力的推动。采用BYOD政策的组织通常会经历硬件和软件费用的减少,因为员工使用个人设备进行工作。这一转变可以在设备采购和维护成本上节省大量资金。根据最近的数据,企业通过实施BYOD策略可以节省高达30%的IT支出。此外,减少对公司拥有设备的广泛IT支持的需求可以为其他关键领域释放资源。随着企业继续寻求优化预算的方法,与BYOD相关的成本节省吸引力可能会进一步推动其采用。

员工生产力提升

自带设备市场(BYOD)似乎受到员工生产力提升的显著影响。当员工被允许使用个人设备时,他们通常会在工作中感到更舒适和高效。这种灵活性可以导致工作满意度的提高,从而提高生产力水平。研究表明,实施BYOD政策的组织报告生产力提高约20%到30%。员工可以随时随地访问与工作相关的应用程序和数据,促进了更灵活的工作环境。随着对灵活工作安排的需求持续上升,通过BYOD提高生产力的潜力可能仍然是市场的一个关键驱动因素。

对数据安全的关注增加

自带设备市场(BYOD)越来越受到对数据安全关注加大的影响。随着组织采用BYOD政策,他们面临着保护通过个人设备访问的敏感信息的挑战。这一担忧导致了先进安全解决方案的发展,包括移动设备管理(MDM)和终端安全措施。根据行业报告,近70%的实施BYOD的组织将数据安全作为其战略的关键组成部分。需要在允许员工使用个人设备的灵活性与保护企业数据之间取得平衡,可能会推动安全技术的创新,进一步塑造BYOD的格局。

市场细分洞察

按应用:企业(最大)与教育(增长最快)

自带设备市场(BYOD)在其应用细分中显示出显著的分布。企业因其对移动设备日益依赖以提高员工生产力和简化操作而占据最大份额。随着组织向灵活的工作安排转变,企业细分的主导地位得以巩固,吸引投资以支持设备在企业环境中的整合。另一方面,教育部门正迅速崛起,成为增长最快的细分市场,受到数字学习和远程教育日益增长的趋势推动。学校和大学越来越多地采用BYOD政策,以促进互动学习、增强学生参与度并推动个性化教育体验。预计随着教育机构在技术驱动的学习解决方案上投入更多,这一增长将持续。对于企业而言,自带设备的商业案例因成本节约、员工流动性和可衡量的生产力提升而愈加合理。

企业:传统主导与教育:快速崛起

在BYOD市场中,企业细分被确立为传统领导者,反映了组织利用移动技术提高效率和操作灵活性的策略。企业倡导BYOD作为提升员工满意度的一种方法,允许员工使用他们选择的设备,同时确保安全措施得以保持。与此同时,教育细分迅速崛起,以其以年轻人为中心的技术整合方法为特征。学校正在采用BYOD,以允许学生使用个人设备进行学术目的,从而培养适应现代数字环境的学习文化。这一转变不仅鼓励互动和个性化学习,还为学生在校外的技术驱动环境做好准备,表明未来增长轨迹强劲。

按设备类型:智能手机(最大)与笔记本电脑(增长最快)

在自带设备市场(BYOD)中,智能手机主导了设备类型细分,占据用户中最大的份额。它们的紧凑性、易用性和与基本应用的整合使其成为许多远程工作或在路上工作个人的首选。紧随智能手机之后,笔记本电脑在BYOD领域也发挥着重要作用,吸引需要更高处理能力和增强生产力功能的用户,尽管它们相比智能手机的市场份额较小。

设备细分:智能手机(主导)与笔记本电脑(新兴)

智能手机在BYOD市场中占据主导地位,因其多功能性和用户友好的界面,使其成为沟通和快速获取信息的理想选择。其广泛的功能,包括用于生产力的移动应用,巩固了其在商业用户中的地位。另一方面,笔记本电脑正在强劲崛起,尤其是在寻求便携性与运行复杂软件能力之间平衡的专业人士中。随着轻便设计和电池寿命的改善,它们越来越吸引希望拥有更强大设备以进行多任务处理的用户,从而推动了该细分市场的增长。

按部署类型:基于云(最大)与本地(增长最快)

自带设备市场(BYOD)在基于云和本地部署类型之间显示出显著的市场份额分布。基于云的解决方案占据最大份额,吸引寻求可扩展性、较低前期成本和简化管理的组织。虽然本地解决方案的市场份额较小,但在优先考虑安全性和对敏感数据控制的行业中正在获得关注。

部署类型:基于云(主导)与本地(新兴)

基于云的部署在BYOD市场中占主导地位,因其灵活性和与现有IT基础设施的易集成性。它们允许企业从集中位置轻松管理设备和应用,使其成为拥有分布式劳动力的公司的理想选择。相比之下,本地解决方案作为需要更高安全性和定制能力的组织的强大替代方案正在崛起。这些解决方案将数据保留在公司的基础设施内,特别吸引金融和医疗等对数据敏感性要求极高的行业。两种部署类型都提供独特的优势,以满足不同组织的需求。

按最终用户:中小企业(最大)与个人消费者(增长最快)

自带设备市场(BYOD)受到不同最终用户细分的显著影响,中小企业(SMEs)因其对灵活性和成本效益的需求而占据了相当大的市场份额。中小企业利用BYOD实践来提高员工生产力并减少IT开支,使其成为市场中的主要细分。另一方面,个人消费者正在迅速崛起,成为增长最快的细分市场,受到个人和专业使用移动设备日益增加的推动。这一转变表明了个人和专业界限日益模糊的变化格局。根据最近的自带设备研究和行业主导的自带设备调查结果,组织越来越多地正式化BYOD政策,以平衡灵活性与治理。

中小企业:主导与个人消费者:新兴

在BYOD市场中,中小企业(SMEs)受益于灵活的工作环境,鼓励员工使用个人设备,从而提高效率和满意度。它们的灵活性使其能够快速采用新技术并适应新工作模式。相反,个人消费者代表了一个新兴细分市场,受到使用个人设备进行工作任务便利性的驱动。这一趋势因劳动力向远程工作转变和对数字平台的日益依赖而加剧。虽然中小企业凭借成熟的实践主导该细分市场,但个人消费者正在开辟出显著的存在,挑战传统规范,寻求通过BYOD方法更好地控制工作与生活的整合。

获取关于Bring Your Own Device Market的更多详细见解

区域洞察

北美:技术驱动的市场领导者

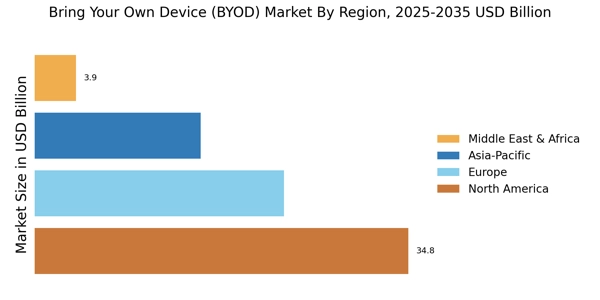
北美是自带设备解决方案的最大市场,占全球份额的约45%。该地区的增长受到智能手机普及率增加、远程工作兴起和严格的数据安全法规的推动。公司正在采用BYOD政策,以提高生产力,同时确保遵守HIPAA和GDPR等法规。对灵活工作环境的需求进一步推动了市场增长。美国和加拿大是该地区的领先国家,主要参与者如VMware、Microsoft和Cisco主导着市场。竞争环境的特点是主要参与者之间的持续创新和战略合作伙伴关系。先进的技术基础设施和熟练的劳动力的存在进一步加强了这些公司的市场地位,使北美成为自带设备解决方案的中心。该地区在BYOD采用统计中也保持领先地位,进一步巩固了北美在全球BYOD市场中的主导地位。

欧洲:关注合规性

欧洲在自带设备市场中见证了显著增长,占全球份额的约30%。该地区的增长受到移动设备使用增加和灵活工作安排需求的推动。监管框架,如通用数据保护条例(GDPR),也推动组织采用BYOD政策,以确保数据安全和合规性。对员工隐私和数据保护的重视是市场扩展的关键催化剂。欧洲的领先国家包括德国、英国和法国,企业越来越多地采用BYOD策略。竞争格局中有SAP和Oracle等主要参与者,他们专注于开发安全和高效的BYOD解决方案。强大的IT基础设施和对数字化转型日益重视的存在进一步增强了该地区的市场动态。

亚太地区:新兴市场潜力

亚太地区正在成为自带设备市场的重要参与者,占全球份额的约20%。该地区的增长受到快速城市化、智能手机普及率增加和远程工作趋势上升的推动。印度和中国等国家正在见证对BYOD解决方案的需求激增,因为企业寻求提高生产力和员工满意度。政府推动数字化转型的举措也在促进该地区的市场增长。加速的企业数字化转型和有利的BYOD增长统计数据使亚太地区在预测期内成为自带设备的高潜力市场。在该地区,印度和中国处于领先地位,竞争格局包括本地和国际参与者。MobileIron和BlackBerry等公司专注于提供量身定制的解决方案,以满足这些国家企业的独特需求。对网络安全和数据隐私的日益关注正在塑造竞争动态,使亚太地区成为自带设备解决方案的有前景市场。

中东和非洲:未开发的市场机会

中东和非洲(MEA)地区正在逐渐崛起于自带设备市场,目前占全球份额的约5%。增长受到移动设备普及率增加和向数字化工作场所转变的推动。组织正在认识到BYOD政策在提高员工生产力和满意度方面的好处。旨在改善数字基础设施的政府举措也在促进该地区的市场增长。MEA地区的领先国家包括南非和阿联酋,企业越来越多地采用BYOD策略。竞争格局的特点是本地和国际参与者的混合,公司专注于开发安全和高效的BYOD解决方案。该地区独特的挑战,如不同的监管环境,正在塑造市场动态,为主要参与者提供机会和挑战。

Bring Your Own Device Market Regional Image

主要参与者和竞争洞察

自带设备市场(BYOD)市场目前的特点是动态的竞争格局,推动因素是对灵活工作环境的日益需求和先进技术的整合。主要参与者如VMware(美国)、Microsoft(美国)和Citrix(美国)在战略上定位自己,以利用其技术专长和创新解决方案。VMware(美国)专注于增强其云服务以支持BYOD倡议,而Microsoft(美国)则强调其全面的安全框架,以保护通过个人设备访问的公司数据。Citrix(美国)在提供无缝远程访问解决方案方面也颇具特色,这在BYOD背景下至关重要。总体而言,这些策略不仅增强了他们的市场存在感,还塑造了一个优先考虑安全、用户体验和运营效率的竞争环境。在商业战术方面,公司越来越多地本地化其运营并优化供应链,以更好地服务于多样化的市场。BYOD市场似乎适度分散,既有成熟企业也有新兴初创公司争夺市场份额。主要参与者的集体影响,特别是那些拥有强大技术能力的公司,可能会推动创新并设定行业标准,从而影响整体市场结构。
在八月,VMware(美国)宣布与一家领先的网络安全公司建立战略合作伙伴关系,以增强其BYOD安全产品。这一合作旨在将先进的威胁检测能力整合到VMware现有的解决方案中,从而解决BYOD环境中对数据泄露的日益关注。这一合作关系的战略重要性在于其有可能通过为客户提供一个更安全和可靠的平台来管理工作场所中的个人设备,从而增强VMware的竞争优势。
在九月,Microsoft(美国)在其Microsoft 365套件中推出了一项新功能,允许组织对个人设备实施更严格的合规政策。这一举措表明了Microsoft在增强BYOD环境中的安全性和合规性方面的承诺。通过使组织能够根据设备类型和用户角色量身定制合规措施,Microsoft在BYOD安全领域确立了领导地位,这在远程工作持续演变的背景下愈加重要。
在七月,Citrix(美国)推出了其Workspace平台的升级版本,其中包括增强的分析能力,用于监控个人设备上的用户行为。这一升级具有重要意义,因为它使组织能够深入了解员工如何与公司资源互动,从而在安全政策和资源分配方面做出更明智的决策。Citrix对分析的关注反映了BYOD市场中朝着数据驱动策略发展的更广泛趋势,这些策略增强了运营效率和安全性。
截至十月,BYOD市场正在见证强调数字化、可持续性和人工智能整合的趋势。主要参与者之间的战略联盟正在日益塑造竞争格局,促进创新与合作。从基于价格的竞争转向关注技术进步和供应链可靠性变得愈加明显。优先考虑创新和适应能力的公司可能会在这一不断演变的市场中脱颖而出,这表明未来的竞争优势将取决于整合尖端技术和应对不断变化的消费者需求的能力。

Bring Your Own Device Market市场的主要公司包括

Recent Industry Developments

Q3 2026: Microsoft (US): Microsoft expanded Intune’s endpoint-management capabilities with new compliance-partner connector onboarding and AI-agent runtime protection controls, strengthening security administration for organizations managing personally owned devices and protecting corporate resources in BYOD environments.

Q3 2026: Citrix (US): Citrix announced new security capabilities for monitoring user and autonomous-agent activity on September 15, 2026, supporting stronger access oversight and risk investigation for enterprise digital workspaces accessed across distributed endpoints.

Q3 2026: IBM (US): IBM highlighted first-half 2026 MaaS360 enhancements, including Smart Groups, Kiosk Designer and two-factor authentication improvements, expanding enterprise mobile-device administration and authentication capabilities relevant to securing employee-owned devices in managed workplace environments.

The Bring Your Own Device Market (BYOD) Market has seen significant developments recently, marked by an increasing emphasis on security and management solutions. Companies like Microsoft and Citrix are enhancing their offerings to address growing cybersecurity concerns, particularly as remote work becomes the norm. In a notable merger, HP announced its acquisition of a security-focused startup in April 2023 to bolster its BYOD capabilities, while in March 2023, VMware expanded its edge management through a strategic partnership with Samsung to streamline device management. IBM and Cisco have also released updated software solutions aimed at improving BYOD policies in larger organizations.

Additionally, growth in the market valuation of these entities is being driven by the rise of hybrid work models, with reports indicating a compounded annual growth rate of over 14% in the BYOD segment expected through 2026. These advancements correspond with the wider field of bring your own device research, emphasizing ongoing investments in cloud-based management and security infrastructures. Such developments are also impacting regulatory frameworks globally, emphasizing data privacy and compliance as critical issues. Over the past two to three years, there has been a growing recognition of the importance of integrating BYOD policies across sectors, prompting more organizations to invest in robust administrative and technical controls to secure their network environments.

未来展望

Bring Your Own Device Market 未来展望

自带设备市场(BYOD)预计将在2025年至2035年期间以15.4%的复合年增长率增长,推动因素包括日益增长的移动劳动力需求和增强的安全解决方案。

到2035年,BYOD市场预计将强劲,反映出显著的增长和创新。

市场细分

自带设备市场最终用户展望

  • 中小企业
  • 大型企业
  • 个人消费者

自带设备市场应用展望

  • 企业
  • 教育
  • 医疗保健
  • 政府

自带设备市场设备类型展望

  • 智能手机
  • 平板电脑
  • 笔记本电脑
  • 台式电脑

自带设备市场部署类型展望

  • 基于云的
  • 本地部署

报告范围

MARKET SIZE 2024 77.4(USD Billion)
MARKET SIZE 2025 89.32(USD Billion)
MARKET SIZE 2035 374.19(USD Billion)
COMPOUND ANNUAL GROWTH RATE (CAGR) 15.4% (2025 - 2035)
REPORT COVERAGE Revenue Forecast, Competitive Landscape, Growth Factors, and Trends
BASE YEAR 2024
Market Forecast Period 2025 - 2035
Historical Data 2019 - 2024
Market Forecast Units USD Billion
Key Companies Profiled VMware (US), Citrix (US), Microsoft (US), IBM (US), Cisco (US), MobileIron (US), BlackBerry (CA), SAP (DE), Oracle (US)
Segments Covered Application, Device Type, Deployment Type, End User, Regional
Key Market Opportunities Integration of advanced security solutions to enhance user privacy in the Bring Your Own Device (BYOD) Market.
Key Market Dynamics Rising consumer preference for flexible work arrangements drives the expansion of Bring Your Own Device policies across enterprises.
Countries Covered North America, Europe, APAC, South America, MEA

Frequently Asked Questions

当前自带设备(BYOD)市场的估值是多少?

自带设备(BYOD)市场在2024年的估值为774亿美元。

到2035年,BYOD市场的预计规模是多少?

预计到2035年,BYOD市场将达到3741.9亿美元。

从2025年到2035年,BYOD市场的预期年复合增长率(CAGR)是多少?

在2025年至2035年的预测期内,BYOD市场的预期CAGR为15.4%。

BYOD市场分析中包含哪些细分市场?

BYOD市场分析包括应用、设备类型、部署类型和最终用户等细分市场。

BYOD市场中应用细分市场的预计收入是多少?

应用细分市场预计将产生从774亿美元到2741.9亿美元的收入。

BYOD市场中设备类型的收入如何比较?

BYOD市场中的设备类型预计将产生从774亿美元到2741.9亿美元的收入。

BYOD市场中基于云的部署的收入前景如何?

基于云的部署类型预计将产生从460亿美元到2200亿美元的收入。

在BYOD市场中,中小企业的收入潜力是多少?

中小企业预计将产生从200亿美元到1000亿美元的收入。

BYOD市场的主要参与者是谁?

BYOD市场的主要参与者包括VMware、Citrix、Microsoft、IBM、Cisco、MobileIron、BlackBerry、SAP和Oracle。

BYOD市场中医疗保健细分市场的收入范围是多少?

医疗保健细分市场预计将产生从200亿美元到1000亿美元的收入。

作者
Author Author Profile Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.
Co-Author Co-Author Profile Shubham Munde LinkedIn Team Lead - Research
Shubham brings over 7 years of expertise in Market Intelligence and Strategic Consulting, with a strong focus on the Automotive, Aerospace, and Defense sectors. Backed by a solid foundation in semiconductors, electronics, and software, he has successfully delivered high-impact syndicated and custom research on a global scale. His core strengths include market sizing, forecasting, competitive intelligence, consumer insights, and supply chain mapping. Widely recognized for developing scalable growth strategies, Shubham empowers clients to navigate complex markets and achieve a lasting competitive edge. Trusted by start-ups and Fortune 500 companies alike, he consistently converts challenges into strategic opportunities that drive sustainable growth.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, technology publications, enterprise mobility research, and authoritative IT industry organizations. Key sources included the National Institute of Standards and Technology (NIST) Cybersecurity Framework, European Union Agency for Cybersecurity (ENISA), International Telecommunication Union (ITU), GSM Association (GSMA) Intelligence, International Labour Organization (ILO), US Bureau of Labor Statistics (BLS), US Census Bureau Technology Statistics, OECD Digital Economy Outlook, World Economic Forum (WEF) Global Competitiveness Report, United Nations Conference on Trade and Development (UNCTAD) Digital Economy Report, US Federal Communications Commission (FCC), European Commission Digital Economy & Society Index (DESI), UK National Cyber Security Centre (NCSC), Australian Cyber Security Centre (ACSC), US Department of Homeland Security (DHS) Cybersecurity Division, National Security Agency (NSA) Cybersecurity Guidance, Ponemon Institute Research Reports, International Data Corporation (MRFR), MRFR Research, MRFR Research, and national statistics offices from key markets including China National Bureau of Statistics, India Ministry of Electronics & Information Technology (MeitY), and Japan Ministry of Internal Affairs and Communications. These sources were utilized to collect mobile workforce statistics, enterprise mobility adoption rates, cybersecurity compliance frameworks, regulatory policy developments, device penetration data, cloud adoption metrics, and competitive landscape analysis for mobile device management (MDM) solutions, enterprise mobility management (EMM) platforms, and containerization technologies.


Primary Research

To gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research phase. CEOs, CTOs, VPs of Enterprise Mobility, heads of Product Strategy, and commercial directors from companies that provide enterprise mobility platforms, cybersecurity solutions, cloud services, mobile network operators, and mobile device management software were examples of supply-side sources. Chief information officers (CIOs), chief information security officers (CISOs), IT directors, enterprise architects, procurement leads from major corporations and small businesses in the financial services, healthcare, manufacturing, and retail sectors, and administrators of educational technology from universities and K–12 institutions were among the demand-side sources. Market segmentation, product roadmap dates, business adoption trends, security policy frameworks, licensing arrangements, and integration problems were all verified by primary research.

Primary Respondent Breakdown:

Table

Copy

Category Breakdown

By Designation C-level Primaries (32%), Director Level (31%), Others (37%)

By Region North America (32%), Europe (29%), Asia-Pacific (28%), Rest of World (11%)


Market Size Estimation

Global market valuation was derived through revenue mapping and adoption rate analysis across enterprise, education, healthcare, and government sectors. The methodology included:

Identification of 50+ key vendors across North America, Europe, Asia-Pacific, Latin America, and Middle East & Africa, including MDM/EMM platform providers (VMware/AirWatch, Microsoft Intune, IBM MaaS360, MobileIron), mobile security vendors, telecom operators offering BYOD solutions, and cloud platform providers

Solution mapping across cloud-based and on-premises deployment models, covering device management, application management, content management, and identity & access management capabilities

Device type analysis across smartphones, tablets, laptops, and desktops including OS-specific breakdowns (iOS, Android, Windows, macOS)

Analysis of reported and modeled annual revenues specific to enterprise mobility and BYOD solution portfolios

Coverage of vendors representing 72-76% of global market share in 2024

Extrapolation using bottom-up (enterprise adoption rates × number of employees × average revenue per user by country/region) and top-down (vendor revenue validation across cloud, security, and device management segments) approaches to derive segment-specific valuations

This methodology maintains the same structure as your dermal fillers example while adapting the sources to reflect the technology, cybersecurity, and telecommunications sectors relevant to the BYOD market, with modified percentages in the primary respondent breakdown as requested.
下载免费样本

请填写以下表格以获取本报告的免费样本

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.