Breakfast Cereals Market (2026 - 2035)

早餐谷物市场规模、份额、行业趋势与分析研究报告按产品类型(即食谷物、即食谷物)、按成分来源(小麦、玉米、燕麦、大米等)、按包装类型(盒装、自立袋、杯装和随身携带、其他)、按分销渠道(超市/大卖场、便利店、在线零售商、专卖店)商店、其他)、按年龄组(成人、儿童、青少年和年轻人)、按地理位置(北美、欧洲、亚太地区、南美洲、中东和非洲)- 预测到 2035 年

Forecast Period
2026-2035
CAGR
5.40%
2025 Market Size
USD 47.15 Billion
2035 Market Size
USD 79.77 Billion
Food, Beverages & Nutrition ● Updated August 31, 2026 Report ID: MRFR/FnB/1634-HCR | Pages: 128 | Author: Snehal Singh

Breakfast Cereals Market Summary

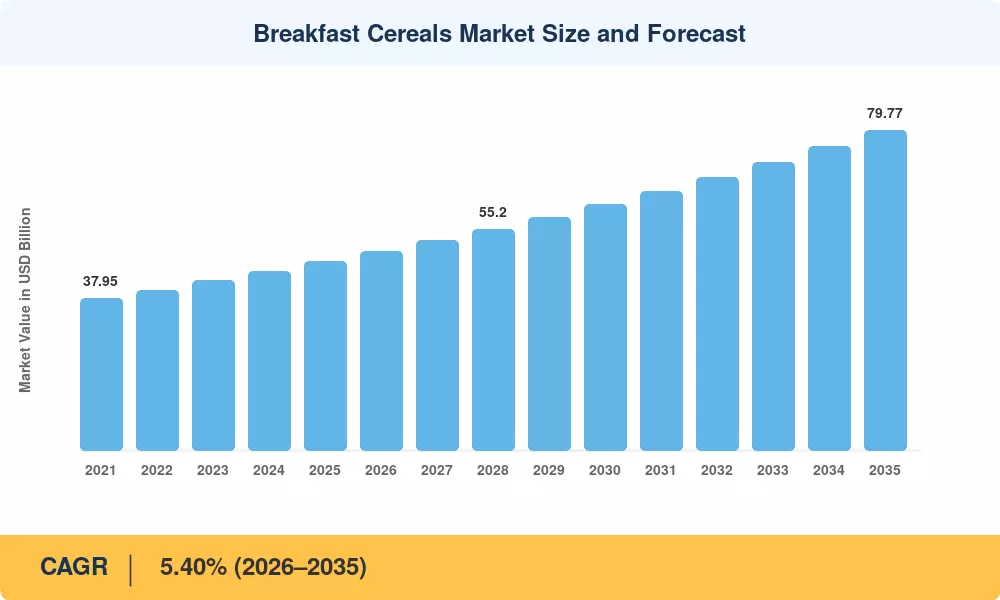
早餐谷物市场在2025年的估值为471.5亿美元,预计在2026年以496.9亿美元开启预测窗口,并在2035年达到797.7亿美元,年均增长率为5.40%。两个催化剂支撑着这一轨迹。美国食品和药物管理局在2025年1月提出的前包装“营养信息框”规则推动制造商进入涵盖数千种SKU的重新配方周期 [1]。与此同时,费列罗在2025年7月宣布以约31亿美元收购WK凯洛格公司,表明战略资本仍然将谷物货架空间视为一种持久资产 [12]

重新配方是早餐谷物市场内真正的技术故事。自1990年代以来许多未变的传统高糖挤压片和泡芙平台正被烘焙全谷物集群、以燕麦为主的格兰诺拉麦片、富含蛋白质的谷物片和无合成染料的色彩系统所取代。WK凯洛格公司和通用磨坊在2025年均承诺从其美国零售谷物产品组合中去除FD&C认证的颜色,这一变化同时涉及采购、挤压参数和保质期测试 [2][13]

从地区来看,北美占据了早餐谷物市场的33.8%,得益于根深蒂固的零售分销和全球最高的人均消费。亚太地区是增长引擎,年均增长率为6.55%,受益于印度、中国和东盟的城市早餐规范化。欧洲在销量成熟度上位居第二,但在有机和清洁标签渗透率上领先。未来十年将奖励那些将营养资质转化为定价能力而非促销深度的制造商。


关键报告要点

• 按产品类型

  • 即食谷物在2025年占据了早餐谷物市场的69.4%,得益于常温货架稳定性和适合冲动消费的格式
  • 即煮谷物是增长最快的产品线,年均增长率为6.15%,预计到2035年将持续增长

• 按成分来源

  • 以玉米为基础的谷物在2025年占据了早餐谷物市场33.9%的收入
  • 以燕麦为基础的产品以6.70%的年均增长率推进,是所有谷物基础中最强的
  • 以大米为基础的产品在2025年产生了58亿美元的收入

• 按地区

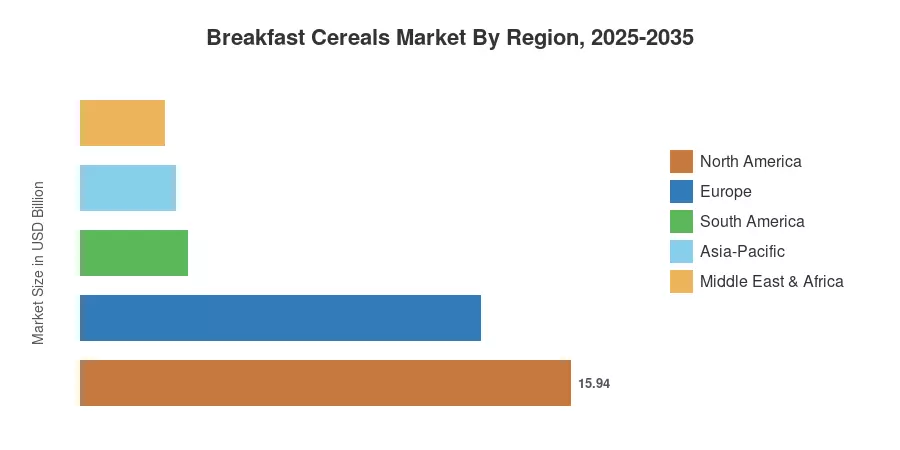
  • 北美在2025年贡献了159.4亿美元
  • 亚太地区年均增长率为6.55%,预计到2035年将持续增长

市场规模和预测(2021–2035)

估算结合了美国农业部经济研究服务处、FAOSTAT谷物平衡表和欧盟统计局零售营业额指数的国家贸易和消费数据,以及十一家上市制造商的报告细分收入。零售扫描覆盖与公司备案进行了核对,以纠正私人标签的低报告,并对预测进行了压力测试,以应对OECD-FAO谷物价格情景 [3][6][14]

早餐谷物市场规模和预测
Our Impact
Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals
Partnering with 2000+ Global Organizations Each Year
30K+ Citations by Top-Tier Firms in the Industry

驱动因素影响分析

驱动因素 对CAGR的影响 ~% 地理相关性 影响时间线 参考
健康主导的重新配方和糖分减少 +0.85 pp 全球 中期 (2–4年) [1][4]
便利性和单次消费场合 +0.70 pp 北美,欧洲 短期 (≤2年) [15]
电子商务和快速商业杂货增长 +0.65 pp 亚太地区,中东和非洲 短期 (≤2年) [9]
新兴经济体的城市化和收入增长 +0.60 pp 亚太地区,南美 长期 (≥4年) [10]
蛋白质和纤维强化声明 +0.55 pp 北美,欧洲 中期 (2–4年) [5]
包装前面标签推动高端SKU +0.40 pp 欧洲,拉丁美洲 中期 (2–4年) [7]
自有品牌和价值层扩展 +0.30 pp 欧洲,北美 短期 (≤2年) [8]


重新配方作为增长引擎

糖分减少不再是防御性举措,而成为定价杠杆。FDA在2025年1月发布的前包装规则提案,将要求大多数包装食品在主要展示面板上披露添加糖、饱和脂肪和钠的含量——这一范围估计涉及绝大多数美国零售食品SKU [1]。早期响应的制造商将合规转化为以声明为主导的高端化,重新配方的产品通常比传统产品价格高出中到高个位数的溢价 [4]

便利格式和随时消费

早餐市场正在碎片化。杯装、袋装和便携式组合现在直接与餐饮服务早餐竞争,而不是彼此竞争,并且它们每公斤的收入显著高于家庭装盒子。杯装和类似的便携包装是早餐谷物市场中增长最快的包装格式,年复合增长率为10.10%,并且它们解决了前包装标签制度所放大的份量控制问题 [7][15]

数字杂货和快速商业

在线渠道缩短了小众品牌与全国分销之间的距离。在印度,快速商业平台已成为麦片和燕麦品牌的主要发现渠道,使挑战者能够在不获得现代贸易货架空间的情况下接触城市家庭 [9]。在线零售商的全球年复合增长率为11.60%,是所有分销渠道中最高的,并且它们生成的第一方消费数据是制造商以前以成本从零售商那里购买的 [10]

强化和微量营养素定位

公共卫生要求继续扩大可寻址需求。国际食品法典强化指南和南亚及撒哈拉以南非洲的国家主食项目已使铁、叶酸和B维生素的添加在谷物产品中成为常态,为跨国公司提供了进入新兴市场的合规模板 [11]。全球谷物合作伙伴,雀巢与通用磨坊的合资企业,已经在十多年来将其全球产品组合建立在全谷物优先的规范上,而这一定位现在被视为监管一致性而非市场营销 [16]


约束影响分析

约束权重代表了对早餐谷物市场增长率的建模拖累。数值是方向性的,反映了在考虑抵消制造商反应后的净影响。

约束 ~% 对CAGR的影响 地理相关性 影响时间线 参考
HFSS广告和投放限制 −0.55 pp 英国、欧洲、拉丁美洲 中期(2–4年) [7][17]
被蛋白棒、酸奶、餐饮服务替代 −0.50 pp 北美、欧洲 长期(≥4年) [15]
谷物和能源成本波动 −0.45 pp 全球 短期(≤2年) [6]
人均消费低和早餐习惯惯性 −0.40 pp 亚太地区、中东和非洲 长期(≥4年) [10]
去除人工色素和添加剂的成本 −0.30 pp 北美 短期(≤2年) [2][13]


对糖和营销的监管压力

在谷物已经是一个成熟类别的地方,限制最为严格。当英国对高脂肪、高盐和高糖产品的地点限制于2022年10月生效时,许多谷物被移除了结账和货架末端的展示。在实施的后期阶段,广播和在线广告限制随之而来 [17]。这一影响的例子是智利的前包装警告标签政策,在实施三年内,带有多个警告印章的产品失去了相当一部分市场份额,转向了重新配方的竞争对手 [7]


早餐场合的竞争替代

谷物不再主宰早晨。即饮蛋白饮料、希腊酸奶、基于鸡蛋的餐饮服务产品和耐储存的能量棒在发达市场中吸收了越来越多的工作日早餐支出,而北美的类别销量在过去几年中基本持平,即使价值因价格上涨而上升 [15]。制造商通过将谷物推向零食和晚间场合作出了回应,但替代拖累仍然是结构性的,而非周期性的。


Breakfast Cereals Market Opportunities

燕麦和古代谷物平台扩展

燕麦具有真正的监管资产:FDA授权的可溶性纤维心脏健康声明为燕麦配方提供了一个可辩护的营养故事,这是玉米和大米基底无法匹敌的 [5]。制造商扩展到高粱、小米和荞麦可以在相同的加工基础上叠加可持续性和无麸质定位,捕捉6.70%的燕麦基增长率,而无需绿地资本。

新兴市场早餐的正规化

印度、印度尼西亚、越南和尼日利亚代表了早餐谷物市场中最大的未开发量池。城市家庭的形成和双收入模式正在将传统的准备早餐转变为包装场合,而印度的人均消费仍然是西方水平的一小部分 [10]。本地化的 风味 和谷物适应——而不是进口SKU移植——决定了谁能捕捉到这种转变。

第一方数据和订阅模型

谷物通过市场和直接面向消费者的渠道成为数据业务。通过有针对性的创新和零售媒体投放,运行补货订阅的品牌可以将个人购买节奏、家庭构成和配方响应货币化 [9]。经济学有利于那些SKU数量较少的竞争者,这使得操作个性化成为可能。


自有品牌合作生产

欧洲谷物中零售商自有品牌的渗透率持续上升,为中型生产商创造了合同制造需求,这些生产商拥有多余的挤出能力 [8]。合作生产平滑了利用率,对品牌销量下降进行了对冲,并且不需要市场投资——这是对无法资助国家品牌建设的区域参与者的合理资本配置。

清洁色彩和无添加剂的配方重塑

美国行业在2025年做出的去染料承诺为稳定于挤出热和环境光暴露的天然色彩系统提供了供应商机会 [2][13]。在高通量生产线中解决褪色抗性的问题的原料公司将在合规截止日期压缩时捕获不成比例的价值。


Breakfast Cereals Market Future Outlook

精准营养和个性化格式

个性化从一个营销理念转变为一个运营框架。在履行的那一刻,订阅平台现在将基本谷物与模块化的蛋白质、纤维和微量营养素配料结合在一起;此外,由于小批量包装成本的下降,经济上可行的生产规模比十年前小了一个数量级。预计早餐谷物将发展出一个强大的长尾市场,规模制造商将通过收购而非内部推出来服务这一市场。


再生采购和范围3披露

谷物采购成为一个报告指标。欧盟的企业可持续报告指令要求大型食品制造商披露价值链排放,而谷物正好位于范围3 [19]。通用磨坊和凯拉诺瓦都承诺在其主要谷物供应区域设定再生农业的面积目标,这将逐步使原材料合同在碳强度上而非仅在价格上有所区别 [16][20]

挤压效率和能源成本管理

制造经济收紧。挤压过程能耗高,欧洲生产商在2022年至2023年期间经历了严重的天然气价格冲击,这永久性地改变了资本配置,转向热回收和电气化 [6]。经过高效干燥改造的工厂在持续的能源价格下迅速收回投资,而这种成本优势在十年的细分类别增长中不断累积。

渠道权力重新平衡

零售媒体改变了谁来获取利润。随着杂货商将现场广告库存变现,品牌为曾经免费提供的货架位置付费,早餐谷物市场将看到促销支出从贸易津贴转向数字投放。拥有强大第一方数据的制造商在这一转变中处于比依赖零售商提供的洞察更有利的位置 [9]


Breakfast Cereals Market Segmentation

按产品类型

细分 指标 主要需求驱动因素
即食谷物 69.4% 市场份额 (2025) 环境便利和冲动消费形式
即煮谷物 6.15% 年均增长率 (2026–2035) 热燕麦、粥和冬季场合


即食谷物在早餐谷物市场的主导地位反映了分销经济而非消费者偏好——谷片和谷 puff 运输方便,保质期长,销售效率高。即煮谷物的增长得益于燕麦提供了干净的营养故事,经过最小加工,而即食包装消除了历史上限制该细分市场的准备时间异议。

按成分来源

细分 指标 主要需求驱动因素
玉米 33.9% 市场份额 (2025) 成本效益和谷片加工规模
小麦 27.4% 市场份额 (2025) 全谷物饼干和碎片形式
燕麦 6.70% 年均增长率 (2026–2035) 可溶性纤维心脏健康定位
大米 58亿美元 (2025) 脆皮质地和无麸质系列
其他 7.8% 市场份额 (2025) 小米、高粱和古老谷物混合


玉米仍然是早餐谷物市场的体量支柱,但其市场份额每两到三年大约下降一个百分点,因为以营养为主导的购买重新引导了消费支出。燕麦最有效地捕捉了这一迁移。以燕麦为基础的全谷物早餐谷物同时满足纤维、最小加工和饱腹感的要求,这就是为什么在大多数西方创新管道中,以燕麦为主的新品推出数量现在超过了以玉米为主的新品推出 [5]

按包装类型

细分 指标 主要需求驱动因素
盒装 60.2% 市场份额 (2025) 家庭储藏和货架展示
立式袋 24.6% 市场份额 (2025) 材料成本和运输效率
杯装和便携式 10.10% 年均增长率 (2026–2035) 分量控制和便携性
其他 5.8% 市场份额 (2025) 散装、袋装和补充格式


传统的盒装在早餐谷物包装市场中推动价值,而立式袋和便携式格式则从成本优化的基础上推动体量和运营效率。杯装和便携式细分市场加速了动能,特别是因为现代生活方式对便利性和分量控制的需求恢复了消费者偏好——一种便携式谷物包装格式现在在活跃的实用性和运输节省方面竞争,而不仅仅是传统的储藏展示。

按分销渠道

细分 指标 主要需求驱动因素
超市/大卖场 50.9% 市场份额 (2025) 品种广度和促销深度
便利店 17.8% 市场份额 (2025) 单份和即时消费
在线零售商 11.60% 年均增长率 (2026–2035) 订阅和快速商业
专卖店 9.6% 市场份额 (2025) 有机和无添加系列
其他 7.5% 市场份额 (2025) 折扣商和传统贸易


超市和大卖场在早餐谷物分销市场中推动价值,而在线零售商则从数字和快速商业基础上推动快速增长。在线零售细分市场加速了动能,特别是因为家庭配送的便利性和订阅模式恢复了数字购物偏好——一个电子商务谷物渠道现在在品种广度和快速配送方面竞争,而不仅仅是物理货架展示。

按年龄组

细分 指标 主要需求驱动因素
成年人 44.3% 市场份额 (2025) 纤维、蛋白质和体重管理声明
儿童 5.45% 年均增长率 (2026–2035) 强化和家长批准的配方
青少年和年轻人 22.1% 市场份额 (2025) 零食交叉和口味创新


成年人的需求在早餐谷物市场中推动价值,而儿童系列则从重新配方的基础上推动体量增长。儿童细分市场恢复了动能,特别是因为减少糖分和去除染料恢复了家长的许可——一种针对儿童的低糖早餐谷物现在在营养资质方面竞争,而不仅仅是角色授权 [2][13]


区域市场份额分析

地区 关键指标(2025年,除非另有说明) 主要投资主题
北美 33.8% 市场份额 去除染料、蛋白质声明、分量格式
欧洲 130.1亿美元 有机、私人标签、HFSS合规SKU
亚太地区 6.55% CAGR(2026–2035) 本地谷物适应、快速商业
南美 7.4% 市场份额 警告标签改良、强化
中东和非洲 27.3亿美元 进口替代、主食强化
总计 471.5亿美元

早餐谷物市场的区域表现清晰地分为价值防御的成熟市场和以量为主的新兴市场。


北美

国家 指标 主要驱动因素
美国 占地区的79.5% 包装正面标签改良周期
加拿大 19.4亿美元 全谷物和有机高端产品
墨西哥 5.85% CAGR 警告标签驱动的产品组合更新


整合定义了美国的市场格局。WK Kellogg Co在2023年10月与Kellanova分离,创建了一个纯粹的北美谷物业务,而Ferrero随后的收购将其置于一个具有不同资本优先级的糖果集团中 [12]。自2020年以来,墨西哥的包装正面警告八角形标签迫使糖分减少的速度快于美国,并产生了现在出口到中美洲的改良产品组合。

欧洲

国家 指标 主要驱动因素
德国 占地区的20.4% 有机和麦片传统
英国 23.6亿美元 HFSS合规改良
法国 4.90% CAGR 清洁标签和减少添加剂的需求
意大利 占地区的9.8% 饼干谷物交叉格式
西班牙 10.7亿美元 私人标签渗透
北欧国家 5.20% CAGR 全谷物钥匙孔标签
俄罗斯 占地区的6.9% 国内谷物加工能力
欧洲其他地区 18.9亿美元 中欧现代贸易增长


欧洲的需求在结构上是高端的。北欧钥匙孔标签和德国Nutri-Score的采用直接在包装上奖励全谷物密度, resulting in a product mix that carries higher gross margin than the volume-led US portfolio [7]。私人标签同时是区域制造商面临的最大竞争威胁和最大产能利用机会 [8]

亚太地区

国家 指标 主要驱动因素
中国 35.5亿美元 城市便利早餐的采用
印度 8.15% CAGR 麦片和燕麦类别的形成
日本 占地区的17.2% 格兰诺拉和功能性谷物的成熟
韩国 6.10% CAGR 蛋白质和饮食定位格式
东盟 17.6亿美元 现代贸易和电子商务扩展
亚太其他地区 占地区的11.2% 强化计划


印度是该地区的关键市场。印度食品安全和标准局已推进标签修订,要求更显著的营养披露,国内企业如Marico和Bagrry利用燕麦定位与跨国企业竞争 [18]。快速商业配送将试用周期从几个月压缩到几周,使得类别教育的成本显著低于以往几十年。

南美

国家 指标 主要驱动因素
巴西 占地区的52.4% 现代零售和强化要求
阿根廷 7.4亿美元 国内谷物供应
南美其他地区 5.90% CAGR 警告标签改良


巴西强制 小麦 面粉强化铁和叶酸,使消费者在高端产品发展之前就熟悉强化的谷物产品 [11]。安第斯市场的警告标签制度加速了糖分减少的速度,超出了北美自愿承诺所达到的水平,创造了一个适合出口市场的区域改良产品组合。

中东和非洲

国家 指标 主要驱动因素
沙特阿拉伯 7.6亿美元 外籍人士需求和现代零售
阿联酋 7.40% CAGR 高端进口和酒店渠道
南非 占地区的22.1% 热谷物和玉米粥基础
埃及 3.7亿美元 本地小麦加工和强化
中东和非洲其他地区 占地区的17.1% 与援助相关的强化谷物分配


南非通过以玉米为基础的热谷物而非即食麦片来支撑区域的销量,这是一个结构性差异,影响竞争进入。海湾地区的需求偏向高端且依赖进口,阿联酋的大型超市提供的产品种类与西欧相当。埃及的国内磨粉基础使其成为非洲分销最可信的本地制造中心 [11]


按地区划分的早餐谷物市场,2025-2035

竞争基准测试

集中度适中且有所缓和。前五大制造商占全球收入的估计47-52%,这意味着HHI在700-900区间——一个跨国公司在分销上具有规模优势,但面临持续的地区和自有品牌侵蚀。所有权更迭异常频繁,在2023年至2025年间,五大谷物企业中有两家更换了公司母公司 [12]

公司 估计收入份额范围 早餐谷物市场的主要产品 战略定位
通用磨坊 ~13-16% 奇瑞奥、自然谷坚果、纤维一号 全谷物领导地位;CPW合资伙伴
雀巢(通过全球谷物合作伙伴) ~11-14% 雀巢巧克力饮品、健身、奇瑞奥(美国以外) 北美以外的全球覆盖
WK凯洛格公司(费列罗) ~9-12% 特别K、糖霜玉米片、玉米片 新所有权下的北美纯粹业务
Kellanova(玛氏) ~8-11% 国际谷物产品组合、普林斯薯片相关产品 以国际零食为主导的规模
Post Holdings ~6-9% 蜂蜜燕麦、维他麦、葡萄坚果 价值层次加上自有品牌制造
百事可乐(桂格燕麦) ~5-8% 桂格燕麦、生活、即食燕麦 热谷物和燕麦类别领导地位
自然之路食品 ~2-4% 有机坚果、EnviroKidz 有机和认证可持续性细分市场
Bob's Red Mill ~1-3% 切割燕麦、麦片、古老谷物 全谷物专家,员工持有
Marico ~1-3% Saffola燕麦、马萨拉燕麦变种 印度本地化和口味适应
Bagrry's India ~1-2% 麦片、燕麦麸、玉米片 国内印度挑战品牌
德尔·欧特克(Vitalis) ~1-2% 麦片、脆坚果 德语国家的优势
海恩天乐 ~1-2% 维他麦有机、无谷物谷物 更健康的产品组合定位


最新新闻与发展

  • 凯洛格公司(2023年10月):完成了其北美谷物业务的分拆,成立WK凯洛格公司,其余的零食业务更名为Kellanova——创造了几十年来首个纯粹上市的谷物制造商 [12]
  • 玛氏公司(2024年8月):宣布达成协议以约359亿美元收购Kellanova,将国际谷物和零食资产整合到私人所有权之下 [12]


  • WK凯洛格公司(2025年6月):承诺从其美国零售谷物产品组合中移除FD&C认证的人工色素,响应联邦和州对合成染料使用的压力 [2]
  • 通用磨坊(2025年6月):宣布在其美国零售产品组合中移除认证的人工色素,目标是在本十年上半年的结束前完成 [13]


  • 英国卫生与社会护理部(2022–2025):自2022年10月实施HFSS地点限制,并确认逐步引入对不健康食品和饮料的广播及在线广告限制 [17]
  • 印度FSSAI(2024–2025):推进标签修订,要求在包装食品标签上更显著地显示总糖、盐和饱和脂肪含量,直接影响谷物包装设计 [18]


早餐谷物市场 Market Report Scope

参数 详情
市场范围 全球即食和即煮早餐谷物,涵盖零售和机构渠道
研究周期 2021–2035(历史数据 2021–2024;基准年 2025;预测 2026–2035)
年均增长率 5.40%(2026–2035)
市场规模检查点 471.5亿美元(2025);496.9亿美元(2026);797.7亿美元(2035)
增长最快的细分市场 即煮谷物;基于燕麦的成分;杯装和便携包装;在线零售商
公司简介 12家制造商,包括通用磨坊、雀巢(CPW)、WK凯洛格公司、凯拉诺瓦、邮政控股、百事可乐(桂格)
估值货币 美元十亿,2025年固定汇率

常见问题

投资者在收购地区谷物制造商之前应该进行哪些尽职调查?
验证挤出生产线的利用率、私有品牌合同的持续时间和色素添加剂的合规状态。未披露的重新配方负债是当前交易中最常见的估值惊喜 [Ref: 2]。
私有品牌经济如何影响早餐谷物市场的利润率?
自有品牌合同通常提供的毛利率比品牌产品低几个百分点,但以接近零的营销成本吸收固定开销。对于利用率较低的工厂,贡献通常是增值的 [Ref: 8]。
在出口谷物原料时,哪些认证最为重要?
非转基因项目、有机等效性和无麸质认证在零售上市中具有最强的权重。地区等效协议决定一个审核是否满足多个目的地市场的要求 [Ref: 11]。
哪种技术比较最为重要:挤出与烘焙?
挤出提供更高的产量和一致的质地,单位成本更低。烘焙保持谷物的完整性并支持更清洁的标签声明,但需要更长的周期时间和每吨更高的能量输入 [Ref: 6]。
采购团队应如何对冲早餐谷物市场的谷物风险?
在滚动的十二到十八个月窗口内分层前期合同,而不是每年承诺。混合来源减少了单一收成的集中风险,而不会显著提高到岸成本 [Ref: 6]。
收购谷物品牌后会面临哪些整合挑战?
配方规格、过敏原分隔协议和共同制造商协议很少能顺利转移。大多数延误源于根据收购方的食品安全标准重新认证供应商,而不是商业问题 [Ref: 12]。
哪些新兴用例正在将早餐谷物市场扩展到早餐以外?
晚间零食、运动恢复和接近甜点的格式现在占据了相当大的消费份额。制造商正在重新定位现有的SKU,而不是建立新的产品线 [Ref: 15]。
作者
作者
Author Profile
Snehal Singh LinkedIn Manager - Research
High acumen in analyzing complex macro & micro markets with more than 6 years of work experience in the field of market research. By implementing her analytical skills in forecasting and estimation into market research reports, she has expertise in Packaging, Construction, and Equipment domains. She handles a team size of 20-25 resources and ensures smooth running of the projects, associated marketing activities, and client servicing.

Research Approach

Research Methodology on Breakfast Cereals Market

Introduction

The purpose of this research is to investigate the global breakfast cereals market, including the opportunity it offers and its growth scope in the near future. Breakfast cereals today are made from various cereals, including wheat, corn, rice, oats, barley, and more. As breakfast cereals are convenient and easy to eat, simultaneously they provide several nutrients like dietary fibre, vitamins, and minerals.

Research Design

The primary research methodology employed to conduct this research is a mix of both qualitative and quantitative methods. Primary research methods include surveying of opinions of industry experts, marketers, customers, manufacturers, retailers, nutritionists, dieticians, etc. to gain a better understanding of the breakfast cereals market and its current trends and outlook. Secondary research methods include a comprehensive market analysis of public domain databases, such as Analgesic Databank, Mintel, Factiva, ABI/Inform, CAPTIS/Web of Science, governmental records, industry magazines, and related sources.

Research Objectives

The purpose of this study is to analyze the global market for breakfast cereals and offer a comprehensive review of the market across key geographies and the trends that are likely to dominate the market shortly. The research provides a critical review of the state of the market in terms of the current trends, competitive landscape, product types, and geographical segments.

Sampling and Data Collection

The survey has been taken from the opinion of industry experts, retailers, manufacturers, marketers, and customers to gain a better understanding of the breakfast cereals market and its current trends and outlook. Data were collected through the use of online and offline surveys and questionnaires.

Data Analysis

Data analysis was conducted utilizing cross-tabulation and market analyses on key factors of the breakfast cereals market. Such factors consist of but are not limited to market segments, application, raw material sourcing, and product categories, as well as sub-denotations. All the collected data were then analyzed using both qualitative as well as quantitative techniques such as Porter’s Five Forces Analysis to come out with the most comprehensive evaluation of the global breakfast cereals market. Through this, the market scope was determined, along with the market dynamics such as drivers, trends, segmentation, and opportunities of the market.

Research Outcome

The research outcome of this study is based on both primary and secondary research and is used to provide a comprehensive analysis of the market dynamics and trends of the breakfast cereals market. The research outcome will present the scope and the growth opportunities for the market. Further, the research will analyse the key segments and sub-segments in the near future as well as the leading players and their competitive strategy in the market. Finally, the research will assess the changing dynamics of the industry and the probable threats to the industry.

下载免费样本

请填写以下表格以获取本报告的免费样本

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.