Brain Computer Interface Market Summary
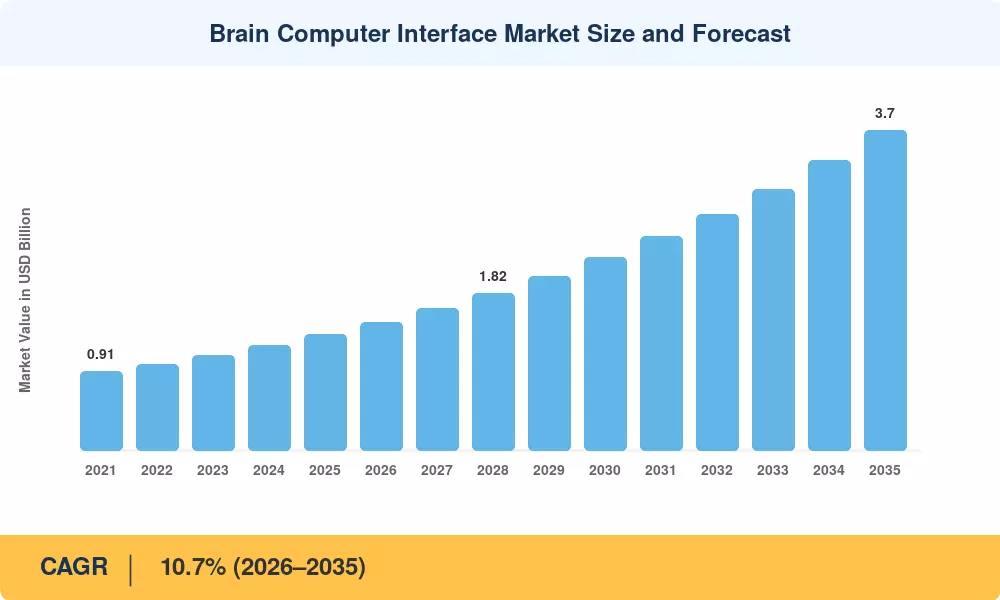
脑机接口市场在2025年结束时约为13.4亿美元,并在2026年开启预测窗口时为14.8亿美元,到2035年将达到37亿美元,年均增长率为10.7%。两个催化剂支撑着这一轨迹。美国BRAIN计划自创立以来已承诺超过30亿美元的联邦神经科学资金,而FDA的突破性设备计划已授予十多种植入式和可穿戴神经接口系统的认证,压缩了曾经超过七年的审查时间 [1][4]。
临床实践正从开放式深脑刺激器和单一用途辅助开关转向闭环、自适应神经系统,这些系统能够读取皮层活动并在毫秒内调整治疗。机器学习解码器现在在植入物外壳内的边缘硅片上运行,而不是在连接的工作站上。地平线欧洲在其2021-2027周期中已分配约11亿欧元用于脑健康和神经技术的呼叫,而私人神经科技融资在2024年单年超过9亿美元 [3][12]。这些资本正在同时重建电极、放大器和算法。
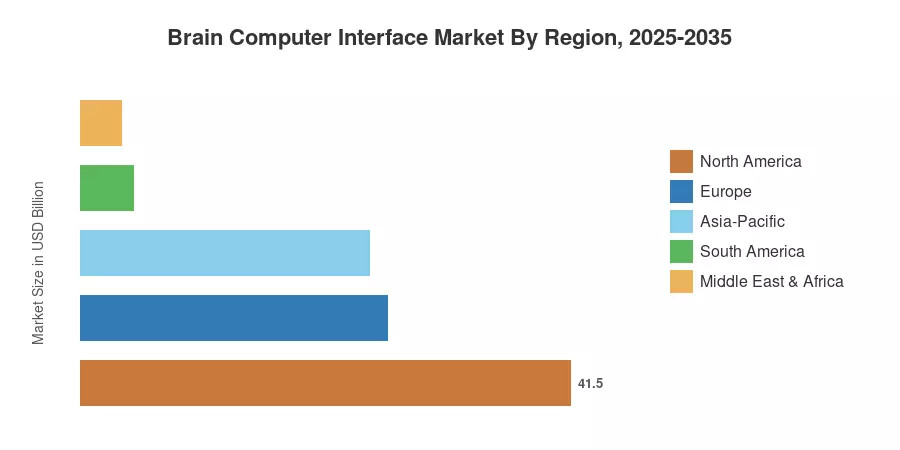
北美占据了近41.5%的脑机接口市场,得益于集中的学术-临床联盟和最深的风险投资基础。亚太地区以13.1%的年均增长率最快扩张,受到中国脑计划和日本AMED神经康复组合的推动。欧洲约占26.0%,医疗设备监管和神经权利辩论在产品设计上与生理学同样重要。下一个十年将决定脑机接口市场是成熟为可报销的标准护理,还是保持为专业前沿。
报告关键要点
• 按技术
- 硬件在2025年占据脑机接口市场约58.5%的份额,反映了电极阵列、放大器和可植入外壳的成本权重
- 软件与算法是增长最快的组件层,因为解码准确性——而非传感器数量——成为竞争变量
• 按接口类型
- 运动BCI在接口维度中领先,预计到2035年将有11.2%的年均增长率
• 按行业
- 神经假体与运动恢复在2025年占据约4.2亿美元,是最大的应用块
• 按最终用户
- 医院与诊所约占最终用户需求的44.0%,尽管家庭护理的部署是增长最快的曲线
- 游戏与娱乐仍然是一个以量为主、低平均售价的细分市场,贡献规模而非利润
• 按地区
- 北美占据脑机接口市场近41.5%的份额
- 亚太地区年均增长率为13.1%,是所有地区中最快的
- 中东与非洲贡献约0.05亿美元,虽然规模小但政策推动加速
市场规模与预测(2021-2035)
以下数据是基于设备出货量、临床现场安装基础和披露的研究资助自下而上构建的,然后与公共卫生系统和公司部门报告的神经学设备支出进行自上而下的对比。历史年份反映了脑机接口市场的实际收入捕获;预测年份应用了根据试验入组和监管批准流程校准的采用曲线。





 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA



