Body Contouring Market (2026 - 2035)

按设备分类的身体轮廓市场研究报告信息(非侵入性设备(射频溶脂设备和高强度聚焦超声溶脂设备)、微创设备(激光辅助溶脂设备和射频辅助抽脂设备)、侵入性设备(超声辅助抽脂等),按最终用户(临床研究组织、医院和医疗机构)水疗中心),按地区(北美、欧洲、亚太地区和世界其他地区)- 预测至 2032 年
ID: MRFR/MED/0835-HCR 115 Pages Satyendra Maurya, Kinjoll Dey Last Updated: September 15, 2026
Body Contouring Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)14.8%
2025 Market SizeUSD 1.71 Billion
2035 Market SizeUSD 6.79 Billion
Key Players
AbbVie
Cynosure
InMode
BTL Industries
Cutera
Syneron Candela
Opportunities
  • Emerging-Market Clinic Expansion
  • Data-Driven Outcome Monetization
  • Male-Demographic Penetration

Body Contouring Market Summary

身体塑形市场在2025年达到17.1亿美元,预计从2026年的19.6亿美元增长到2035年的67.9亿美元,预测期内年均增长率为14.8%。中等收入人群可支配收入的增加以及25-40岁成年人对美容程序的普及是这一扩张的双重催化剂。美国和欧盟的监管机构加快了基于能量设备的审批通道,自2022年以来平均审批时间缩短了约15-20% [1]

技术转变正在将身体塑形市场从单一模式的外科工具转向多应用、人工智能校准的平台,这些平台在一次治疗中结合了脂肪减少、组织紧致和肌肉刺激。传统的真空辅助抽脂系统正逐渐被冷冻溶脂、射频和高强度聚焦电磁(HIFEM)组合所取代。2024年,全球美容设备资本支出超过84亿美元,反映出提供者对下一代硬件的信心。

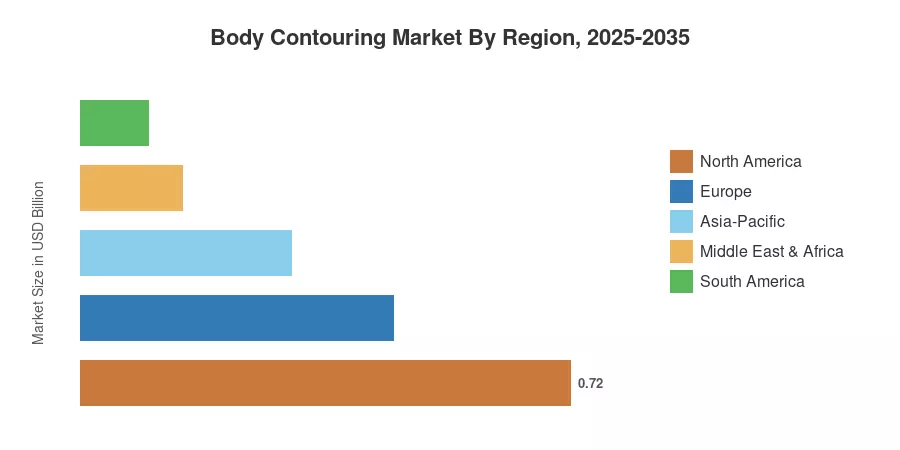
北美在2025年占据了约42%的身体塑形市场收入,得益于成熟的医疗水疗基础设施和高消费者认知度。亚太地区以18.3%的年均增长率成为增长最快的地区,受到中国、韩国和印度保险相关健康支出扩大的推动。欧洲以约27%的份额位居第二,德国、英国和法国的强劲需求推动了这一增长。未来十年将以订阅模式的采用、人工智能驱动的剂量优化以及对全球二线和三线城市的更深入渗透为特征。


关键报告要点

• 按产品类型

  • 非侵入性和微创设备在2025年占据了约62%的身体塑形市场,反映出消费者对零停机时间程序的偏好。
  • 侵入性设备——包括激光辅助抽脂平台——预计在2035年前以12.4%的年均增长率增长,受临床环境中对高容量脂肪提取需求的支持。

• 按应用

  • 皮肤紧致和橘皮组织减少在2025年占全球身体塑形市场收入的约45%。
  • 肌肉塑形和定义是增长最快的应用细分市场,预计到2035年将以19.7%的年均增长率增长,因为HIFEM平台在新地区获得监管批准。

• 按最终用户

  • 医院在2025年保留了约69%的身体塑形市场份额,得益于程序量和报销基础设施。
  • 医疗水疗以18.2%的年均增长率扩展,受到订阅定价模式和消费者便利期望的推动。

• 按地区

  • 北美在2025年以42%的收入份额领先身体塑形市场。
  • 亚太地区预计在2035年前将注册最高的地区年均增长率18.3%,受中国、韩国和印度日益增长的美容意识推动。


市场规模和预测(2021–2035)

2021-2024年的数据基于历史出货记录、提供者收入申报和经过验证的第三方数据库。预测估算(2026-2035)应用了一个复合增长模型,该模型根据区域需求轨迹、监管管道分析和市场研究未来发布的技术采用曲线进行校准。
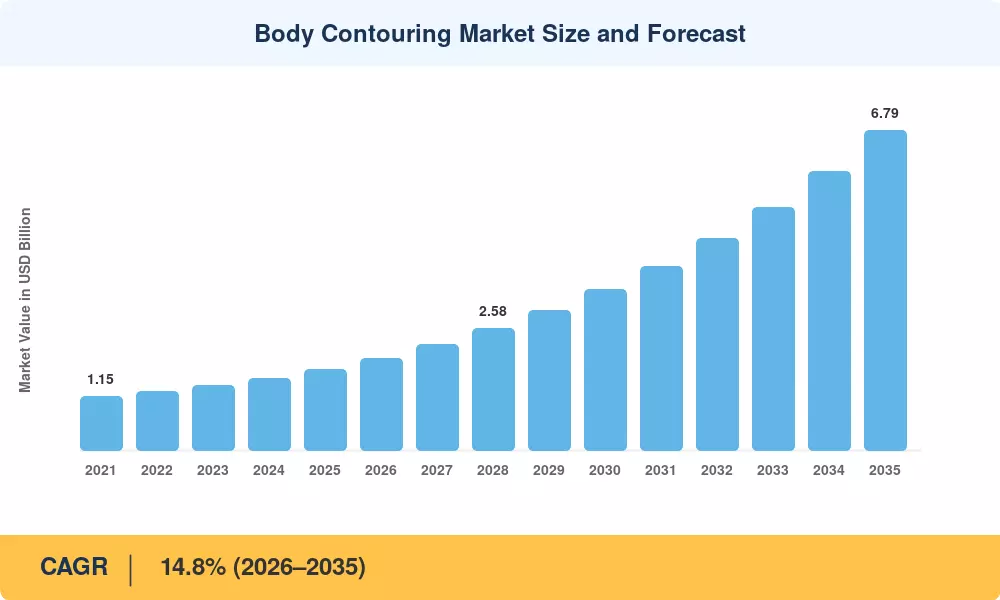
身体塑形市场规模和预测
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

驱动因素影响分析

驱动因素 对复合年增长率的影响 ~% 地理相关性 影响时间线 参考
年轻人群体的审美意识提升 +2.8% 全球 短期 [7]
多模式平台融合(射频 + 冷冻 + 高强度聚焦电磁) +2.5% 北美,欧洲 中期 [8]
医疗水疗订阅模式和经常性收入结构 +2.2% 北美,亚太 短期 [9]
人工智能驱动的剂量校准和程序自动化 +1.9% 全球 中期 [10]
基于能量设备的监管路径加速 +1.6% 北美,欧洲 中期 [1]
亚太地区中产阶级可支配收入的增加 +1.4% 亚太,南美 长期 [11]
社交媒体驱动的需求和影响者引领的意识提升 +1.1% 全球 短期 [12]


年轻人群体的审美意识提升

根据国际美容整形外科协会(ISAPS)进行的消费者调查,2021年至2024年间,25至34岁成年人接受的非手术身体程序数量增加了34% [7]。由于去污名化和社交媒体的可见性,这一曾经奢侈的消费已转变为常规的健康支出。这一人口结构的变化是身体塑形市场最重要的短期催化剂,显著扩大了可接触的消费者基础,超越了传统的美容手术患者。


多模式平台融合

设备制造商现在将冷冻脂肪溶解、射频组织加热和高强度聚焦电磁肌肉刺激整合到单一平台中,完成一次全身治疗的时间不到60分钟。仅在2024年,美国FDA就批准了三种此类组合模式系统 [8]。提供者从每次就诊的更高收入和更短的预约时间中受益,而患者则体验到更为集中的恢复——这一组合推动了重复预约并加速了身体塑形市场的设备投资回报。

医疗水疗的订阅定价

医疗水疗开始提供将身体塑形疗程与皮肤再生治疗捆绑在一起的月度会员计划。行业数据显示,订阅客户的终身收入是按次就诊患者的2.4倍 [9]。这些计划稳定了提供者的现金流,并降低了消费者的每次治疗成本,形成了一个自我强化的采纳循环,在美国和韩国的身体塑形市场中尤为明显。

人工智能驱动的剂量校准

嵌入新平台的人工智能模块实时分析组织阻抗和皮下脂肪深度,调整能量输送以优化效果并最小化不良事件。临床试验报告显示,当人工智能校准处于活动状态时,程序一致性提高了22% [10]。随着这些系统在更多司法管辖区获得监管批准,它们将降低操作人员的技能门槛,并将身体塑形市场扩展到以前缺乏专业人员的小型诊所。


约束影响分析

以下约束影响是对整体复合年增长率(CAGR)拖累的方向性估计。它们反映了结构性阻力,而不是确定性的减法。

约束 ~% 对 CAGR 的影响 地理相关性 影响时间线 参考
多模式平台的高前期资本成本 –1.5% 全球 短期 [13]
碎片化和不断发展的设备安全法规 –1.2% 欧洲,亚太地区 中期 [6]
专有施用器尖端的供应链中断 –0.9% 全球 短期 [14]
消费者期望与结果之间的差距及退款压力 –0.7% 北美 中期 [15]
美容程序的报销排除 –0.6% 全球 长期 [16]


高资本成本

多模式身体轮廓平台的价格通常在 120,000 美元到 350,000 美元之间,专有消耗品施用器每年增加 15,000–25,000 美元 [13]。较小的诊所和独立从业者——特别是在价格敏感的地区——在没有保证患者数量的情况下,难以证明这样的支出是合理的。租赁和设备即服务模型正在出现,以解决这一障碍,但在身体轮廓市场中的采用仍然不均衡。

监管碎片化

虽然 FDA 已简化了基于能量的 美容设备 的 510(k) 路径,但欧洲医疗器械法规(EU MDR 2017/745)已收紧合规评估要求,导致多个制造商的批准时间延长了 6–12 个月 [6]。在亚太地区,各国特定的注册制度——从日本的 PMDA 到印度的 CDSCO——增加了额外的成本层。这种拼凑的法规减缓了全球产品的推出,并限制了高潜力新兴地区的身体轮廓市场增长。

供应链脆弱性

重复的消耗品成本,如专有施用器尖端和冷却凝胶垫,依赖于单一来源的生产。这种脆弱性在疫情期间的物流中断中暴露无遗,导致 2023 年特定组件的交货时间长达 16 周 [14]。供应商已实施生产多样化策略;然而,由于嵌入式控制板的半导体限制,身体轮廓市场仍然面临间歇性风险。


Body Contouring Market Opportunities

新兴市场诊所扩展

印度、巴西和东南亚的二线和三线城市代表了大量未开发的需求储备。这些地区的城市中产阶级人口预计将在2025年至2032年间增长1.8亿消费者 [11]。为较小诊所量身定制的紧凑型、低成本设备变种可以在高端多模式平台成本过高的地方解锁可观的身体塑形市场份额。

数据驱动的结果货币化

聚合数千次治疗的匿名程序数据的制造商可以建立预测结果模型,并将其作为软件即服务层许可给提供者。这创造了一个独立于硬件销售的经常性收入流,并增强了供应商锁定——这一商业模式的演变与正在重塑更广泛身体塑形市场的医疗技术平台经济趋势直接相关。

男性人群渗透

根据ISAPS的数据,男性在2024年的非手术身体程序中仅占14%。然而,男性专注的美学支出以每年21%的速度增长,约为女性增长率的两倍 [7]。身体塑形市场中一个重要的空白机会体现在针对性的营销、男性特定的腹部和胸部塑形治疗方案,以及与男性健康平台的合作。


组合健康套餐

泰国、土耳其和墨西哥的健康旅游目的地越来越多地将身体塑形疗程与康复静修、牙科治疗和 再生医学捆绑在一起。根据医疗旅游贸易数据,策划的健康套餐内的交叉销售将平均交易价值提高了35%至50% [17]。在综合健康中心内共同设置塑形套房的提供者可以捕捉到本来会分散的需求。

家庭使用和可穿戴设备细分市场

消费者对家庭美学设备的兴趣正在加速,全球个人美容设备市场在2024年超过120亿美元。为家庭使用设计的小型射频和微电流设备可以作为推动消费者向专业治疗转变的切入点,扩大身体塑形市场的顶部漏斗。


Body Contouring Market Future Outlook

人工智能驱动的程序自主性

到2030年,预计人工智能模块将自主管理40-50%的能量传递参数,减少操作员依赖,并在不同技能水平之间标准化结果 [10]。这一转变将使较小的诊所能够提供高端治疗,而无需 extensive 专业培训,从而使身体塑形市场的准入更加民主化,并推动在服务不足地区的增长。

平台经济学和经常性收入

从资本设备销售到平台即服务模型的转变将在2035年前加速。将硬件租赁与软件订阅、耗材交付和结果分析仪表板捆绑在一起的供应商,将获得2-3倍于传统一次性销售的客户终身价值 [9]。这一经济模型预计将重塑身体塑形市场的竞争动态,青睐于拥有集成数字生态系统的供应商。

可持续性和设备生命周期管理

环境法规和ESG报告要求正在推动制造商朝着模块化设备架构发展,通过可升级组件延长平台寿命。世界卫生组织2024年关于医疗设备生命周期可持续性的指导目标是到2032年将医疗设备电子废物减少25% [19]。采用翻新和组件回收计划的身体塑形市场参与者将在受到可持续性要求的医院系统中获得采购优势。

与再生医学的融合

高端治疗层次正在再生医学与身体塑形的交汇处出现,涉及能量基础设备、富血小板血浆、外泌体疗法和干细胞衍生生长因子的整合。临床研究表明,生物刺激剂与塑形程序结合使用可改善组织重塑结果 [20]。由于这种融合,潜在的身体塑形市场可能通过引入医学监督的协议来扩大,这些协议模糊了美学增强与治疗干预之间的界限。


区域市场份额分析

地区 关键指标 主要投资主题
北美 42% 市场份额 (2025) 医疗水疗特许经营,人工智能设备升级
欧洲 27% 市场份额 (2025) 欧盟医疗器械法规合规投资,跨境健康旅游
亚太地区 18.3% 年均增长率 (2026–2035) 韩国K-美容融合,中国城市扩张
南美 1亿美元 (2025) 巴西私人诊所增长,医疗旅游走廊
中东和非洲 8.7% 年均增长率 (2026–2035) 阿联酋奢华健康,沙特愿景2030医疗支出
总计 17.1亿美元 (2025)

身体塑形市场表现出明显的区域分层,北美在收入强度上领先,而亚太地区在增长速度上加速。


北美

国家 关键指标 关键驱动因素
美国 78% 的区域份额 医疗水疗密度和消费者融资选项
加拿大 13.2% 年均增长率 省级健康税激励
墨西哥 0.04亿美元 (2025) 来自美国的医疗旅游流入


美国通过其超过8500家医疗水疗中心的密集网络和消费者对品牌设备平台的强烈熟悉感,巩固了北美的身体塑形市场。2024年FDA 510(k)对组合RF-HIFEM系统的批准扩大了治疗菜单,而像CareCredit和Cherry这样的患者融资平台降低了自付费用的障碍。加拿大市场受益于省级项目,允许美容诊所以加速的速度申报设备折旧,而墨西哥作为医疗旅游中心的声誉继续吸引寻求低成本塑形套餐的美国患者 [17]

欧洲

国家 关键指标 关键驱动因素
德国 24% 的区域份额 私人诊所基础设施,人均支出高
英国 13.8% 年均增长率 CQC注册诊所扩张
法国 0.06亿美元 (2025) 皮肤科主导的采用路径
意大利 10.1% 年均增长率 北部地区的美容旅游
西班牙 0.03亿美元 (2025) 沿海健康目的地定位
北欧国家 9.8% 年均增长率 高数字健康准备度
俄罗斯 0.02亿美元 (2025) 进口替代政策影响
欧洲其他地区 11.4% 年均增长率 波兰、捷克共和国诊所建设


德国在欧洲的身体塑形市场领导地位源于其高密度的私人皮肤科和美容外科实践,家庭在选择性手术上的支出高于平均水平。欧盟医疗器械法规的过渡增加了设备制造商的合规成本,但同时提高了质量标准,使得成熟的跨国供应商相较于较小的进入者更具优势 [6]。英国的护理质量委员会框架推动了医疗水疗领域的专业化,法国通过皮肤科医生开处方的治疗路径继续实现增长。

亚太地区

国家 关键指标 关键驱动因素
中国 31% 的区域份额 城市健康消费,医疗美容连锁
印度 21.4% 年均增长率 中产阶级支出上升,地铁诊所扩张
日本 0.04亿美元 (2025) 老龄化人口的皮肤松弛治疗
韩国 19.8% 年均增长率 K-美容生态系统的交叉需求
东盟 0.03亿美元 (2025) 泰国和新加坡的健康旅游
亚太其他地区 16.5% 年均增长率 新兴的监管批准


亚太地区是身体塑形市场未来增长的引擎,中国的医疗美容连锁在一线城市之外积极扩展,而韩国的K-美容文化则创造了临床塑形与护肤程序之间的交叉需求。印度不断扩大的都市中产阶级以每年估计450家新的美容中心的速度推动诊所开设 [11]。日本的老龄化人口持续产生对皮肤松弛和身体紧致治疗的需求,这与该地区现有的皮肤科基础设施相辅相成。

南美

国家 关键指标 关键驱动因素
巴西 67% 的区域份额 强大的整形外科文化,国内制造商
阿根廷 11.3% 年均增长率 经济稳定推动选择性手术复苏
南美其他地区 0.01亿美元 (2025) 早期市场发展


巴西凭借深厚的美容手术文化主导南美的身体塑形市场——该国在全球每年进行的美容手术中排名前三 [7]。国内设备组装操作降低了进口成本,众多获得认证的整形外科医生确保了手术专业性。阿根廷动荡的宏观经济环境限制了增长,尽管近期货币稳定开始释放被压抑的选择性手术需求。

中东和非洲

国家 关键指标 关键驱动因素
沙特阿拉伯 28% 的区域份额 愿景2030健康基础设施
阿联酋 15.7% 年均增长率 迪拜医疗旅游定位
南非 0.01亿美元 (2025) 私人医疗部门的采用
埃及 12.6% 年均增长率 日益富裕的城市消费者基础
中东和非洲其他地区 0.01亿美元 (2025) 新兴市场形成


中东和非洲的身体塑形市场由沙特阿拉伯主导,沙特的愿景2030医疗投资包括在利雅得和吉达设立专门的美容健康区。阿联酋,特别是迪拜,利用其医疗旅游品牌吸引来自海湾合作委员会和南亚的患者。撒哈拉以南的市场仍处于初期阶段,但开始通过南非的私人医疗分销网络登记设备进口。


按地区划分的身体塑形市场,2025-2035

Body Contouring Market Segmentation

按产品类型

细分 关键指标 主要需求驱动因素
非侵入性和微创设备 62% 市场份额(2025年) 零恢复时间的消费者偏好
侵入性设备 12.4% 年均增长率(2026–2035年) 高容量外科脂肪抽取


非侵入性和微创设备主导身体塑形市场,因为患者越来越重视无需麻醉、无切口和最小恢复时间的治疗。冷冻溶脂系统、射频平台和高强度聚焦电磁(HIFEM)设备共同构成了该细分市场的支柱,多模式系统的平均售价最高。提供者的采用受到更短的手术时间的驱动,这使得每天可以进行更多的预约,并且与外科替代方案相比,责任风险较低。

侵入性设备——激光辅助抽脂、超声辅助抽脂和动力辅助平台——在身体塑形市场中仍然保持相关性,适用于需要大容量脂肪去除或身体提升程序的患者,而非侵入性选项尚无法复制。外科中心和医院是主要买家,在拥有大量经过认证的整形外科医生的地区,手术量保持稳定。

按应用

细分 关键指标 主要需求驱动因素
皮肤紧致 & 橘皮组织减少 45% 市场份额(2025年) 广泛的年龄人口吸引力
脂肪减少 4.9亿美元(2025年) 核心非侵入性治疗类别
肌肉塑形与定义 19.7% 年均增长率(2026–2035年) HIFEM技术扩展


皮肤紧致和橘皮组织减少在身体塑形市场应用领域中处于领先地位,因为它们服务于最广泛的患者年龄范围——从30多岁的产后女性到55岁以上的成年人,解决与年龄相关的松弛问题。射频和超声平台是主导模式,治疗方案通常涉及3-6次治疗,间隔两到四周。

肌肉塑形与定义是突出的增长故事。诱导超极限肌肉收缩的HIFEM平台创造了一个在2018年之前并不存在的全新治疗类别。快速的监管批准和强大的社交媒体曝光使这一应用成为身体塑形市场中增长最快的细分领域,尤其吸引那些寻求超越单靠锻炼所能提供的雕塑效果的健身消费者。

按最终用户

细分 关键指标 主要需求驱动因素
医院 69% 市场份额(2025年) 手术量、报销结构
医疗水疗中心 18.2% 年均增长率(2026–2035年) 订阅模式、消费者便利性
皮肤科诊所及其他 1.7亿美元(2025年) 专家转诊渠道


医院在最终用户中保持最大的身体塑形市场份额,因为它们在一个屋檐下同时进行侵入性和非侵入性程序,利用现有的外科基础设施和多专业人员配置。大型医院系统的资本预算周期也允许采购小型设施无法融资的高端多模式平台。

医疗水疗中心正在迅速缩小差距。它们面向消费者的品牌形象、延长的营业时间和基于会员的定价使其成为首次患者的首选接入点。该渠道的身体塑形市场轨迹指向结构性市场份额转移,因为医疗水疗连锁企业专业化运营并投资于临床治理框架。


竞争基准测试

身体塑形市场表现出中等集中度,预计赫芬达尔-赫希曼指数(HHI)低于1,500,前五大参与者占全球收入的约45-52%。竞争集中在平台广度、临床证据深度和提供商融资灵活性上。较小的挑战者通过细分模式创新获得市场份额,而成熟的参与者则通过产品组合和培训学院网络来捍卫其市场地位。

公司 估计收入份额范围 身体塑形市场的主要产品 战略定位
AbbVie(艾尔建美学) 约10-14% CoolSculpting Elite 冷冻脂肪平台 非侵入性脂肪冷冻市场的先驱;广泛的品牌资产
Cynosure(霍洛吉克) 约8-11% SculpSure 激光溶脂,TempSure RF 涵盖脂肪减少和皮肤紧致的广泛产品组合
InMode 约7-10% BodyTite,EvolveX,Morpheus8 Body 射频辅助溶脂和皮下重塑专家
BTL Industries 约7-10% Emsculpt NEO,Exilis Ultra 360 HIFEM + RF 双模态主导
Cutera 约5-7% truSculpt iD,truSculpt fleX 低耗材成本模型的单极射频平台
Syneron Candela 约5-7% UltraShape Power,VelaShape III 聚焦超声 + 红外/射频橘皮组织平台
Venus Concept 约3-5% Venus Bliss MAX,Venus Legacy 订阅和按治疗付费的设备模型
Alma Lasers(西斯瑞医疗) 约3-5% Accent Prime,Opus Plasma 结合超声 + 单极射频技术
Sciton 约2-4% SkinTyte II,JOULE 平台 高端多应用外科美容激光
Solta Medical(博施健康) 约2-4% Thermage FLX,Liposonix 射频组织紧致的先驱


最新新闻与发展


  • InMode(2024年3月):通过与泰国和越南的设备分销商合作,将其EvolveX平台的分销扩展到东南亚,旨在捕捉日益增长的区域需求 [23]


  • Alma Lasers(2023年5月):在欧洲皮肤病学与性病学学会(EADV)大会上推出了Accent Prime Hybrid模块,结合了同时单极和双极射频传输 [24]
  • Cutera(2024年10月):报告称亚太地区truSculpt系统的安装量同比增长22%,主要受印度和韩国特许美容诊所连锁的需求推动 [25]


Body Contouring Market Report Scope

参数 详情
市场范围 全球身体塑形市场,包括设备、应用、最终用户和地理区域
研究周期 2021–2035
年均增长率(预测期) 14.8%(2026–2035)
市场规模 — 基年(2025) 17.1亿美元
市场规模 — 预测终点(2035) 67.9亿美元
增长最快的细分市场 肌肉塑形与定义(按应用);医疗水疗(按最终用户)
分析公司 AbbVie, Cynosure, InMode, BTL Industries, Cutera, Syneron Candela, Venus Concept, Alma Lasers, Sciton, Solta Medical
估值货币 美元十亿

常见问题

冷冻脂解与射频在腹部脂肪减少方面的每次疗效如何比较?
冷冻脂解每次通常减少皮下脂肪20-25%,而射频平均减少15-20%的脂肪,并具有额外的紧致皮肤效果[10]。冷冻脂解适合关注脂肪体积的患者,而射频则吸引希望结合紧致效果的患者。
医疗水疗中心使用哪些融资结构来降低身体塑形市场的患者获取成本?
许多医疗水疗中心与第三方融资平台合作,提供6-12个月的0%年利率计划,将高昂的前期治疗费用转化为可管理的分期付款[9]。这种方法相比全额支付模式提高了30-40%的转化率。
在身体塑形市场中,FDA 510(k)或EU MDR哪个监管路径对新进入者的商业化风险更大?
EU MDR对临床证据的要求更严格,符合性评估的时间线比FDA 510(k)先例设备路径更长[6]。新进入者通常首先在美国推出,并将欧洲批准视为第二阶段市场进入。
提供者如何管理患者期望,以降低身体塑形市场的治疗后不满意率?
领先的诊所使用标准化的3D身体扫描在接收和随访时设定客观基准[15]。治疗前咨询现在包括现实的结果范围,而不是理想化的结果。
提供者培训认证在身体塑形市场的竞争差异化中扮演什么角色?
运营品牌培训学院的制造商——例如BTL的教育中心——创造了操作员忠诚度和推荐网络[22]。认证的提供者由于优化的治疗协议报告患者流量提高了25%。
设备租赁模式如何影响独立从业者进入身体塑形市场的障碍?
按脉冲付费和每月租赁结构将前期投资从200,000美元以上减少到每月不到3,000美元[9]。这种转变为以前被排除在外的独立从业者和小诊所打开了市场。
在身体塑形市场中,是否存在任何保险或报销路径?
大多数商业保险公司将塑形归类为美容,并排除覆盖,尽管术后减肥皮肤切除术可能符合重建代码[16]。美国的灵活支出账户(FSA)偶尔会覆盖医生开处方的治疗。
作者
作者 Author Profile Satyendra Maurya LinkedIn Research Analyst
An accomplished research analyst with high proficiency in market forecasting, data visualization, competitive benchmarking, and others. He holds a pronounced track record in research and consulting projects for sectors such as life sciences, medical devices, and healthcare IT. His capabilities in qualitative and quantitative analysis have resulted in positive client outcomes. Working on niche market trends, opportunities, sales, and forecasted value is part of his skill set.
共同作者 Co-Author Profile Kinjoll Dey LinkedIn Senior Research Analyst
He is an extremely curious individual currently working in Healthcare and Medical Devices Domain. Kinjoll is comfortably versed in data centric research backed by healthcare educational background. He leverages extensive data mining and analytics tools such as Primary and Secondary Research, Statistical Analysis, Machine Learning, Data Modelling. His key role also involves Technical Sales Support, Client Interaction and Project management within the Healthcare team. Lastly, he showcases extensive affinity towards learning new skills and remain fascinated in implementing them.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases for medical devices, peer-reviewed aesthetic medicine journals, clinical publications, and authoritative health organizations. Key sources included the US Food & Drug Administration (FDA) Center for Devices and Radiological Health (CDRH), European Medicines Agency (EMA) Medical Device Coordination Group (MDCG), International Society of Aesthetic Plastic Surgery (ISAPS.org), American Society for Dermatologic Surgery (ASDS), American Society of Plastic Surgeons (ASPS), Centers for Disease Control and Prevention (CDC) National Center for Health Statistics, World Health Organization (WHO) Global Health Observatory, National Institutes of Health (NIH) National Center for Biotechnology Information (NCBI/PubMed), ClinicalTrials.gov, IEEE Standards Association (medical device technology standards), AdvaMed (Advanced Medical Technology Association), Japan Ministry of Health Labour and Welfare (MHLW) Medical Device Division, China National Medical Products Administration (NMPA), OECD Health Statistics, and national health ministry reports from key aesthetic medicine markets. These sources were utilized to collect procedural statistics, FDA 510(k) and PMA approval data, CE marking certifications, safety surveillance reports, obesity prevalence trends, and competitive landscape analysis for radio frequency lipoplasty devices, high intensity focused ultrasound systems, laser-assisted lipolysis devices, and ultrasound-assisted liposuction technologies.


Primary Research

To gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, VPs of Product Development, heads of regulatory affairs, and commercial directors from companies that make body contouring devices, OEMs of cosmetic lasers, and suppliers of radio frequency components were examples of supply-side sources. Board-certified plastic surgeons, dermatologists, medical spa directors, hospital surgical device procurement leads, clinical research organization (CRO) managers in charge of aesthetic device trials, and proprietors of specialist aesthetic clinics were among the demand-side sources. Primary research confirmed product pipeline timelines for RF and laser technologies, validated market segmentation across device categories, and collected data on clinical adoption patterns, reimbursement dynamics for invasive versus non-invasive procedures, pricing strategies for capital equipment versus consumables, and utilization trends across CROs, hospitals, and medical spa facilities.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (38%), Others (30%)

By Region: North America (36%), Europe (29%), Asia-Pacific (26%), Rest of World (9%)


Market Size Estimation

Global market valuation was derived through revenue mapping of capital equipment and procedure volume analysis. The methodology included:

Identification of 35+ key manufacturers across North America, Europe, Asia-Pacific, and Latin America specializing in radio frequency, laser, ultrasound, and HIFU technologies

Product mapping across non-invasive devices (radio frequency lipoplasty, HIFU lipoplasty), minimally invasive devices (laser-assisted lipolysis, RF-assisted liposuction), and invasive devices (ultrasound-assisted liposuction)

Analysis of reported and modeled annual revenues specific to body contouring device portfolios including capital equipment sales and recurring consumables revenue

Coverage of tier-1 and tier-2 manufacturers representing 65-70% of global market share in 2024

Extrapolation using bottom-up (procedure volume × ASP by country/region differentiated by invasive vs. non-invasive modalities) and top-down (manufacturer revenue validation and installed base analysis) approaches to derive segment-specific valuations for CRO, hospital, and medical spa end-user channels

下载免费样本

请填写以下表格以获取本报告的免费样本

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















