Blockchain Service Market

区块链即服务市场规模、份额和研究报告:按平台(Ripple、以太坊、R3、Hyperledger)、组件(工具、服务)、按云(私有、公有、混合)、应用(合规管理、智能合约、供应链管理、身份管理、库存管理、其他)、垂直行业(银行、金融服务和保险、IT与电信、零售和电子商务、医疗保健、运输与物流、政府、能源与公用事业、媒体与娱乐)地区(北美、欧洲、亚太)–市场预测至2035年
ID: MRFR/ICT/6470-HCR 111 Pages Ankit Gupta Last Updated: September 19, 2026
Blockchain Service Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)29.27%
2024 Market Size$ 3.98 Billion
2025 Market Size$ 5.15 Billion
2035 Market Size$ 67.07 Billion
Key Players
Microsoft
IBM
Amazon Web Services
Oracle
SAP
Alibaba Cloud
Opportunities
  • Increased Focus on Data Security
  • Regulatory Support and Frameworks
  • Rising Interest in Smart Contracts

Blockchain Service Market 摘要

根据市场研究未来的分析,区块链即服务市场规模在2024年预计为39.82亿美元。区块链即服务行业预计将从2025年的51.47亿美元增长到2035年的670.7亿美元,在2025年至2035年的预测期内,年均复合增长率(CAGR)为29.27%。

主要市场趋势和亮点

区块链即服务市场正在经历强劲增长,主要受到各行业采用和技术进步的推动。

  • 市场在各行业的采用率不断提高,特别是在北美,仍然是最大的市场。
  • 对安全性和合规性的强烈关注正在塑造服务产品,特别是在以太坊领域,该领域占据最大的市场份额。
  • 新兴的混合解决方案正在获得关注,特别是在亚太地区,被认为是增长最快的市场。
  • 主要驱动因素包括对去中心化解决方案的需求增加以及对数据安全的关注,推动服务和工具领域的进步。

市场规模与预测

2024市场规模 3.982(十亿美元)
2035市场规模 67.07(十亿美元)
年均增长率(2025 - 2035) 29.27%

主要参与者

微软(美国)、IBM(美国)、亚马逊网络服务(美国)、甲骨文(美国)、SAP(德国)、阿里云(中国)、埃森哲(爱尔兰)、惠普企业(美国)、塔塔咨询服务(印度)
Blockchain Service Market Drivers

对数据安全的关注增加

在当前的环境中,区块链即服务市场正经历对数据安全的关注增加。组织对传统数据存储方法的漏洞变得更加意识到,这促使向区块链技术的转变,后者提供了增强的安全特性。创建防篡改记录和安全交易的能力对各个行业的企业具有吸引力。随着网络威胁的不断演变,对安全解决方案的需求预计将上升,这可能导致区块链服务的采用激增。这种对数据安全的高度重视可能成为未来几年区块链即服务市场的主要驱动力。

监管支持和框架

区块链即服务市场受益于日益增加的监管支持和促进区块链技术采用的框架的建立。各国政府和监管机构正在认识到区块链在各个行业提高效率和透明度的潜力。旨在为区块链实施创建明确指南的倡议正在出现,这可能鼓励企业采用这些技术。随着监管透明度的提高,组织可能会在区块链解决方案上投入更多,从而推动区块链即服务市场的增长。这种支持环境可能导致区块链应用在不同产业中的更广泛接受。

对智能合约的兴趣上升

区块链即服务市场也正在经历对智能合约的兴趣上升,这种合约在没有中介的情况下自动化和执行协议。这项技术对房地产、保险和法律服务等行业特别具有吸引力,因为合同执行可能复杂且耗时。成本节约和效率提高的潜力驱使组织探索智能合约解决方案。随着越来越多的企业认识到通过区块链自动化流程的好处,包含智能合约功能的区块链即服务产品的需求可能会增长,进一步推动市场向前发展。

与新兴技术的整合

区块链即服务市场通过与人工智能和物联网等新兴技术的整合而蓄势待发。这种融合正在创造创新的新机会,因为企业寻求利用区块链与其他先进技术的优势。例如,将区块链与物联网结合可以增强供应链的透明度和安全性,而人工智能可以优化区块链操作。随着组织越来越多地采用这些集成解决方案,区块链即服务市场预计将扩展,推动力来自于增强的运营效率和新的商业模式的潜力。

对去中心化解决方案的需求增长

区块链即服务市场正在见证对去中心化解决方案的需求增长,因为组织寻求增强其运营的透明度和信任。这一趋势在金融、供应链和医疗保健等行业尤为明显,这些行业对安全和不可篡改记录的需求至关重要。根据最近的估计,去中心化应用市场预计将达到可观的数字,表明对区块链技术的强烈兴趣。随着企业越来越认识到去中心化系统在简化流程和减少欺诈方面的潜力,区块链即服务市场可能会显著扩展,推动力来自于对创新解决方案的需求。

市场细分洞察

按类型:以太坊(最大)与瑞波(增长最快)

在区块链即服务(BaaS)市场中,以太坊因其广泛的采用和强大的生态系统而确立了自己作为最大参与者的地位。其智能合约功能吸引了众多希望利用区块链进行各种应用的组织。与此同时,瑞波正在迅速崛起,专注于优化跨境支付并提供实时交易结算。这两个平台共同构成了BaaS市场的重要份额,各自满足不同行业的独特用例。

平台:以太坊(主导)与瑞波(新兴)

以太坊在区块链即服务市场的主导地位源于其开源框架,使开发者能够相对轻松地构建去中心化应用。该平台吸引了强大的开发者社区和众多企业合作伙伴,巩固了其市场地位。另一方面,瑞波凭借其面向金融机构的用户友好支付基础设施正在取得进展。其对合规性和速度的关注使瑞波进入了一个快速增长的领域,吸引了寻求高效交易解决方案的企业。随着BaaS的不断发展,这两个平台都处于良好的位置,以满足多样化的市场需求。

按组件:服务(最大)与工具(增长最快)

在区块链即服务(BaaS)市场中,组件细分市场主要由服务主导,占据最大份额。这包括智能合约管理、身份管理和基础设施提供等服务。这些服务对希望将区块链技术无缝集成到其运营中的企业至关重要。相比之下,区块链开发工具包、API和其他软件解决方案等工具正在迅速增长,受到对更易于部署和管理区块链应用需求增加的推动。

组件细分市场:服务(主导)与工具(新兴)

在BaaS市场的背景下,服务代表了主导组件,主要满足希望利用区块链提高效率和安全性的企业。这些服务通常包括量身定制的解决方案,以满足特定的业务需求,确保更高的投资回报。相反,工具正在作为一股重要力量出现,为开发者和企业提供必要的资源,以设计和实施区块链解决方案。随着公司希望减少开发时间并快速利用区块链能力,工具变得越来越重要,反映出对先进技术的简化访问的转变。

按云:私有(最大)与公共(增长最快)

在区块链即服务市场中,云细分市场主要分为私有云、公共云和混合云。私有云占据最大份额,吸引了优先考虑数据和区块链应用安全性和控制的企业。相比之下,公共云正在迅速增长,因为越来越多的初创企业和小型企业利用公共云提供商所提供的成本效益和可扩展性。混合解决方案也在获得关注,提供两种环境的结合,以满足多样化的组织需求。

云类型:私有(主导)与公共(新兴)

私有云解决方案在区块链即服务市场中占主导地位,因其提高的安全性和合规性要求,使其成为处理敏感数据的企业的理想选择。这些解决方案提供量身定制的环境,允许更大的可定制性和控制,符合企业治理政策。然而,公共云服务正作为一种引人注目的替代方案出现,特别是对于寻求以低成本访问区块链技术而不需要在基础设施上进行大量投资的小型企业。公共云的可扩展性和灵活性推动了其快速采用,满足需要快速部署和动态可扩展性的企业,呈现出组织在区块链实施方面的重大转变。

按组织规模:大型企业(最大)与中小企业(增长最快)

在区块链即服务(BaaS)市场中,大型企业与中小企业(SMEs)之间的市场份额分布揭示了重要的见解。大型企业通常因其丰富的资源和成熟的基础设施而占据市场的相当一部分,使其能够部署全面的区块链解决方案。然而,中小企业正在迅速获得关注,受到对BaaS产品的可及性增加的推动,这些产品帮助简化运营并降低成本。它们的增长反映了需求的转变,越来越多的中小企业采用区块链技术以增强其竞争优势和运营效率。随着技术环境的演变,BaaS市场的增长趋势展示了组织方法的二元性。大型企业在整体采用方面往往处于领先地位,利用区块链进行供应链管理和数据安全等各种应用。与此同时,中小企业作为增长最快的细分市场正在崛起,受到数字化转型倡议激增和对创新解决方案需求的推动。中小企业的灵活性使其能够快速适应新技术,营造出一个促进实验和将区块链技术整合到其商业模式中的环境。

大型企业:主导与中小企业:新兴

在区块链即服务市场中,大型企业因其显著的投资能力和成熟的市场存在而占据主导地位。这些组织利用BaaS解决方案进行复杂的大规模项目,这些项目需要强大的安全性和无与伦比的可扩展性。它们的重点是通过集成的区块链解决方案转变运营,从而提高供应链的透明度和可追溯性。相反,中小企业作为BaaS领域中的一股动态力量正在崛起,受到越来越多的用户友好的区块链解决方案的推动,这些解决方案适用于较小的预算和更简单的用例。这种灵活性使中小企业能够快速采用区块链技术,增强其运营能力,同时促进其行业内的创新。随着中小企业越来越认识到区块链的战略优势,它们可能会推动BaaS市场的增长。

按应用:合规管理(最大)与智能合约(增长最快)

在区块链即服务市场中,合规管理占据最大份额,反映了其在确保各行业遵守监管要求方面的关键作用。该细分市场因其稳定性和广泛适用性而受到认可,使其成为优先考虑合规的企业的首选。相反,智能合约作为增长最快的细分市场出现,受到对自动化和安全交易需求增加的推动,这显著减少了对中介的需求并提高了运营效率。

合规管理(主导)与智能合约(新兴)

区块链即服务市场中的合规管理以其强大的框架为特征,旨在帮助组织满足监管要求。作为市场的主导者,它提供与现有系统集成的解决方案,提供无缝的合规验证。相反,智能合约作为一种新兴技术正在迅速获得关注,利用去中心化平台自动化合同执行。该细分市场特别吸引希望提高交易速度和可靠性,同时最小化与传统合同管理方法相关的风险的行业。这两者的对比突显了从传统治理向创新、自动化解决方案的重大转变。

按垂直行业:银行、金融服务和保险(最大)与医疗保健(增长最快)

在区块链即服务市场中,银行、金融服务和保险(BFSI)行业占据最大份额,受到对安全交易和防止欺诈的日益需求的推动。另一方面,医疗保健因对数据完整性、安全性和各医疗系统之间互操作性的需求增加而迅速崛起。该细分市场展示了各行业面临的多样化应用和挑战,BFSI在采用和投资方面处于领先地位。随着区块链技术的成熟,这些细分市场内的增长趋势受到监管框架和对运营效率需求的影响。BFSI正在大量投资技术,以提高透明度和降低成本,而医疗保健则在患者数据管理和供应链透明度方面的兴趣激增。不断演变的格局反映出对所有行业更安全和高效解决方案的关注转变,因为对区块链即服务解决方案的需求持续上升。

BFSI:主导与医疗保健:新兴

BFSI行业仍然是区块链即服务市场的主导参与者,因为其在交易和合规方面对安全、透明系统的广泛依赖。BFSI组织利用区块链防止欺诈、增强分析并维护不可更改的交易记录。相反,医疗保健行业正在作为一个重要参与者崛起,专注于安全的患者数据共享和提高供应链的运营效率。区块链促进了各医疗提供者之间的互操作性,从而改善患者结果和成本效益。随着这些行业继续创新和采用区块链技术,竞争格局将迅速演变。

获取关于Blockchain Service Market的更多详细见解

区域洞察

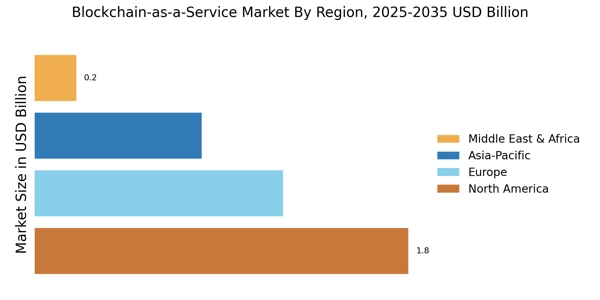
根据地区,该研究提供了北美、欧洲、亚太地区和其他地区的市场洞察。北美的区块链即服务市场将主导该市场;预计各类中小企业和大型行业对区块链技术的日益采用将推动该地区对区块链即服务的需求,特别是在医疗数据、供应链和行政管理等领域。

此外,市场报告中研究的主要国家包括美国、加拿大、德国、法国、英国、意大利、西班牙、中国、日本、印度、澳大利亚、韩国和巴西。

图3:2022年按地区划分的区块链即服务市场份额(%)

欧洲的区块链即服务市场占据第二大市场份额,因软件开发公司在其上构建应用程序的区块链采用日益增加,也预计将推动对区块链即服务的需求。此外,德国的区块链即服务市场占据最大市场份额,而英国的区块链即服务市场在欧洲地区是增长最快的市场。

亚太地区的区块链即服务市场预计将在2023年至2032年期间以最快的CAGR增长。这是因为电子商务在该地区因互联网和智能手机的普及而成为强大的推动力。此外,中国的区块链即服务市场占据最大市场份额,而印度的区块链即服务市场在亚太地区是增长最快的市场。

Blockchain Service Market Regional Image

主要参与者和竞争洞察

领先的市场参与者正在大量投资于研发,以扩展其产品线,这将进一步推动区块链即服务市场的增长。市场参与者还在进行各种战略活动以扩大其市场足迹,重要的市场发展包括新产品发布、合同协议、并购、增加投资以及与其他组织的合作。为了在竞争日益激烈和不断上升的市场环境中扩展和生存,区块链即服务产品行业必须提供具有成本效益的产品。
通过采用本地制造来降低运营成本是制造商在区块链即服务行业中采用的突出策略。这种方法旨在为客户提供具有成本效益的解决方案,同时扩大市场。特别是在医疗保健领域,区块链即服务行业已被证明提供了显著的好处。
该市场的关键参与者,如IBM公司、微软公司、SAP SE、亚马逊网络服务、甲骨文公司、埃森哲PLC、德勤会计师事务所、Cognizant,以及其他行业领导者,积极参与研发活动,以推动创新并满足市场不断变化的需求,此外,其他行业领导者也积极参与研发工作,以刺激市场需求。
塔塔咨询服务(TCS)是一家知名的印度IT服务和咨询公司,隶属于塔塔集团。总部位于印度孟买,TCS在46个国家的150个地点开展业务。
截至7月,TCS在全球拥有超过600,000名员工。在一项合作努力中,TCS与微软和R3技术(R3)联手,采用一种可扩展的区块链平台,跨越多个行业。
这一合作见证了多个关键解决方案的开发,包括技能市场、奢侈品的反假冒措施、经济实惠的移动解决方案、5G网络的共享电信基础设施以及忠诚度和奖励计划。
IBM,也被称为“大蓝”,是一家来自美国的知名科技公司。该公司在行业中占据重要地位,以其跨国业务而闻名,总部位于纽约州阿蒙克。IBM在175个国家开展业务,是科技行业的知名参与者。其显著的产品之一是IBM食品信托解决方案,最近已向更广泛的受众推出。阿尔伯茨公司是全球第二大超市公司,销售额排名第二,是最新探索这一解决方案潜力的公司之一。

Blockchain Service Market市场的主要公司包括

Recent Industry Developments

  • Q3 2026: Tata Consultancy Services (IN): TCS partnered with DGCX to upgrade derivatives-market infrastructure, including support for emerging crypto and tokenized assets, extending blockchain-related digital-asset capabilities within regulated financial-market infrastructure.
  • Q3 2026: Oracle (US): Oracle completed a proof of concept integrating stablecoin payments into its Simphony POS ecosystem through Digital Assets Data Nexus, connecting blockchain payment rails with enterprise workflows for settlement, treasury, compliance, and digital-asset processing.
  • Q2 2026: Microsoft (US): Microsoft announced general availability of Microsoft Signing Transparency, which uses an open, tamper-evident blockchain-based ledger to record critical software builds, extending blockchain applications into software supply-chain integrity and verification.
  • Q2 2024: IBM Launches New Blockchain-as-a-Service Platform for Regulated Industries IBM announced the launch of a new BaaS platform tailored for financial services and healthcare, offering enhanced compliance and data privacy features to meet regulatory requirements.
  • Q2 2024: Microsoft Azure Expands Blockchain-as-a-Service Offerings with Hyperledger Fabric Integration Microsoft announced the integration of Hyperledger Fabric into its Azure BaaS suite, enabling enterprise customers to deploy and manage permissioned blockchain networks more efficiently.
  • Q2 2024: ConsenSys Acquires Kaleido to Bolster Blockchain-as-a-Service Capabilities ConsenSys acquired Kaleido, a leading BaaS provider, to expand its enterprise blockchain solutions and accelerate adoption among Fortune 500 clients.
  • Q3 2024: Amazon Web Services Announces Partnership with Chainlink for Decentralized Data Feeds AWS entered a strategic partnership with Chainlink to integrate decentralized oracle services into its BaaS platform, enhancing smart contract capabilities for enterprise users.
  • Q3 2024: SAP Launches Blockchain-as-a-Service for Supply Chain Management SAP introduced a new BaaS solution focused on supply chain transparency, allowing global manufacturers to track goods and verify provenance using blockchain technology.
  • Q3 2024: Oracle Unveils Blockchain-as-a-Service Platform for Government Agencies Oracle launched a BaaS platform designed for public sector clients, providing secure document management and digital identity verification for government agencies.
  • Q4 2024: Tencent Cloud Partners with VeChain to Expand Blockchain-as-a-Service in Asia Tencent Cloud announced a partnership with VeChain to deliver BaaS solutions targeting logistics and food safety sectors across Asia-Pacific.
  • Q4 2024: Alchemy Raises $200 Million to Scale Blockchain-as-a-Service Infrastructure Alchemy secured $200 million in a Series C funding round to expand its BaaS infrastructure, aiming to support the growing demand for scalable blockchain solutions.
  • Q1 2025: Siemens and IBM Sign Multi-Year Blockchain-as-a-Service Contract for Industrial IoT Siemens signed a multi-year contract with IBM to deploy BaaS solutions for industrial IoT applications, focusing on equipment tracking and predictive maintenance.
  • Q1 2025: Blockdaemon Appoints New CEO to Drive Blockchain-as-a-Service Expansion Blockdaemon announced the appointment of a new CEO, signaling a strategic push to expand its BaaS offerings and enter new enterprise markets.
  • Q2 2025: Alibaba Cloud Launches Blockchain-as-a-Service Platform in Europe Alibaba Cloud launched its BaaS platform in Europe, targeting fintech and logistics companies with GDPR-compliant blockchain solutions.
  • Q2 2025: Salesforce Acquires Blockchain Startup Provenance for $150 Million Salesforce acquired Provenance, a blockchain startup specializing in supply chain traceability, to integrate BaaS features into its CRM platform.

未来展望

Blockchain Service Market 未来展望

区块链即服务市场预计在2025年至2035年期间以29.27%的年均增长率增长,推动因素是对去中心化应用和增强安全解决方案的需求增加。

到2035年,市场预计将成为各行业数字化转型的基石。

市场细分

区块链服务市场类型展望

  • 瑞波
  • 以太坊
  • R3
  • Hyperledger

区块链服务市场云展望

  • 私有
  • 公共
  • 混合

区块链服务市场垂直展望

  • 银行、金融服务和保险
  • 信息技术与电信
  • 零售和电子商务
  • 医疗保健
  • 运输与物流
  • 政府
  • 能源与公用事业
  • 媒体与娱乐

区块链服务市场组件展望

  • 工具
  • 服务

区块链服务市场应用展望

  • 合规管理
  • 智能合约
  • 供应链管理
  • 身份管理
  • 库存管理
  • 其他

区块链服务市场组织规模展望

  • 大型企业
  • 中小企业

报告范围

2024年市场规模 39.82(亿美元)
2025年市场规模 51.47(亿美元)
2035年市场规模 670.7(亿美元)
年均复合增长率(CAGR) 29.27%(2025 - 2035)
报告覆盖范围 收入预测、竞争格局、增长因素和趋势
基准年 2024
市场预测期 2025 - 2035
历史数据 2019 - 2024
市场预测单位 亿美元
主要公司简介 微软(美国)、IBM(美国)、亚马逊网络服务(美国)、甲骨文(美国)、SAP(德国)、阿里云(中国)、埃森哲(爱尔兰)、惠普企业(美国)、塔塔咨询服务(印度)
覆盖的细分市场 平台、云
主要市场机会 人工智能的集成提高了区块链即服务市场的效率。
主要市场动态 对安全、可扩展解决方案的需求上升推动了区块链即服务市场的创新和竞争。
覆盖的国家 北美、欧洲、亚太、南美、中东和非洲

Frequently Asked Questions

区块链即服务市场的当前估值是多少?

区块链即服务市场在2024年的估值为39.82亿美元。

到2035年,区块链即服务的预计市场规模是多少?

预计到2035年,市场将达到670.7亿美元。

在预测期内,区块链即服务市场的预期年均增长率是多少?

从2025年到2035年,区块链即服务市场的预期年均增长率为29.27%。

区块链即服务市场的主要参与者是谁?

主要参与者包括微软、IBM、亚马逊网络服务、甲骨文、SAP、阿里云、埃森哲、惠普企业和塔塔咨询服务。

在2024年,区块链即服务市场哪个细分领域的估值最高?

在2024年,服务细分领域的估值最高,达到27.88亿美元。

市场中代表的不同类型的区块链技术有哪些?

市场包括Ripple、以太坊、R3和Hyperledger等类型,其中以太坊在2024年的估值为11.94亿美元。

组织规模如何影响区块链即服务市场?
在2024年,大型企业贡献了23.89亿美元,而中小企业占1.593亿美元。
推动区块链即服务市场的应用有哪些?

主要应用包括供应链管理、合规管理和智能合约,其中供应链管理在2024年的估值为11.94亿美元。

区块链即服务市场中公共云解决方案的估值是多少?
公共云细分领域在2024年的估值为23.86亿美元。
哪些垂直行业最积极参与区块链即服务解决方案?

如银行、金融服务和保险(BFSI)、信息技术与电信、零售和电子商务等垂直行业在2024年的估值均为7.96亿美元。

作者
Author Author Profile Ankit Gupta LinkedIn Team Lead - Research
Ankit Gupta is a seasoned market intelligence and strategic research professional with over six plus years of experience in the ICT and Semiconductor industries. With academic roots in Telecom, Marketing, and Electronics, he blends technical insight with business strategy. Ankit has led 200+ projects, including work for Fortune 500 clients like Microsoft and Rio Tinto, covering market sizing, tech forecasting, and go-to-market strategies. Known for bridging engineering and enterprise decision-making, his insights support growth, innovation, and investment planning across diverse technology markets.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, technical whitepapers, peer-reviewed journals, industry publications, and authoritative technology organizations. Key sources included the US National Institute of Standards and Technology (NIST), European Blockchain Partnership (EBP), International Organization for Standardization (ISO/TC 307), Financial Action Task Force (FATF), US Securities and Exchange Commission (SEC), European Securities and Markets Authority (ESMA), International Telecommunication Union (ITU), World Economic Forum (WEF) Centre for the Fourth Industrial Revolution, Bank for International Settlements (BIS), US Department of Commerce Bureau of Industry and Security, EU Observatory and Forum on Blockchain, China Academy of Information and Communications Technology (CAICT), Monetary Authority of Singapore (MAS), UK Financial Conduct Authority (FCA), and national technology ministry reports from key markets. These sources were used to collect regulatory framework data, technology adoption statistics, security compliance studies, enterprise deployment trends, and competitive landscape analysis for Ethereum, Hyperledger, R3 Corda, Ripple, and other blockchain platform technologies.


Primary Research

In the primary research process, supply-side and demand-side stakeholders were interviewed to obtain qualitative and quantitative insights. Supply-side sources were CEOs, CTOs, VPs of Blockchain Product Development, heads of cloud infrastructure, and directors of enterprise solutions from BaaS providers, cloud hyperscalers, and blockchain protocol developers. Chief Information Officers, Chief Digital Officers, IT directors, procurement leads from BFSI institutions, healthcare systems, supply chain companies, government agencies, and e-commerce platforms were all examples of demand-side sources. Primary research established the timing of enterprise deployments, validated market segmentation across platform types, and gathered information on how businesses are adopting cloud technology, the problems they face when integrating it, their pricing structures, and their strategies for staying compliant with regulations.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (31%), Others (37%)

By Region: North America (32%), Europe (30%), Asia-Pacific (33%), Rest of World (5%)


Market Size Estimation

Global market valuation was derived through revenue mapping and enterprise deployment volume analysis. The methodology included:

Identification of 50+ key BaaS providers across North America, Europe, Asia-Pacific, and Latin America

Platform mapping across Ethereum, Hyperledger, R3 Corda, Ripple, and other blockchain frameworks

Component analysis across tools (development kits, APIs, middleware) and services (consulting, implementation, managed services)

Cloud deployment assessment across private, public, and hybrid infrastructure models

Vertical segmentation analysis covering BFSI, healthcare, supply chain, government, retail, and energy sectors

Analysis of reported and modeled annual revenues specific to blockchain service portfolios

Coverage of providers representing 72-78% of global market share in 2024

Extrapolation using bottom-up (enterprise deployment volume × ASP by country/sector) and top-down (provider revenue validation) approaches to derive segment-specific valuations across platforms, components, cloud types, applications, and verticals

下载免费样本

请填写以下表格以获取本报告的免费样本

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.