生物MEMS市场 (2026 - 2035)

生物微机电系统市场研究报告按应用(药物递送、诊断、监测、治疗)、按材料类型(硅、聚合物、玻璃、陶瓷)、按技术(微机电系统、纳米技术、生物传感器、微流体技术)、按最终用途(医疗保健、生物技术、制药)和按地区(北美、欧洲、南美、亚太、中东和非洲) - 增长与行业预测2025至2035
ID: MRFR/HC/36486-HCR 100 Pages Nidhi Mandole, Rahul Gotadki Last Updated: October 31, 2026
Biomems Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)15.4%
2025 Market SizeUSD 7.20 Billion
2035 Market SizeUSD 30.16 Billion
Key Players
Abbott Laboratories
Medtronic plc
Dexcom Inc.
STMicroelectronics
Danaher Corporation
Robert Bosch GmbH
Opportunities
  • Consumer Metabolic Health and Over-the-Counter Sensing
  • Emerging-Market Point-of-Care Manufacturing
  • Data Monetization and Sensor-as-a-Service Models

生物MEMS市场 市场概要

全球生物MEMS市场在2025年的估值为72亿美元,预计在2026年达到83.1亿美元,到2035年扩展至301.6亿美元,2026年至2035年的年均增长率为15.4%。两个催化剂塑造了这一曲线。美国《芯片与科学法案》为国内半导体制造和研究拨款527亿美元,扩大了对生产MEMS芯片的制造线的访问。2024年3月,美国FDA批准了首个非处方连续血糖监测仪,为之前需要处方的基于传感器的健康设备开辟了零售渠道。

在生物MEMS市场中,集中实验室分析仪、玻璃毛细管检测和笨重的床边监测仪正在让位于硅和聚合物微系统,这些微系统将检测和传感更靠近患者。微流体卡现在可以在护理现场在一小时内进行核酸扩增。同时,MEMS压力、流量和惯性传感器被放置在胰岛素泵、导管和粘附式可穿戴贴片内。公共资金加速了这一转变:由超过15亿美元联邦资金支持的NIH RADx计划推动了数十个快速诊断平台从原型到商业规模的转变。

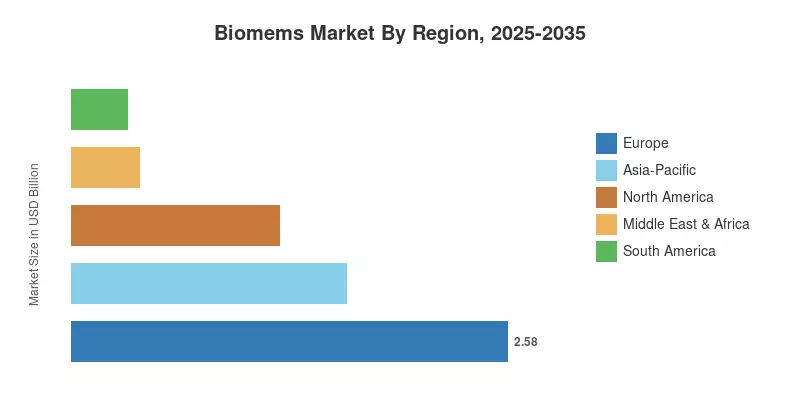
从区域来看,欧洲在生物MEMS市场中以35.8%的市场份额领先于2025年,依托于密集的MEMS制造基地和成熟的诊断公司。北美是第二大区域,同时也是增长最快的区域,年均增长率为17.1%,因为远程监测报销和消费者血糖监测扩大了可接触的患者群体。亚太地区排名第三,中国、日本和印度增加了制造能力和国内设备批准。到2035年,增长将更少依赖于传感器的新颖性,而更多依赖于报销、数据整合和制造规模。

报告关键要点

• 按应用

  • 患者监测是生物MEMS市场中最大的应用,2025年占34.6%的市场份额,得益于连续血糖和心脏监测。
  • 药物递送是增长最快的应用,年均增长率为17.8%,由闭环胰岛素系统和MEMS微泵驱动。
  • IVD检测以16.4%的年均增长率推进,因为微流体护理现场检测取代了批量实验室工作流程。

• 按区域

  • 欧洲在生物MEMS市场中占有35.8%的市场份额,得益于MEMS制造厂和大型诊断公司。
  • 北美在医疗保险远程监测代码的支持下,记录了最快的区域增长,年均增长率为17.1%。
  • 亚太地区在2025年创造了16.3亿美元的收入,中国是最大的国家贡献者。

市场规模与预测(2021–2035)

市场研究未来通过对五个应用的设备出货量和平均售价进行自下而上的构建,验证了生物MEMS市场的规模,并通过公司备案、监管批准数据库和医院采购数据进行自上而下的验证。2021年至2024年的历史数据反映了报告的收入,而预测值则遵循与连续监测、护理现场诊断和药物递送的采用曲线相匹配的增长路径。
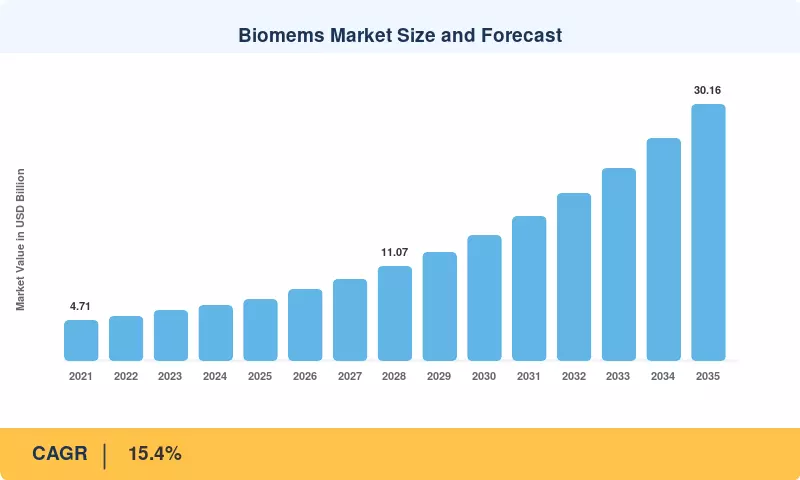
生物MEMS市场规模与预测
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

驱动因素影响分析

驱动因素 对CAGR的影响~% 地理相关性 影响时间线 参考
可穿戴连续监测的采用 +3.2% 全球;在北美和欧洲最强 中期(2–4年)  
老龄化人口和慢性疾病负担 +2.6% 全球;在日本和欧洲尤为严重 长期(≥4年) [2][17]
去中心化的即时诊断 +2.4% 北美、欧洲、亚太地区 短期(≤2年) [4][10]
远程患者监测报销 +1.9% 北美 短期(≤2年) [3][22]
半导体和MEMS代工投资 +1.5% 北美、欧洲 长期(≥4年) [5][6]
个性化医疗和生化可穿戴设备 +1.3% 全球 长期(≥4年) [24]

可穿戴连续监测的采用

仅糖尿病就为传感器制造商提供了庞大的安装基础:2021年有5.37亿成年人患有该病,预计到2045年这一数字将达到7.83亿。监管机构已扩大了获取渠道。Dexcom的Stelo于2024年3月成为美国首个获得批准的非处方CGM,Abbott随后在2024年6月推出了Lingo和Libre Rio [8]。Dexcom报告称2024年的收入约为40亿美元 [18],这表明基于MEMS的可穿戴设备已达到主流商业规模。

老龄化人口和慢性疾病负担

到2030年,全球每六个人中就有一个年龄在60岁或以上,预计到2050年这一群体将达到21亿 [2]。老年患者通常患有多种慢性疾病,需要频繁测量血糖、血压和心律。支出压力随之而来。2023年,美国国家健康支出达到4.9万亿美元,占GDP的17.6% [17],推动支付方向医院外的低成本监测转变。

去中心化的即时诊断

微流体芯片将样本准备、扩增和检测压缩到一次性芯片上,使诊所能够在一次就诊中返回分子结果。NIH RADx计划投资超过15亿美元以扩大此类平台 [4]。大型诊断公司选择购买能力而不是自行构建;罗氏在2023年12月同意以2.95亿美元收购LumiraDx的即时诊断技术 [10],为其近患者组合增加了一种多检测微流体平台。

远程患者监测报销

医疗保险的远程生理监测代码CPT 99453、99454、99457和99458为美国提供商的连接传感器项目提供了定期支付,2025年医生费用清单保留并澄清了这些代码 [3]。采用速度迅猛。2022年,医疗保险对远程患者监测的支付超过3亿美元,较2019年水平大幅上升 [22]。这一报销流将MEMS压力、体重和脉搏传感器转变为可计费的临床工具,而非消费电子产品。

半导体和MEMS代工投资

生物MEMS生产依赖于进行洁净室蚀刻、粘接和薄膜沉积的晶圆厂。美国《芯片与科学法案》为半导体制造、研究和劳动力项目分配了527亿美元 [5]。与此同时,欧洲《芯片法案》旨在动员超过430亿欧元的公共和私人投资 [6]。专业MEMS生产线通过共享工具、试点线和设计中心受益,降低了医疗设备公司寻求第二来源能力的门槛。

个性化医疗和生化可穿戴设备

可穿戴化学传感器可以读取汗液、唾液和间质液,承诺提供连续、非侵入性的代谢物、电解质和药物测量。大型队列项目为这些设备提供所需的临床背景。NIH的“我们所有人”研究计划旨在招募超过100万名美国参与者,并将可穿戴数据与基因组记录整合 [24]。随着这些数据集的成熟,医生获得证据以开处方传感器进行个性化剂量和早期疾病检测。

约束影响分析

约束 ~% 对CAGR的影响 地理相关性 影响时间线 参考
高研发成本和长开发周期 −2.1% 全球 长期(≥4年) [23]
欧盟MDR和IVDR合规负担 −1.7% 欧洲 中期(2–4年) [11][12]
生物相容性和长期可靠性 −1.2% 全球 长期(≥4年)  
连接设备的网络安全义务 −0.9% 北美,欧洲 短期(≤2年)  
新兴经济体的报销差距和价格压力 −0.8% 亚太地区,南美,中东和非洲 中期(2–4年)  

高研发成本和长开发周期

将MEMS传感器概念转变为获批设备通常需要五到七年,涵盖制造工艺开发、生物相容性测试和临床研究。监管费用增加了负担:2025财年的FDA标准上市前批准申请费用为540,783美元[23]。初创公司在达到收入之前往往耗尽风险投资,这减缓了新设计的流动,并有利于拥有深厚资产负债表的现有企业。

欧盟MDR和IVDR合规负担

欧洲的体外诊断法规使大约80%的IVD设备需接受通知机构的审查,而之前的指令下仅约8%[11]。通知机构的能力滞后于需求,促使法规(EU)2024/1860将过渡期限延长至2027–2029,具体取决于风险类别[12]。这一延长缓解了近期的干扰,但制造商仍需承担更高的文档成本,一些制造商正在从欧洲目录中剔除低产量的检测。

生物相容性和长期可靠性

接触组织或血液的设备必须通过ISO 10993生物评估。留在体内的传感器面临生物污垢、封装和信号漂移等问题。可穿戴生物传感器研究中的主要障碍之一是由于蛋白质在电极表面吸附导致的灵敏度下降,这种情况在几天内就会发生。这些故障模式进一步限制了需要数月无人值守操作的使用案例,并缩短了更换周期。

连接设备的网络安全义务

自2023年3月29日起,《联邦食品、药品和化妆品法》第524B条要求网络设备制造商提交网络安全计划、软件材料清单和市场后补丁流程。FDA于2023年10月1日开始拒绝缺乏这些要素的提交。合规为每个蓝牙启用的补丁或植入物增加了工程和测试成本,而没有内部安全团队的小公司面临更长的审查周期。

新兴经济体的报销差距和价格压力

对价格敏感的卫生系统很难承担每天几美元的一次性传感器。印度估计进口70%-80%的医疗设备,这一依赖正通过3420亿印度卢比的生产关联激励计划来解决。在当地制造降低单位成本和公共保险扩大覆盖之前,这些经济体的采用将落后于临床需求。

生物MEMS市场 机遇

消费者代谢健康与非处方传感

2024年非处方的葡萄糖生物传感器的批准创造了一个两年前不存在的消费者细分市场。供应商可以利用相同的MEMS平台进行乳酸、酮和水分测量。关注营养、睡眠和锻炼的非糖尿病用户群体显著大于胰岛素用户。此外,还有一种直接面向消费者的收入来源,通过将低成本技术与通过药店和电子商务分发的辅导应用程序结合,绕过了医生的把关。

新兴市场的即时检测制造

印度、东南亚和巴西拥有大量未经过测试的人口,并且对家庭制造的激励不断增加。本地制造的聚合物微流体卡匣可以以实验室成本的一小部分为基本卫生中心提供结核病、贫血和传染病检测。将实验室芯片MEMS平台授权给区域制造商的公司可以以较少的资本要求进入这些市场,同时遵循当地内容规则。

数据货币化和传感器即服务模型

连续传感器生成的纵向数据集在设备销售之外具有价值。将硬件、云分析和临床仪表板捆绑在一起的订阅定价已经支持了葡萄糖监测中的经常性收入,而同样的模型适用于心脏、呼吸和术后监测。将去标识化数据授权给制药赞助商用于真实世界证据研究提供了第二个收入来源,前提是供应商从一开始就在其平台中建立同意和隐私控制。

药物开发的器官芯片平台

2022年12月签署的FDA现代化法案2.0取消了人类试验前动物测试的法定要求,并将基于细胞的检测和微生理系统视为替代方案[15]。现在,模拟肝脏、肺和肾脏组织的微流体设备可以直接支持监管提交。制药公司和合同研究组织形成了一个高价值、低数量的客户基础,奖励制造精度而非单位成本。

闭环和可植入药物输送

将连续传感与自动给药结合正在从胰岛素转向疼痛管理、肿瘤学和激素治疗。MEMS微泵和阀门实现了微升级的精确输送,而可植入的MEMS生物传感器可以在无需患者干预的情况下触发给药。美敦力的MiniMed 780G在2023年的批准验证了糖尿病中的算法驱动给药[9];在其他慢性病中复制该模型是到2035年生物MEMS市场中最大的未开发价值池之一。

生物MEMS市场 未来展望

人工智能驱动的传感器分析

机器学习正在将价值从传感器转移到解释它的软件上。能够从连续信号中预测低血糖、心律失常或脓毒症的算法已经商业化,FDA的人工智能医疗设备授权数量已超过1,000项。到2035年,拥有经过验证的预测模型的生物MEMS市场供应商将能够收取高价,而商品硬件供应商则面临利润压缩。

异构集成与晶圆厂产能

下一代设备将把MEMS传感元件、模拟前端、无线电和电池堆叠在单一封装中。大西洋两岸的政府项目,包括根据《芯片与科学法案》提供的527亿美元,资助医疗OEM可以利用的先进封装研究。晶圆级集成应能缩小传感器尺寸和单位成本,为仍依赖可重复使用设备的应用开辟一次性格式。

居家医院与去中心化护理

支付方正在将急性和急性后护理转移到家中。2020年11月启动的医疗保险急性医院居家护理豁免,使数百家美国医院能够远程提供住院级护理,而2023年4.9万亿美元的国家健康支出继续给提供者施加压力,要求更早出院。MEMS生命体征贴片、连接的肺活量计和智能输液泵构成了这些项目的技术支柱。

可持续性与设备生命周期

一次性传感器和墨盒产生日益增长的电子和塑料废物。欧洲于2024年通过的可持续产品生态设计法规,标志着对可回收外壳和电池回收的期望不断提高。设计可重复使用的发射器、生物可降解基材和更长使用寿命传感器的制造商,可以在医院根据环境指标评分的招标中获胜。

区域市场份额分析

地区 关键指标(2025) 主要投资主题
北美 17.1% 年均增长率 远程监测报销,OTC可穿戴设备,新制造能力
欧洲 35.8% 市场份额 MEMS代工厂,符合IVDR的诊断,数字健康报销
亚太地区 16.3亿美元 国内设备批准,合同制造,老龄化人口
南美 4.6% 市场份额 公共卫生系统采购,传染病检测
中东和非洲 4亿美元 国家健康转型计划,医院数字化
总计 72亿美元 —

生物MEMS市场的区域表现反映了MEMS制造能力的分布、远程监测报销的成熟度以及监管机构批准新设备的速度。欧洲占据最大市场份额,北美增长最快,而亚太地区则在较低的基础上实现规模增长。

北美

国家 关键指标(2025) 关键驱动因素
美国 84.2% 区域份额 医疗保险远程监测代码和OTC CGM渠道
加拿大 1.8亿美元 省级虚拟护理和居家监测项目
墨西哥 18.3% 年均增长率 医疗设备合同制造集群

美国主导了区域需求。医疗保险对远程监测的报销[3]、消费者CGM的可用性[8]以及为设备初创公司提供的最深风险投资池,使其成为最大的单一国家生物MEMS市场。加拿大的省级卫生系统为心力衰竭和COPD患者提供居家监测资金。墨西哥的下加利福尼亚和奇瓦瓦集群为美国OEM组装导管、泵和传感器模块,使该国在区域内实现最快增长。

欧洲

国家 关键指标(2025) 关键驱动因素
德国 24.6% 区域份额 数字健康应用报销和MEMS工厂
英国 4.3亿美元 NHS虚拟病房和诊断创新项目
法国 15.2% 年均增长率 MEMS代工投资和医院数字化
意大利 9.8% 区域份额 半导体工厂和老龄化人口
西班牙 1.9亿美元 区域卫生服务采购即时检测
北欧国家 14.9% 年均增长率 国家电子健康记录和居家护理模式
俄罗斯 3.4% 区域份额 诊断设备的进口替代
欧洲其他地区 3.6亿美元 欧盟凝聚资金用于医院现代化

欧洲的领导地位基于制造深度。世界上几家最大的MEMS生产商在德国、法国和意大利运营工厂,而欧洲芯片法案正在推动超过430亿欧元的资金用于新产能[6],这使欧洲保持了最大的区域生物MEMS市场。德国的数字医疗法案允许医生开具报销的数字健康应用,其中一些与连接传感器配对。IVDR过渡[12]抑制了诊断增长,而法国和北欧国家则实现了高于平均水平的扩张。

亚太地区

国家 关键指标(2025) 关键驱动因素
中国 34.1% 区域份额 创新设备批准路径和国内CGM制造商
日本 4.2亿美元 超级老龄化社会和老年护理监测
印度 19.6% 年均增长率 与生产挂钩的激励措施和诊断需求
韩国 9.7% 区域份额 半导体生态系统和数字医院
东盟 18.2% 年均增长率 新加坡和马来西亚的合同制造
亚太其他地区 1.4亿美元 澳大利亚远程护理和新西兰远程医疗

中国对创新医疗设备的特殊审查程序缩短了国内传感器和诊断制造商的批准时间,地方CGM生产商现在在价格上与西方品牌竞争。日本近三分之一的居民年龄在65岁或以上,大规模购买老年护理监测设备。印度在生物MEMS市场上实现了区域内最快的增长,得益于其与生产挂钩的激励计划,而新加坡和马来西亚则巩固了东盟作为合同制造中心的角色。

南美

国家 关键指标(2025) 关键驱动因素
巴西 58.4% 区域份额 ANVISA批准和统一公共卫生系统招标
阿根廷 15.1% 年均增长率 私立医院网络升级
南美其他地区 0.8亿美元 智利和哥伦比亚的传染病检测

巴西通过其统一的公共卫生系统推动区域需求,该系统为登革热、HIV和结核病采购即时检测设备。ANVISA与国际设备标准的对接缩短了进口传感器的注册时间。阿根廷的增长主要来自私立医院集团升级监测设备,但货币波动使定价复杂化。智利和哥伦比亚在南美生物MEMS市场中贡献了大部分剩余需求。

中东和非洲

国家 关键指标(2025) 关键驱动因素
沙特阿拉伯 27.5% 区域份额 2030愿景健康部门转型
阿联酋 17.6% 年均增长率 阿布扎比和迪拜的基因组学和连接护理中心
南非 0.7亿美元 私立医院集团和HIV/TB检测
埃及 10.3% 区域份额 全民健康保险推广
中东和非洲其他地区 0.9亿美元 捐助者资助的诊断项目

沙特阿拉伯的2030愿景下的健康部门转型计划正在重组医院运营并扩展虚拟护理[20],使该王国成为区域内最大的买家。阿联酋增长最快,因为阿布扎比和迪拜在基因组学和连接护理基础设施方面进行投资。南非依赖于私立医院集团以及HIV和结核病检测项目,而埃及的全民健康保险推广正在逐步扩大新省份的诊断设备获取。

生物MEMS市场按地区,2025-2035

生物MEMS市场 市场细分

按应用

生物MEMS市场按应用分为患者监测、体外诊断测试、医学成像、药物输送和其他应用,反映了在医疗和健康护理环境中使用的微流体芯片和压力传感器的产品范围。

细分市场 关键指标(2025年) 主要需求驱动因素
患者监测 34.6% 市场份额 连续的葡萄糖、心脏和血压监测
体外诊断测试 16.4% 年复合增长率 微流体即时检测分子和免疫测定
医学成像 14.2% 市场份额 MEMS超声波传感器和微镜
药物输送 17.8% 年复合增长率 胰岛素泵、微泵和闭环系统
其他应用 7.1亿美元 器官芯片模型、外科工具、神经接口

患者监测在生物MEMS市场中处于领先地位,因为MEMS压力和电化学传感器嵌入在每几周更换一次的高容量耗材中,创造了持续的收入。体外诊断测试受益于PCR和免疫测定向一次性微流体芯片的迁移。药物输送增长最快,因为闭环胰岛素系统规模化,微泵进入肿瘤学和疼痛治疗。医学成像依赖于手持探头中的电容式微机械超声波传感器,而其他应用包括器官芯片模型和吸引研究资金的神经接口。

竞争基准测试

生物MEMS市场在顶部集中,底部则呈现出碎片化。五大领先供应商控制着估计54-58%的收入,而赫芬达尔-赫希曼指数接近800-1,000,受到数百家初创企业和专业铸造厂的压制。诊断巨头和连续血糖监测(CGM)生产商主导成品设备,而半导体公司则提供传感器芯片和前端电子设备。竞争的核心在于传感器的准确性、耐用性、监管批准以及围绕硬件构建的数据平台的强度。

公司 估计收入份额范围 生物MEMS市场的主要产品 战略定位
雅培实验室 ~16-20% FreeStyle Libre CGM, Lingo, i-STAT即时检测 消费者和临床葡萄糖传感器的规模领导者
美敦力公司 ~10-13% MiniMed 780G, Guardian 4传感器, 可植入压力传感器 闭环胰岛素输送和可植入设备
Dexcom公司 ~9-12% G7 CGM, Stelo OTC生物传感器 专注于CGM创新的公司,正在扩展到消费者健康领域
意法半导体 ~7-10% MEMS压力和惯性传感器,微流体铸造服务 医疗OEM的领先MEMS铸造合作伙伴
丹纳赫公司 ~6-9% Cepheid GeneXpert墨盒,微流体诊断 分子即时检测
罗伯特·博世有限公司 ~4-6% MEMS传感器,Vivalytic芯片实验室分析仪 具有诊断部门的大规模MEMS制造
霍尼韦尔国际公司 ~3-5% 医疗压力和气流传感器 呼吸和输液设备的传感组件
德州仪器公司 ~3-5% DLP微镜,模拟前端 成像和监测的半导体供应商
安捷伦科技 ~3-5% 微流体生物分析仪 实验室分析仪器
Revvity公司 ~2-4% 微流体筛选和诊断系统 生命科学和诊断工具
TE连接公司 ~2-4% 一次性医疗压力传感器 导管和输液装置的组件供应商
Debiotech公司 ~1-2% MEMS胰岛素微泵 专业药物输送MEMS开发商

最新新闻与发展

  • 美敦力(2023年4月):FDA批准MiniMed 780G系统与Guardian 4传感器,扩大美国的自动胰岛素输送,并验证算法驱动的闭环给药[9]
  • 罗氏(2023年12月):同意以2.95亿美元的预付款收购LumiraDx的即时检测技术,加强其微流体近患者检测产品组合[10]
  • 美国FDA(2024年3月):批准Dexcom的Stelo作为首个非处方连续血糖监测仪,开启可穿戴葡萄糖生物传感器的零售分销
  • 美国FDA(2024年4月):发布最终规则,分四年逐步实施对实验室开发测试的监管,提高实验室运行的微流体检测合规性问题[13]
  • 雅培(2024年6月):获得FDA批准Lingo和Libre Rio OTC连续血糖监测系统,针对健康用户和非胰岛素2型患者[8]
  • 欧盟(2024年7月):通过法规(EU)2024/1860,延长IVDR过渡期,降低传统诊断的供应风险[12]
  • Senseonics(2024年9月):获得FDA批准Eversense 365,这是一款可植入的连续血糖监测仪,使用期限为一年,延长传感器的使用寿命基准[25]

生物MEMS市场 市场报告范围

参数 详细信息
市场范围 生物MEMS市场涵盖用于患者监测、IVD测试、医学成像、药物输送和其他医疗保健应用的微流体芯片、MEMS压力传感器及相关微系统,通过OEM、医院和消费者渠道销售
研究周期 2021–2035
基准年 2025
历史数据 2021–2024
预测周期 2026–2035
2025年市场规模 72亿美元
2035年市场规模 301.6亿美元
年均增长率 (2026–2035) 15.4%
增长最快的细分市场 药物输送 (17.8% 年均增长率); 北美 (17.1% 年均增长率); IVD测试 (16.4% 年均增长率); 印度 (19.6% 年均增长率)
覆盖地区 北美、欧洲、南美、亚太、中东和非洲及其他地区
分析公司 雅培实验室、美敦力公司、Dexcom公司、意法半导体、丹纳赫公司、罗伯特·博世有限公司、霍尼韦尔国际公司、德州仪器公司、安捷伦科技、Revvity公司、TE Connectivity、Debiotech SA
估值货币 美元十亿
方法论 350+次专家访谈;自下而上的市场规模估算;自上而下的验证;数据三角测量;基于情景的预测;实时项目跟踪

常见问题

在生物MEMS市场中,哪种商业模式对新进入者的风险较低?
向设备OEM供应传感器芯片或模块通常是进入生物MEMS市场的更安全途径,因为OEM持有批准并支付FDA审查费用。权衡是利润较薄,并依赖于少数设计胜利[23]。
实验室开发的测试规则的撤销是否会改变生物MEMS市场的需求?
联邦法院在2025年3月撤销了2024年的规则,因此实验室开发的微流体检测目前避免了FDA的市场前审查。这降低了实验室运行测试的启动成本,而出售给外部实验室的商业试剂盒仍需遵循设备规则[13]。
美国和欧盟对新的生物MEMS市场诊断的批准时间线如何比较?
FDA的510(k)途径在90天的审查时限内运行,尽管信息请求可能会延长这一时间。欧盟认证取决于通知机构的能力,通常需要一年或更长时间,因此许多开发者首先在美国推出[11]。
什么设计特征最影响美国远程监测支付的资格?
医疗保险的设备供应代码99454要求在30天内至少有16天的读数。电池寿命短或粘合剂不舒适的传感器可能会错过这一门槛,因此佩戴舒适度直接影响项目收入[3]。
为什么设备制造商会双重来源MEMS芯片?
单一工厂的依赖在2021-2022年的芯片短缺期间暴露了医疗OEM,当时消费者和汽车订单挤占了低产量的医疗生产。公共激励措施使得合格第二家代工厂变得更为实际[6]。
采购团队除了设备价格外还应该比较什么?
比较每位监测患者日的总成本,包括传感器、网关、云费用和临床医生时间。能够自动化数据审查的平台帮助临床医生高效地开具监测时间代码,通常可以抵消更高的硬件价格[3]。
医疗保险的审查将如何影响远程监测供应商?
联邦审计员已标记缺乏收集数据记录和患者注册方式的监测索赔。那些能够自动记录读数和临床审查的平台的供应商将在监管收紧时处于更有利的位置[22]。
作者
作者 Author Profile Nidhi Mandole LinkedIn Senior Research Analyst
She is an extremely curious individual currently working in Healthcare and Medical Devices Domain. Nidhi is comfortably versed in data centric research backed by healthcare educational background. She leverages extensive data mining and analytics tools such as Primary and Secondary Research, Statistical Analysis, Machine Learning, Data Modelling. Her key role also involves Technical Sales Support, Client Interaction and Project management within the Healthcare team. Lastly, she showcases extensive affinity towards learning new skills and remain fascinated in implementing them.
共同作者 Co-Author Profile Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.
下载免费样本

请填写以下表格以获取本报告的免费样本

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















