生物香草醛市场 (2025 - 2035)

生物香兰素市场规模、份额、行业趋势与分析研究报告按性质(天然、合成)、按形式(液体、粉末)、按应用(食品和饮料、膳食补充剂、动物饲料、个人护理和化妆品、药品)、按地理(北美、欧洲、亚太地区、南美洲、中东和非洲)- 预测到 2035 年。
ID: MRFR/FnB/30047-HCR 128 Pages Snehal Singh Last Updated: September 17, 2026
Bio Vanillin Market
Market Size
Forecast Period2025-2035
CAGR (2025-2035)5.37%
2025 Market SizeUSD 337.89 Million
2035 Market SizeUSD 570.10 Million
Key Players
Borregaard ASA
Solvay SA
Symrise AG
Givaudan SA
Evolva
Mane SA
Opportunities
  • Pharmaceutical-Grade Expansion
  • Precision Fermentation Licensing
  • Circular Economy and Lignin Valorization

Bio Vanillin Market Summary

生物香草素市场预计在2025年达到3.3789亿美元,2026年开局时预计为3.5603亿美元,到2035年将攀升至5.7010亿美元,年均增长率为5.37%。有两个因素正在重塑需求格局:美国商务部对中国香草素进口征收的190.20%的反倾销税 [1],重新构建了全球贸易流动,以及欧盟加速的清洁标签监管框架,鼓励食品、香料和制药行业使用生物基成分 [2]。这些政策的顺风使得生物技术生产在以前被认为无法达到的规模上变得经济可行。

微生物发酵和酶转化平台正在逐渐取代传统的石油化工合成方法,特别是基于愈创木酚的方法。通过使用改良的谷氨酸棒状杆菌菌株,突破性的产量达到了22克/升,基本上缩小了与石油衍生的 香草素 在高端应用中的成本差距 [3]。行业估计2023-2024年全球生物过程规模扩展设施的资本支出超过1.8亿美元,新设施将在挪威、法国和印度投入使用 [4]。


欧洲约占生物香草素行业的35.0%,这得益于严格的标签法规和成熟的发酵平台。中东和非洲地区是增长最快的地理区域,预计到2035年将达到8.04%的年均增长率,主要受食品加工能力增加和消费者富裕程度提高的推动。亚太地区保持第二高的市场份额,超过22.0%,这得益于对糖果的强劲需求和制药制造的增长。在未来十年,持续的可持续性标准和通过发酵实现的成本降低将继续推动行业远离合成路径,转向生物基替代品。


关键报告要点

• 按形式

  • 粉末在2025年占生物香草素市场份额的75.7%,反映出其在运输和保质期方面的稳定性优势。
  • 液体部分预计到2035年将注册9.15%的年均增长率,主要受饮料和个人护理配方中直接加入格式的需求推动。

• 按纯度等级

  • 食品级产品在2025年的收入为2.2948亿美元,代表生物香草素市场中最大的纯度细分。
  • 香料级生物香草素预计到2035年将以7.38%的年均增长率扩展,因为高档香水公司正在逐步远离合成香料化学品。

• 按应用

  • 食品和饮料在2025年占生物香草素市场收入的68.1%,其中糖果和乳制品为主要子类别。
  • 制药应用以8.49%的年均增长率向前发展,得益于生物香草素作为制药中间体和抗氧化剂的作用。

• 按地理

  • 欧洲在2025年以35.0%的市场份额领先;北美以27.0%紧随其后。
  • 中东和非洲地区预计到2035年将实现8.04%的年均增长率,反映出当地生产的初步但快速扩张。


市场规模和预测(2021–2035)

市场研究未来(MRFR)使用的规模方法包括基于发酵能力数据库的自下而上的供应估算、食品、香料和制药渠道的自上而下需求映射,以及根据海关数据校准的贸易流动分析。历史数据(2021-2024)来源于审计的生产和进出口数量。预测值(2026-2035)基于经过验证的5.37%的统一年均增长率,该增长率已通过产能扩展管道和监管情景建模得到了验证。
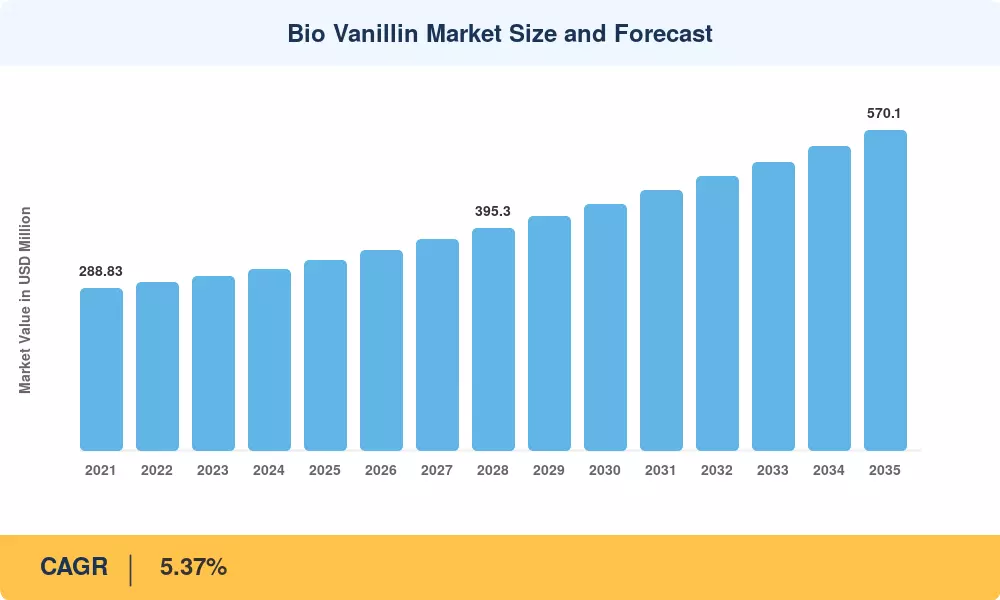
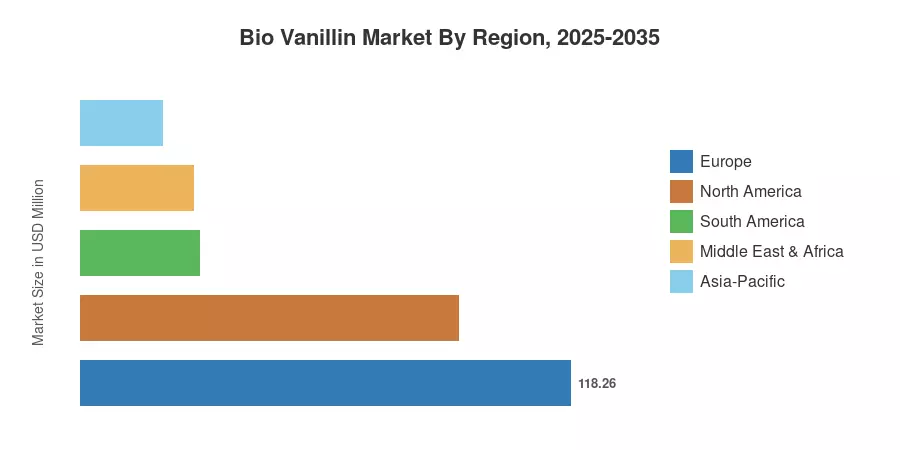
生物香草素市场规模和预测
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

驱动因素影响分析

驱动因素 对CAGR的影响 ~% 地理相关性 影响时间线 参考
清洁标签和天然成分法规 +1.4% 欧洲,北美 短期(≤2年) [2]
对中国香草醛进口的反倾销税 +1.1% 北美 短期(≤2年) [1]
微生物发酵产量的进展 +0.9% 全球 中期(2–4年) [3]
新兴经济体食品和饮料加工的扩展 +0.7% 中东和非洲,亚太地区 中期(2–4年) [7]
制药中间体需求增长 +0.5% 亚太地区,欧洲 长期(≥4年)  
跨国消费品公司的可持续采购要求 +0.4% 全球 长期(≥4年) [9]
木质素增值和循环经济激励 +0.3% 欧洲,南美 长期(≥4年) [10]


清洁标签法规的顺风

欧盟的“从农场到餐桌”战略旨在到2030年将化学农药使用减少50%,并通过标签优势积极激励天然来源的食品成分 [2]。生物香草醛直接受益:标有“天然香草醛”的产品在欧洲零售渠道的价格比合成等价物高出30–45%。法规(EC)第1334/2008号具体定义了合格的生产方法,为发酵衍生的生物香草醛生产商在市场上创造了监管护城河 [11]。

4.2 美国贸易政策重组

美国商务部的最终肯定性反倾销裁定对中国香草醛进口施加了190.20%的加权平均倾销幅度,自2024年生效 [1]。这一政策行动使美国市场上最低成本的合成供应瞬间消失,提高了生物香草醛在食品和制药应用中的竞争力。国内和欧洲生产商在裁定后的12个月内捕获了估计2500万至3000万美元的重新定向需求 [12]。

发酵技术突破

经过工程改造的谷氨酸棒状杆菌现在在补料批次发酵中提供22 g/L的香草醛浓度,而五年前的基准仅为5–8 g/L [3]。这一三倍的改进将每公斤的生产成本降低了约40%,使生物香草醛在食品级应用中与基于愈创木酚的合成香草醛具有成本竞争力。2023年至2024年间超过1.8亿美元的规模投资突显了行业对这些产量转化为商业量的信心 [4]。

新兴市场食品加工扩展

中东、非洲和东南亚每年新增超过200个食品加工设施,许多设施旨在服务于不断增长的国内中产阶级人口 [7]。这些新建工厂在其配方管道中绝大多数指定使用天然成分,从而为生物香草醛创造了额外需求,绕过了在成熟西方供应链中看到的缓慢转化周期。到2030年,生物香草醛市场有望从这一渠道获得4000万至6000万美元的额外收入。


约束影响分析

下面的约束影响百分比遵循第4节中描述的相同方向性方法论。它们代表了减缓但不逆转生物香草醛市场正增长轨迹的阻力。

约束 ~% 对CAGR的影响 地理相关性 影响时间线 参考
与石油衍生香草醛相比,生产成本更高 –0.8% 全球 短期(≤2年) [13]
天然香草豆供应有限,限制了原料供应 –0.5% 全球 中期(2–4年) [14]
消费者对“天然”和“生物相同”标签的混淆 –0.4% 北美,亚太地区 短期(≤2年) [15]
各司法管辖区的监管定义碎片化 –0.3% 全球 长期(≥4年) [16]
知识产权和生物安全问题限制技术转让 –0.2% 亚太地区 中期(2–4年) [17]


生产成本差异

尽管产量显著提高,生物香草醛的生产成本仍然是基于桂皮醇合成的大宗商品等级的2–3倍。一公斤食品级生物香草醛的平均价格为30–40美元,而合成等价物的价格为10–15美元 [13]。在高端和制药应用中,这一差距缩小,因为纯度和可追溯性溢价吸收了成本差异——但对于高容量的烘焙和糖果原料,价格敏感性仍然限制了生物香草醛市场的采用。

原料供应限制

天然香草豆的供应长期不足,全球产量徘徊在2000吨左右,而香草醛的年需求约为20000吨 [14]。虽然大多数生物香草醛生产商使用阿魏酸或丁香油作为原料,而不是香草荚,但米糠和丁香油的供应中断——阿魏酸和丁香油的主要来源——可能会造成上游瓶颈,限制发酵设施的产能利用率。

标签模糊性

在美国,FDA允许对通过微生物发酵天然基质生产的香草醛进行“天然香料”标签。然而,消费者认知研究表明,38%的买家将“天然香草醛”与“香草提取物”混淆 [15]。这种混淆带来了市场营销挑战,在某些情况下,当这种区别变得明显时,会引发消费者的反弹——这种动态可能会减缓零售的采用,尽管符合监管要求。


Bio Vanillin Market Opportunities

药品级扩展

生物香草醛的抗氧化、抗炎和抗微生物特性使其成为高价值的药品中间体。全球药用辅料市场在2024年的估值超过90亿美元,越来越倾向于因监管和消费者认知原因而采用天然来源的非活性成分。获得USP/EP级认证的生物香草醛生产商可以获得比食品级定价高出50-80%的利润。

精准发酵许可

拥有>20 g/L香草醛滴度的专有微生物菌株的公司可以通过与区域制造商的许可协议来实现其知识产权的货币化,特别是在亚太地区和南美洲。这种轻资产模式在不需要额外发酵能力的资本支出的情况下产生持续的特许权使用费收入,为技术创始人提供了可扩展的收入来源。

循环经济与木质素增值

纸浆和造纸行业每年产生超过5000万吨的木质素作为副产品,目前仅有2%用于更高价值的应用 [10]。将木质素转化为生物香草醛符合欧盟生物经济战略中的循环经济要求,并创造了一条既具成本竞争力又具碳负排放的原料路径。斯堪的纳维亚的早期商业工厂已在试点规模上证明了技术的可行性。

中东和非洲新市场进入

预计到2035年,MEA地区的年均增长率为8.04%,为愿意建立本地混合和分销基础设施的生物香草醛生产商提供了先发优势。沙特阿拉伯的2030愿景食品安全目标和阿联酋的2051国家食品安全战略都优先考虑国内原料采购,为本地生产的生物香草醛创造了政策支持的需求 [7]。

数字可追溯性与品牌价值

区块链支持的可追溯性平台使生物香草醛生产商能够实时认证来源、生产方法和可持续性凭证。雀巢和联合利华等主要消费品公司已承诺到2030年实现全成分可追溯性 [9],而生物香草醛的文档化发酵路径使其成为数字认证溢价的理想候选者。


Bio Vanillin Market Future Outlook

下一代发酵平台(2026–2028)

基于CRISPR的代谢工程预计将在2028年前将香草醛浓度推高至超过30 g/L,进一步减少发酵周期时间和每单位成本20–25% [3]。已经由Evolva和Borregaard在试点规模上部署的连续发酵系统将开始商业运营,使生物香草醛市场的成本结构更接近所有纯度等级的合成平价。

可持续性报告与ESG整合(2028–2031)

欧洲的企业可持续性报告指令(CSRD)和美国证券交易委员会的气候披露规则将迫使食品和个人护理供应链进行成分级别的碳核算 [21]。与石化合成相比,生物香草醛的碳足迹较低——每公斤CO₂减少40–60%——使其成为符合ESG标准的成分选择,直接支持跨国消费品公司减少范围3排放的目标。

供应链区域化(2029–2032)

地缘政治贸易干扰和反倾销政策正在加速生物香草醛市场的供应链区域化。预计在2029年至2032年间,中东(沙特阿拉伯)、南美(巴西)和东南亚(印度、泰国)将出现专门的发酵工厂,减少对欧洲和中国供应的依赖,并创建区域自给自足的生产集群。

与功能性成分的融合(2032–2035)

生物香草醛的抗氧化和神经保护特性将推动营养保健品和功能性食品领域的交叉需求。《国际分子科学杂志》发布的研究将香草醛确定为代谢综合症管理的潜在辅助成分 [22]。随着功能性食品配方预计到2035年将发展成为3000亿美元的全球市场,生物香草醛作为调味剂和生物活性化合物的双重角色将为生物香草醛市场开启全新的应用类别。


区域市场份额分析

地区 关键指标 主要投资主题
北美 27.0% 市场份额 (2025) 反倾销驱动的进口替代;药品级需求
欧洲 1.1826 亿美元 (2025) 清洁标签法规;木质素增值研发
亚太地区 5.82% 年均增长率 (2026–2035) 糖果需求;本地发酵能力建设
南美 2872 万美元 (2025) 甘蔗基原料潜力;不断增长的加工食品行业
中东和非洲 8.04% 年均增长率 (2026–2035) 食品安全政策;新建加工厂投资
总计 3.3789 亿美元 (2025) —

生物香草醛市场的区域构成反映了不同的监管环境、原料可用性和终端行业的成熟度。欧洲的主导地位源于其对天然成分的监管偏好和成熟的发酵基础设施,而中东和非洲则通过快速的食品加工工业化引领增长。


北美

国家 关键指标 关键驱动因素
美国 72.5% 的区域份额 反倾销税将需求转向国内生物香草醛
加拿大 5.91% 年均增长率 清洁标签烘焙和糖果增长
墨西哥 612 万美元 (2025) 加工食品出口扩张


美国的反倾销裁决从根本上改变了北美生物香草醛市场的竞争格局,形成了有利于国内和欧洲生产商的有效价格底线。受加拿大卫生部天然成分分类框架的指导,加拿大食品制造商每年将约12%的香草醛采购转向生物来源等级 [12]。

欧洲

国家 关键指标 关键驱动因素
德国 22.3% 的区域份额 最大的食品添加剂消费者;强大的化学工程基础
英国 1481 万美元 (2025) 脱欧后天然香料法规的协调
法国 5.94% 年均增长率 香料行业整合;Mane SA 和 Givaudan 的存在
意大利 1042 万美元 (2025) 冰淇淋和糖果行业需求
西班牙 4.8% 年均增长率 有机食品细分市场的增长
北欧国家 18.1% 的区域份额 Borregaard 在挪威的木质素转香草醛业务
俄罗斯 428 万美元 (2025) 进口替代政策
欧洲其他地区 5.15% 年均增长率 扩展生物基成分采购


欧洲生物香草醛市场的领导地位建立在监管基础之上:欧盟第1334/2008号条例以直接有利于发酵衍生香草醛的术语定义了“天然香料物质” [11]。位于挪威的Borregaard在Sarpsborg运营着全球最大的木质素衍生生物香草醛生产设施,单一地点供应约15%的欧洲需求 [18]。

亚太地区

国家 关键指标 关键驱动因素
中国 31.4% 的区域份额 尽管面临出口逆风,但国内发酵能力依然强大
印度 7.24% 年均增长率 药用辅料和糖果需求
日本 895 万美元 (2025) 用于化妆品和功能性食品的高纯度香草醛
韩国 5.53% 年均增长率 K-美容个人护理配方
东盟 673 万美元 (2025) 烘焙和饮料行业扩张
亚太其他地区 5.41% 年均增长率 新兴食品加工中心


中国在生物香草醛市场中仍然是一个复杂的参与者——其生产商面临美国的惩罚性关税,但仍继续满足国内和亚内需求。印度的制药制造业是全球最大的,推动了对USP级生物香草醛的增量需求,因为在修订的CDSCO指南下,辅料标准日益严格 [19]。

南美

国家 关键指标 关键驱动因素
巴西 58.3% 的区域份额 甘蔗阿魏酸原料;加工食品增长
阿根廷 5.47% 年均增长率 乳制品和冰淇淋行业扩张
南美其他地区 416 万美元 (2025) 逐步采用天然成分


巴西的甘蔗产业作为甘蔗渣副产品产生大量阿魏酸,使该国成为生物香草醛发酵的潜在低成本原料来源。几个由EMBRAPA(巴西农业研究公司)支持的试点项目正在评估商业规模的转化路径 [20]。

中东和非洲

国家 关键指标 关键驱动因素
沙特阿拉伯 28.7% 的区域份额 2030愿景食品制造投资
阿联酋 7.89% 年均增长率 优质食品成分进口中心
南非 391 万美元 (2025) 最大的撒哈拉以南加工食品市场
埃及 8.31% 年均增长率 烘焙行业现代化
中东和非洲其他地区 518 万美元 (2025) 城市化和包装食品采用的增长


中东和非洲地区的8.04%年均增长率反映了低基数、高增长的动态。沙特阿拉伯的国家工业发展和物流计划(NIDLP)已拨款超过12亿美元用于食品成分本地化,生物基调味剂被确定为优先进口替代类别 [7]。


生物香草醛市场按地区划分,2025-2035

Bio Vanillin Market Segmentation

按形式

细分 关键指标 主要需求驱动因素
粉末 75.7% 市场份额 (2025) 稳定性、易于处理和更长的保质期
液体 9.15% 年复合增长率 (2026–2035) 直接用于饮料和个人护理产品


粉末在生物香草素市场中占主导地位,因为它提供了优越的处理特性、剂量精确度以及与用于烘焙、糖果和制药压片的干混合制造工艺的兼容性。尽管液体细分市场较小,但随着饮料配方师和个人护理制造商更倾向于使用预溶解的格式以消除混合变异性并减少加工时间,该细分市场正在迅速获得关注。

按纯度等级

细分 关键指标 主要需求驱动因素
食品级 2.2948亿美元 (2025) 主导的烘焙、糖果和乳制品需求
药品级 8.49% 年复合增长率 (2026–2035) 作为药用辅料的使用不断增长
香料级 7.38% 年复合增长率 (2026–2035) 高档香水向天然香料化学品的转变


食品级生物香草素代表了生物香草素市场的收入支柱,为糖果、冰淇淋和烘焙食品行业提供了合成香草素的清洁标签替代品。药品级产品的每公斤价格最高,通常是食品级水平的2-3倍,反映了严格的USP/EP纯度规格和药物中间体使用所需的小批量。

按应用

细分 关键指标 主要需求驱动因素
食品和饮料 68.1% 市场份额 (2025) 糖果、乳制品和烘焙配方
制药 4271万美元 (2025) 抗氧化剂辅料和活性中间体
香料和个人护理 6.82% 年复合增长率 (2026–2035) 天然香水和高档化妆品


食品和饮料应用细分市场是生物香草素市场的支柱,仅糖果就占据了食品和饮料细分市场收入的约35%。巧克力制造商和高档冰淇淋品牌越来越多地指定使用生物香草素,以满足消费者对清洁标签产品的期望。尽管制药细分市场较小,但它是按年复合增长率增长最快的应用,受到生物香草素公认的抗氧化特性及其在药物合成途径中作为中间体使用的扩展推动。


竞争基准测试

生物香草醛市场相对集中,前五大制造商预计将占全球总收入的45-55%。竞争格局受专有发酵技术、原料采购合作伙伴关系以及食品、制药和香料类别的监管认证驱动。较小的专业生产商在纯度、可追溯性和与最终消费者的区域接近性上竞争,而综合香料公司则利用其分销网络将生物香草醛打包成更广泛的成分组合。

公司 预计收入份额范围 主要产品 战略定位
Borregaard ASA ~12–16% 木质素衍生香草醛;食品和香料等级 全球最大的单一地点生物香草醛生产商;可持续性领导者
Solvay SA (Syensqo) ~8–12% Rhovanil®天然生物香草醛;米糠阿魏酸工艺 综合化学集团;全球分销规模
Symrise AG ~7–10% 食品和香料的天然香草醛解决方案 垂直整合的香料公司;强大的食品和饮料客户基础
Givaudan SA ~6–9% 天然香草醛调味系统 全球最大的香料和香精公司;研发领导者
Evolva (Lallemand) ~5–8% 酵母发酵香草醛;精准发酵知识产权 生物技术先锋;以许可为重点的收入模式
Mane SA ~4–7% 用于高档香水和食品的天然香草醛 家族企业;与香料行业的深厚关系
Lesaffre Group ~3–6% 发酵衍生香草醛;酵母技术平台 全球最大的酵母公司;发酵专业知识
Kunshan Asia Aroma Corp ~3–5% 用于亚洲食品和饮料市场的生物香草醛 区域成本领导者;强大的亚内分销
De Monchy Aromatics ~2–4% 包括生物香草醛在内的特种香料化学品 小众分销商;专注于欧洲和中东非洲
Jiaxing Zhonghua Chemical ~2–4% 阿魏酸衍生香草醛;食品级产品 中国国内市场专家;出口多样化


最新新闻与发展

  • Borregaard ASA(2025年3月):宣布在挪威萨普斯堡工厂投资4500万美元进行产能扩张,目标是在2027年第一季度将木质素衍生的生物香草醛产量提高30% [18]。
  • 索尔维公司(2025年1月):推出Rhovanil® Natural CW,一种可溶于冷水的生物香草醛粉末,旨在用于北美和欧洲的即饮饮料应用 [23]。
  • 美国商务部(2024年9月):发布了对来自中国的香草醛进口的最终肯定反倾销裁定,立即生效的加权平均倾销幅度为190.20% [1]。


  • Evolva / Lallemand(2024年4月):完成了Evolva的香草醛发酵平台与Lallemand的酵母生产基础设施的整合,巩固了在蒙特利尔的研发 [25]。
  • Givaudan SA(2023年11月):在苏黎世开设了一个专门的天然成分创新中心,专注于扩大香草醛和其他香气分子的精准发酵 [26]。
  • 欧洲委员会(2023年8月):发布了关于(EC)第1334/2008号法规的更新指导,澄清来自天然基材的发酵衍生香草醛符合所有欧盟成员国的“天然香料物质”标签要求 [11]。


生物香草醛市场 Market Report Scope

参数 详情
市场范围 全球生物香草醛市场,按形式、纯度等级、应用和地区划分
研究周期 2021–2035
CAGR(2026–2035) 5.37%
市场规模 — 2025(基准年) 3.3789亿美元
市场规模 — 2035(预测终点) 5.7010亿美元
增长最快的细分市场 制药应用(8.49% CAGR)
分析公司 10
估值货币 百万美元

常见问题

中国香草醛的反倾销税如何影响北美食品制造商的定价?
190.20%的税率实际上使中国香草醛的到岸成本翻倍,迫使北美买家转向欧洲和本土的生物香草醛供应商。自2024年以来,大多数制造商已经吸收了10-15%的原料成本上涨[1]。
制药买家在采购生物香草醛时应要求哪些纯度认证?
买家应验证USP-NF和欧洲药典(EP)合规性以及GMP制造文档。分析证书应指定香草醛含量≥99.0%和残留溶剂限量,这在药品级交易中是标准[8]。
到2030年,生物香草醛能否与石油衍生的合成香草醛实现完全成本平价?
到2029-2030年,食品级和药品级产品的成本平价是可能的,推动因素是发酵产量超过25 g/L。到2035年,大宗商品级别的价格将比合成替代品高出15-20%[13]。
粉末与液体生物香草醛格式的典型保质期是多少?
在受控储存条件下,粉末生物香草醛的稳定性可维持36-48个月。液体格式通常提供18-24个月的保质期,并需要在阴凉、避光的环境中储存以防止氧化降解[23]。
区块链可追溯平台如何影响生物香草醛的采购决策?
区块链认证使买家能够实时验证原料来源和发酵方法,从而减少20-30%的审计成本。主要消费品公司越来越多地要求自然成分采购的数字可追溯性[9]。
木质素在生物香草醛生产中作为替代原料的角色是什么?
木质素提供了一种成本效益高、来源于纸浆工业废料的丰富原料。挪威Borregaard的商业规模工厂展示了可行的转化,尽管产量仍低于阿魏酸发酵路线[10][18]。
除了食品和香料之外,哪些新兴应用领域可能推动未来生物香草醛市场需求?
农业作物保护代表了一个有前景的前沿——香草醛衍生物显示出作为生物农药助剂的有效性。早期试验表明到2030-2032年有商业化的潜力[22]。
作者
作者 Author Profile Snehal Singh LinkedIn Manager - Research
High acumen in analyzing complex macro & micro markets with more than 6 years of work experience in the field of market research. By implementing her analytical skills in forecasting and estimation into market research reports, she has expertise in Packaging, Construction, and Equipment domains. She handles a team size of 20-25 resources and ensures smooth running of the projects, associated marketing activities, and client servicing.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed scientific journals, food chemistry publications, and authoritative industry organizations. Key sources included the US Food & Drug Administration (FDA), European Food Safety Authority (EFSA), Food and Agriculture Organization (FAO), International Organization of the Flavor Industry (IOFI), Food Chemicals Codex (FCC), National Institutes of Standards and Technology (NIST), US Department of Agriculture (USDA), European Chemicals Agency (ECHA), World Health Organization (WHO) Food Additives Series, EU Eurostat Agricultural Database, and national food safety authority reports from key markets.

For lignin-based, fermentation-based, guaiacol-based, and vanilla extract-derived biovanillin technologies, regulatory approval data, safety evaluations, production statistics, flavor industry trends, and market landscape analysis were gathered from these sources.


Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, VPs of Product Development, heads of regulatory affairs, and commercial directors from flavor houses, biotechnology companies, and producers of biovanillin were examples of supply-side sources. Pharmaceutical formulation scientists, category managers from distributors of specialized ingredients, procurement chiefs from food and beverage firms, and R&D directors from fragrance and cosmetics industries were examples of demand-side sources. Primary research verified production capacity increases, validated market segmentation, and obtained information on pricing tactics, clean-label acceptance trends, and the dynamics of sustainability certification.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Global market valuation was derived through revenue mapping and production volume analysis. The methodology included:

Identification of 40+ key manufacturers across North America, Europe, Asia-Pacific, and Latin America

Product mapping across lignin, fermentation, guaiacol, and vanilla extract source categories

Analysis of reported and modeled annual revenues specific to bio vanillin portfolios

Coverage of manufacturers representing 72-78% of global market share in 2024

Extrapolation using bottom-up (production volume × ASP by country) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations

下载免费样本

请填写以下表格以获取本报告的免费样本

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















