Bio-based Surfactants Market

生物基表面活性剂市场研究报告信息按泡沫(阴离子、阳离子、非离子和两性)、按产品类型(鼠李糖脂、甲基葡萄糖苷酯、烷基多葡萄糖苷 (APG)、蔗糖酯、阴离子 APG 衍生物、甲酯磺酸盐 (MES) 等)、按行业(家用洗涤剂、工业和公共机构)清洁剂、化妆品和个人护理、纺织品、油田化学品、农用化学品)和按地区(北美、欧洲、亚太地区和世界其他地区)——到 2032 年的市场预测。
ID: MRFR/CnM/2617-HCR
111 Pages
Chitranshi Jaiswal
Last Updated: August 24, 2026
Bio-based Surfactants Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)3.9%
2024 Market Size$ 19.64 Billion
2025 Market Size$ 20.41 Billion
2035 Market Size$ 29.92 Billion
Key Players
BASF SE
Unilever PLC
Clariant AG
Evonik Industries AG
Croda International PLC
Solvay SA
Opportunities
  • Growth in End-Use Industries
  • Regulatory Incentives and Support
  • Innovations in Production Technologies

Bio-based Surfactants Market 摘要

根据市场研究未来的分析,生物基表面活性剂市场规模预计在2024年为196.4亿美元。生物基表面活性剂行业预计将从2025年的204.1亿美元增长到2035年的299.2亿美元,在2025年至2035年的预测期内,年均增长率(CAGR)为3.9%。

主要市场趋势和亮点

生物基表面活性剂市场因可持续性和创新而有望实现显著增长。

  • 市场越来越注重可持续性和环保产品。
  • 技术进步正在提高生物基表面活性剂的生产效率,特别是在北美。
  • 鼠尾草脂占据市场主导地位,而烷基多糖苷正成为增长最快的细分市场。
  • 对环保产品的需求增加和监管支持是推动北美和亚太地区市场扩张的关键因素。

市场规模与预测

2024市场规模 196.4(十亿美元)
2035市场规模 299.2(十亿美元)
年均增长率(2025 - 2035) 3.9%

主要参与者

巴斯夫(BASF SE)(德国),联合利华(Unilever PLC)(英国),克劳瑞特(Clariant AG)(瑞士),埃克斯工业(Evonik Industries AG)(德国),克罗达国际(Croda International PLC)(英国),索尔维(Solvay SA)(比利时),亨斯曼公司(Huntsman Corporation)(美国),克拉通公司(Kraton Corporation)(美国),斯特潘公司(Stepan Company)(美国)

Bio-based Surfactants Market Drivers

终端使用行业的增长

个人护理、家庭清洁和工业应用等各种终端使用行业的扩展正成为生物基表面活性剂市场的关键驱动力。随着这些行业的持续增长,对有效和可持续表面活性剂的需求预计将相应上升。例如,个人护理行业预计到2026年市场规模将超过5000亿美元,其中相当一部分增长归因于生物基成分的日益融入。这一趋势表明,生物基表面活性剂市场的制造商可能会通过多样化产品供应来满足这些扩展行业的特定需求,从而增强其市场存在感和盈利能力。

监管激励和支持

旨在促进可持续实践的政府法规和激励措施在塑造生物基表面活性剂市场中发挥着重要作用。许多国家正在实施鼓励使用可再生资源的政策,并对石化产品施加更严格的监管。例如,针对使用生物基材料的公司的税收减免和对可持续技术研究的补贴等举措正变得越来越普遍。这种监管支持不仅促进了创新,还为生物基表面活性剂创造了有利的市场环境。市场数据显示,拥有强大监管框架的地区在生物基表面活性剂的采用上正经历更快的增长,这表明此类政策可能会继续推动生物基表面活性剂市场向前发展。

生产技术的创新

生物基表面活性剂生产中的技术进步正成为生物基表面活性剂市场的关键驱动力。酶促过程和发酵技术等创新使制造商能够更高效且以更低成本生产表面活性剂。例如,最近在生物加工技术方面的发展显示出将生产成本降低多达30%的潜力,从而使生物基表面活性剂在与传统石化表面活性剂的竞争中更具优势。此外,这些技术不仅提高了产量,还改善了最终产品的纯度和性能。因此,生物基表面活性剂市场可能会见证新进入者的涌入和对研发的投资增加,促进一个更具活力和创新的市场环境。

对环保产品的需求上升

消费者对环境可持续性的日益关注似乎是生物基表面活性剂市场的一个关键驱动力。随着消费者对其生态足迹的关注加深,市场上对可生物降解和来源于可再生资源的产品的需求显著增加。这一趋势在市场数据中得到了反映,预计未来五年生物基产品的需求将以约5%的年复合增长率(CAGR)增长。公司正在通过重新配方其产品以包含生物基表面活性剂来响应这一需求,这不仅符合消费者偏好,还与企业的可持续发展目标相一致。这一转变可能会增强生物基表面活性剂市场的竞争格局,因为优先考虑环保配方的企业可能会获得显著的市场优势。

消费者对天然成分的偏好

个人护理和家庭产品中对天然和有机成分的趋势正在显著影响生物基表面活性剂市场。消费者越来越倾向于寻求不含合成化学品的产品,这导致对包含生物基表面活性剂的配方需求激增。市场研究未来指出,个人护理细分市场,特别是预计将以超过6%的年增长率增长,受到这种消费者偏好的推动。随着品牌通过重新配方其产品以包含天然成分来响应这一转变,生物基表面活性剂市场可能会扩展,优先考虑透明度和成分完整性的公司将获得竞争优势。

市场细分洞察

按产品类型:Rhamnolipids(最大)与烷基多糖苷(APG)(增长最快)

在生物基表面活性剂市场中,Rhamnolipids占据最大的市场份额,因为它们在个人护理和农业等各种应用中的有效性和多功能性。紧随其后的是烷基多糖苷(APG),虽然市场份额较小,但因其环保特性而受到认可,并因消费者对可持续产品的偏好上升而获得关注。其他细分市场如甲基葡萄糖酯和蔗糖酯也对市场动态有所贡献,但被Rhamnolipids和APG的突出地位所掩盖。

Rhamnolipids(主导)与阴离子APG衍生物(新兴)

Rhamnolipids主导生物基表面活性剂市场,以其生物降解性和在个人护理及食品行业的表现而受到赞誉。这些表面活性剂是自然存在的,源自细菌,突显了其可持续的吸引力。相比之下,阴离子APG衍生物作为一种竞争力量正在崭露头角,特别是在家庭和工业清洁应用中。它们提供出色的起泡和清洁性能,同时保持温和性,使其适合敏感肌肤配方。对安全和天然成分的日益偏好正在推动它们的采用,为这一细分市场的显著增长奠定基础。

按行业:家庭清洁剂(最大)与工业及机构清洁剂(增长最快)

在生物基表面活性剂市场中,家庭清洁剂细分市场占据最大的市场份额,受到消费者对环保清洁产品偏好上升的推动。该细分市场显著影响生物基表面活性剂的需求,利用对健康和环境危害较小的天然成分。同时,工业和机构清洁剂细分市场正在迅速扩张,受到对使用危险化学品的监管日益严格以及对商业清洁应用中可持续性关注的推动。

家庭清洁剂:主导与工业及机构清洁剂:新兴

家庭清洁剂细分市场被认为是生物基表面活性剂市场中的主导力量,其特点是能够满足消费者对有效且环保清洁解决方案的需求。该细分市场利用天然来源的表面活性剂,增强清洁效果,同时最小化对环境的影响。相比之下,工业和机构清洁剂细分市场虽然目前仍在崭露头角,但由于对化学品使用的严格监管和向绿色清洁实践的转变,正在经历强劲的增长。各行业越来越多地在其配方中采用生物基表面活性剂,利用其安全性和可持续性优势,从而重塑竞争格局。

按泡沫:阴离子(最大)与阳离子(增长最快)

在生物基表面活性剂市场中,泡沫细分市场包括阴离子、阳离子、非离子和两性表面活性剂。在这些中,阴离子表面活性剂因其在个人护理、家庭和工业应用中的广泛使用而占据最大的市场份额。阳离子表面活性剂虽然传统上市场份额较小,但正在获得动力,并因其在护发和织物柔顺剂中的创新应用而受到认可,促进了其日益普及。泡沫细分市场的增长趋势反映了向环保产品的转变,阴离子表面活性剂引领潮流。阳离子细分市场被视为增长最快的,受到消费者对可持续和生物降解清洁解决方案需求上升的推动。此外,专注于科学发展以提高性能和减少环境影响也在推动这一增长,特别是在阳离子类别中。

阴离子(主导)与阳离子(新兴)

阴离子表面活性剂被认为是生物基表面活性剂市场中的主导力量,其特点是出色的泡沫性能和清洁效率。广泛用于从洗发水到清洁剂的产品中,它们因能够产生稳定泡沫和与各种成分的兼容性而受到青睐。随着市场向可持续性倾斜,阴离子表面活性剂正从可再生资源中配制,进一步增强了其吸引力。另一方面,阳离子表面活性剂正在作为关键参与者崭露头角,特别是在护发和织物调理等专业应用中。它们具有独特的特性,可以改善织物柔软度、防静电特性和对头发的调理效果,推动了它们的采用。随着消费者对更有效和环保选项的需求增加,预计阳离子表面活性剂将看到显著增长,使其在更广泛的市场中成为一个关键细分市场。

获取关于Bio-based Surfactants Market的更多详细见解

区域洞察

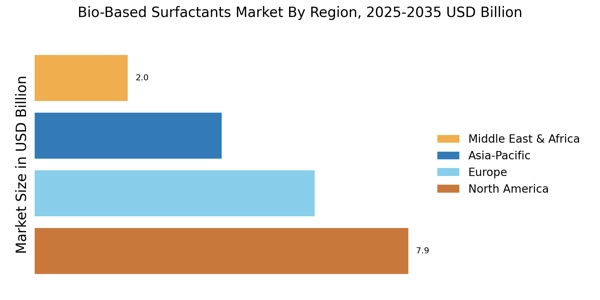
根据地区,研究提供了北美、欧洲、亚太地区和其他地区的市场洞察。亚太地区的生物基表面活性剂市场将主导该市场,因消费者对天然产品和生物基成分的偏好转变,传统表面活性剂对皮肤的潜在危害可能在该地区表现出显著增长。此外,中国的生物基表面活性剂市场占据了最大的市场份额,而印度的生物基表面活性剂市场是亚太地区增长最快的市场。

此外,市场报告中研究的主要国家包括美国、加拿大、德国、法国、英国、意大利、西班牙、中国、日本、印度、澳大利亚、韩国和巴西。

欧洲的生物基表面活性剂市场占据第二大市场份额,因对生物基产品的日益采用,因对化学表面活性剂对环境和人类健康的负面影响的高度意识,推动了该地区市场的增长。此外,德国的生物基表面活性剂市场占据了最大的市场份额,而英国的生物基表面活性剂市场是欧洲地区增长最快的市场。

亚太地区的生物基表面活性剂市场预计将在2023年至2032年期间以最快的年均增长率增长。这是由于外国制造商在中国、印度、韩国等南亚国家的投资不断增加,以建立制造基地,因原材料和劳动力的易得性推动了区域增长。此外,中国的生物基表面活性剂市场占据了最大的市场份额,而印度的生物基表面活性剂市场是亚太地区增长最快的市场。

Bio-based Surfactants Market Regional Image

主要参与者和竞争洞察

领先的市场参与者正在大力投资于研发,以扩展其产品线,这将进一步推动生物基表面活性剂市场的增长。市场参与者还采取各种战略活动来扩大其市场份额,重要的市场发展包括新产品推出、合同协议、更高的投资、并购以及与其他组织的合作。为了在竞争日益激烈和不断增长的市场环境中增强和生存,生物基表面活性剂行业必须提供具有成本效益的产品。
在生物基表面活性剂行业,制造商使用的主要商业策略之一是本地生产,以降低运营成本,从而惠及客户并扩大市场份额。生物基表面活性剂市场的主要参与者,包括阿克苏诺贝尔(AkzoNobel N. V)(荷兰),巴斯夫(BASF)科尼斯(Cognis)(德国),克罗达国际(Croda International)(英国),化学公司(Chemtura Corporation)(美国),Ecover(比利时),埃克斯工业(Evonik Industries)(德国)等,正通过投资于研发活动来增加市场需求。
巴斯夫(BASF SE)是一家化工公司。它从事化学品、塑料、作物保护产品和性能产品的生产、营销和销售。其产品线包括溶剂、粘合剂、表面活性剂、燃料添加剂、电子化学品、颜料、涂料、食品添加剂、杀真菌剂和除草剂。该公司服务于建筑、家具和木材、农业、电子和电气、涂料和涂层、汽车、家庭护理、营养、化学等多个行业。巴斯夫与客户、科学家和合作伙伴进行研发。
在7月,巴斯夫推出了一种名为Dehyton AO 45的新型生物基表面活性剂。
这种表面活性剂由100%可再生原材料制成,可用于各种个人护理和家庭清洁产品。
索尔维(Solvay SA)是一家化学制造公司。它制造和分销特种聚合物、基本化学品和化学材料。它为航空航天与汽车、自然资源与环境、电气与电子、农化、食品、消费品、建筑与施工、医疗保健、工业应用等多个行业的客户提供服务。该公司使用由环保材料制成的特殊化学品来提高产品质量和性能。它在许多不同的最终市场中与全球消费者进行创新和合作。
在12月,索尔维推出了一种名为Rhovanil Natural Crystal White的新型生物基表面活性剂。
这种表面活性剂由植物基原材料制成,可用于包括个人护理和家庭清洁产品在内的各种应用。

Bio-based Surfactants Market市场的主要公司包括

行业发展

2022年1月:克劳瑞特推出了一系列名为GlucoTain Care的新型生物基表面活性剂。这些表面活性剂由可再生资源制成,旨在用于个人护理产品,如洗发水和沐浴露。

2021年9月:斯特潘公司推出了一条名为STEPANOL AM的新型生物基表面活性剂系列。这些表面活性剂源自天然可再生资源,旨在用于个人护理和家庭清洁产品。

2021年8月:埃克斯工业推出了一种名为REWOPOL SB CS 50的新型生物基表面活性剂。这种表面活性剂由可再生原材料制成,可用于包括个人护理和家庭清洁产品在内的各种应用。

2021年3月:领先的生物质基表面活性剂制造公司Allied Carbon Solutions Co. Ltd.与巴斯夫合作,以加强其在工业和家庭护理产品的生物基表面活性剂市场中的地位。该合作旨在加强产品开发和进一步推进如糖脂等产品。

未来展望

Bio-based Surfactants Market 未来展望

预计生物基表面活性剂市场在2025年至2035年间将以3.9%的年均增长率增长,推动因素是对可持续产品的需求增加和监管支持。

到2035年,市场预计将巩固其在可持续表面活性剂解决方案中的领导地位。

市场细分

生物基表面活性剂市场泡沫展望

  • 阴离子
  • 阳离子
  • 非离子
  • 两性

生物基表面活性剂市场行业展望

  • 家庭清洁剂
  • 工业和机构清洁剂
  • 化妆品和个人护理
  • 纺织
  • 油田化学品
  • 农业化学品
  • 其他

生物基表面活性剂市场产品类型展望

  • 鼠李糖脂
  • 甲基葡萄糖酯
  • 烷基多糖苷(APG)
  • 蔗糖酯
  • 阴离子APG衍生物
  • 甲基酯磺酸盐(MES)
  • 其他

报告范围

2024年市场规模 196.4(亿美元)
2025年市场规模 204.1(亿美元)
2035年市场规模 299.2(亿美元)
复合年增长率(CAGR) 3.9%(2025 - 2035)
报告覆盖范围 收入预测、竞争格局、增长因素和趋势
基准年 2024
市场预测期 2025 - 2035
历史数据 2019 - 2024
市场预测单位 亿美元
关键公司简介 巴斯夫(BASF SE)(德国),联合利华(Unilever PLC)(英国),克劳瑞特(Clariant AG)(瑞士),埃克斯工业(Evonik Industries AG)(德国),克罗达国际(Croda International PLC)(英国),索尔维(Solvay SA)(比利时),亨斯曼公司(Huntsman Corporation)(美国),克拉通公司(Kraton Corporation)(美国),斯特潘公司(Stepan Company)(美国)
覆盖的细分市场 泡沫、产品类型、行业、地区
关键市场机会 对可持续产品的需求增长推动生物基表面活性剂市场的创新。
关键市场动态 消费者对可持续产品的偏好上升推动生物基表面活性剂市场的创新和竞争。
覆盖的国家 北美、欧洲、亚太地区、南美、中东和非洲

FAQs

2035年生物基表面活性剂的预计市场估值是多少?
\u003cp\u003e2035年生物基表面活性剂的预计市场估值为299.2亿美元。\u003c/p\u003e
2024年生物基表面活性剂的整体市场估值是多少?
\u003cp\u003e2024年生物基表面活性剂的整体市场估值为196.4亿美元。\u003c/p\u003e
2025年至2035年生物基表面活性剂市场的预计年均增长率是多少?
\u003cp\u003e2025年至2035年生物基表面活性剂市场的预计年均增长率为3.9%。\u003c/p\u003e
到2035年,哪个产品类型细分市场预计将拥有最高的估值?
\u003cp\u003e烷基多糖苷(APG)细分市场预计到2035年将达到45亿美元。\u003c/p\u003e
家庭清洁剂如何对生物基表面活性剂市场做出贡献?
\u003cp\u003e家庭清洁剂预计将从2024年的50亿美元增长到2035年的70亿美元。\u003c/p\u003e
像巴斯夫和联合利华这样的关键参与者在市场中扮演什么角色?
\u003cp\u003e像巴斯夫和联合利华这样的关键参与者在推动生物基表面活性剂的创新和市场增长中发挥了重要作用。\u003c/p\u003e
到2035年,非离子表面活性剂的预计估值是多少?
预计到2035年,非离子表面活性剂的估值将达到80亿美元。
哪个行业细分市场预计将在生物基表面活性剂市场中实现显著增长?
工业和机构清洁剂细分市场预计将从2024年的40亿美元增长到2035年的60亿美元。
未来几年甲基葡萄糖酯的预计增长是多少?
预计甲基葡萄糖酯将从2024年的18亿美元增长到2035年的27亿美元。
两性表面活性剂市场与其他类型相比如何?
两性表面活性剂细分市场预计将从2024年的46.4亿美元增长到2035年的94.2亿美元。
作者
Author
Author Profile
Chitranshi Jaiswal LinkedIn Team Lead - Research
Chitranshi is a Team Leader in the Chemicals & Materials (CnM) and Energy & Power (EnP) domains, with 6+ years of experience in market research. She leads and mentors teams to deliver cross-domain projects that equip clients with actionable insights and growth strategies. She is skilled in market estimation, forecasting, competitive benchmarking, and both primary & secondary research, enabling her to turn complex data into decision-ready insights. An engineer and MBA professional, she combines technical expertise with strategic acumen to solve dynamic market challenges. Chitranshi has successfully managed projects that support market entry, investment planning, and competitive positioning, while building strong client relationships. Certified in Advanced Excel & Power BI she leverages data-driven approaches to ensure accuracy, clarity, and impactful outcomes.

Research Approach

Secondary Research

The secondary research process involved a comprehensive analysis of regulatory databases, peer-reviewed chemical engineering journals, industry publications, and authoritative environmental and chemical organizations. Key sources included the U.S. Environmental Protection Agency (EPA), European Chemicals Agency (ECHA), U.S. Department of Agriculture (USDA) BioPreferred Program, Organisation for Economic Co-operation and Development (OECD) Chemicals and Biotechnology Division, American Oil Chemists' Society (AOCS), European Committee of Organic Surfactants and their Intermediates (CESIO), Soap and Detergent Association (SDA) / American Cleaning Institute (ACI), German Chemical Industry Association (VCI), India's Central Pollution Control Board (CPCB), China National Chemical Information Center (CNCIC), Food and Agriculture Organization (FAO) of the United Nations, National Center for Biotechnology Information (NCBI/PubMed) for fermentation and enzymatic synthesis studies, World Bank Commodity Price Data for feedstock pricing, EU Eurostat Industrial Production Database, and national statistical offices from key markets (e.g., U.S. Census Bureau, Destatis, National Bureau of Statistics of China). These sources were used to collect production capacity data, regulatory approval pathways (REACH, TSCA, FIFRA), feedstock availability statistics, sustainability certifications, import/export trade flows, and competitive landscape analysis for rhamnolipids, alkyl polyglucosides (APG), methyl glucoside esters, sucrose esters, anionic APG derivatives, methyl ester sulfonates (MES), and other bio-based surfactant technologies.

Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. The supply-side sources consist of CEOs, VPs of Product Development, Heads of Sustainability & Regulatory Affairs, and Commercial Directors from bio-based surfactant manufacturers, oleochemical producers, and fermentation technology OEMs. The procurement leads from household detergent formulators, industrial & institutional cleaning chemical manufacturers, cosmetic & personal care R&D directors, textile chemical specialists, oilfield chemical service providers, and agricultural adjuvant formulators were the demand-side sources. The primary research validated market segmentation across foam types (anionic, cationic, non-ionic, amphoteric), product categories, and end-use industries. It also confirmed product pipeline timelines and capacity expansion plans, and it gathered insights on feedstock pricing volatility, formulation adoption patterns, sustainability premium pricing strategies, and regulatory compliance dynamics (e.g., EU Green Deal, EPA Safer Choice).

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)

Market Size Estimation

Global market valuation was derived through revenue mapping and production volume analysis. The methodology included:

Identification of 50+ key manufacturers and technology developers across North America, Europe, Asia-Pacific, Latin America, and the Middle East & Africa

Product mapping across rhamnolipids, methyl glucoside esters, alkyl polyglucosides (APG), sucrose esters, anionic APG derivatives, methyl ester sulfonates (MES), and other emerging bio-based surfactant categories

Analysis of reported and modeled annual revenues specific to bio-based surfactant portfolios, including green chemistry divisions of diversified chemical conglomerates

Coverage of manufacturers representing 72–78% of global market share in 2024

Extrapolation using bottom-up (production volume × average selling price by country/region, adjusted for purity and application grade) and top-down (manufacturer revenue validation and cross-verification with trade data) approaches to derive segment-specific valuations by foam type, product type, industry vertical, and geography
下载免费样本

请填写以下表格以获取本报告的免费样本

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.