婴儿推车市场 (2026 - 2035)

婴儿推车市场规模、份额、行业趋势与分析研究报告按产品类型(标准、轻型/紧凑型、全地形、其他)、最终用户(婴儿、幼儿)、价格范围(大众市场、高端)、分销渠道(线下零售店、在线零售店)、地区(北美、欧洲、亚太地区、南美、中东和非洲)- 预测到 2035 年
ID: MRFR/CG/27870-HCR 128 Pages Tejas Chaudhary Last Updated: September 17, 2026
Baby Stroller Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)5.74%
Key Players
Goodbaby International (Cybex
Evenflo)
Artsana Group
Dorel Industries (Maxi-Cosi
Safety 1st)
Bugaboo
Opportunities
  • Subscription and Stroller-as-a-Service Models
  • Emerging-Market Penetration in Southeast Asia and Africa
  • Smart and Connected Stroller Platforms

Baby Stroller Market Summary

婴儿推车市场在2025年的估值为51.8亿美元,预计在2026年达到54.7亿美元,并在2035年攀升至90.4亿美元,在2026年至2035年的预测期内注册5.74%的年均增长率。推动这一趋势的有两个因素:双收入家庭可支配收入的增加,他们将推车视为生活方式投资,以及欧盟和北美日益严格的儿童产品安全法规,这些法规奖励准备创新的制造商 。如今的父母在每个单位上的支出更高——用功能丰富、模块化的系统替代基本的推车,这些系统可以随着孩子的成长而变化。

婴儿推车市场的产品开发已从金属框架的商品设计转向具有单手折叠机制、集成悬挂系统和智能连接功能(如GPS跟踪和温度 传感器)的工程解决方案。品牌在2024年集体投资了约3.2亿美元用于研发,部分原因是欧盟委员会更新的EN 1888-1:2023标准提高了稳定性和制动基准。发达经济体的出生率下降,反而提高了平均售价,因为父母将支出集中在更少的孩子身上。

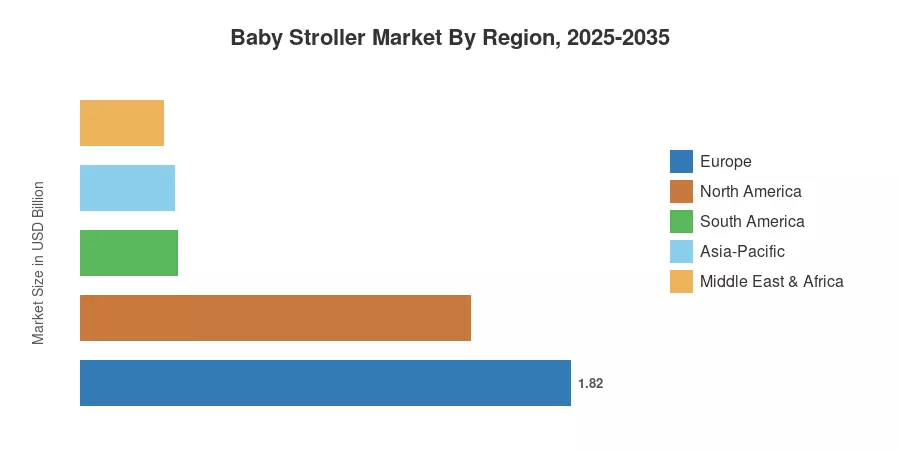
欧洲在婴儿推车市场中占据最大的份额,约占全球收入的35.1%,这得益于德国、英国和法国强大的品牌忠诚度和严格的安全框架。亚太地区是增长最快的地区,预计年均增长率为6.85%,这得益于中国、印度和东南亚的快速城市化。北美以约28.0%的市场份额位居第二,得益于成熟的零售生态系统和高人均婴儿产品支出。未来十年将由可持续性要求、数字商务扩展和新兴市场的高端化交汇定义。


报告关键要点

• 按产品类型

  • 标准推车在2025年占据了婴儿推车市场收入的约36.2%,仍然是发达和新兴经济体中最广泛购买的类别。
  • 轻便/紧凑型细分市场预计将在2035年前以8.40%的年均增长率扩展,是所有产品类别中增长最快的,因为城市密度推动了对便于交通的设计的需求。

• 按最终用户

  • 婴儿在2025年占据了婴儿推车市场的主导最终用户份额,反映了大多数家庭在出生前或出生后不久购买推车的购买模式。

• 按价格范围

  • 婴儿在2025年占据了婴儿推车市场的主导最终用户份额,反映了大多数家庭在出生前或出生后不久购买推车的购买模式。
  • 高端推车的年均增长率为6.95%,超过了大众市场的增长,因为父母越来越重视品牌、材料和延长产品使用寿命。

• 按分销渠道

  • 在线分销渠道预计将在2035年前实现8.40%的年均增长率,因为直销品牌和市场平台在亚太地区和南美洲扩大了覆盖范围。

• 按地区

  • 欧洲在2025年创造了全球婴儿推车市场价值的三分之一以上,德国的传统推车制造商集中是主要原因。
  • 在线分销渠道预计将在2035年前实现8.40%的年均增长率,因为直销品牌和市场平台在亚太地区和南美洲扩大了覆盖范围。


市场规模和预测(2021–2035)

市场规模的估算采用了一种混合方法,结合了制造商级别的收入跟踪、分销商销售数据、进出口贸易记录和32个国家的消费者调查小组。历史数据(2021–2024)反映了经过审计的表现,而预测估算(2026–2035)则应用了根据人口、法规和宏观经济输入调整的回归增长模型。
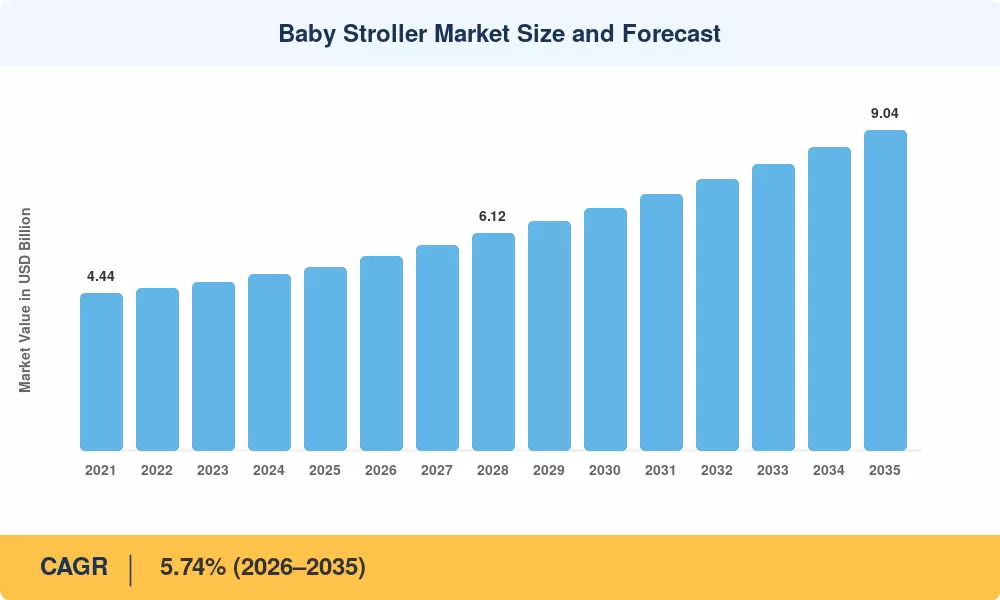
婴儿推车市场规模和预测
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

驱动因素影响分析

驱动因素 对CAGR的影响 ~% 地理相关性 影响时间线 参考
双收入家庭支出增加 ~22% 全球 短期
城市化和紧凑型居住趋势 ~18% 亚太地区,欧洲 中期
高端化和功能升级 ~16% 北美,欧洲 中期  
电子商务和D2C渠道增长 ~15% 全球 短期
儿童安全法规收紧 ~12% 欧洲,北美 长期
智能连接集成 ~10% 北美,亚太地区 长期
可持续性和材料创新 ~7% 欧洲,亚太地区 长期


双收入家庭支出增加

全球向双收入家庭结构的转变从根本上改变了父母对婴儿推车购买的看法。根据美国劳工统计局的报告,2024年,66.5%的有六岁以下孩子的家庭中有双亲就业,较2019年的60.8%有所上升 。更高的家庭收入直接转化为愿意在单个婴儿推车上花费400至1200美元,而十年前的预算不到200美元。这一支出提升是婴儿推车市场最大的需求驱动因素。

城市化和紧凑型居住趋势

联合国预计到2050年,全球68%的人口将生活在城市地区 。在上海、孟买、伦敦和圣保罗等城市,居住在公寓的家庭需要能够折叠到行李箱尺寸并能在拥挤的公共交通中使用的婴儿推车。这一限制促使制造商重新设计框架,使用航空级铝和碳纤维复合材料,在过去五年中将折叠体积缩小了多达40%,同时保持结构刚性。

高端化和功能升级

根据Euromonitor的零售审计数据,2021年至2024年间,婴儿推车市场的平均售价在实际价格上增长了约11%。在工业化经济体中,父母期待以前只在奢侈品级别中提供的设施,如UPF 50+遮阳篷、全轮悬挂、可逆座椅和集成汽车座椅适配器。这种功能的增加改善了愿意投资于研发的公司的单位经济。


电子商务和D2C渠道增长

在线零售在婴儿推车市场销售中的份额以几乎是离线渠道的两倍的速度增长。亚马逊、天猫和品牌自有网站等平台减少了发现摩擦,使得消费者能够进行并排比较购物。像Mockingbird这样的D2C品牌证明了数字原生模型可以在没有传统零售开销的情况下占据重要市场份额,从而压缩了传统分销商的利润 。


约束影响分析

约束 ~% 负面影响 地理相关性 影响时间线 参考
发达市场出生率下降 ~−28% 欧洲,东亚 长期
原材料和物流成本通胀 ~−22% 全球 短期
合规成本 ~−20% 欧洲,北美 中期
假冒和低质量进口 ~−18% 亚太,非洲 中期
新兴市场消费者价格敏感性 ~−12% 南美,MEA 长期


出生率下降

2023年,欧盟的总生育率降至1.38,创历史新低,而日本的生育率降至1.20,韩国报告为0.72 。出生人数减少机械性地缩小了婴儿推车市场的可寻址买家池。制造商通过高端化部分抵消了这一逆风,但这些地区的销量增长在2035年前将保持结构性受限。

原材料和物流成本压力

铝和高密度聚乙烯——两种核心推车材料——在2022年至2024年期间经历了15-20%的价格波动,主要受能源成本和供应链中断的驱动 。尽管亚洲-欧洲集装箱航线的运费从2021年的高峰回落,但在2025年初仍大约比疫情前水平高出35%。这些成本压力压缩了制造商的利润率,特别是对于在薄利上运营的大众市场品牌。

合规成本

满足新的安全标准,如欧盟的EN 1888系列、美国的ASTM F833和中国的GB 14748,增加了工程小时、测试费用和文档要求,导致产品发布计划延迟六到十二个月 。没有专业合规团队的小型制造商可能会面临不成比例的成本压力,这可能限制婴儿推车行业的创新。


Baby Stroller Market Opportunities

订阅和推车即服务模型

循环经济正在为婴儿推车行业转变出一种新的商业模式,包括订阅租赁和认证二手项目。像美国的Loop Baby和英国的Baboodle这样的公司表明,消费者更愿意以每月40-80美元的价格租赁豪华推车,而不是直接购买。这种模式提升了终身单位经济效益,并支持可持续发展目标。


东南亚和非洲新兴市场渗透

印度尼西亚、菲律宾、尼日利亚和肯尼亚的推车渗透率仍然低于15%,而西欧的家庭渗透率超过75% 。中产阶级收入的上升和零售基础设施的建设为婴儿推车市场创造了到2035年的重要空白机会。

智能和连接的推车平台

蓝牙启用的骑行追踪器、自动刹车传感器和手机充电端口的集成正在将推车转变为连接的育儿平台。到2030年,全球消费品物联网市场预计将超过850亿美元,而婴儿用品正处于安全性和连接性的交汇点,吸引着前沿科技的父母 。

可持续驱动的产品差异化

欧盟可持续产品生态设计法规(ESPR)要求制造商披露产品的碳足迹。主动采用再生面料、生物基塑料和从摇篮到摇篮认证的品牌可以收取15-25%的价格溢价,同时锁定承诺可持续发展的零售商货架空间。

旅行系统生态系统捆绑

父母越来越倾向于选择将推车、汽车座椅和摇篮整合在一个兼容平台中的旅行系统。提供模块化生态系统的品牌报告称,其客户终身价值比单一产品销售商高出30-40%,使捆绑成为婴儿推车市场的高利润增长杠杆。


Baby Stroller Market Future Outlook

数字化整合与智能育儿生态系统

在未来十年,推车将成为更大连接育儿生态系统中的节点。测量紫外线暴露、环境温度和行驶振动的传感器系统已经在Cybex和Bugaboo的豪华版本中可用 。到2030年,婴儿推车市场的领导者将通过与智能家居系统和父母健康应用的兼容性,与商品竞争对手区分开来。


可持续性作为竞争要求

欧盟的可持续产品生态设计法规(ESPR)正在引入强制性的数字产品护照(DPP),详细说明材料组成、可修复性和可回收性,涵盖消费品类别。早期投资于可回收铝框架、海洋塑料纺织品和结构化回收计划的推车品牌,将获得优先上架位置,并在环保意识强的买家中建立品牌价值。

平台经济与模块化设计

模块化推车平台——单一底盘可接受婴儿安全座椅、摇篮、幼儿座椅和随行板——正在将行业转向剃刀与刀片经济。初始底盘以适中的利润率购买,产生50-60%的毛利率的重复配件收入。这种平台方法正在重塑婴儿推车市场制造商在2035年前的产品路线图规划 。

人口极化与市场细分

在未来十年,婴儿推车行业将在人口上变得细分。生育率低于更替水平的发达市场将对超高端、功能丰富的产品感兴趣,适合一两个孩子。出生率上升的新兴市场将需要低成本、坚固的模型,适合恶劣地形和有限存储。最大的增长将来自于服务于这两个极端的分层品牌设计的制造商——想想汽车OEM。


区域市场份额分析

地区 关键指标 主要投资主题
北美 28.0% 市场份额 (2025) 高端D2C品牌,安全法规对齐
欧洲 35.1% 市场份额 (2025) 传统品牌,可持续性要求
亚太地区 6.85% 年均增长率 (2026–2035) 城市化,崛起的中产阶级
南美 3.6亿美元 (2025) 大众市场渗透,零售扩展
中东和非洲 3.1亿美元 (2025) 进口驱动需求,电子商务增长
总计 51.8亿美元 (2025) —

婴儿推车市场表现出明显的区域分层。欧洲在价值份额上领先,亚太地区在增长势头上领先,北美在每单位支出上领先。南美和中东非洲仍处于初期阶段,但提供了长期的机会。


北美

国家 关键指标 关键驱动因素
美国 78.4% 的区域份额 最大的消费群体,强大的D2C生态系统
加拿大 13.8% 的区域份额 高安全意识,双语标签规则
墨西哥 7.8% 的区域份额 不断扩大的城市中产阶级


北美婴儿推车市场受益于全球最高的平均售价之一,预计2024年美国父母每辆推车支出约310美元。消费者产品安全委员会持续执行ASTM F833标准,确保只有经过测试的产品上架,这有利于成熟品牌。加拿大的购买行为与美国相似,而墨西哥的增长与蒙特雷、瓜达拉哈拉和墨西哥城的城市化相关。

欧洲

国家 关键指标 关键驱动因素
德国 5.28% 年均增长率 (2026–2035) 工程遗产,出口制造中心
英国 3.1亿美元 (2025) 强大的在线零售渗透
法国 14.2% 的区域份额 相对于欧盟平均水平的高出生率
意大利 9.1% 的区域份额 设计驱动的奢侈品需求
西班牙 7.3% 的区域份额 与旅游相关的季节性需求
北欧国家 8.6% 的区域份额 可持续性优先的消费文化
俄罗斯 5.8% 的区域份额 进口替代政策
欧洲其他地区 14.7% 的区域份额 东欧中产阶级增长


欧洲在婴儿推车市场的主导地位源于传统品牌的强大——Bugaboo(荷兰)、Stokke(挪威)、Silver Cross(英国)——以及一个历史上提高了产品安全和化学物质限制标准的监管环境。德国独自拥有多个高端制造商,并且是整个欧洲的主要研发中心。

亚太地区

国家 关键指标 关键驱动因素
中国 38.5% 的区域份额 最大出生群体,制造基地
印度 7.25% 年均增长率 (2026–2035) 快速城市化,核心家庭增长
日本 1.6亿美元 (2025) 超高端偏好,老龄化人口
韩国 5.4% 的区域份额 低出生率被高单位支出抵消
东盟 7.48% 年均增长率 (2026–2035) 中产阶级渗透上升
亚太其他地区 11.3% 的区域份额 多样化的新兴需求


亚太地区代表了婴儿推车市场增长最快的机会,得益于中国中产阶级的扩张和印度的城市化轨迹。中国的“三孩政策”和四川、浙江等省的相关父母补贴刺激了对多孩推车配置的需求。印度的有组织零售扩展和通过Flipkart和亚马逊印度的电子商务基础设施首次将品牌推车带入二线城市。

南美

国家 关键指标 关键驱动因素
巴西 58.3% 的区域份额 该地区最大的消费市场
阿根廷 22.1% 的区域份额 进口依赖,货币波动
南美其他地区 19.6% 的区域份额 渗透率低,增长空间大


南美婴儿推车市场仍然对价格敏感,大众市场模型占据了大部分单位销售。巴西的INMETRO认证要求与美国和欧盟的安全框架相似,使合规的国际品牌在非正式市场竞争者面前具有进入优势。

中东和非洲

国家 关键指标 关键驱动因素
沙特阿拉伯 28.4% 的区域份额 高人均收入,年轻人口
阿联酋 24.7% 的区域份额 奢侈品零售集中,外籍人士需求
南非 18.3% 的区域份额 非洲最发达的零售基础设施
埃及 14.8% 的区域份额 人口规模,进口增长
中东和非洲其他地区 13.8% 的区域份额 初步但正在扩展


中东和非洲的婴儿推车市场高度依赖进口,阿联酋作为更广泛海湾地区的再出口中心。沙特阿拉伯的2030愿景计划正在推动购物中心扩展和以家庭为导向的休闲基础设施,这增加了推车的可见性和购买机会。


按地区划分的婴儿推车市场,2025-2035

Baby Stroller Market Segmentation

按产品类型

细分 关键指标 主要需求驱动因素
标准型 36.2% 市场份额 (2025) 多功能性和全能性
轻便/紧凑型 8.40% 年均增长率 (2026–2035) 城市交通和旅行需求
全地形型 6.8亿美元 (2025) 户外生活方式和慢跑父母
其他(双人推车、旅行系统) 5.15% 年均增长率 (2026–2035) 多子女家庭和捆绑偏好


标准型推车仍然是婴儿推车市场的主要支柱,吸引那些优先考虑功能、耐用性和价格平衡的首次父母。这些型号通常位于150至400美元的价格区间,并通过线下零售和在线渠道广泛分销。该细分市场庞大的安装基础也支持了健康的配件售后市场。

轻便和紧凑型推车是突出的增长故事。重量低于7公斤,折叠至背包尺寸,这些型号满足了东京、伦敦和纽约等密集城市家庭的实际需求。航空公司越来越愿意允许在登机口检查紧凑型推车,进一步推动了需求,使其成为婴儿推车市场中增长最快的产品细分。

按最终用户

细分 关键指标 主要需求驱动因素
婴儿(0–12个月) 66.9% 市场份额 (2025) 出生时的首次购买触发
幼儿(1–3岁) 7.05% 年均增长率 (2026–2035) 延长推车使用,替换周期


婴儿细分市场主导了婴儿推车市场,因为推车购买往往与出生或妊娠晚期重合。旅行系统兼容性——将推车框架与婴儿安全座椅配对——进一步强化了早期购买时机。幼儿细分市场增长更快,因为父母延长推车使用,并投资于适合1至3岁儿童的前向、高承重能力型号。

按价格范围

细分 关键指标 主要需求驱动因素
大众市场(< 300美元) 73.5% 销量份额 (2025) 可负担性和可获得性
高端市场(≥ 300美元) 6.95% 年均增长率 (2026–2035) 功能创新,品牌追求


大众市场推车在婴儿推车市场的单位销量中占据主导地位,尤其是在亚太地区、南美和中东及非洲地区,价格敏感性较强。然而,高端推车正在推动不成比例的收入增长,因为北美和欧洲的富裕父母正在升级。品牌声望、优质材料和延长保修期为该细分市场的500至1500美元的价格点提供了合理依据。

按分销渠道

细分 关键指标 主要需求驱动因素
线下零售 69.6% 市场份额 (2025) 实物产品试用,立即购买
在线零售 8.40% 年均增长率 (2026–2035) 价格比较,D2C便利性


线下零售仍然占据婴儿推车市场交易的大部分,因为父母希望在购买前测试折叠机制、座椅舒适性和操控性。专业婴儿商店和百货商店的相关部门仍然是关键接触点。在线渠道正在快速增长,因为视频评论、虚拟展厅和慷慨的退货政策减少了试用差距。


竞争基准测试

婴儿推车市场适度集中,前五大玩家占全球收入的估计35-42%。赫芬达尔-赫希曼指数处于低到中等范围,反映出一个成熟的欧洲品牌与亚洲制造强国和风险投资支持的D2C颠覆者竞争的市场格局。围绕折叠机制、悬挂系统和模块适配器的专利组合构成了重要的进入壁垒。

公司 估计收入份额范围 主要产品 战略定位
好孩子国际(Cybex, Evenflo) ~8–11% 从大众到奢侈品的全系列产品 垂直整合的制造商,拥有全球分销网络
阿尔萨纳集团(Chicco) ~6–9% 中档推车和旅行系统 在南欧和拉美地区有强大的市场存在
多瑞尔工业(Maxi-Cosi, Safety 1st) ~5–8% 兼容汽车座椅的旅行系统 安全认证领导地位,专注北美市场
Bugaboo ~4–7% 高端模块化推车 以设计为主导的定位,城市生活方式品牌
UPPAbaby ~4–6% 高端全尺寸和紧凑型推车 在北美快速增长的D2C市场
纽威品牌(Graco, Baby Jogger) ~5–8% 广泛的大众市场和慢跑推车系列 在美国零售渠道的主导地位
Stokke ~3–5% 超高端人体工程学设计 斯堪的纳维亚设计遗产,高平均售价
Britax ~3–5% 以安全为重点的推车和汽车座椅 强大的碰撞测试声誉
Nuna ~2–4% 高端荷兰设计推车 可持续性信息传递,高端美学
Silver Cross ~2–4% 传统婴儿车和现代推车 皇家授权持有者,英国奢侈品定位


最新新闻与发展

  • Bugaboo(2023年5月):推出了Dragonfly紧凑型城市婴儿推车,具有专利的一手自立折叠设计,使用生物基框架材料,减少16%的二氧化碳排放,以及无PFAS的环保面料涂层。


  • 欧洲委员会(2024年7月):发布修订版EN 1888-2:2024指南,收紧动态稳定性测试要求,影响所有在欧盟单一市场销售的婴儿推车 。


  • Nuna(2023年11月):推出首个使用100% OEKO-TEX认证面料的婴儿推车系列,针对环保意识强的父母 。


  • CPSC(美国)(2023年5月):发布更新的执法指导备忘录,强化所有进口到美国的婴儿推车遵守ASTM F833-23标准 。


婴儿推车市场 Market Report Scope

参数 详细信息
市场范围 按产品类型、最终用户、价格范围、分销渠道和地区划分的全球婴儿推车市场
研究周期 2021–2035
CAGR 5.74%(2026–2035)
基准年 2025 — 51.8亿美元
预测终点 2035 — 90.4亿美元
增长最快的细分市场 轻便/紧凑型推车(按产品类型);在线零售(按分销渠道)
分析公司 包括好孩子国际、阿尔萨纳集团、多瑞尔工业、Bugaboo、UPPAbaby、纽威品牌、Stokke、Britax、Nuna、Silver Cross在内的10家主要参与者
估值货币 美元十亿

常见问题

买家在为零售采购婴儿推车时应优先考虑哪些安全认证?
在北美寻找ASTM F833合规性,在欧洲寻找EN 1888作为最低要求。拥有这两项认证的产品在主要市场面临的进口障碍较少。
模块化旅行系统推车如何影响更换周期经济?
模块化系统将可用寿命延长至三到四年,减少更换频率。这提高了初始单位收入,但每年的重复购买率降低了大约25-30%。
哪些原材料成本趋势对推车定价影响最大?
铝合金和工程塑料大约占材料清单成本的40%。这些原材料价格波动直接压缩或扩大制造商的利润率。
直销品牌如何重塑婴儿推车市场的竞争格局?
像Mockingbird这样的D2C品牌绕过零售加价,将节省的成本投入到产品质量中。自2021年以来,他们已占据美国在线推车收入的8-12%。
转售价值在高端婴儿推车市场中扮演什么角色?
在二级平台上具有强大转售价值的高端品牌有效降低了总拥有成本。这种感知价值为预算有限的父母辩护了更高的初始价格点。
更严格的化学安全法规如何改变婴儿推车市场的材料采购?
欧盟REACH对邻苯二甲酸盐和阻燃剂的限制迫使供应商重新配方纺织品和泡沫组件。合规性使材料成本增加3-5%,但打开了进入受监管市场的通道。
推车制造商在新兴市场面临哪些物流挑战?
高额进口关税、零散的最后一公里配送基础设施和有限的售后服务网络使得在非洲和东南亚部分地区的到岸成本增加了20-35%。
作者
作者 Author Profile Tejas Chaudhary Research Analyst Level II
I have a degree in Engineering (Civil), with masters in Business Administration (Marketing). With more than 4 years of experience in market research and consulting, I am involved in end-to-end process of market research, proposals, project kickoffs and delivery. I have research knowledge and expertise in consumer goods/packaging domain. Also I have worked for various other domains like construction & equipment. Effectively managed and delivered more than 60 report studies for regional as well as global clientele.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, industry publications, consumer safety standards, and authoritative demographic sources. Key sources included the US Consumer Product Safety Commission (CPSC), European Committee for Standardization (CEN/TC 252) for child care articles standards, Juvenile Products Manufacturers Association (JPMA), Baby Products Association (BPA UK), American Academy of Pediatrics (AAP), National Center for Health Statistics (NCHS/CDC), Eurostat Population and Social Statistics, World Bank Open Data on fertility rates and urbanization, UNICEF Data Warehouse, National Bureau of Statistics of China, Statistics Bureau of Japan, and retail trade associations including National Retail Federation (NRF) and British Retail Consortium (BRC).

Birth rate statistics, data on product safety compliance, consumer spending trends, import/export trade flows, and competitive landscape analysis for standard strollers, lightweight strollers, modular systems, jogging strollers, and travel systems were gathered from these sources.


Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, VPs of Product Development, leaders of sustainability programs, and commercial directors from baby stroller manufacturers, OEMs, and component suppliers were examples of supply-side sources. Demand-side sources included individual specialized store owners, procurement leads from maternity hospitals and parenting centers, buying managers from large retail chains (Target, Walmart, Buy Buy Baby), and e-commerce category managers (Amazon, Alibaba). Primary research verified timetables for smart technology integration, validated market segmentation across product kinds (standard, lightweight, modular, jogging, and travel systems), and obtained information on consumer purchase patterns, pricing tactics, and omnichannel distribution dynamics.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (31%), Others (37%)

By Region: North America (38%), Europe (29%), Asia-Pacific (26%), Rest of World (7%)


Market Size Estimation

Global market valuation was derived through revenue mapping and unit shipment analysis. The methodology included:

Identification of 50+ key manufacturers across North America, Europe, Asia-Pacific, and Latin America

Product mapping across standard strollers, lightweight strollers, modular strollers, jogging strollers, travel systems, and smart/connected stroller categories

Analysis of reported and modeled annual revenues specific to stroller product portfolios

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (unit shipments × ASP by country/region) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations across mechanism types (single, double, tandem, twin), weight capacity segments (up to 30 lbs, 40 lbs, 50 lbs, over 50 lbs), and age group categories (infant, toddler, convertible, all-terrain)

下载免费样本

请填写以下表格以获取本报告的免费样本

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.


















