Automotive Wheel Rims Market Summary
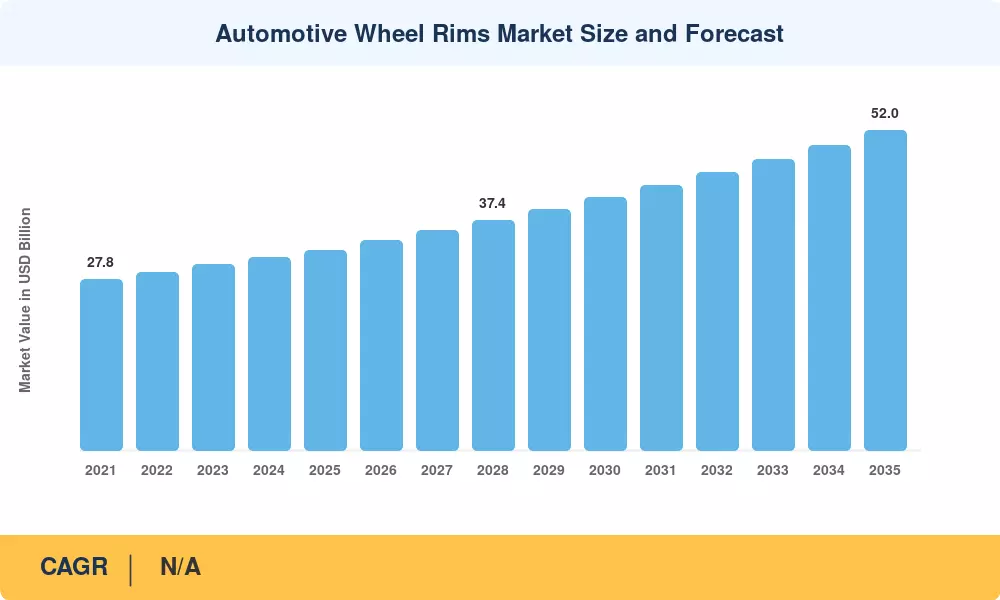
汽车轮圈市场预计在2025年达到325亿美元,并预计在2026年从341亿美元增长到2035年的520亿美元,在预测期(2026–2035年)内注册年均增长率为4.8%。推动这一加速的两个因素是:主要汽车市场日益严格的燃油经济性法规——欧盟在2025年生效的二氧化碳车队标准为93.6克/公里,以及美国在2026年的49英里每加仑的CAFE目标——以及消费者对更大直径、外观差异化轮圈的偏好激增,这些轮圈每单位的收入更高 [1][2]。预计到2027年,全球轻型车辆生产将超过每年9200万辆,为这一增长提供了基础 [3]。
材料技术的转变正在重塑汽车轮圈市场。传统的压制钢设计在经济型细分市场中占据主导地位数十年,正逐渐被低压铸造和流动成型的 铝合金轮圈所取代,这些轮圈每个角落提供30%–40%的重量减轻。原始设备制造商(OEM)将轻量化轮圈作为实现排放目标的零成本合规杠杆——每减少一公斤的非弹簧质量都会带来不成比例的效率提升。2022年至2024年,亚太地区铸造厂在合金铸造能力上的投资超过了12亿美元,表明了长期的结构性承诺 [4][5]。
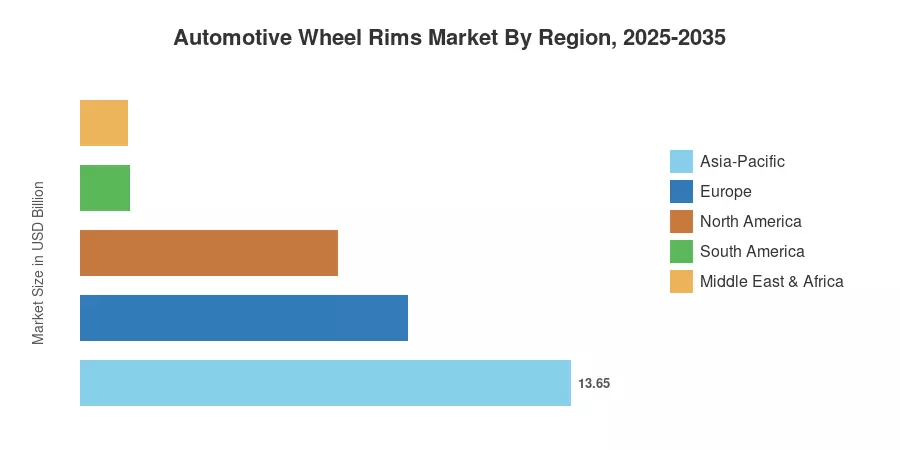
亚太地区占全球收入的约42%,主要受中国和印度每年超过3500万辆乘用车的产量驱动。欧洲以约28%的市场份额位居第二,得益于德国和意大利的高端OEM规格趋势。北美以22%的市场份额位居第三,但每辆车的售后市场支出最高。增长最快的地区是亚太地区,预计到2035年年均增长率为5.9%,随着东南亚和印度可支配收入的增加,加速了从钢制轮圈向合金轮圈的转变。
汽车轮圈市场 — 关键报告要点
按材料类型
- 铝合金轮圈预计在2025年占全球汽车轮圈市场收入的58%,主要由B和C级乘用车的OEM采用推动。
- 钢轮圈在商用车和入门级乘用车细分市场中仍占有重要地位,估值约为98亿美元。
- 碳纤维增强聚合物(CFRP)轮圈是增长最快的材料细分市场,年均增长率为8.2%,因为性能和奢侈OEM将其纳入工厂选项。
按销售渠道
- OEM销售约占汽车轮圈市场的62%,反映了OEM在车辆购买时提供多种轮圈设计层次的日益普遍的做法。
- 预计到2035年,售后市场渠道将达到203亿美元,受到定制文化和电子商务轮胎和轮圈捆绑销售的推动。
按地区
- 亚太地区以42%的市场份额领先汽车轮圈市场,依托于中国在浙江和广东省的铝铸造集群。
- 欧洲的增长与高端车辆产量和欧盟轻量化法规相一致。
- 北美的售后市场强度——每辆车每年在与轮圈相关的配件上平均支出340美元——维持了强劲的替换需求。
汽车轮圈市场规模和预测(2021–2035年)
初步和次要研究支撑了汽车轮圈市场的规模方法论。历史数据(2021–2024年)基于OEM生产量、贸易流数据库和公司备案。预测值(2026–2035年)应用自下而上的模型,根据材料、车辆类型、轮圈尺寸和销售渠道对需求进行细分,并与包括GDP增长、车辆保有量扩展和监管时间表在内的宏观经济指标进行交叉验证。



 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA


