汽车胶带市场

汽车胶带市场研究报告,按应用(外部应用、内部应用、电气应用、机械应用)、按类型(粘合胶带、织物胶带、泡沫胶带、双面胶带)、按最终用途(乘用车、商用车、两轮车)、按材料(聚合物、橡胶、泡沫、纸)和按地区(北美、欧洲、南美、亚太、中东和非洲) - 预测到2035年
ID: MRFR/CnM/37759-HCR 128 Pages Anshula Mandaokar Last Updated: October 30, 2026
Automotive Tapes Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)4.65%
2024 Market Size$ 22.2 Billion
2025 Market Size$ 23.23 Billion
2035 Market Size$ 36.61 Billion
Key Players
3M
Henkel
Avery Dennison
Nitto Denko
Tesa SE
Saint-Gobain
Opportunities
  • Increased Vehicle Production
  • Growth of Aftermarket Services
  • Rising Demand for Lightweight Materials

汽车胶带市场 摘要

根据市场研究未来的分析,汽车胶带市场规模预计在2024年达到222亿美元。汽车胶带行业预计将从2025年的232.3亿美元增长到2035年的366.1亿美元,在2025年至2035年的预测期内,年均增长率(CAGR)为4.65%。

主要市场趋势和亮点

汽车胶带市场因技术进步和可持续发展倡议而有望实现显著增长。

  • 北美仍然是汽车胶带最大的市场,得益于强劲的车辆生产和创新。
  • 亚太地区正在成为增长最快的市场,受到对电动车和轻量材料需求增加的推动。
  • 外部应用主导市场,而电气应用由于汽车技术的进步正在迅速增长。
  • 主要市场驱动因素包括对轻量材料的需求上升和车辆生产的增加,这些因素正在塑造行业的未来。

市场规模与预测

2024市场规模 222亿美元
2035市场规模 366.1亿美元
年均增长率(2025 - 2035) 4.65%

主要参与者

3M(美国),汉高(德国),艾利丹尼森(美国),日东电工(日本),特萨(德国),圣戈班(法国),国际胶带聚合物集团(加拿大),斯卡帕集团(英国),舒特普科技(美国)
汽车胶带市场 驱动因素

汽车生产增加

由于各个领域汽车生产的增加,汽车胶带市场正处于增长的态势。随着汽车制造商加大生产以满足消费者需求,对高性能胶带的需求变得至关重要,这些胶带有助于组装并增强耐用性。到2025年,汽车生产预计将达到约9000万辆,创造出一个可观的汽车胶带市场。这些胶带对于粘合、密封和绝缘等应用至关重要,这些应用在确保车辆完整性和性能方面至关重要。车辆设计中日益增长的定制趋势也需要使用专业胶带,进一步推动了需求。因此,汽车胶带市场可能会受益于这一汽车生产的激增,制造商寻求可靠的胶带解决方案以支持其组装过程。

售后服务的增长

汽车胶带市场正在受益于售后服务的增长,这些服务包括对现有车辆的维修、改装和增强。随着消费者越来越多地寻求个性化他们的车辆,对促进这些改装的专业汽车胶带的需求可能会增加。预计售后市场的年增长率为4.5%,受到车辆定制和维修需求等趋势的推动。提供美观、耐用和易于应用的胶带在这个领域变得至关重要。这一趋势不仅支持汽车胶带市场,还鼓励制造商创新并扩展其产品供应,以满足售后市场中消费者的多样化需求。

对轻质材料的需求上升

汽车胶带市场正在经历向轻质材料的显著转变,这受到汽车行业提高燃油效率和减少排放的关注所驱动。随着制造商越来越多地采用轻质组件,对提供强粘附力同时最小化重量的专业汽车胶带的需求可能会增加。这一趋势在电动车的生产中尤为明显,每克的节省都可以改善续航和性能。预计汽车胶带市场在未来几年将以约5.2%的复合年增长率增长,反映出行业对可持续性和效率的承诺。因此,制造商正在投资于与这些不断变化的材料要求相一致的创新胶带解决方案,进一步推动汽车胶带市场的发展。

法规合规性和安全标准

汽车胶带市场越来越受到对汽车制造商施加的严格法规合规性和安全标准的影响。随着全球各国政府实施更严格的安全法规,对符合这些标准的高质量汽车胶带的需求可能会增加。在关键应用中使用的胶带,如碰撞安全和结构完整性,必须遵循特定的性能标准,这促使制造商寻求可靠的解决方案。预计市场将出现向不仅符合安全法规而且增强整体车辆性能的胶带的转变。这种对合规性的关注预计将推动汽车胶带市场的增长,因为制造商在生产过程中优先考虑安全和质量。

粘合解决方案的技术创新

粘合解决方案的技术进步正在显著影响汽车胶带市场。改进的粘合剂配方和增强的胶带技术等创新使制造商能够开发出在各种汽车应用中提供卓越性能的产品。例如,压力敏感粘合剂的进步使得在高应力环境中能够实现更好的粘合能力。市场正在见证能够承受极端温度和环境条件的胶带的推出,从而扩大其在汽车制造中的适用性。随着行业的不断发展,对这些先进粘合解决方案的需求预计将增长,预计在未来五年内市场规模可能增加6%。这一趋势强调了在汽车胶带市场中持续创新的重要性。

市场细分洞察

按应用:外部应用(最大)与电气应用(增长最快)

在汽车胶带市场中,应用细分为外部、内部、电气和机械应用。目前,外部应用占据最大的市场份额,主要是由于对轻质和耐用材料在车辆车身部件中需求的增加。另一方面,电气应用虽然市场份额较小,但由于电动汽车技术的不断进步和对优越绝缘及粘合性能的需求上升,正在经历显著增长。

外部应用(主导)与电气应用(新兴)

汽车行业的外部应用主导市场,这主要是由于对减少车辆重量和增强空气动力学的日益关注。这些胶带在粘合引擎盖、车门和面板等组件中至关重要,确保结构完整性和美观性。同时,随着车辆向更电气化的解决方案发展,电气应用迅速崛起。对增强电气绝缘、耐热性和整体安全性的日益重视,使这些胶带成为现代电动和混合动力汽车中的重要组成部分。

按类型:粘合胶带(最大)与织物胶带(增长最快)

汽车胶带市场的特点是各种细分价值,其中粘合胶带占据最大的市场份额。这种类型的胶带广泛用于多种应用,包括粘合、密封和绝缘,使其成为行业的主流。另一方面,织物胶带由于其耐用性和灵活性而迅速获得关注,吸引了寻求创新解决方案的制造商在车辆组装和维修中使用。随着汽车行业的发展,市场份额的分布反映了每种胶带类型在汽车制造中的独特优势和应用。

粘合胶带:主导与织物胶带:新兴

粘合胶带在汽车胶带市场中占据主导地位,因其多功能应用和在关键粘合过程中的强大性能。这些胶带为组件提供安全的粘合,确保车辆结构的耐用性和稳定性。相反,织物胶带作为强有力的竞争者迅速崛起,因其轻便、高强度和耐极端温度的能力而受到赞赏。对车辆中轻质材料需求的增加推动了织物胶带的增长,使其成为现代汽车应用,尤其是在内饰和外饰修整安装中的首选。

按最终用途:乘用车(最大)与商用车(增长最快)

在汽车胶带市场中,乘用车细分占据最大的市场份额,因为它在提升车辆美观、声音绝缘和车身密封方面的广泛应用。该细分市场的主导地位归因于全球对乘用车需求的上升,这受到城市化和可支配收入增加的推动。相反,商用车细分虽然市场份额较小,但随着越来越多的企业采用这些车辆进行物流和运输,展现出快速增长的趋势。增长趋势表明,商用车细分是增长最快的,因为电子商务活动的增加和物流及配送服务的激增。对车辆排放和安全的监管要求的增加也推动了针对该细分市场的汽车胶带的创新,因为制造商寻求符合严格标准的高效解决方案。这一增长反映了运输动态的变化以及对商用应用中增强性能的需求。

乘用车(主导)与两轮车(新兴)

汽车胶带市场中的乘用车细分以其在车身构造、内饰和外饰修整等多种汽车应用中的广泛使用为特征,使其成为主导者。该细分市场受益于显著的技术进步,包括轻质和高性能胶带解决方案,提升了车辆效率。相比之下,两轮车细分迅速崛起,受到城市出行和向替代交通方式转变的推动。该细分市场因粘合技术的创新而获得关注,导致开发出满足两轮车独特需求的专用胶带,包括灵活性和耐用性。随着城市通勤趋势的发展,该细分市场预计将实现显著增长。

按材料:聚合物(最大)与橡胶(增长最快)

汽车胶带市场的特点是多样化的材料,其中聚合物基胶带占据最大的市场份额。它们因其优越的耐用性、耐热性和出色的粘合性能而受到青睐,适用于多种汽车应用。橡胶胶带虽然目前市场份额较小,但由于其无与伦比的灵活性和隔音特性,正在迅速崛起,这在现代车辆中越来越受到追捧。随着汽车行业向更可持续和适应性强的材料转变,橡胶胶带的需求有望实现显著增长。这一趋势得益于粘合技术的进步以及对车辆噪音减少和能效的日益关注。环保替代品和聚合物与橡胶配方的创新将进一步促进这些材料在汽车胶带市场的动态增长。

材料:聚合物(主导)与橡胶(新兴)

聚合物汽车胶带因其卓越的性能特征,包括高抗拉强度、化学耐受性和承受极端温度的能力,主导市场。这些特性使其在车辆的绝缘、粘合和表面保护等应用中至关重要。另一方面,橡胶胶带作为强有力的竞争者迅速崛起,尤其是在灵活性和振动减震至关重要的特定细分市场。随着制造商寻求提升车辆性能和舒适性,橡胶的独特特性推动了该细分市场的创新。这两种材料都在利用技术进步来改善其配方,从而增强性能和拓宽应用,进一步巩固它们在汽车胶带市场中的各自地位。

获取关于汽车胶带市场的更多详细见解

区域洞察

北美:汽车创新中心

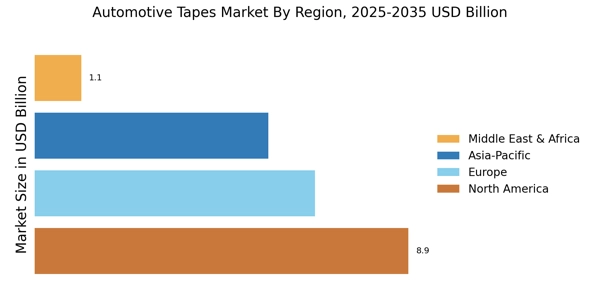
北美是汽车胶带最大的市场,占全球市场份额的约40%。该地区的增长受到汽车生产增加、严格的安全法规和向轻量材料转变的推动。对先进粘合解决方案的需求进一步受到电动车和自动驾驶技术兴起的推动,这些技术需要用于绝缘和粘合的专业胶带。美国和加拿大是该市场的领先国家,主要参与者如3M、艾利丹尼森和国际胶带聚合物集团主导着市场格局。竞争环境的特点是主要制造商之间的持续创新和战略合作伙伴关系。成熟汽车制造商的存在也推动了对高性能胶带的需求,确保了市场的强劲前景。

欧洲:法规驱动市场

欧洲是汽车胶带的第二大市场,占全球市场份额的约30%。该地区的增长受到严格的环境法规和汽车制造中可持续性强烈推动的影响。欧盟减少碳排放的倡议正在推动对轻量和环保粘合解决方案的需求,这对于现代车辆设计至关重要。德国、法国和英国是该领域的领先国家,主要参与者如汉高和特萨在其中做出了重要贡献。竞争格局的特点是粘合技术的创新和对可持续材料的关注。这些国家主要汽车制造商的存在进一步增强了市场潜力,促进了胶带制造商与汽车生产商之间的合作。

亚太地区:汽车领域的新兴强国

亚太地区的汽车胶带市场正在快速增长,占全球市场份额的约25%。该地区的扩张受到汽车生产增加、可支配收入上升和中产阶级增长的推动。中国和印度等国正在引领这一增长,政府的举措旨在推动汽车行业和基础设施发展,从而推动对汽车胶带的需求。中国是该地区最大的市场,地方制造商和国际参与者如日东电工做出了重要贡献。竞争格局正在演变,重点是创新和成本效益解决方案。该地区众多汽车制造商的存在创造了对高性能胶带的强劲需求,确保了未来几年的积极市场轨迹。

中东和非洲:资源丰富的前沿

中东和非洲地区在汽车胶带市场逐渐崭露头角,占全球市场份额的约5%。增长受到汽车生产增加和对车辆制造中先进粘合解决方案需求上升的推动。该地区的汽车行业正在扩展,受到基础设施投资和对电动车日益增长的兴趣的支持,这些电动车需要用于各种应用的专业胶带。南非和阿联酋等国在这一市场中处于前沿,地方和国际参与者共同推动竞争格局。关键制造商和分销商的存在对于满足日益增长的需求至关重要,因为该地区寻求增强其汽车能力并吸引外国投资进入该行业。

汽车胶带市场 Regional Image

主要参与者和竞争洞察

汽车胶带市场目前的特点是动态竞争格局,受到创新、可持续性和技术进步的推动。3M(美国)、汉高(德国)和艾利丹尼森(美国)等主要参与者正在战略性地定位自己,以利用这些增长驱动因素。3M(美国)专注于开发满足汽车行业不断变化需求的高性能粘合解决方案,而汉高(德国)则强调其产品的可持续性,旨在减少环境影响。艾利丹尼森(美国)正在增强其在数字化转型方面的运营重点,将智能技术整合到其粘合解决方案中,这共同塑造了一个优先考虑创新和对市场需求响应的竞争环境。

在商业策略方面,企业越来越多地本地化制造,以提高供应链效率和缩短交货时间。汽车胶带市场似乎适度分散,几家主要参与者在各个细分市场中施加影响。这种分散使得小型参与者能够蓬勃发展,而大型公司则优化其运营以保持竞争优势。这些主要参与者的集体影响促进了一个鼓励持续改进和适应市场趋势的竞争结构。

在2025年8月,3M(美国)宣布推出一系列专为电动车设计的新型汽车胶带,突显其在响应日益增长的电动车市场方面的创新承诺。这一战略举措不仅将3M(美国)定位为汽车粘合行业的领导者,还与行业向电气化的转变相一致,可能会在这一新兴市场中占据重要份额。

在2025年9月,汉高(德国)与一家领先的汽车制造商揭晓了合作关系,以开发符合严格环境法规的可持续粘合解决方案。这一合作强调了汉高在可持续性方面的战略重点,提升了其作为汽车行业负责任参与者的声誉,同时满足对环保产品日益增长的需求。

在2025年7月,艾利丹尼森(美国)在欧洲扩大了其制造能力,投资于先进技术以简化生产过程。这一扩展不仅提高了运营效率,还使艾利丹尼森(美国)能够更好地服务于其欧洲客户,反映出在竞争市场中向区域优化的战略举措。

截至2025年10月,汽车胶带市场正在见证数字化、可持续性和人工智能整合等趋势,这些趋势正在重新定义竞争动态。主要参与者之间的战略联盟越来越多地塑造市场格局,促进创新和合作。从基于价格的竞争转向关注技术进步和供应链可靠性的趋势显而易见,这表明未来的竞争差异化将取决于创新和适应变化市场条件的能力。

汽车胶带市场市场的主要公司包括

近期行业发展

汽车胶带市场的最新发展显示,随着汽车制造商越来越关注轻量化车辆和提高制造效率,创新粘合解决方案的需求激增。像3M和艾利丹尼森这样的公司正在扩展其产品组合,推出针对汽车应用的先进粘合产品,推动市场增长。此外,战略合作伙伴关系和并购,特别是涉及舒特普科技和汉高等参与者的合作,正在增强行业内的竞争优势和技术能力。值得注意的是,日东电工一直在投资研发,以满足不断变化的消费者偏好和可持续性要求。

此外,向电动车的转变推动了对提供优越绝缘和可靠性的专业汽车胶带的需求。市场估值正在经历显著增长,主要参与者如圣戈班和特萨正在推进其产品供应,直接影响整体消费趋势。这一动态格局展示了汽车胶带市场强劲的增长轨迹,受到关键利益相关者(包括博斯蒂克、国际胶带聚合物集团和特萨菲姆)之间的多样化和技术进步的推动。

未来展望

汽车胶带市场 未来展望

预计汽车胶带市场将在2025年至2035年间以4.65%的年均增长率增长,推动因素包括汽车技术的进步、车辆生产的增加以及对轻量材料的需求上升。

新机遇在于:

  • 开发环保胶带以支持可持续车辆。

到2035年,汽车胶带市场预计将实现强劲增长,反映出行业需求的变化。

市场细分

汽车胶带市场类型展望

  • 粘合胶带
  • 织物胶带
  • 泡沫胶带
  • 双面胶带

汽车胶带市场最终用途展望

  • 乘用车
  • 商用车
  • 两轮车

汽车胶带市场材料展望

  • 聚合物
  • 橡胶
  • 泡沫
  • 纸

汽车胶带市场应用展望

  • 外部应用
  • 内部应用
  • 电气应用
  • 机械应用

报告范围

2024年市场规模 22.2(十亿美元)
2025年市场规模 23.23(十亿美元)
2035年市场规模 36.61(十亿美元)
复合年增长率(CAGR) 4.65%(2025 - 2035)
报告覆盖范围 收入预测、竞争格局、增长因素和趋势
基准年 2024
市场预测期 2025 - 2035
历史数据 2019 - 2024
市场预测单位 十亿美元
主要公司简介 3M(美国)、汉高(德国)、艾利丹尼森(美国)、日东电工(日本)、特萨(德国)、圣戈班(法国)、Intertape Polymer Group(加拿大)、斯卡帕集团(英国)、Shurtape Technologies(美国)
覆盖的细分市场 应用、类型、最终用途、材料、地区
主要市场机会 电动汽车对轻量材料的需求增长增强了汽车胶带市场的机会。
主要市场动态 对轻量材料的需求上升推动了汽车胶带市场内粘合技术的创新。
覆盖的国家 北美、欧洲、亚太、南美、中东和非洲

常见问题

到2035年,汽车胶带市场的预计市场估值是多少?

汽车胶带市场预计到2035年将达到366.1亿美元的估值。

2024年汽车胶带市场的市场估值是多少?

2024年,汽车胶带市场的估值为222亿美元。

在2025年至2035年的预测期内,汽车胶带市场的预期年均增长率是多少?

在2025年至2035年的预测期内,汽车胶带市场的预期年均增长率为4.65%。

到2035年,哪个应用细分市场预计将拥有最高的估值?

外部应用细分市场预计到2035年将达到108.3亿美元。

到2035年,粘合胶带细分市场的预计估值是多少?

粘合胶带细分市场预计到2035年将达到144.5亿美元的估值。

哪些主要参与者主导汽车胶带市场?

汽车胶带市场的主要参与者包括3M、汉高、艾利丹尼森和日东电工。

到2035年,乘用车细分市场的预计估值是多少?

乘用车细分市场预计到2035年将达到142.5亿美元的估值。

泡沫胶带细分市场在2024年和2035年之间的估值比较如何?

泡沫胶带细分市场的估值预计将从2024年的44.4亿美元增加到2035年的72.5亿美元。

到2035年,商用车细分市场的预计估值是多少?

商用车细分市场预计到2035年将达到108.3亿美元的估值。

未来几年汽车胶带市场的预期增长趋势是什么?
汽车胶带市场预计将实现稳定增长,到2035年达到366.1亿美元。
作者
Author Author Profile Anshula Mandaokar LinkedIn Team Lead - Research
Anshula Mandaokar holds an academic degree in Chemical Engineering and has been contributing to the field for more than 5 years. She has expertise in Market Research and Business Consulting and serves as a Team Lead for a reputed Market Research firm under the Chemicals and Materials domain spectrum. She has worked on multiple projects, generating explicit results in a quick turnaround time. Her understanding of data interpretation justifies her role as a leader.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, industry publications, automotive manufacturing reports, and authoritative transportation organizations. Key sources included the US Department of Transportation (DOT), National Highway Traffic Safety Administration (NHTSA), Environmental Protection Agency (EPA), European Automobile Manufacturers Association (ACEA), Japan Automobile Manufacturers Association (JAMA), International Organization of Motor Vehicle Manufacturers (OICA), National Institute of Standards and Technology (NIST), US International Trade Commission (USITC), Eurostat Manufacturing Database, Bureau of Transportation Statistics (BTS), International Energy Agency (IEA) Global EV Outlook, Society of Automotive Engineers (SAE) International, China Association of Automobile Manufacturers (CAAM), Automotive Research Association (ARA), and national automotive ministry reports from key manufacturing hubs. These sources were used to collect vehicle production statistics, regulatory compliance data, lightweighting technology studies, EV adoption trends, and market landscape analysis for adhesive tapes, fabric tapes, foam tapes, and double-sided tapes across exterior, interior, electrical, and mechanical applications.


Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, VPs of Manufacturing, R&D directors, and commercial directors from suppliers of raw materials, adhesive solutions, and automotive tape were examples of supply-side sources. Procurement directors from OEMs (Original Equipment Manufacturers), Tier 1 and Tier 2 suppliers, manufacturing engineers from auto assembly facilities, and technical leaders from EV and commercial vehicle manufacturers were examples of demand-side sources. Market segmentation, product development schedules, and information on material replacement trends, bonding technology adoption, pricing tactics, and supply chain dynamics were all corroborated by primary research.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (35%), Others (37%)

By Region: North America (32%), Europe (30%), Asia-Pacific (35%), Rest of World (3%)


Market Size Estimation

Global market valuation was derived through revenue mapping and application volume analysis. The methodology included:

Identification of 50+ key manufacturers across North America, Europe, Asia-Pacific, and Latin America

Product mapping across adhesive tapes, fabric tapes, foam tapes, and double-sided tapes by material type (polymer, rubber, foam, paper)

Analysis of reported and modeled annual revenues specific to automotive tape portfolios

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (vehicle production volume × tape consumption per vehicle × ASP by region) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations for exterior, interior, electrical, and mechanical applications across passenger vehicles, commercial vehicles, and two-wheelers

下载免费样本

请填写以下表格以获取本报告的免费样本

Global Magnesium Sulfate Market – Forecast till 2027
案例研究
Chemicals and Materials
Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.