Automotive Navigation Systems Market Summary
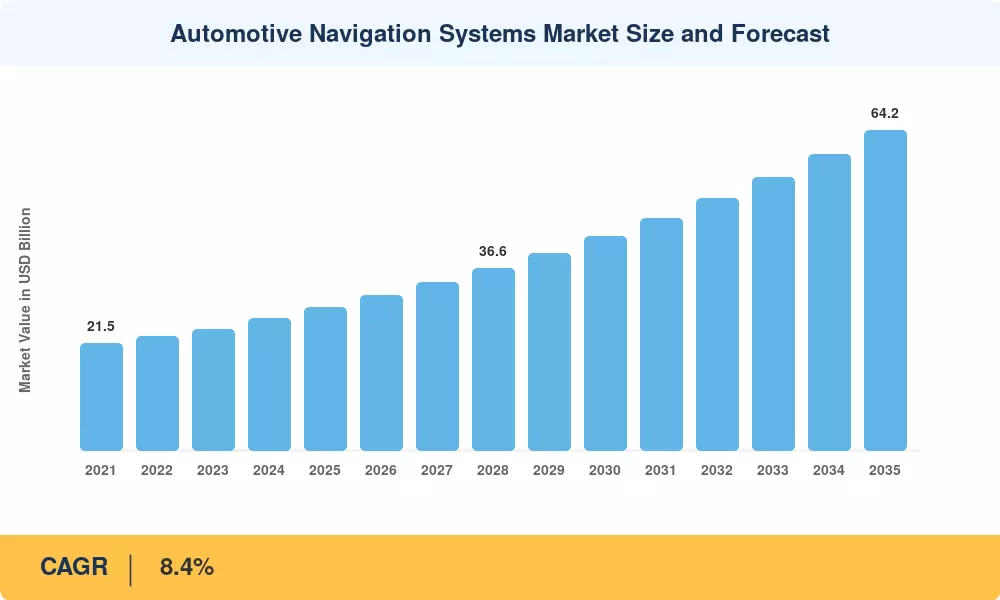
2025年汽车导航系统市场价值为287亿美元,预计将从2026年的311亿美元增长到2035年的642亿美元,预测期内(2026-2035年)复合年增长率为8.4%。两个催化剂正在加速这一轨迹:欧盟智能交通系统指令要求到 2028 年在所有新车平台上建立合作导航基础设施,以及美国交通部根据两党基础设施法拨款 73 亿美元用于互联车辆走廊[1]。这些政策承诺正在将导航从便利功能转变为受监管的安全基础设施。
根本性的技术转变正在重塑汽车导航系统市场。具有静态地图数据库的传统独立 GPS 单元正在让位于云连接、传感器-将卫星定位与摄像头、LiDAR 和 V2X 输入相结合的融合平台。仅 2024 年,汽车制造商就在嵌入式导航研发上总共投入了约 41 亿美元,其中越来越多的份额用于支持 3 级以上自动驾驶功能的高清地图层[2]。这种转变不是渐进式的——它代表了车辆如何感知道路网络并与之交互的平台级架构变化。
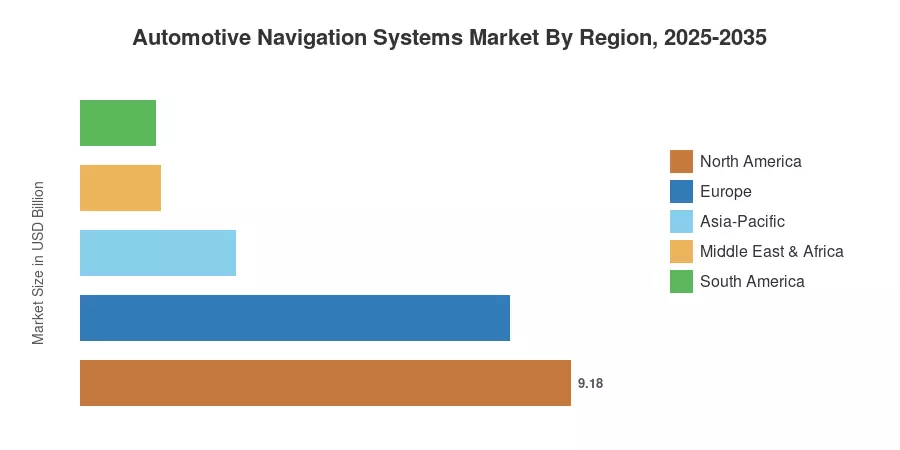
得益于高 OEM 嵌入率和强劲的联网汽车订阅收入,北美占据了汽车导航系统市场的最大份额,约为 32%。亚太地区是增长最快的地区,在中国和印度汽车产量激增以及积极的智慧城市投资计划的推动下,预计复合年增长率为 10.1%。欧洲占据全球约 28% 的市场,其基础是严格的 eCall 和 C-ITS 指令。随着这三个地区的自动驾驶法规日趋成熟,到 2035 年,为这些功能提供支持的导航系统将成为决定性的竞争战场。
报告要点
• 按技术
- 嵌入式 OEM 导航平台约占市场总收入的 58%,反映了汽车制造商锁定经常性收入的战略软件订阅收入。
- 2026 年至 2035 年,云连接导航解决方案将以 11.2% 的复合年增长率扩展,大幅超过离线优先架构。
- 便携式导航设备售后市场持续下滑,预计到 2030 年将跌至 38 亿美元以下。
• 按车辆类型
- 乘用车约占汽车导航系统市场总需求的 74%,反映出相对于商用车队的单位附加率更高。
- 商用车是增长最快的车型细分市场,复合年增长率为 9.6%,这是由车队远程信息处理集成和数字行车记录仪连接路由的监管要求推动的。
• 按地区
- 北美以约 32% 的份额引领汽车导航系统市场,这得益于美国联网汽车的强劲采用。
- 在中国国家智能交通战略和印度不断扩大的中产阶级汽车拥有量的支持下,到 2035 年,亚太地区的复合年增长率将达到 10.1%。
- 得益于 C-ITS 走廊投资和严格的安全规定,欧洲在 2025 年的市场价值约为 80 亿美元。
汽车导航系统市场规模及预测(2021-2035)
市场规模估计采用三角方法,结合来自一级供应商财务披露的自上而下的收入分析、来自 OEM 生产数据的自下而上的单位出货量模型以及与政府的交叉验证交通基础设施支出数据库。历史数据(2021-2024)为已确认的实际数据; 2025 年是经过验证的基准年估计; 2026-2035 年的值反映了按照规定的复合年增长率建立的复合增长模型。



 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA


