汽车敲击传感器市场

汽车敲击传感器市场研究报告按车辆类型(乘用车、商用车、两轮/三轮车)、按燃料类型(汽油、柴油、液化石油气、压缩天然气)、按传感器类型(压电、容性、电阻)、按输出信号(模拟、数字)和按地区(北美、欧洲、南美、亚太、中东和非洲)- 预测到2035年
ID: MRFR/AT/28113-HCR 128 Pages Shubham Munde, Swapnil Palwe Last Updated: September 17, 2026
Automotive Knock Sensor Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)5.02%
2024 Market Size$ 10.46 Billion
2025 Market Size$ 10.98 Billion
2035 Market Size$ 17.93 Billion
Key Players
Bosch
Denso
Delphi Technologies
Continental
Honeywell
Aisin Seiki
Opportunities
  • Stringent Emission Regulations
  • Growth of the Electric Vehicle Market
  • Increasing Demand for Fuel Efficiency

汽车敲击传感器市场 摘要

根据市场研究未来的分析,汽车敲击传感器市场规模在2024年预计为104.6亿美元。汽车敲击传感器行业预计将从2025年的109.8亿美元增长到2035年的179.3亿美元,在2025年至2035年的预测期内,复合年增长率(CAGR)为5.02%。

主要市场趋势和亮点

汽车敲击传感器市场因技术进步和日益严格的监管要求而有望增长。

  • 传感器设计的技术进步正在提升汽车敲击传感器的性能和可靠性。
  • 向电气化的转变正在影响为电动和混合动力汽车量身定制的敲击传感器的发展。
  • 北美仍然是最大的市场,而亚太地区在汽车敲击传感器的采用上正经历最快的增长。
  • 对燃油效率的日益需求和严格的排放法规是推动市场扩展的关键因素。

市场规模与预测

2024市场规模 104.6(十亿美元)
2035市场规模 179.3(十亿美元)
年均增长率(2025 - 2035) 5.02%

主要参与者

博世(德国),电装(日本),德尔福科技(英国),大陆(德国),霍尼韦尔(美国),爱信精机(日本),赛思达科技(美国),三菱电机(日本),法雷奥(法国)

汽车敲击传感器市场 驱动因素

严格的排放法规

严格的排放法规是汽车敲击传感器市场的重要驱动力。全球各国政府正在实施更严格的标准以遏制汽车排放,迫使制造商采用提高发动机效率和减少污染物的技术。敲击传感器在实现最佳燃烧方面至关重要,这直接影响排放水平。预计汽车排放控制技术市场将增长,估计到2025年价值将超过300亿美元。随着制造商努力遵守这些法规,对敲击传感器的需求可能会增加,使汽车敲击传感器市场成为追求更清洁交通解决方案的关键组成部分。这种监管环境不仅影响产品开发,还塑造了行业内的竞争动态。

电动车市场的增长

电动车市场的增长将以多种方式影响汽车敲击传感器市场。虽然电动车(EV)不依赖传统的内燃机,但车辆的混合动力化趋势使得混合动力系统中需要使用敲击传感器。随着电动车和混合动力车市场的扩大,对先进发动机管理系统(包括敲击传感器)的需求可能会增加。预测显示,电动车市场到2027年可能达到超过8000亿美元的估值。这种向电气化的转变可能会导致敲击传感器技术的创新,因为制造商寻求在多种动力系统配置中优化性能。因此,汽车敲击传感器市场可能会在不断发展的电动车辆电气化环境中找到新的增长机会。

对燃油效率的需求增加

汽车敲击传感器市场正经历对燃油高效车辆的需求激增。随着消费者对环境的关注增加,制造商被迫在最小化燃料消耗的同时提升发动机性能。敲击传感器在优化燃烧方面发挥着关键作用,从而提高燃油效率。根据最近的数据,配备先进敲击传感器的车辆与未配备的车辆相比,可以实现高达15%的燃油经济性提升。这一趋势可能会推动敲击传感器的采用,因为汽车制造商努力满足消费者期望和监管标准。此外,推动燃油效率的努力与减少温室气体排放的更广泛行业目标相一致,使汽车敲击传感器市场成为向可持续交通转型的关键参与者。

传感器设计的技术创新

传感器设计的技术进步正在显著影响汽车敲击传感器市场。压电传感器和MEMS技术等创新正在提高敲击检测的准确性和响应速度。这些进步允许实时监测发动机状况,从而改善性能并减少排放。预计汽车传感器市场在未来几年将以约7%的复合年增长率增长,表明对复杂敲击传感器的强劲需求。随着制造商继续投资于研发,汽车敲击传感器市场可能会受益于下一代传感器的推出,这些传感器提供更好的耐用性和可靠性,进一步巩固它们在现代发动机管理系统中的重要性。

高级驾驶辅助系统(ADAS)的日益普及

高级驾驶辅助系统(ADAS)的集成在汽车敲击传感器市场中变得越来越普遍。随着车辆向更高自动化发展,对精确发动机控制的需求变得至关重要。敲击传感器对于确保最佳发动机性能至关重要,这对自适应巡航控制和碰撞避免系统等ADAS功能的正常运行是必不可少的。预计ADAS市场将见证显著增长,预测显示到2026年其价值将超过1000亿美元。这一增长可能会推动对先进敲击传感器的需求,因为制造商寻求提高车辆的安全性和性能。因此,汽车敲击传感器市场将从将复杂技术集成到车辆中的趋势中受益。

市场细分洞察

按车辆类型:乘用车(最大)与商用车(增长最快)

在汽车敲击传感器市场中,市场份额的分布显示乘用车占据最大份额,主要由于其广泛的采用以及对燃油效率和减排的日益重视。另一方面,商用车正在迅速增长,受到重型应用需求上升和传感器技术进步的支持,这些技术提升了发动机性能。两轮/三轮车的贡献显著,但与其他两个细分市场相比不那么突出。

商用车(主导)与两轮/三轮车(新兴)

商用车目前在汽车敲击传感器市场中处于主导地位,受到城市和农村地区物流和运输需求增加的推动。它们的大型发动机需要先进的传感器来提升性能并满足监管标准。相反,两轮/三轮车作为新兴参与者,因个人出行的增加和对经济型交通解决方案的偏好而获得关注。该细分市场正在见证传感器技术的创新,旨在提高效率和性能,使其在当今市场中越来越相关。

按燃料类型:汽油(最大)与柴油(增长最快)

汽车敲击传感器市场在按燃料类型细分时展现出多样化的格局。汽油仍然是最大的细分市场,因其在乘用车和轻型卡车中的广泛使用,确保了对提升发动机性能和燃油效率的敲击传感器的强劲需求。相比之下,柴油燃料显示出显著增长,受到其在商用车和重型应用中日益采用的推动。该细分市场的日益突出受到在挑战性驾驶条件下对强大性能需求的影响,使柴油发动机成为传感器技术开发的重点领域。燃料类型的增长趋势揭示了消费者偏好和监管影响的显著变化。预计柴油的增长速度将快于汽油,得益于清洁柴油技术的进步和更严格的排放法规。此外,越来越多的制造商专注于优化柴油发动机,导致对柴油敲击传感器的需求增加。像LPG和CNG等新兴替代品也在获得关注,但市场份额较小,主要受到对清洁燃料和城市交通中成本效率的推动。

汽油(主导)与CNG(新兴)

在汽车敲击传感器市场中,汽油被视为主导燃料类型,考虑到其长期存在和在汽车行业中的广泛接受。使用汽油的车辆受益于先进的敲击传感器技术,这些技术有助于优化燃烧效率并防止发动机敲击,从而提高燃油经济性和性能。另一方面,CNG虽然仍被归类为新兴细分市场,但由于其环境优势和对可持续燃料的日益关注而获得动力。CNG动力的车辆在车队运营和公共交通中变得越来越普遍,受到政府激励和日益增长的基础设施支持的推动。这两种燃料类型之间的对比标志着行业向更清洁替代品的转变,尽管汽油在市场份额上仍然占据主导地位。

按传感器类型:压电(最大)与电容(增长最快)

在汽车敲击传感器市场中,细分分布显示压电传感器占据最大市场份额,因其可靠性和性能的确立。这些传感器在现代车辆中被广泛采用,提供精确的敲击检测和在恶劣环境中的耐用性。电容传感器虽然目前市场份额较小,但由于技术进步和更高的准确性及响应时间的潜力而在市场上获得关注。与此同时,电阻传感器保持稳定的地位,主要用于旧款车型,但市场增长较少。

传感器类型:压电(主导)与电容(新兴)

压电传感器在汽车敲击传感器市场中占主导地位,因其通过机械应力产生的电压有效检测发动机敲击。它们在不同温度范围和环境条件下的功能使其成为许多汽车制造商的首选。另一方面,电容传感器作为一种竞争选项正在崭露头角,利用创新来增强其灵敏度和可靠性。它们提供如更低的能耗和与电子控制单元更好的集成能力等优势。随着汽车行业向更清洁和更高效的技术转型,对能够响应的传感器的需求正在推动电容细分市场的增长。

按输出信号:模拟(最大)与数字(增长最快)

在汽车敲击传感器市场中,输出信号细分主要由模拟和数字敲击传感器组成。模拟传感器由于其可靠性和设计的简单性,继续占据最大的市场份额,使其成为许多汽车制造商的首选。虽然这些传感器在当前市场中占主导地位,但数字传感器正在迅速获得关注,汽车创新者寻求在敲击检测中增强性能和精度,从而重塑市场动态。

输出信号:模拟(主导)与数字(新兴)

模拟敲击传感器的特点是其简单的操作机制和与广泛汽车发动机的兼容性。它们一直是传统选择,受益于广泛的行业经验和强大的供应链。相反,数字敲击传感器展示了一种新兴技术,在响应时间和现代发动机管理系统的适应性方面具有显著优势。它们的日益采用是由于对提高发动机效率和降低排放的需求,与汽车行业向先进电子系统转型的趋势相一致。随着车辆技术的进步,对数字传感器的需求预计将迅速增长。

获取关于汽车敲击传感器市场的更多详细见解

区域洞察

北美:汽车创新领导者

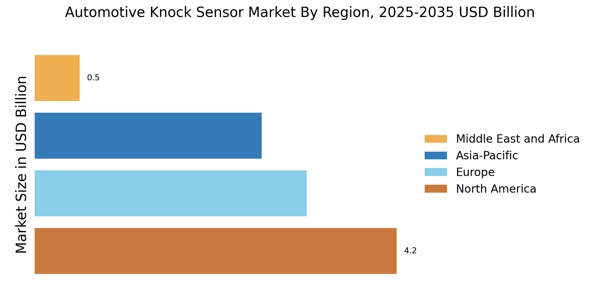
北美是汽车敲击传感器最大的市场,占全球市场份额的约40%。该地区的增长受到车辆生产增加、严格的排放法规和向燃油高效技术转变的推动。对包括敲击传感器在内的先进汽车技术的需求进一步受到消费者对高性能车辆的偏好和电动车辆采用的推动。

美国和加拿大是这一汽车敲击传感器市场的领先国家,主要汽车制造商和供应商均位于这些地区。博世、电装和霍尼韦尔等关键参与者积极参与开发创新的敲击传感器技术。竞争格局的特点是对研发的重大投资以及汽车制造商与技术提供商之间的合作,以提高车辆性能并符合监管标准。

欧洲:法规驱动市场

欧洲是汽车敲击传感器第二大市场,占全球市场份额的约30%。该地区的增长受到严格的环境法规和对可持续汽车技术的强烈推动。欧盟致力于减少碳排放,推动对先进发动机管理系统的需求,包括敲击传感器,以优化燃油效率和性能。

德国、法国和英国是这一汽车敲击传感器市场的领先国家,拥有强大的汽车工业,包括主要制造商和供应商。大陆和法雷奥等公司在敲击传感器技术的创新方面处于前沿。竞争格局的特点是对可持续性和技术进步的关注,重点投资于电动和混合动力车辆技术,以满足监管要求。

亚太地区:新兴市场潜力

亚太地区的汽车敲击传感器市场正在快速增长,占全球市场份额的约25%。该地区的扩张受到车辆生产增加、可支配收入上升和中产阶级增长的推动。中国和印度等国的汽车需求激增,导致对包括敲击传感器在内的先进技术的更高采用,以提高车辆性能和效率。中国是该地区最大的市场,其次是日本和印度,地方制造商和全球参与者的贡献显著。电装和爱信精机等公司是市场的关键贡献者,专注于创新和技术开发。竞争格局正在演变,既有企业和新进入者混合,努力在这一动态环境中争夺市场份额。

中东和非洲:未开发的市场机会

中东和非洲(MEA)地区正在成为汽车敲击传感器的潜在市场,目前占全球市场份额的约5%。该地区的增长受到车辆销售增加、城市化和政府改善交通基础设施的倡议的推动。随着该地区汽车工业的发展和现代化,对先进汽车技术的需求预计将上升。南非和阿联酋等国在MEA地区的市场中处于领先地位,越来越多的汽车制造商在此建立业务。竞争格局的特点是本地和国际参与者的混合,公司希望利用该地区的增长潜力。随着汽车行业的发展,对敲击传感器的需求预计将增加,推动对改善车辆性能和符合新兴法规的需求。

汽车敲击传感器市场 Regional Image

主要参与者和竞争洞察

汽车敲击传感器市场的主要参与者不断努力通过实施先进技术和扩展其产品组合来获得竞争优势。领先的参与者在研发方面投入巨资,以创造满足客户不断变化需求的创新解决方案。市场的发展受到对燃油高效车辆需求增加、严格的排放法规和技术进步等因素的推动。汽车敲击传感器市场的竞争格局以既有企业和新兴企业的存在为特征。既有企业在市场上占据强大的地位,并拥有广泛的分销网络,而新兴企业则专注于细分市场并提供具有成本效益的解决方案。大陆公司是领先的参与者,拥有包括压电和MEMS敲击传感器在内的全面产品组合。该公司在欧洲和亚洲拥有强大的市场存在,并正在扩展其在其他地区的业务。大陆公司以其创新的传感器技术和提供高质量产品的承诺而闻名。该公司的敲击传感器被全球主要汽车制造商使用。电装公司是另一家具有全球影响力的主要参与者。该公司为各种车辆应用提供广泛的敲击传感器。电装以其先进的传感器技术和满足汽车制造商特定需求的能力而闻名。该公司的敲击传感器被丰田、本田和福特等主要汽车制造商的车辆使用。电装持续投资于研发,以改善其传感器技术并扩展其产品供应。

汽车敲击传感器市场市场的主要公司包括

近期行业发展

全球汽车敲击传感器市场预计到2034年将达到170.7亿美元,在预测期(2025-2034)内,复合年增长率为5.20%。对提高发动机效率的需求增加、严格的排放法规和车辆生产的增加是推动市场增长的关键因素。技术进步,如人工智能和机器学习算法的集成,预计将进一步推动市场扩展。

最近的新闻发展包括博世推出新一代敲击传感器,提供更高的准确性和耐用性。此外,市场参与者之间的合作,例如大陆与KPIT之间的合作,旨在开发下一代车辆的先进敲击传感器系统。

未来展望

汽车敲击传感器市场 未来展望

预计汽车敲击传感器市场在2025年至2035年期间将以5.02%的年均增长率增长,推动因素是发动机技术的进步和对燃油效率的需求增加。

新机遇在于:

  • 集成先进材料以增强传感器耐用性

到2035年,汽车敲击传感器市场预计将强劲,反映出显著的技术进步和更高的采用率。

市场细分

汽车敲击传感器市场燃料类型展望

  • 汽油
  • 柴油
  • 液化石油气
  • 压缩天然气

汽车敲击传感器市场传感器类型展望

  • 压电
  • 电容式
  • 电阻式

汽车敲击传感器市场车辆类型展望

  • 乘用车
  • 商用车辆
  • 两轮/三轮车

汽车敲击传感器市场输出信号展望

  • 模拟
  • 数字

报告范围

市场规模 2024 104.6(亿美元)
市场规模 2025 109.8(亿美元)
市场规模 2035 179.3(亿美元)
复合年增长率(CAGR) 5.02%(2025 - 2035)
报告覆盖范围 收入预测、竞争格局、增长因素和趋势
基准年 2024
市场预测期 2025 - 2035
历史数据 2019 - 2024
市场预测单位 亿美元
关键公司概况 博世(德国)、电装(日本)、德尔福科技(英国)、大陆(德国)、霍尼韦尔(美国)、爱信精机(日本)、赛思达科技(美国)、三菱电机(日本)、法雷奥(法国)
覆盖的细分市场 车辆类型、燃料类型、传感器类型、输出信号、地区
关键市场机会 先进传感器技术的集成提高了汽车敲击传感器市场的性能和效率。
关键市场动态 对燃油高效车辆的需求增加推动了汽车敲击传感器技术的创新和竞争市场动态。
覆盖的国家 北美、欧洲、亚太地区、南美、中东和非洲

常见问题

到2035年,汽车敲击传感器市场的预计市场估值是多少?

汽车敲击传感器市场的预计市场估值预计到2035年将达到179.3亿美元。

2024年汽车敲击传感器市场的市场估值是多少?

2024年汽车敲击传感器市场的市场估值为104.6亿美元。

在2025年至2035年的预测期内,汽车敲击传感器市场的预期年均增长率是多少?

在2025年至2035年的预测期内,汽车敲击传感器市场的预期年均增长率为5.02%。

到2035年,哪个车辆类型细分市场预计将拥有最高的估值?

乘用车细分市场预计到2035年将达到71亿美元的估值。

2024年和2035年之间,商用车辆细分市场的估值如何比较?

商用车辆细分市场的估值预计将从2024年的31.2亿美元增加到2035年的52亿美元。

汽车敲击传感器市场的领先公司有哪些?

汽车敲击传感器市场的主要参与者包括博世、天合、德尔福科技和大陆集团。

到2035年,哪个燃料类型细分市场预计将增长最多?

CNG燃料类型细分市场预计将从2024年的29.6亿美元增长到2035年的56.3亿美元。

从2024年到2035年,压电传感器类型的估值预计增长多少?

压电传感器类型预计将从2024年的31.2亿美元增长到2035年的52亿美元。

到2035年,数字输出信号细分市场的预计估值是多少?
数字输出信号细分市场的预计估值预计到2035年将达到109.8亿美元。
到2035年,电阻传感器市场与电容传感器市场相比如何?
到2035年,电阻传感器市场预计将达到92.3亿美元,显著高于电容传感器预计的35亿美元。
作者
Author Author Profile Shubham Munde LinkedIn Team Lead - Research
Shubham brings over 7 years of expertise in Market Intelligence and Strategic Consulting, with a strong focus on the Automotive, Aerospace, and Defense sectors. Backed by a solid foundation in semiconductors, electronics, and software, he has successfully delivered high-impact syndicated and custom research on a global scale. His core strengths include market sizing, forecasting, competitive intelligence, consumer insights, and supply chain mapping. Widely recognized for developing scalable growth strategies, Shubham empowers clients to navigate complex markets and achieve a lasting competitive edge. Trusted by start-ups and Fortune 500 companies alike, he consistently converts challenges into strategic opportunities that drive sustainable growth.
Co-Author Co-Author Profile Swapnil Palwe LinkedIn Team Lead - Research
With a technical background as Bachelor's in Mechanical Engineering, with MBA in Operations Management , Swapnil has 6+ years of experience in market research, consulting and analytics with the tasks of data mining, analysis, and project execution. He is the POC for our clients, for their consulting projects running under the Automotive/A&D domain. Swapnil has worked on major projects in verticals such as Aerospace & Defense, Automotive and many other domain projects. He has worked on projects for fortune 500 companies' syndicate and consulting projects along with several government projects.

Research Approach

Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, automotive industry publications, technical standards documentation, and authoritative transportation organizations. Key sources included the US Environmental Protection Agency (EPA), National Highway Traffic Safety Administration (NHTSA), European Automobile Manufacturers Association (ACEA), Society of Automotive Engineers (SAE International), International Organization for Standardization (ISO), International Council on Clean Transportation (ICCT), US Department of Transportation (DOT), European Environment Agency (EEA), California Air Resources Board (CARB), International Energy Agency (IEA) Global EV Outlook, Organisation Internationale des Constructeurs d'Automobiles (OICA) Production Statistics, and national automotive ministry reports from key markets. These sources were used to collect vehicle production statistics, emission regulation compliance data, fuel efficiency standards, powertrain technology trends, and market landscape analysis for piezoelectric, capacitive, and resistive knock sensor technologies across gasoline, diesel, LPG, and CNG fuel types.

Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, VPs of Engineering, heads of Powertrain Systems, and commercial directors from Tier 1 automakers, OEMs, and knock sensor manufacturers were examples of supply-side sources. Powertrain engineers, vehicle calibration experts, procurement managers from automakers, and R&D directors from engine management system integrators were examples of demand-side sources. Primary research obtained information on sensor adoption trends, pricing tactics, and supply chain dynamics in addition to validating market segmentation and product development timescales.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)

By Region: North America (32%), Europe (30%), Asia-Pacific (33%), Rest of World (5%)

Market Size Estimation

Global market valuation was derived through revenue mapping and vehicle production volume analysis. The methodology included:

Identification of 50+ key manufacturers across North America, Europe, Asia-Pacific, and Latin America

Product mapping across piezoelectric, capacitive, and resistive sensor categories

Analysis of reported and modeled annual revenues specific to knock sensor portfolios

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (vehicle production volume × sensor penetration rate × ASP by region) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations
下载免费样本

请填写以下表格以获取本报告的免费样本

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.