汽车联接轴市场 摘要
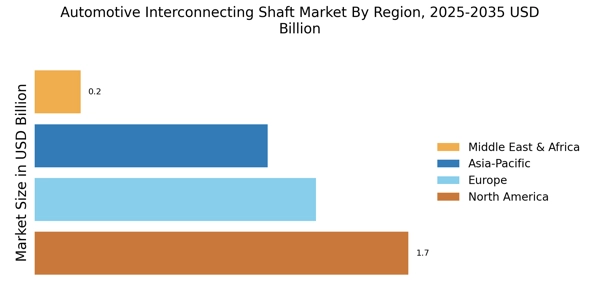
根据市场研究未来的分析,汽车互连轴市场规模预计在2024年为42.53亿美元。预计汽车互连轴行业将从2025年的44.47亿美元增长到2035年的69.47亿美元,在2025年至2035年的预测期内,年均增长率(CAGR)为4.56%。
主要市场趋势和亮点
汽车互连轴市场正经历由技术进步和消费者偏好变化驱动的变革性转变。
- 市场正显著转向轻量材料,特别是铝,以提高燃油效率。
- 智能技术的整合变得越来越普遍,与电动车的兴起相一致。
- 北美仍然是最大的市场,而亚太地区正在成为该行业增长最快的地区。
- 主要市场驱动因素包括对燃油效率的日益需求和汽车售后市场的增长,特别是在万向轴和万向接头轴细分市场。
市场规模与预测
| 2024年市场规模 | 42.53(十亿美元) |
| 2035年市场规模 | 69.47(十亿美元) |
| 年均增长率(2025 - 2035) | 4.56% |
主要参与者
GKN汽车(英国),达纳公司(美国),麦格纳国际(加拿大),JTEKT公司(日本),ZF弗里德里希港公司(德国),美国轴承与制造公司(美国),舍弗勒公司(德国),爱信精机株式会社(日本),NSK有限公司(日本)




 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA



