Automotive HVAC Market (2026 - 2035)

汽车暖通空调市场研究报告按技术类型(手动/半自动暖通空调、自动暖通空调)、按车辆类型(乘用车、轻型商用车、公共汽车和客车)、按组件(压缩机、冷凝器、蒸发器、电子和传感器套件)、按推进类型(内燃机汽车、混合动力和插电式混合动力汽车、电池电动汽车)、按销售渠道(OEM工厂安装、售后市场)和按区域(北方)美洲、欧洲、南美洲、亚太地区、中东和非洲)- 2035 年预测
ID: MRFR/AT/1577-HCR 200 Pages Shubham Munde, Sejal Akre Last Updated: August 24, 2026
Automotive HVAC Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)5.62%
2025 Market SizeUSD 63.58 Billion
2035 Market SizeUSD 109.85 Billion
Key Players
Denso Corporation
Hanon Systems
Valeo SA
MAHLE GmbH
Sanden Holdings
Marelli Holdings
Opportunities
  • Integrated Thermal-Management Platforms for BEV
  • Software-Defined Climate Personalization
  • Emerging-Market Production Expansion

Automotive HVAC Market Summary

汽车暖通空调市场的估值在 2025 年达到 635.8 亿美元,预计将从 2026 年的 671.5 亿美元增长到 2035 年的 1098.5 亿美元,在预测期内复合年增长率为 5.62%。这一轨迹反映了更严格的乘客舒适度法规(特别是欧盟更新的二氧化碳和客舱空气质量要求)与加速车队电气化计划(从根本上重塑热管理架构)的融合。全球汽车制造商承诺到 2030 年投资超过 6000 亿美元用于电气化[1],暖通空调系统处于工程挑战的中心:平衡续航里程与乘客舒适度。

汽车暖通空调市场正在发生巨大的技术变革。电动压缩机平台、多区域自动气候控制和专为电池电动传动系统构建的集成热泵电路正在取代传统的皮带驱动压缩机和单区域手动系统。中国工业和信息化部现已强制要求所有在国内销售的新能源汽车必须通过热管理合规性测试[2],促使供应商投资下一代架构。


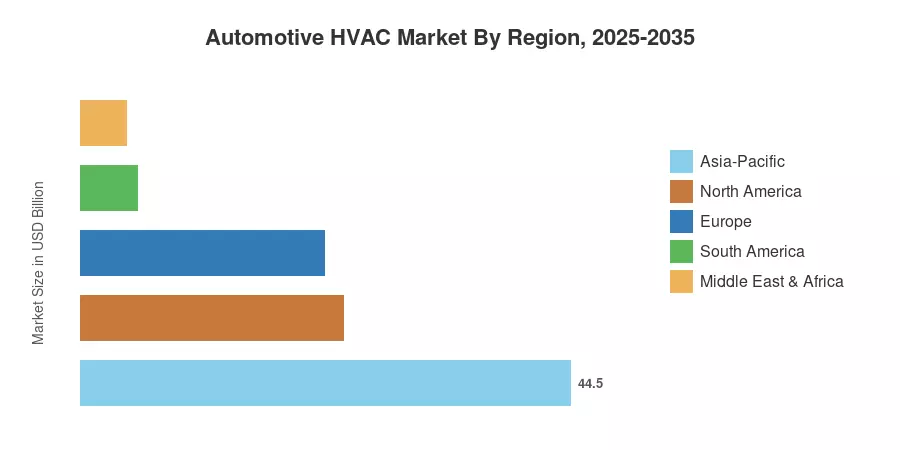
亚太地区在汽车暖通空调市场占据主导地位,到 2025 年将占全球收入的约 44.5%,并且到 2035 年,该地区将继续保持最高增长轨迹,复合年增长率为 5.99%。在强劲的皮卡车和 SUV 产量的推动下,北美约占全球份额的 23.9%,而欧洲则以严格的欧 7 排放和驾驶室过滤标准为基础,约占全球份额的 22.2%。未来十年将奖励那些能够在所有车辆领域提供轻质、高效制冷剂和软件定义气候平台的供应商。

报告要点

• 按技术类型

  • 到 2025 年,手动和半自动 HVAC 系统占汽车 HVAC 市场的 62.2%,反映了它们在预算和中型车辆平台中的地位。
  • 在汽车 HVAC 市场中车舱传感器阵列的集成以及消费者对个性化舒适度的偏好的推动下,自动 HVAC 系统到 2035 年将以 10.1% 的复合年增长率发展。

• 乘车

  • 乘用车在汽车暖通空调市场中占据最大的车型份额,而公共汽车和客车在车辆类别中扩张速度最快。


• 按组件

  • 乘用车在汽车暖通空调市场中占据最大的车型份额,而公共汽车和客车在车辆类别中扩张速度最快。
  • 到 2025 年,压缩机将占零部件组合的 34.2% 份额,仍然是汽车 HVAC 市场中价值最高的单个零部件。

• 按地区

  • 到 2025 年,亚太地区将占据全球收入的 44.5% 份额,同时到 2035 年,该地区的复合年增长率也是最高的。
  • 到 2025 年,北美和欧洲合计占汽车 HVAC 市场的 46% 以上。

市场规模和预测(2021-2035)

市场研究未来的估计包括对 OEM 采购线索的初步访谈、一级供应商披露、贸易协会数据集和宏观经济生产预测。历史数据(2021-2024)依赖于经过验证的出货量和收入数据;预测值(2026-2035)应用根据区域生产前景进行验证的校准复合增长模型。
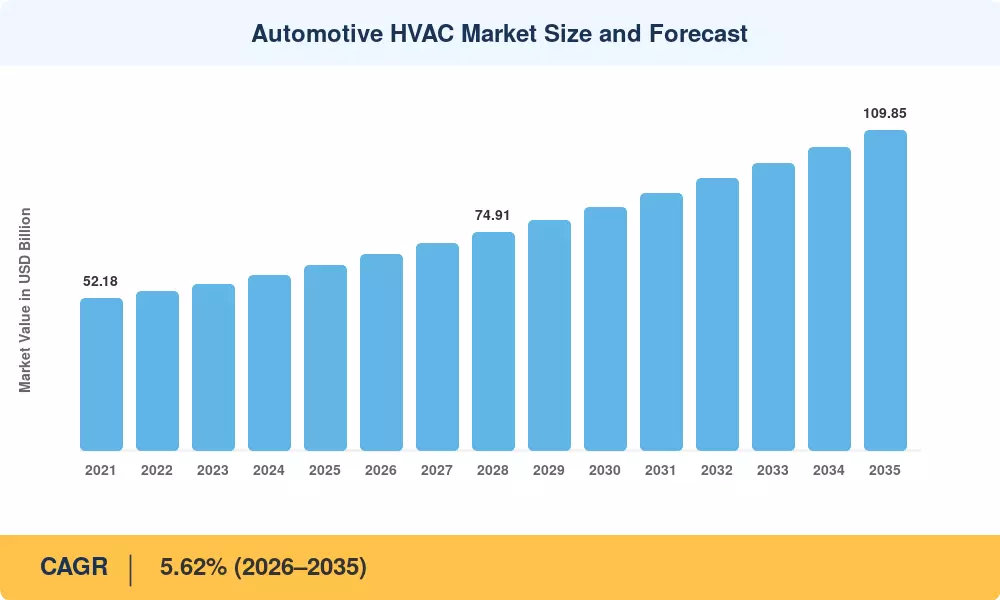
Automotive HVAC Market Size and Forecast
Our Impact
Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals
Partnering with 2000+ Global Organizations Each Year
30K+ Citations by Top-Tier Firms in the Industry

驾驶员影响分析

司机 ~% 对复合年增长率的影响 地理相关性 影响时间表 参考号
全球车队电气化要求 +1.4% 全球的 长期(≥4年) [1]
自动气候控制大众市场扩散 +1.1% 北美、欧洲 中期(2-4 年) [7]
收紧机舱空气质量和过滤规定 +0.8% 欧洲、中国 短期(≤2年) [8]
BEV 热管理中采用热泵 +0.9% 全球的 中期(2-4 年) [9]
东盟和印度汽车产量上升 +0.6% 亚太 长期(≥4年) [6]
低 GWP 制冷剂转型(HFO-1234yf、CO2) +0.5% 欧洲、日本 中期(2-4 年) [10]
联网车辆 HVAC 预处理功能 +0.3% 北美、欧洲 长期(≥4年) [11]


舰队电气化指令

政府指令正在改变汽车暖通空调市场规则。欧盟 2035 年 ICE 逐步淘汰、加州先进清洁汽车 II 规则和中国的双信用战略共同涵盖了占全球轻型汽车产量 60% 以上的市场[1]。电动汽车需要根本不同的热架构,即电动压缩机、电池冷却器和座舱热泵,而不是皮带驱动装置,从而使每辆车的 HVAC 含量比同类 ICE 版本增加 25-40%[12].


自动气候控制扩散

曾经的豪华级功能现在已渗透到全球 B 级和 C 级汽车中。汽车暖通空调市场的原始设备制造商使用多区域自动系统作为低成本的竞争优势。

客舱空气质量规定

区域监管框架越来越关注车内空气纯度。虽然 Euro 7 引入了针对制动器和轮胎磨损的车辆非尾气排放规则,但中国 GB/T 27630 等标准强制执行严格的车内挥发性有机化合物 (VOC) 限制。因此,原始设备制造商正在将传感器驱动的过滤模块、HEPA 装置和主动净化技术扩展到新的车辆架构中。

BEV 平台采用热泵

热泵回收电动传动系统的废热,并压缩环境热能来为驾驶室供暖,与电阻加热器相比,寒冷天气范围可提高 15-25%[9]。这项技术迁移扩大了汽车 HVAC 市场中每辆车的可寻址内容,并使供应商收入多样化,转向利润率更高的集成热模块。

限制影响分析

下面的限制影响遵循与第 4 节相同的方向方法。负百分比表示对总体 CAGR 的估计拖累。

克制 ~% 对复合年增长率的影响 地理相关性 影响时间表 参考号
BEV 热系统的组件成本较高 –0.6% 全球的 中期(2-4 年) [12]
制冷剂监管碎片化 –0.4% 全球的 短期(≤2年) [10]
半导体供应波动 –0.3% 全球的 短期(≤2年) [13]
紧凑型电动汽车的重量和包装限制 –0.3% 亚太地区、欧洲 长期(≥4年) [14]
密封 OEM 模块对售后市场的蚕食 –0.2% 北美 长期(≥4年) [15]


BEV 热系统成本溢价

压缩机电气化、冷却器回路和热泵回路增加了一级供应商必须吸收或克服的工程复杂性。对于印度和东南亚对价格敏感的细分市场,这种成本差距降低了采用率,并限制了汽车暖通空调市场在增长最快的生产走廊中的扩张。

制冷剂监管碎片化

全球制冷剂格局仍然支离破碎。欧洲根据含氟气体法规强制要求使用低 GWP 替代品,日本已为多家 OEM 厂商采用 R-744 (CO2),而许多发展中国家仍然依赖 R-134a[10].

半导体供应限制

自动气候系统使用微控制器、MEMS 压力传感器和 CAN 总线接口芯片。 2021-2023年的半导体危机表明,单个节点的供应不足可能会导致HVAC模块生产线关闭数周[13]。供应情况有所改善,但该行业的及时战略仍然对地缘政治事件和代工分配决策敏感。


Automotive HVAC Market Opportunities

BEV 集成热管理平台

汽车制造商越来越喜欢将驾驶室暖通空调、电池冷却和电机热回路结合在一起的单一供应商热模块。这种“超级系统”方法大约是传统 HVAC 模块价值的三倍,并为具有跨领域工程能力的供应商提供了高利润机会。

软件定义的气候个性化

无线 (OTA) 更新平台让汽车制造商能够以订阅服务的形式销售暖通空调 (HVAC) 功能升级——香味扩散曲线、空气净化模式和能源优化舒适算法。这种数据货币化模式将汽车暖通空调市场从一次性硬件销售转变为经常性软件收入流。

新兴市场生产扩张

印度针对汽车零部件的生产挂钩激励(PLI)战略和印度尼西亚的电动汽车电池投资路线图正在吸引一级暖通空调供应商建立本地制造[6]。这些市场具有劳动力成本优势和不断增长的当地需求,使先行者能够在南亚和东南亚不断深化的汽车暖通空调市场中获得份额。


先进的过滤和空气净化模块

Post-pandemic consumer awareness of in-cabin air quality has elevated demand for HEPA, activated-carbon, and ionizer-equipped HVAC systems.汽车暖通空调市场将受益于原始设备制造商将车舱健康作为竞争优势进行营销,特别是在中国和印度污染严重的城市走廊。

低 GWP 制冷剂和二氧化碳系统

高全球升温潜能值制冷剂的监管日落为数百万辆车辆创造了一个更换周期。能够提供 R-744 或 HFO-1234yf 兼容压缩机和热交换器的供应商将获得升级和改造收入以及 OEM 工厂装配需求[10].

Automotive HVAC Market Future Outlook

电气化超级循环和热集成

到 2035 年,全球向电动传动系统的转型仍将是塑造汽车 HVAC 市场的主导结构性力量。IEA 预测表明,根据既定政策 (STEPS),到 2030 年,电动汽车总销量份额(纯电动汽车加插电式混合动力汽车)预计将达到约 40-45%,在探索性情景下,到 2035 年将达到约 50%,这使得集成热管理模块(结合了座舱 HVAC、电池热调节和电机冷却)成为新能源汽车的默认架构。平台。

人工智能驱动的客舱舒适度和预测性气候控制

基于生物识别输入、天气预报和路线数据预测乘客热偏好的机器学习算法将重新定义气候系统智能。到 2030 年,汽车 HVAC 市场的差异化将从硬件规格表转向软件复杂性。

ESG 报告和可持续制冷剂指令

企业可持续发展披露现在包括范围 3 供应链排放,促使暖通空调供应商解释制冷剂生命周期影响并选择低 GWP 替代品。基加利修正案的逐步削减计划要求到 2036 年将 HFC 消费量减少 85%[10],进一步加速了整个汽车暖通空调市场向天然制冷剂的迁移。


自动驾驶汽车驾驶室重新设计

4 级自动驾驶汽车消除了传统的前向座椅限制,实现了休息室风格的内饰,其中乘员舒适度成为主要设计目标。这些驾驶室中的 HVAC 系统必须在不依赖仪表板通风口的情况下提供个性化的微气候区域,从而为汽车 HVAC 市场带来新的优质内容机会。

Automotive HVAC Market Segmentation

按技术类型

部分 公制 主要需求驱动因素
手动/半自动暖通空调 62.2% 份额(2025 年) 经济型和中型车辆平台
自动暖通空调 复合年增长率 10.1%(2026-2035) 多区域个性化、传感器集成


手动和半自动系统保留了汽车暖通空调市场的大部分份额,因为它们仍然是印度、东盟和南美等价格敏感地区的 A、B 和 C 级车辆的标准配置。即使自动化系统取得进展,它们的工程简单性和较低的物料成本也维持了销量主导地位。

自动 HVAC 系统是汽车 HVAC 市场中增长最快的技术领域,受到传感器成本下降和 OEM 战略通过驾驶室舒适度实现差异化的推动。双区和三区配置现在出现在中国售价低于 25,000 美元的车辆中,压缩了传统的豪华车定位。

按车型分类

部分 公制 主要需求驱动因素
乘用车 74.1% 份额(2025 年) 全球产量占主导地位
轻型商用车 USD 10.52 Billion (2025) 最后一英里配送车队扩张
巴士和长途汽车 复合年增长率 7.04%(2026-2035) 城市交通电气化


乘用车在数量上占据了汽车暖通空调市场的主导地位,尽管在需要电动压缩机和热泵电路的电池电动车型中,每辆车的暖通空调含量增长最快。在欧洲和中国市政零排放车队采购指令的推动下,公共汽车和客车是增长最快的车辆领域。

按组件

部分 公制 主要需求驱动因素
压缩机 34.2% 份额(2025 年) 核心制冷剂循环组件
冷凝器 USD 9.80 Billion (2025) 增加了散热要求
蒸发器 复合年增长率 5.25%(2026-2035) 多区域客舱配置
电子和传感器套件 复合年增长率 7.29%(2026-2035) 智能气候控制和诊断


压缩机仍然是汽车 HVAC 市场中价值最高的组件,从机械压缩机到电动压缩机的转变使平均售价提高了 20-30%。由于自动气候系统需要温度、湿度、太阳能负荷和颗粒传感器,电子和传感器套件正在迅速获得份额。

按推进类型

部分 公制 主要需求驱动因素
内燃机车 USD 28.85 Billion (2025) 传统机队占据主导地位
混合动力和插电式混合动力汽车 复合年增长率 6.45%(2026-2035) 过渡动力总成采用
纯电动汽车 复合年增长率 10.42%(2026-2035) 综合热管理需求


电池电动汽车是汽车 HVAC 市场中增长最快的推进部分,由于热泵集成和电池热管理回路,需要更高的单位 HVAC 含量。

按销售渠道

部分 公制 主要需求驱动因素
OEM 工厂安装 76.3% 份额(2025 年) 整车产线一体化
售后市场 复合年增长率 6.47%(2026-2035) 改造和更换周期


OEM 工厂安装在汽车 HVAC 市场占据主导地位,因为现代 HVAC 模块已深度集成到车辆电气和制冷剂架构中。在南美和中东地区老化车队的更换需求的推动下,售后市场渠道的增长速度更快。

区域市场份额分析

地区 公制 主要投资主题
亚太 44.5% 份额(2025 年) BEV 热管理、本地含量要求
北美 23.9% 份额(2025 年) 皮卡/SUV 气候系统、EV 过渡
欧洲 22.2% 份额(2025 年) 符合 Euro 7 标准、低 GWP 制冷剂
南美洲 5.2% 份额(2025 年) 紧凑型车暖通空调,替代进口
中东和非洲 4.2% 份额(2025 年) 高容量冷却、车队现代化
全部的 100%

汽车暖通空调市场紧随全球汽车生产地区,亚太地区占总收入的近一半,其次是北美和欧洲。


北美

国家 公制 关键驱动程序
我们 地区份额68.4% 全尺寸卡车和 SUV HVAC 内容
加拿大 地区份额14.7% 寒冷气候热泵需求
墨西哥 地区份额16.9% 出口导向型组装厂


北美汽车暖通空调市场的需求取决于该地区对具有多区域气候系统的大型车辆的偏好。美国通货膨胀削减法案的电动汽车税收抵免加速了电动压缩机的采用,而墨西哥作为近岸生产中心的作用不断扩大,吸引了一级暖通空调供应商来到新莱昂和瓜纳华托[15].

欧洲

国家 公制 关键驱动程序
德国 复合年增长率 5.85%(2026-2035) 优质 OEM 集中度
英国 USD 2.38 Billion (2025) 英国脱欧后的电动汽车战略
法国 复合年增长率 5.52%(2026-2035) 雷诺/Stellantis 电气化
意大利 USD 1.62 Billion (2025) 紧凑型汽车 HVAC 优化
西班牙 复合年增长率 5.48%(2026-2035) 电池厂投资溢出
北欧国家 USD 0.74 Billion (2025) 寒冷气候热泵领导者
俄罗斯 复合年增长率 4.20%(2026-2035) 国产品牌暖通国产化
欧洲其他地区 USD 2.65 Billion (2025) 混合生产回收


欧洲监管野心推动了汽车暖通空调市场的发展。含氟气体法规逐步淘汰计划和欧 7 座舱过滤标准迫使 OEM 重新设计 HVAC 模块,而德国优质汽车制造商在三区和四区自动系统的采用方面处于领先地位[8].

亚太

国家 公制 关键驱动程序
中国 地区份额52.3% 全球最大的新能源汽车生产基地
印度 复合年增长率 6.78%(2026-2035) PLI 计划,汽车保有量上升
日本 USD 4.15 Billion (2025) R-744 热泵创新
韩国 复合年增长率 5.95%(2026-2035) 现代起亚EV平台规模
东盟 USD 2.42 Billion (2025) 装配中心扩建
亚太其他地区 复合年增长率 4.90%(2026-2035) 新兴市场机动化


亚太地区通过庞大的生产规模和积极的电气化时间表主导了汽车暖通空调市场。 2024年中国汽车产量超3000万辆,新能源汽车销量占比超40%[2]。随着年汽车销量逼近 500 万辆,Subros 和 Sanden Vikas 等印度一级供应商扩大了当地产能,为国内 OEM 厂商提供服务。

南美洲

国家 公制 关键驱动程序
巴西 地区份额62.5% 灵活燃料车队现代化
阿根廷 USD 0.58 Billion (2025) 轻型商用车装配
南美洲其他地区 复合年增长率 4.85%(2026-2035) 进口替代激励措施


巴西的 ROTA 2030 汽车产业政策激励节能零部件,为整个南方共同市场贸易区的汽车暖通空调市场升级暖通空调模块创造了动力[16].

中东和非洲

国家 公制 关键驱动程序
沙特阿拉伯 地区份额34.8% 2030年愿景汽车本地化
阿联酋 复合年增长率 5.72%(2026-2035) 高档车进口需求
南非 USD 0.52 Billion (2025) 区域组装中心
埃及 复合年增长率 5.15%(2026-2035) 国内产量增加
MEA 的其余部分 USD 0.64 Billion (2025) 机队更换周期


中东地区的极端环境温度使得大容量冷却系统至关重要。沙特阿拉伯根据 2030 年愿景推动汽车装配本地化,吸引暖通空调供应商在沙特境内建立精加工和集成工厂[17].

Automotive HVAC Market By Region, 2025-2035

竞争标杆管理

汽车暖通空调市场呈现中等集中度,前五名供应商估计占全球收入的 48-55%。赫芬达尔-赫希曼指数位于 800-1,200 范围内,表明竞争激烈但不分散。一级热专家与多元化的汽车零部件集团展开竞争,最近的并购活动将多家中型企业整合为更大的平台集团。

公司 预计。收益分成范围 主要产品 战略定位
电装株式会社 〜10–14% 电动压缩机、集成热模块 全系统热集成领导者
哈农系统公司 〜8–12% 热泵、压缩机、流体输送管线 BEV热管理专家
法雷奥公司 〜7–10% 气候控制模块、座舱过滤 软件定义的舒适创新者
马勒有限公司 〜6–9% 交流压缩机、热管理 专注于电气化的零部件供应商
三电控股 〜4–7% 涡旋压缩机、环保制冷系统 CO2 制冷剂技术先驱
马瑞利控股(康奈可) 〜3–6% 集成 HVAC 装置、热交换器 日本OEM合作深度
根瑟姆公司 〜2–4% 热电座椅气候、电池热 微气候舒适专家
博格华纳公司 〜2–4% 驾驶室加热器、冷却液加热器、eFan 模块 动力总成与热力交叉
德纳公司 〜2–3% 电池和驾驶室热管理 商用车热焦点
苏布罗斯有限公司 〜1–3% AC压缩机、冷凝器、蒸发器 印度暖通空调市场领导者


最近的新闻和动态

  • 电装公司(2017 年 10 月):宣布投资 10 亿美元扩建其位于田纳西州玛丽维尔的制造工厂,将该工厂打造成电装在北美主要的电动汽车系统、安全电子产品和先进连接产品生产中心。
  • Hanon Systems(2025 年 1 月):韩泰轮胎集团完成了对 Hanon Systems 多数控股股权的收购,将全球第二大汽车热管理供应商整合为统一的轮胎、电池和热平台。
  • 法雷奥公司(2024 年 10 月):在巴黎车展上推出 Predict4Range,这是一种基于人工智能的软件解决方案,可优化纯电动汽车热管理、电池预处理和车内气候能耗,以最大限度地提高冬季行驶里程和充电速度。
  • 欧盟委员会(2024 年 5 月):颁布了 Euro 7 标准(法规 2024/1257),为乘用车、轻型商用车和重型卡车的尾气排放、制动颗粒排放、轮胎磨损和电池耐用性标准制定了新的阈值限制。


Automotive HVAC Market Report Scope

范围 细节
市场范围 全球汽车暖通空调市场——系统、组件和售后服务
学习期限 2021–2035
复合年增长率(预测) 5.62%(2026-2035)
市场规模(2025 年) USD 63.58 Billion
市场规模(2035) USD 109.85 Billion
增长最快的细分市场 自动暖通空调(按技术);电池电动汽车(通过推进);巴士和长途客车(按车型)
公司简介 电装、Hanon Systems、法雷奥、马勒、Sanden、马瑞利、Gentherm、博格华纳、德纳、Subros
计价货币 USD Billion


常见问题

How does HVAC system weight affect electric-vehicle driving range?
Lightweighting HVAC modules using aluminum alloys and structural polymers reduces overall vehicle mass, lowering battery energy consumption per mile and extending usable driving range on electric platforms.  
Which refrigerant transition poses the greatest procurement risk for fleet operators?
The R-134a to HFO-1234yf switch creates dual-inventory burdens and requires technician retraining. Fleet operators should negotiate OEM-backed service agreements that guarantee refrigerant supply continuity through 2030 [10].
What role do over-the-air updates play in Automotive HVAC Market differentiation?
OTA-enabled HVAC systems allow automakers to deploy comfort algorithms, energy-optimization profiles, and seasonal calibrations post-sale. This transforms climate control into a recurring software-revenue channel [11].
How do aftermarket HVAC retrofits compare in cost-effectiveness to OEM replacements?
Aftermarket replacement components reduce repair costs compared to OEM parts. Fleet managers must verify electronic control integration and low-GWP refrigerant compatibility before installation.
What cybersecurity risks exist in connected Automotive HVAC Market systems?
Connected climate modules share the vehicle's CAN bus, exposing potential attack vectors. ISO/SAE 21434 compliance and encrypted OTA channels are now baseline expectations for Tier-1 suppliers [13].
How does cabin pre-conditioning affect battery degradation in BEVs?
Grid-powered pre-conditioning adjusts cabin and battery temperatures before driving, conserving traction battery energy for propulsion while reducing high-current thermal stress during initial operation.
What due-diligence factors should investors evaluate in Automotive HVAC Market suppliers?
Key investment indicators include electric-compressor production capacity, low-GWP refrigerant platform readiness, and Tier-1 contract backlogs across high-voltage electric vehicle architectures.    
作者
作者
Author Profile
Shubham Munde LinkedIn Team Lead - Research
Shubham brings over 7 years of expertise in Market Intelligence and Strategic Consulting, with a strong focus on the Automotive, Aerospace, and Defense sectors. Backed by a solid foundation in semiconductors, electronics, and software, he has successfully delivered high-impact syndicated and custom research on a global scale. His core strengths include market sizing, forecasting, competitive intelligence, consumer insights, and supply chain mapping. Widely recognized for developing scalable growth strategies, Shubham empowers clients to navigate complex markets and achieve a lasting competitive edge. Trusted by start-ups and Fortune 500 companies alike, he consistently converts challenges into strategic opportunities that drive sustainable growth.
共同作者
Co-Author Profile
Sejal Akre LinkedIn Senior Research Analyst
She has over 5 years of rich experience, in market research and consulting providing valuable market insights to client. Hands on expertise in management consulting, and extensive knowledge in domain including ICT, Automotive & Transportation and Aerospace & Defense. She is skilled in Go-to market strategy, industry analysis, market sizing, in depth company profiling, competitive intelligence & benchmarking and value chain amongst others.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, automotive engineering journals, technical publications, and authoritative transportation organizations. Key sources included the US Environmental Protection Agency (EPA), National Highway Traffic Safety Administration (NHTSA), European Chemicals Agency (ECHA) refrigerant regulations, European Automobile Manufacturers' Association (ACEA), Society of Automotive Engineers (SAE International), International Organization of Motor Vehicle Manufacturers (OICA), Japan Automobile Manufacturers Association (JAMA), Automotive Research Association (ARA), Mobile Air Conditioning Society (MACS) Worldwide, Air-Conditioning, Heating, and Refrigeration Institute (AHRI), EU Eurostat Transport Database, International Energy Agency (IEA) Global EV Outlook, US Department of Transportation (DOT), Transport Canada, VDA (German Association of the Automotive Industry), China Association of Automobile Manufacturers (CAAM), and national transport ministry reports from key markets. These sources were used to collect vehicle production statistics, refrigerant regulatory frameworks, fuel efficiency standards, EV adoption trends, thermal management technology assessments, and competitive landscape analysis for conventional HVAC systems, heat pump technologies, and electric vehicle thermal management solutions.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. The supply-side sources consist of CEOs, CTOs, VPs of Engineering, global leaders of Thermal Systems, and directors of Product Development from Tier 1 HVAC manufacturers, compressor suppliers, and automotive thermal management solution providers. Demand-side sources included the heads of Procurement and HVAC commodity buyers from major OEMs (Original Equipment Manufacturers), fleet managers from commercial vehicle operators, directors of Aftermarket Services, and engineering leaders from electric vehicle manufacturers. The primary research validated market segmentation across fuel types and vehicle categories, confirmed technology roadmap timelines, and gathered insights on the adoption patterns of heat pump systems in EVs, refrigerant transition strategies (R-1234yf, CO2, R-744), pricing dynamics for compressors and heat exchangers, and supply chain strategies for thermal management components.

Primary Respondent Breakdown:

By Designation: C-level Primaries (40%), Director Level (32%), Others (28%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Global market valuation was derived through revenue mapping and vehicle production volume analysis. The methodology included:

Identification of over 50 critical Tier 1 and Tier 2 suppliers in North America, Europe, Asia-Pacific, and Latin America

Product mapping across conventional HVAC systems, heat pump technologies, ventilation systems, and thermal management systems for electric vehicles

Component-level analysis covering compressors, evaporators, condenser units, expansion valves, and electronic control modules

Analysis of reported and modeled annual revenues specific to automotive HVAC and thermal management portfolios

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (vehicle production volume × HVAC system ASP by region and fuel type) and top-down (supplier revenue validation) approaches to derive segment-specific valuations across passenger vehicles, commercial vehicles, and heavy-duty applications

下载免费样本

请填写以下表格以获取本报告的免费样本

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















